
Cvar Portfolio Optimization Matlab

CVaR Portfolio Optimization - MATLAB

Hedging Using CVaR Portfolio Optimization - MATLAB & Simulink Example
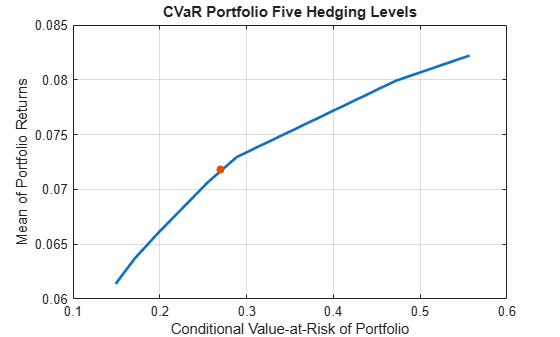
Hedging Using CVaR Portfolio Optimization - MATLAB & Simulink Example ...

CVaR Portfolio Optimization - File Exchange - MATLAB Central
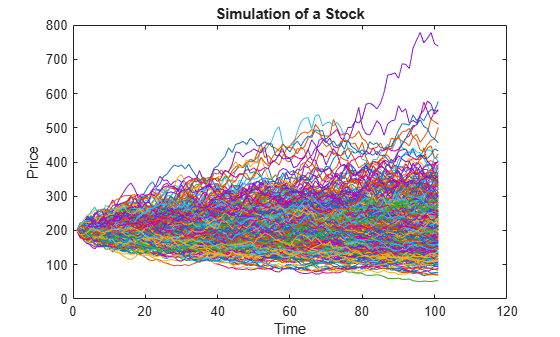
Hedging Using CVaR Portfolio Optimization - MATLAB & Simulink Example
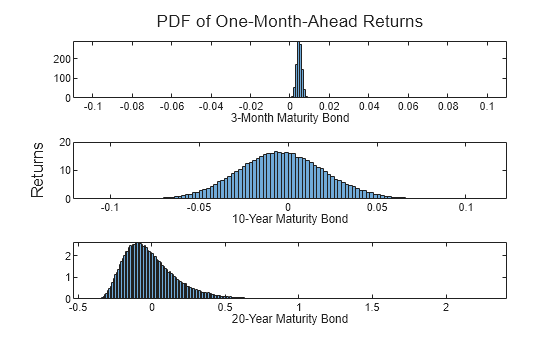
Bond Portfolio CVaR Optimization Using Diebold-Li Model - MATLAB & Simulink
Bond Portfolio CVaR Optimization Using Diebold-Li Model - MATLAB & Simulink
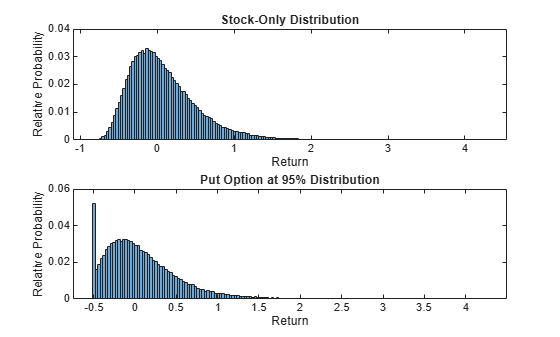
Hedging Using CVaR Portfolio Optimization - MATLAB & Simulink Example
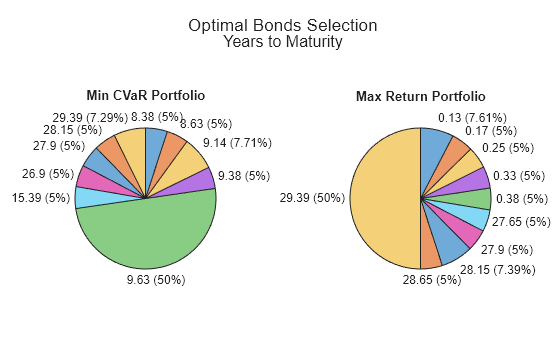
Bond Portfolio CVaR Optimization Using Diebold-Li Model - MATLAB & Simulink

Analyzing Investment Strategies with CVaR Portfolio Optimization - File ...
Advertisement Space (300x250)

CVaR optimization - File Exchange - MATLAB Central

Portfolio optimization with Portfolio CVaR Constraint - Quantitative ...
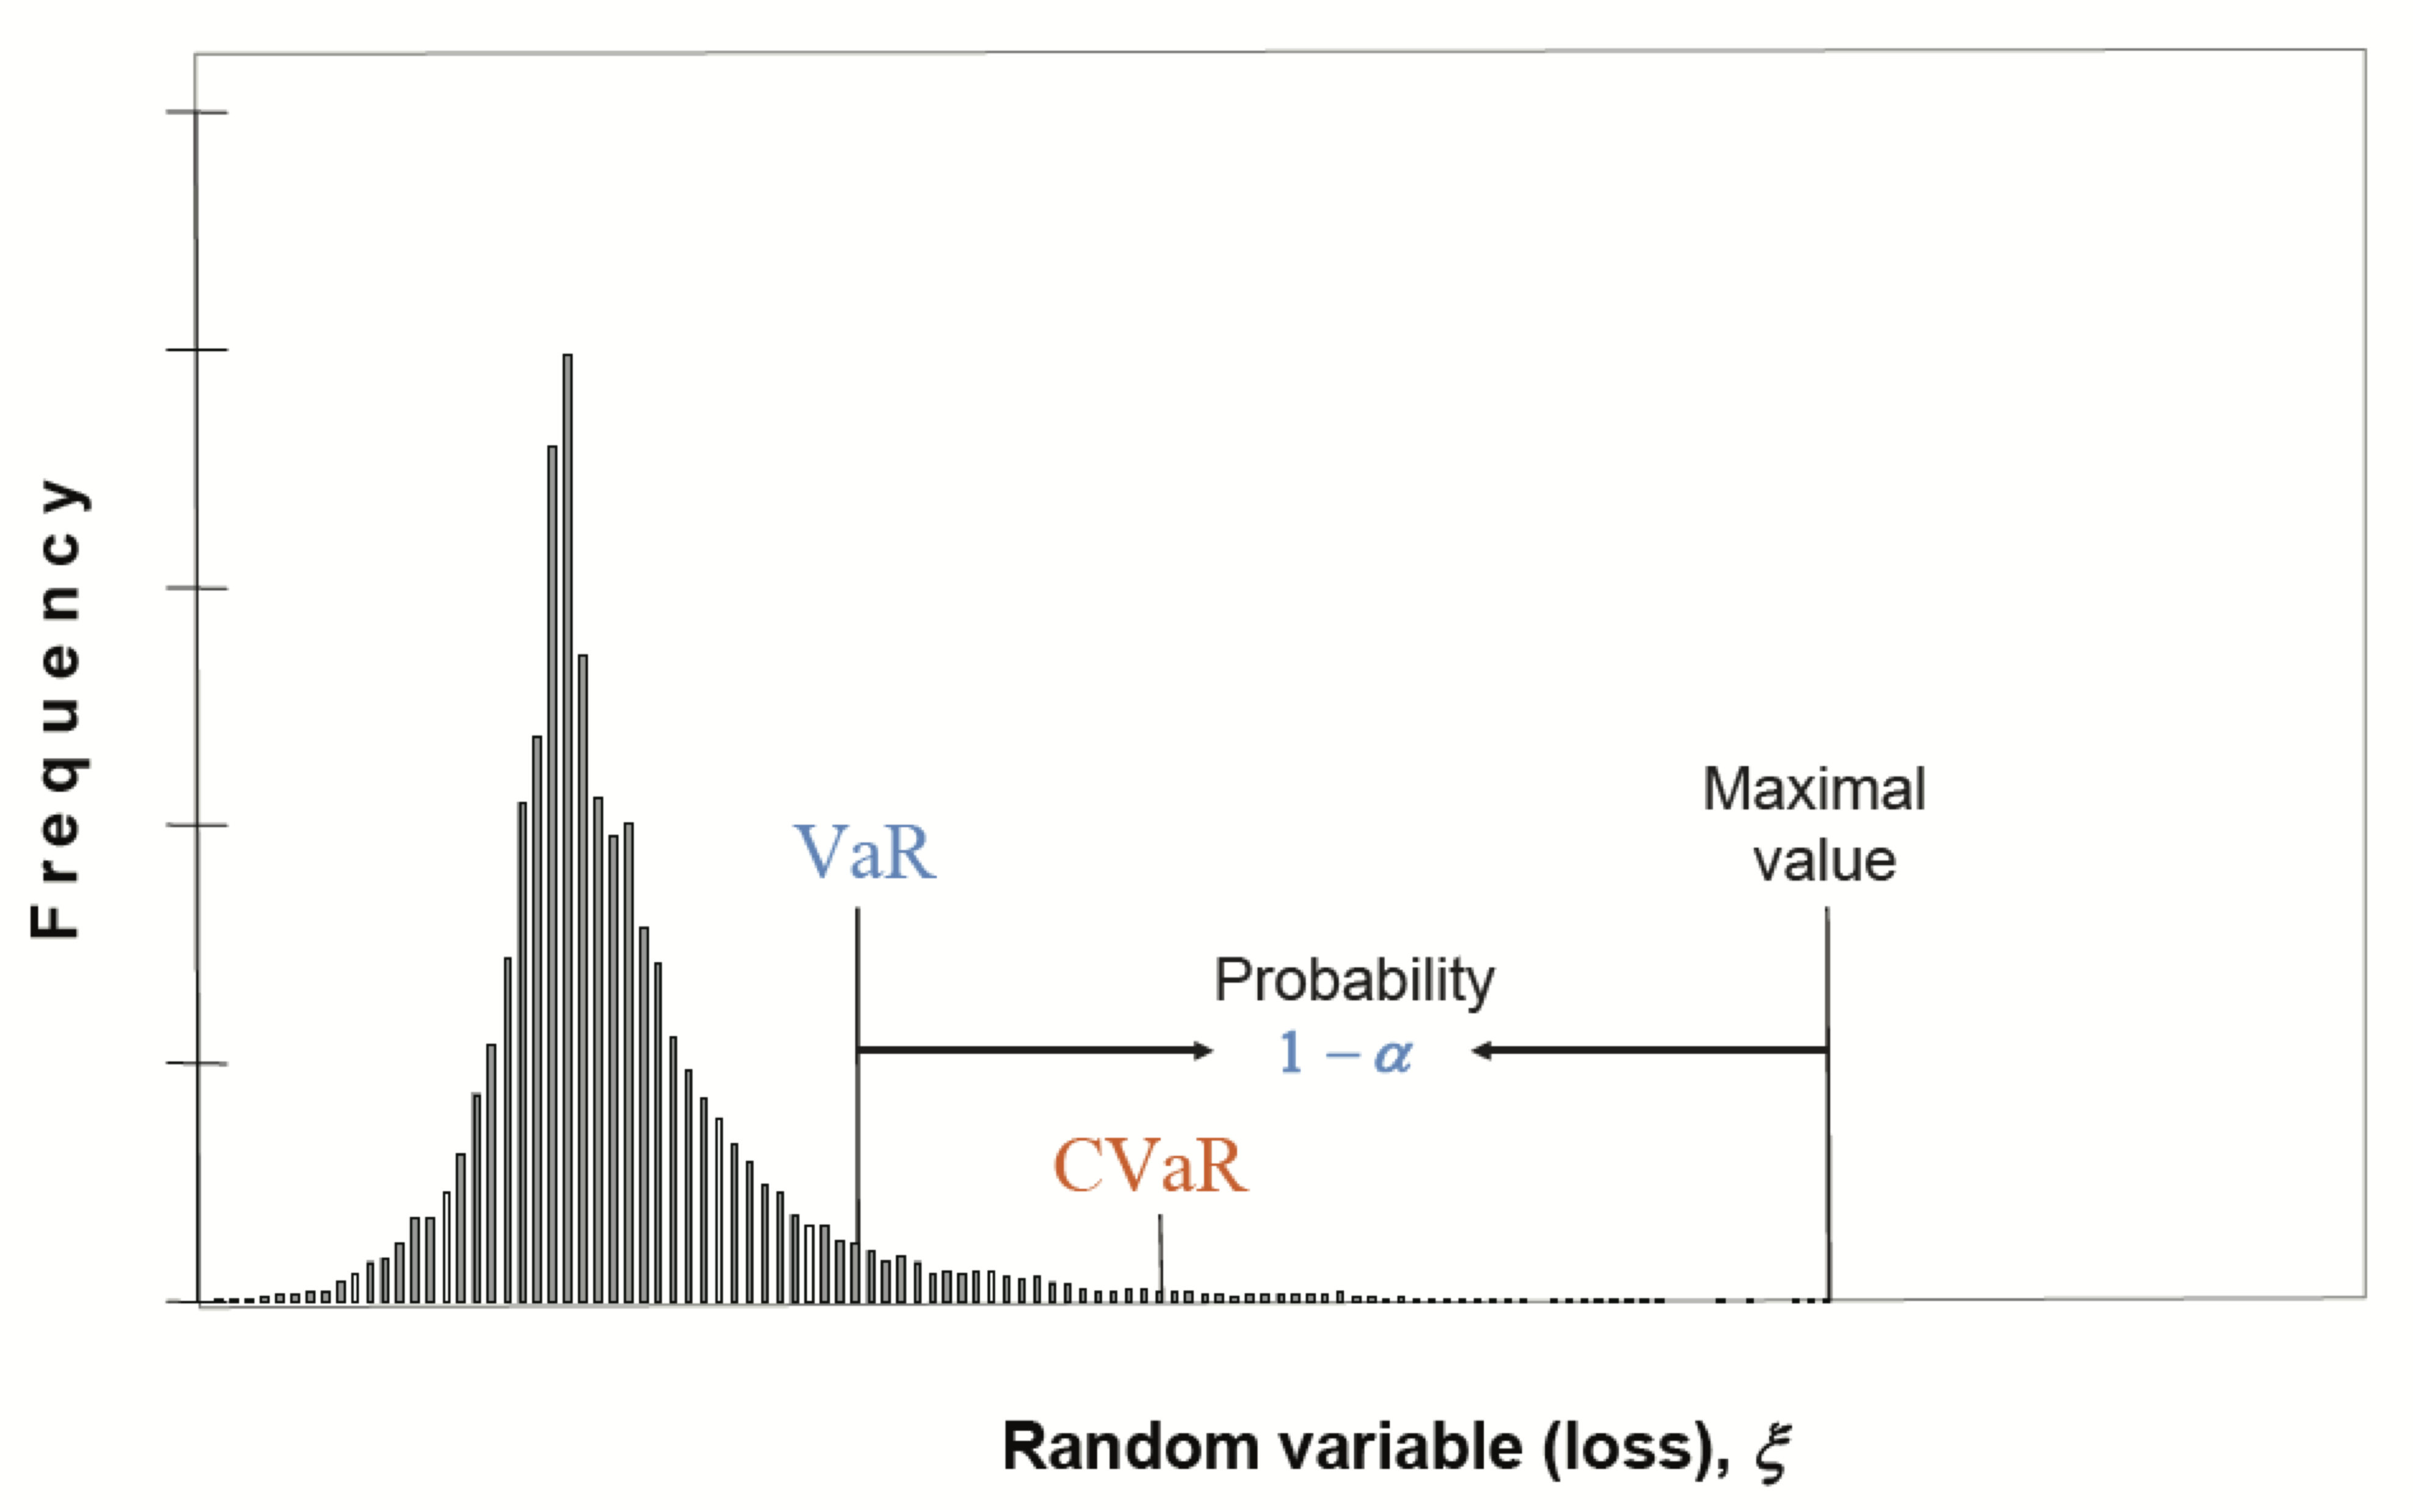
Portfolio Optimization with CVaR - My Notes

Conditional Value at Risk (CVaR) Portfolio Optimization - MATLAB
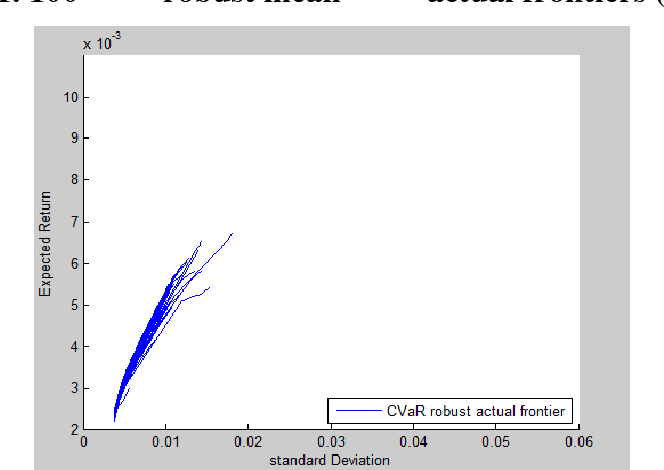
Figure 1 from CVaR Robust Mean-CVaR Portfolio Optimization | Semantic ...

Matlab Portfolio Optimization Guide | PDF | Mathematical Optimization ...

포트폴리오 최적화 이론: CVaR Based Portfolio Optimization : 네이버 블로그

(PDF) CVaR Robust Mean-CVaR Portfolio Optimization
Building and Extending Portfolio Optimization Models with MATLAB - File ...
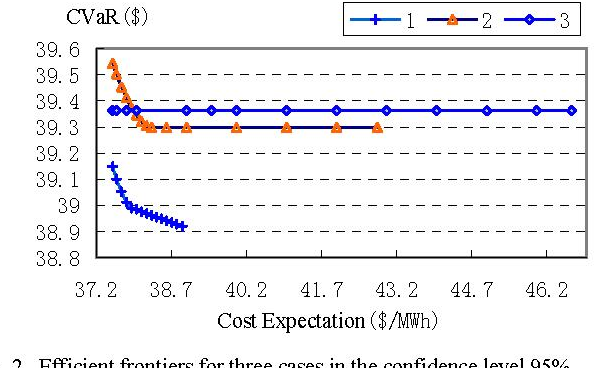
Figure 2 from A Novel CVaR Based Portfolio Optimization Model for LDC ...
Advertisement Space (336x280)

Analyzing Investment Strategies with CVaR Portfolio Optimization in ...

Building and Extending Portfolio Optimization Models with MATLAB - File ...

CVaR portfolio optimization benchmark problems in Python. Most ...

Portfolio Optimization CVaR | PDF | Value At Risk | Mathematical ...
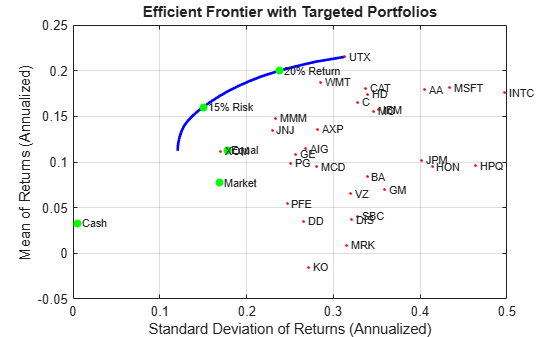
Portfolio Optimization Examples Using Financial Toolbox - MATLAB & Simulink
(PDF) CVaR Portfolio Optimization Model Based on Bee-Swarm Genetic ...

CVaR relaxation for chance constrained portfolio optimization. Lines ...

The convergence procedure of mean-CVaR optimization in portfolio ...

The convergence procedure of mean-CVaR optimization in portfolio ...

Exploring Tail Risk, CVaR, and Portfolio Optimization in Practice
Advertisement Space (336x280)

Framework of the personalized mean-CVaR portfolio optimization model ...
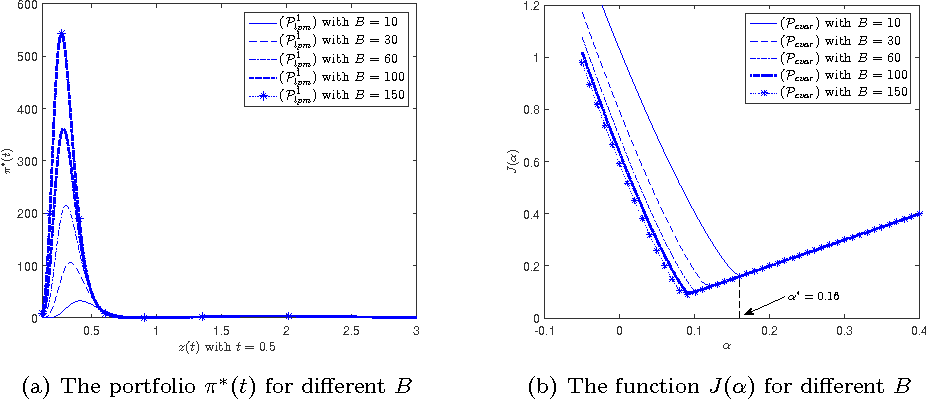
Figure 1 from Dynamic Mean-LPM and Mean-CVaR Portfolio Optimization in ...

Portfolio CVaR for 2 nd half 2003 – example of 3-component portfolio ...

Autonomous Sparse Mean-CVaR Portfolio Optimization | AI Research Paper ...
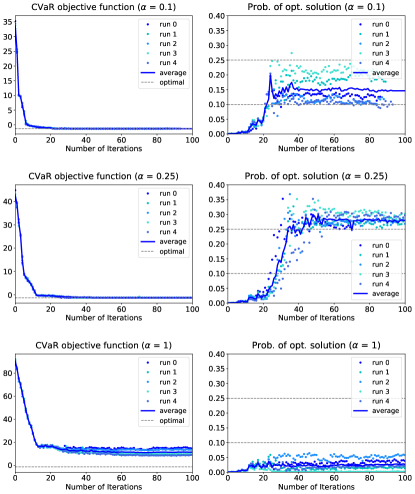
[1907.04769] Improving Variational Quantum Optimization using CVaR
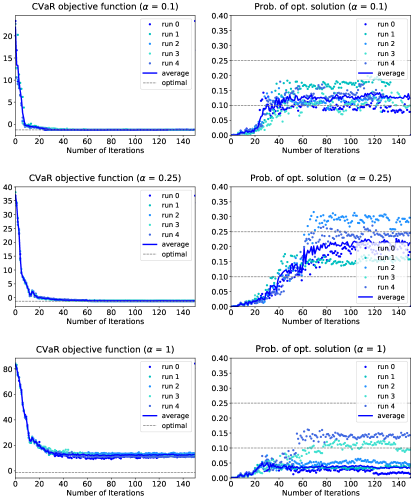
[1907.04769] Improving Variational Quantum Optimization using CVaR