
Implementing A Quantlib Pricing Engine From First Principles

Implementing a QuantLib Pricing Engine – From First Principles

Implementing a QuantLib Pricing Engine – From First Principles
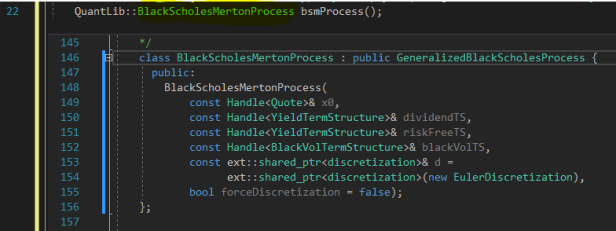
Implementing a QuantLib Pricing Engine – From First Principles

Implementing a QuantLib Pricing Engine – From First Principles

Implementing a QuantLib Pricing Engine – From First Principles
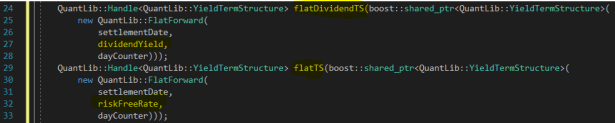
Implementing a QuantLib Pricing Engine – From First Principles

Implementing a QuantLib Pricing Engine – From First Principles

Implementing a QuantLib Pricing Engine – From First Principles
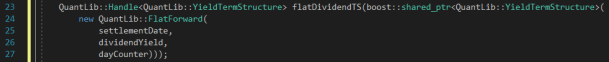
Implementing a QuantLib Pricing Engine – From First Principles
Implementing a QuantLib Pricing Engine – From First Principles
Advertisement Space (300x250)

Writing Your First QuantLib Program in C++ – From First Principles
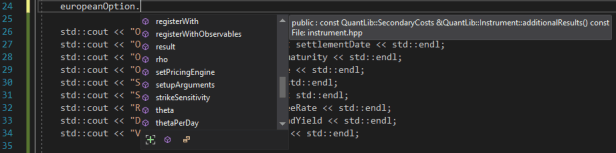
Writing Your First QuantLib Program in C++ – From First Principles
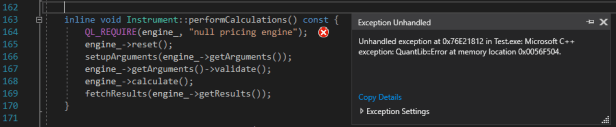
Writing Your First QuantLib Program in C++ – From First Principles

Writing Your First QuantLib Program in C++ – From First Principles
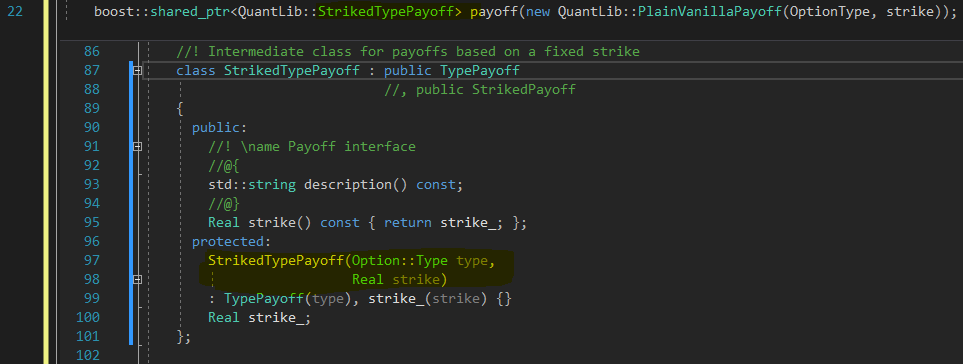
Writing Your First QuantLib Program in C++ – From First Principles

Building QuantLib in VS2022 64-bit – From First Principles
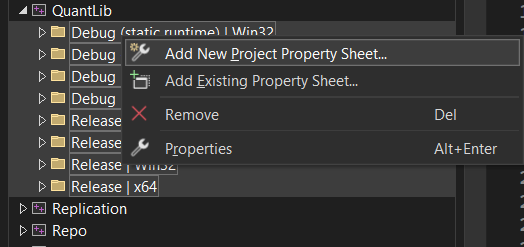
Building QuantLib in VS2022 64-bit – From First Principles

Building QuantLib in VS2017 – From First Principles
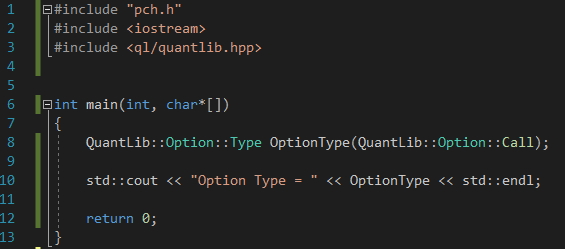
Writing Your First QuantLib Program in C++ – From First Principles
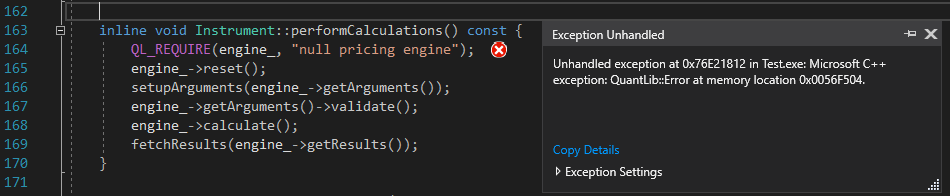
Writing Your First QuantLib Program in C++ – From First Principles
Advertisement Space (336x280)
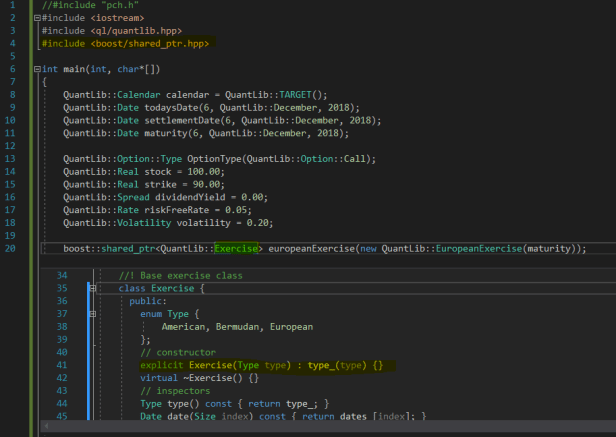
Writing Your First QuantLib Program in C++ – From First Principles
Chapter 2, part 3 of 4: Pricing engines — Implementing QuantLib
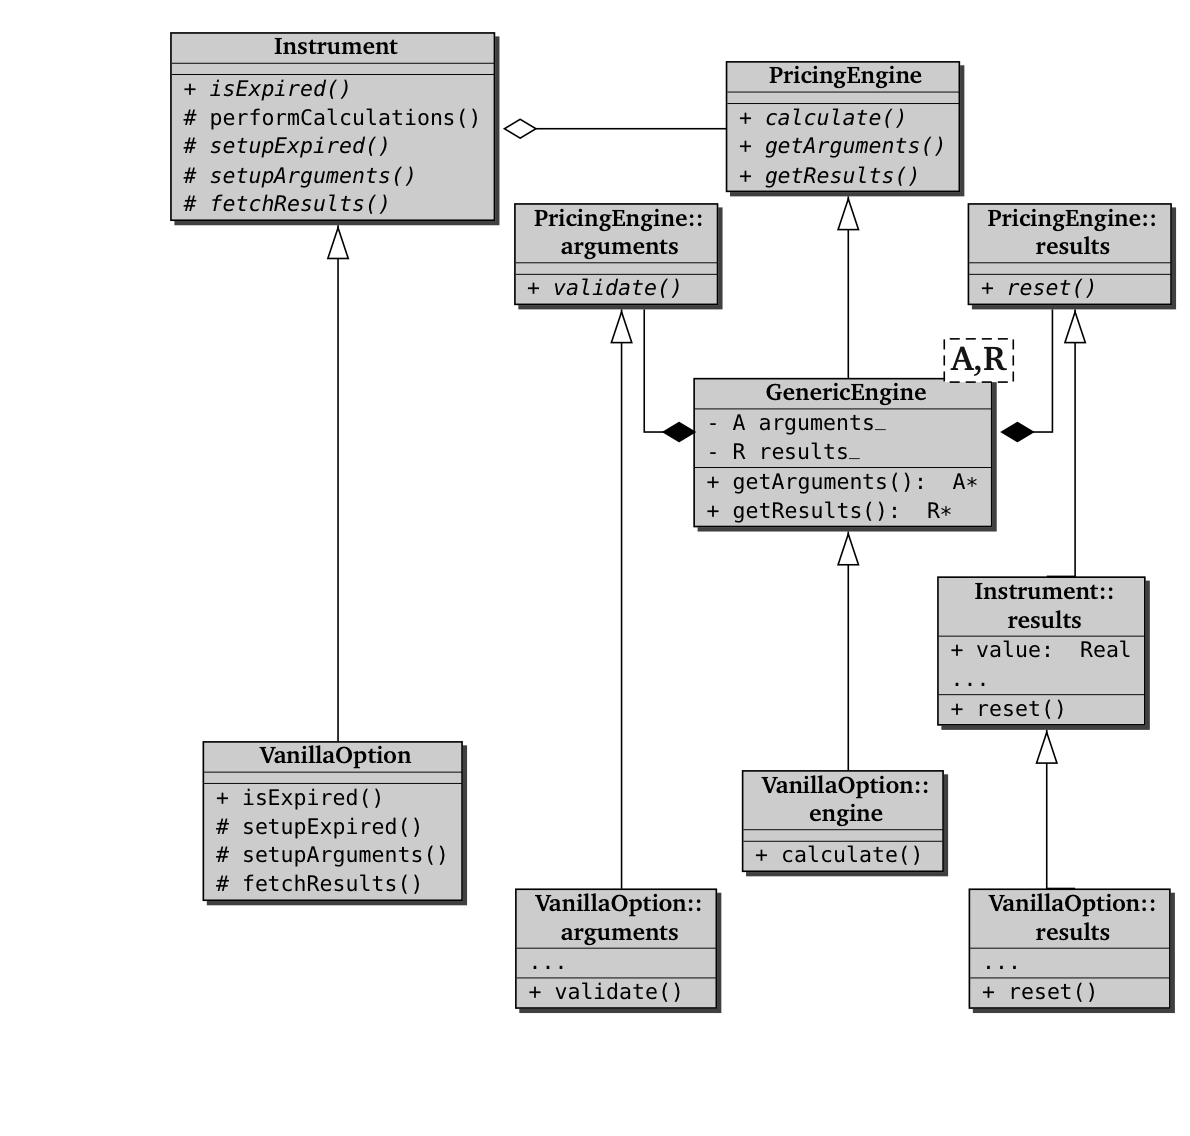
Chapter 2, part 3 of 4: Pricing engines — Implementing QuantLib
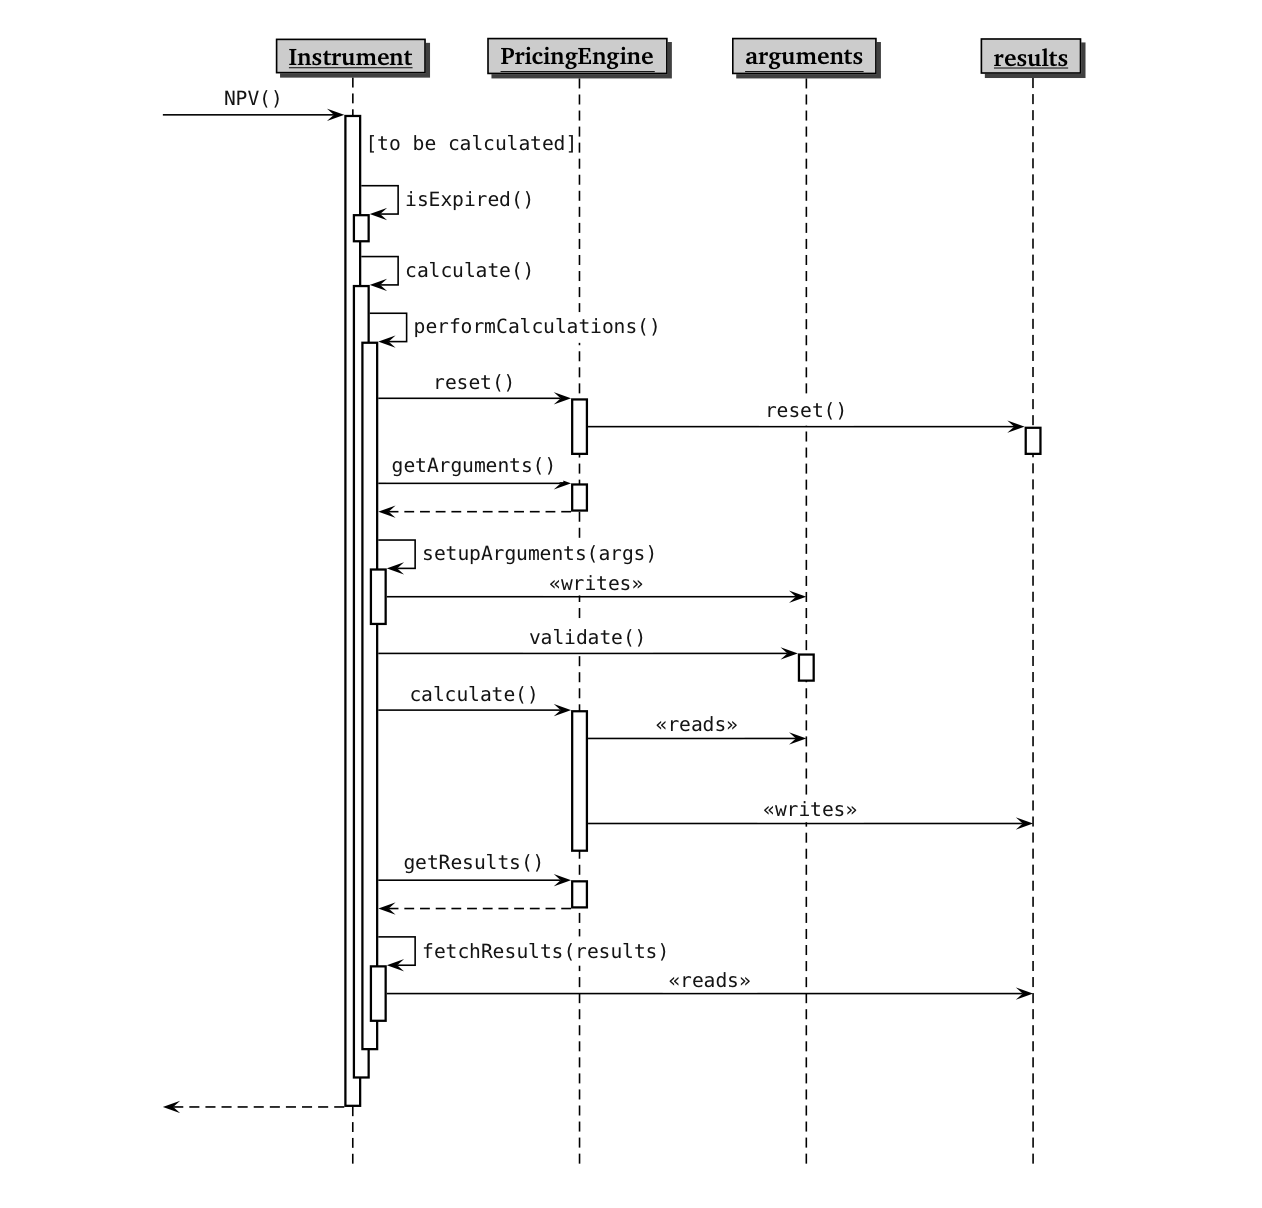
Chapter 2, part 3 of 4: Pricing engines — Implementing QuantLib
Chapter 2, part 3 of 4: Pricing engines — Implementing QuantLib
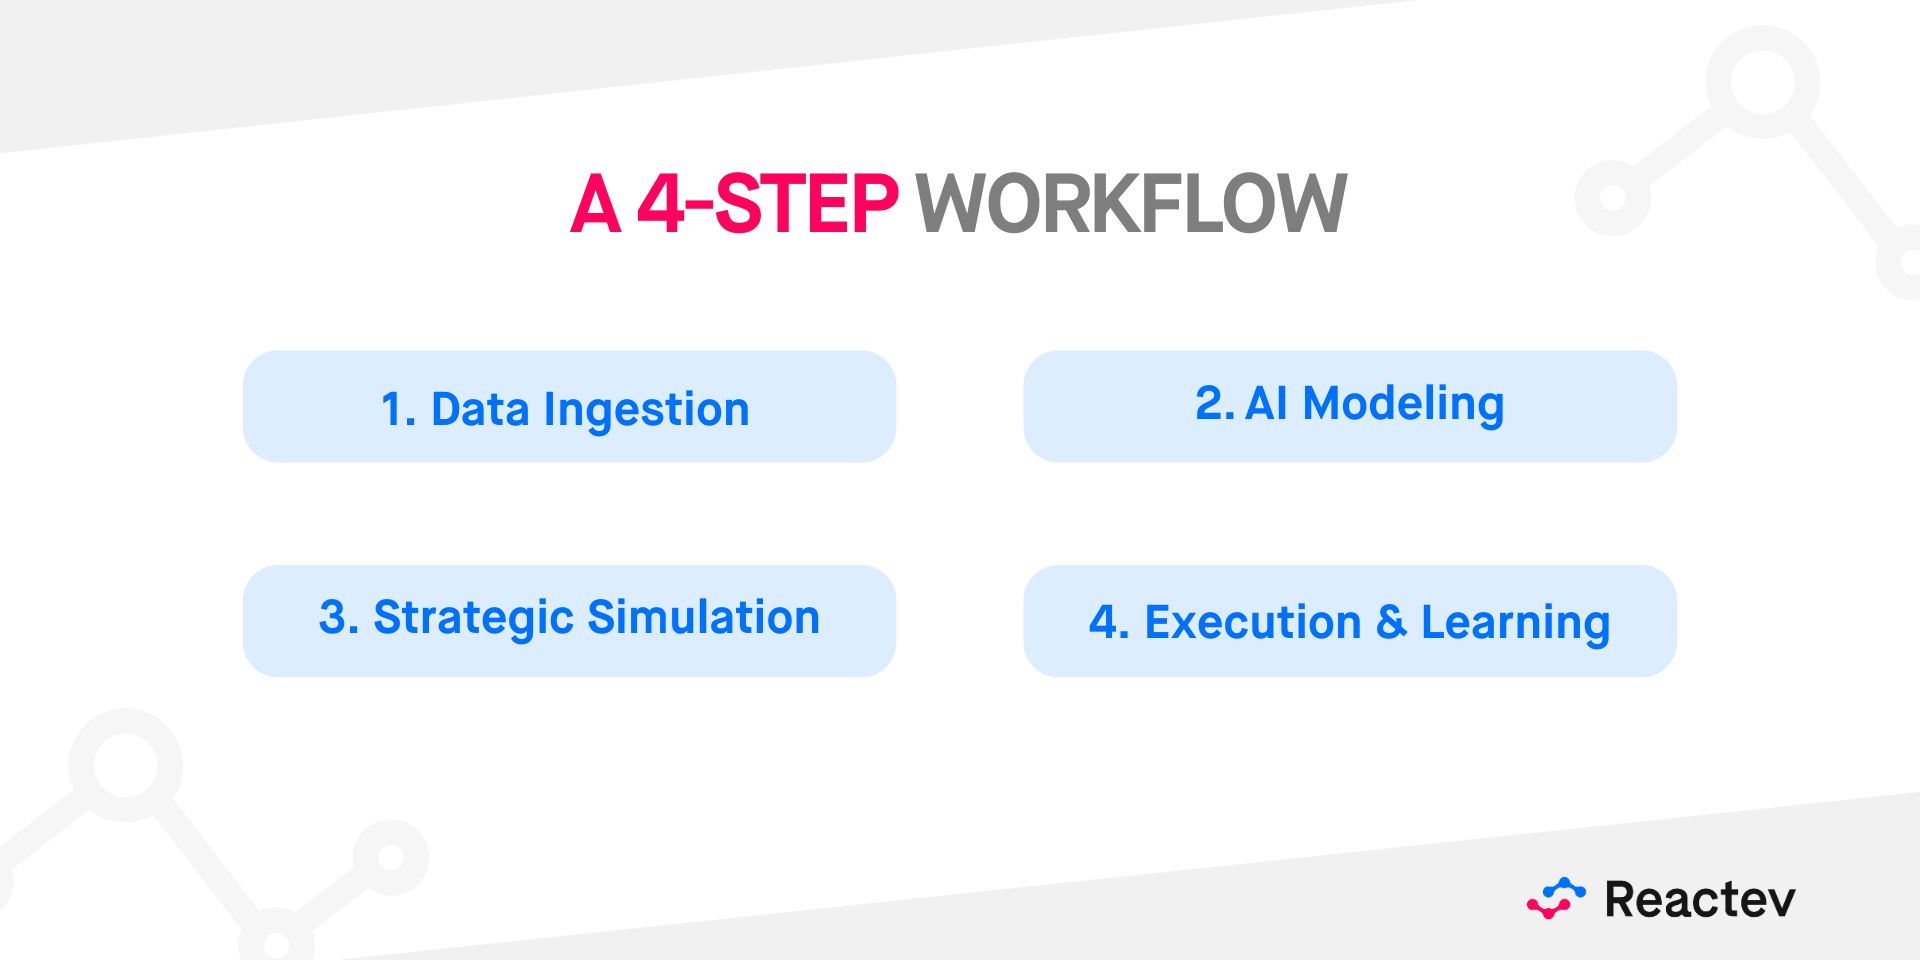
How an AI Pricing Engine Works: A Deep Dive for Business Leaders | Reactev
From First Principles
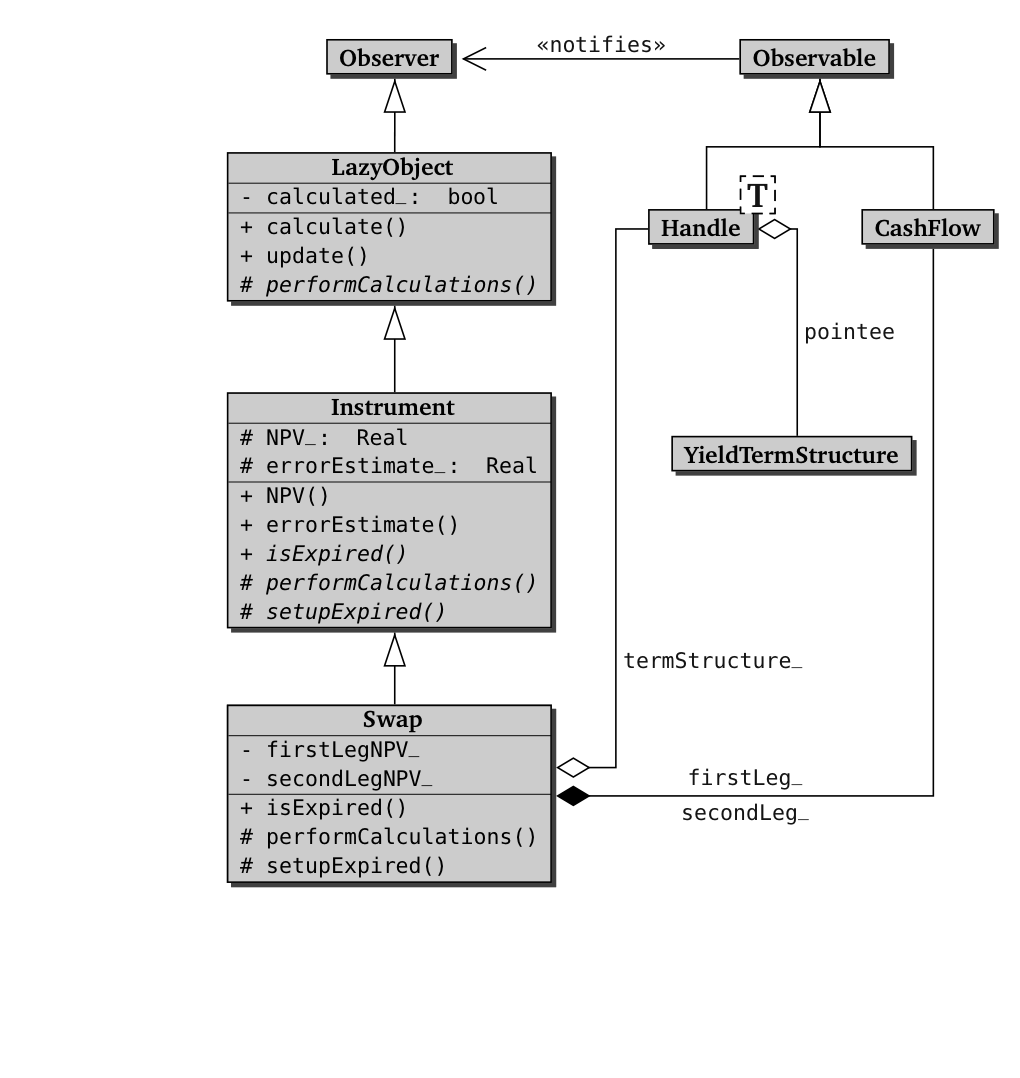
Chapter 2, part 2 of 4: Example — Implementing QuantLib

Pricing Credit Default Swap with QuantLib – Data Ninjago (Financial ...
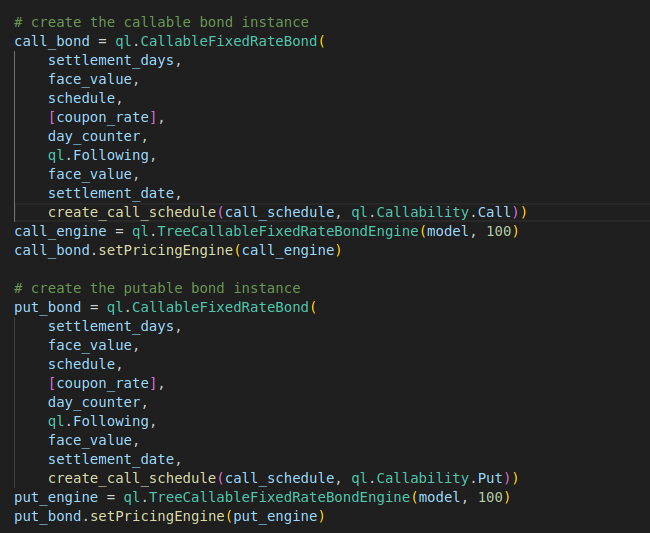
Pricing Callable and Putable Bonds with QuantLib – Data Ninjago ...
Advertisement Space (336x280)

Pricing Credit Default Swap with QuantLib – Data Ninjago (Financial ...

Examples from QuantLib
[PPT] - Pricing of Accreting Swaptions using QuantLib Dr. Andr Miemiec ...
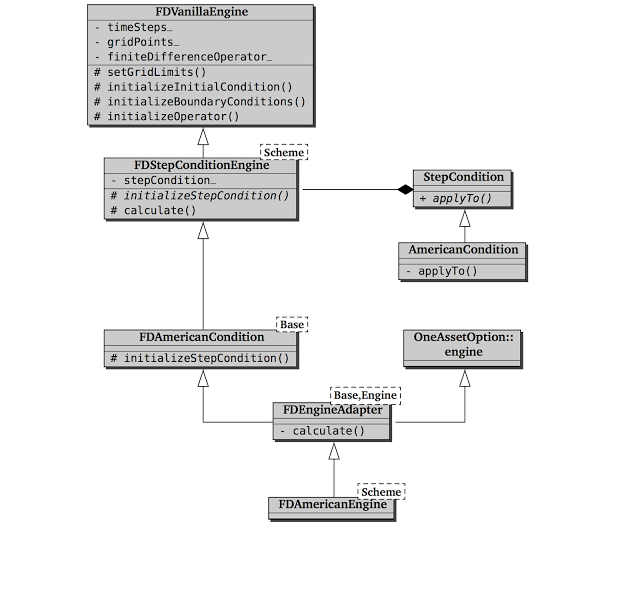
Chapter 8, part 6 of n: example, American option — Implementing QuantLib
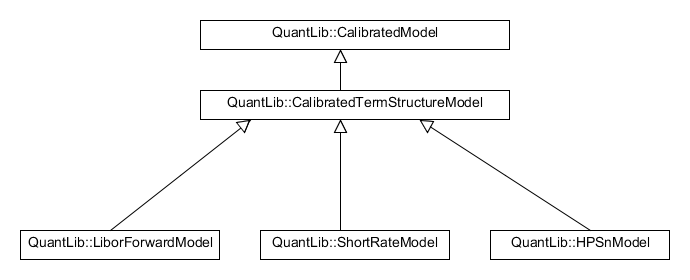
Implementing the HPSn term-structure model in QuantLib: a working plan
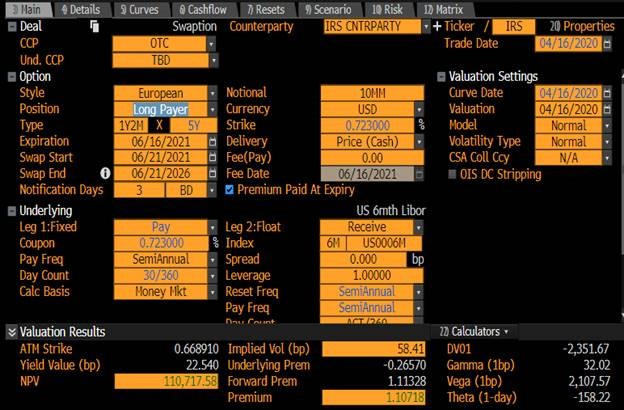
pricing - How to use quantlib Excel for valuation of european swaption ...