
Quantext Blackbondoptionengine Class Reference

QuantExt: BlackBondOptionEngine Class Reference

QuantExt: BlackCdsOptionEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference

QuantExt: BondBasket Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
Advertisement Space (300x250)

QuantExt: RiskParticipationAgreementTLock Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference

QuantExt: CompositeIndex Class Reference
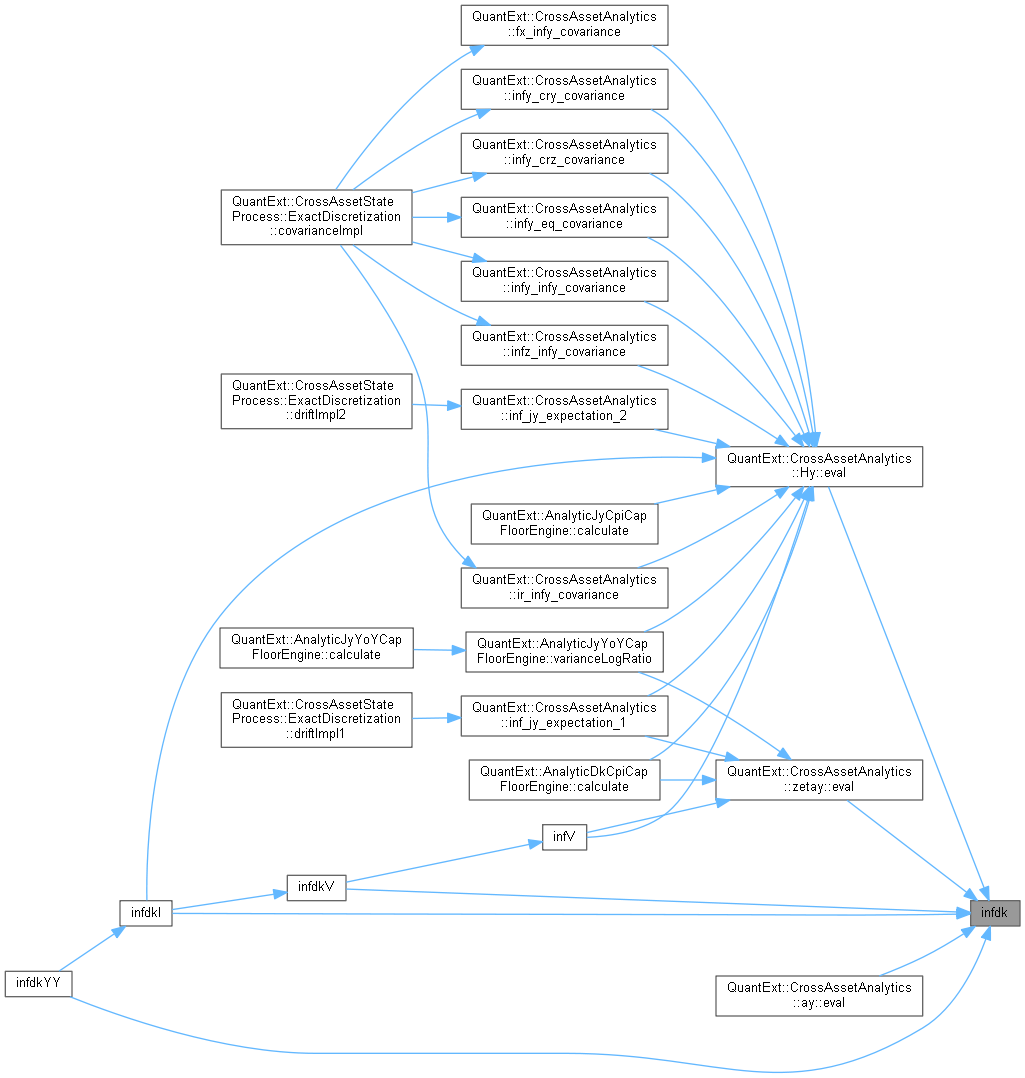
QuantExt: CrossAssetModel Class Reference

QuantExt: BondBasket Class Reference

QuantExt: OptionInterpolatorBase Class Reference
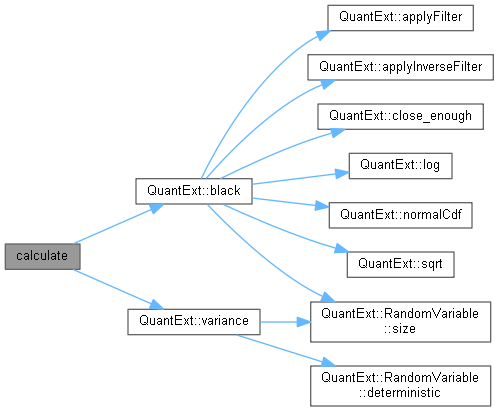
QuantExt: AnalyticEuropeanForwardEngine Class Reference
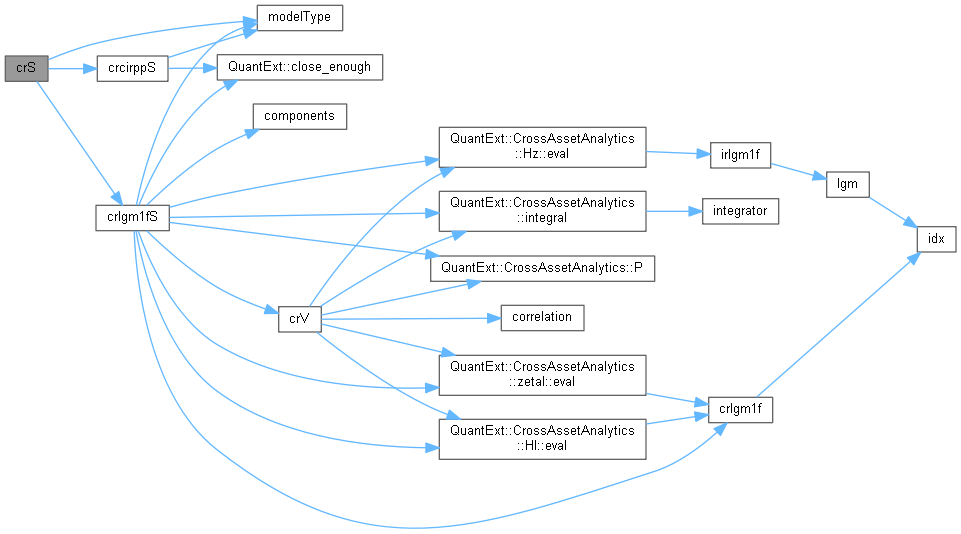
QuantExt: CrossAssetModel Class Reference

QuantExt: McMultiLegBaseEngine Class Reference
QuantLib: Bond::Price Class Reference
Advertisement Space (336x280)
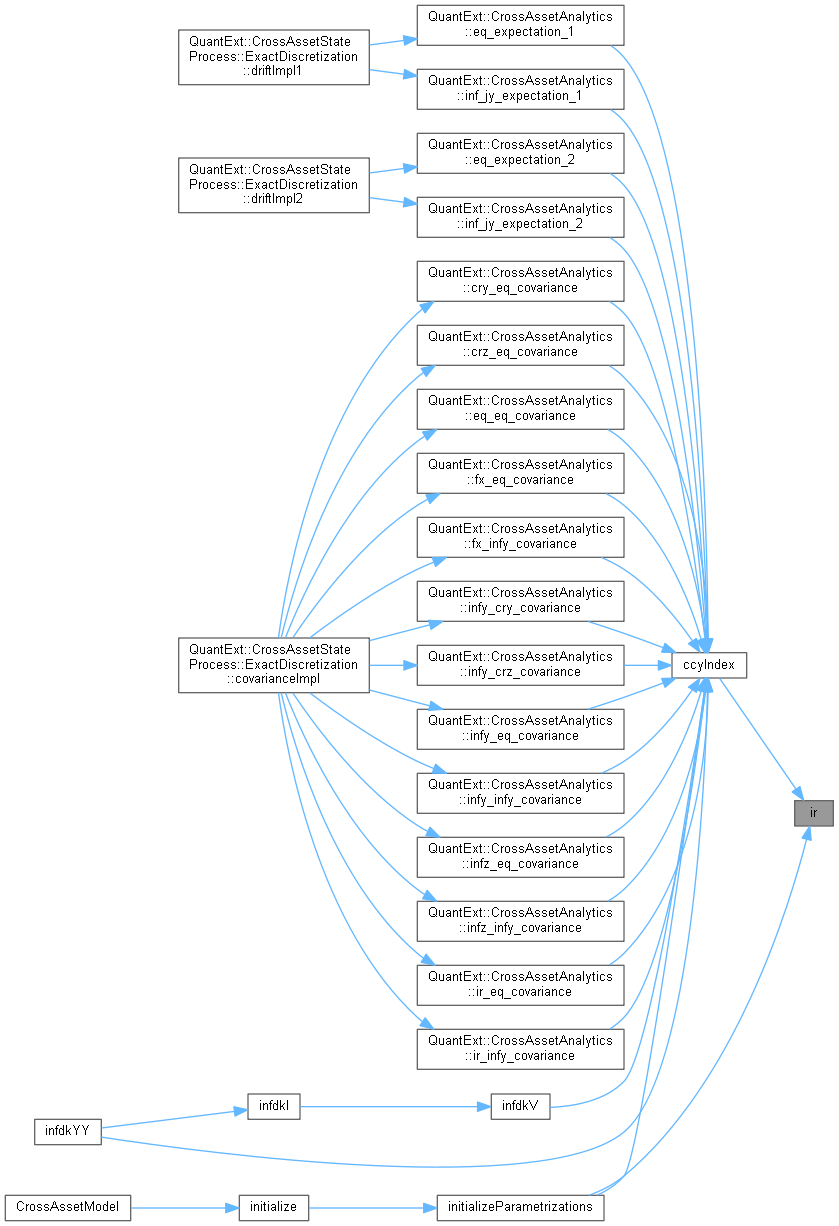
QuantExt: CrossAssetModel Class Reference
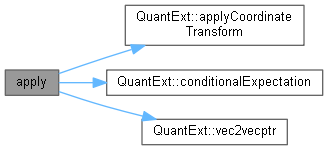
QuantExt: McMultiLegBaseEngine::RegressionModel Class Reference
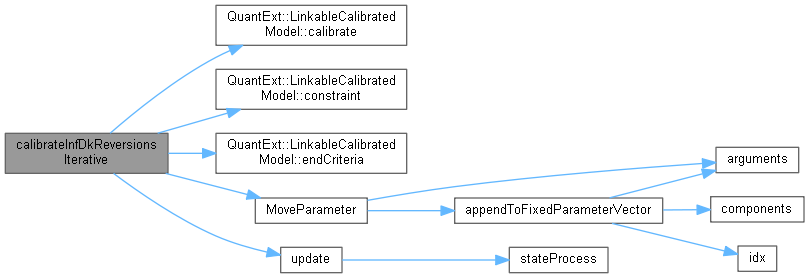
QuantExt: CrossAssetModel Class Reference

QuantExt: McMultiLegBaseEngine Class Reference
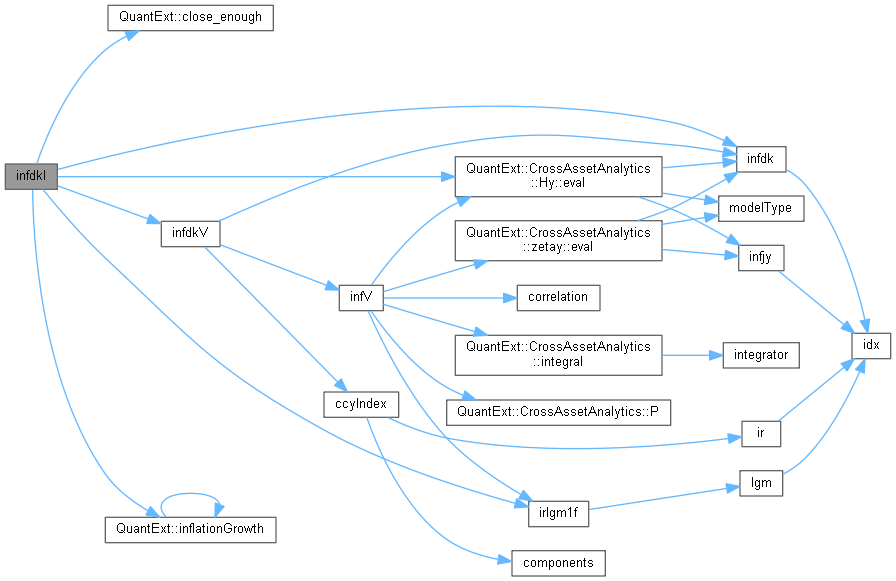
QuantExt: CrossAssetModel Class Reference

QuantExt: DepositEngine Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference

QuantExt: NumericLgmSwaptionEngine Class Reference

QuantExt: McMultiLegBaseEngine Class Reference
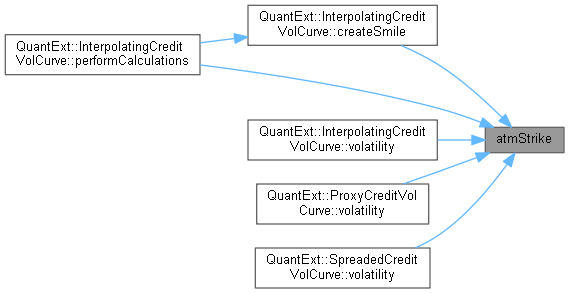
QuantExt: CreditVolCurve Class Reference
Advertisement Space (336x280)

QuantExt: NumericLgmSwaptionEngine Class Reference
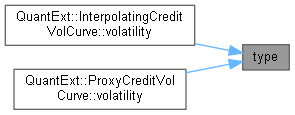
QuantExt: CreditVolCurve Class Reference
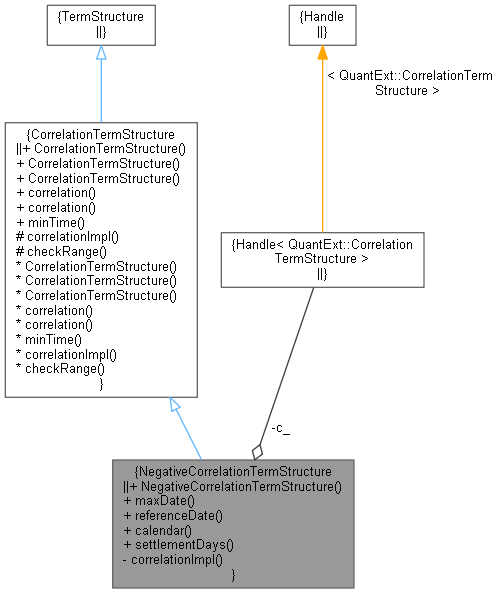
QuantExt: NegativeCorrelationTermStructure Class Reference
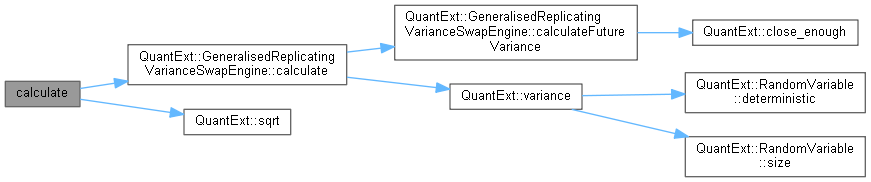
QuantExt: VolatilityFromVarianceSwapEngine Class Reference

QuantExt: McLgmSwapEngine Class Reference
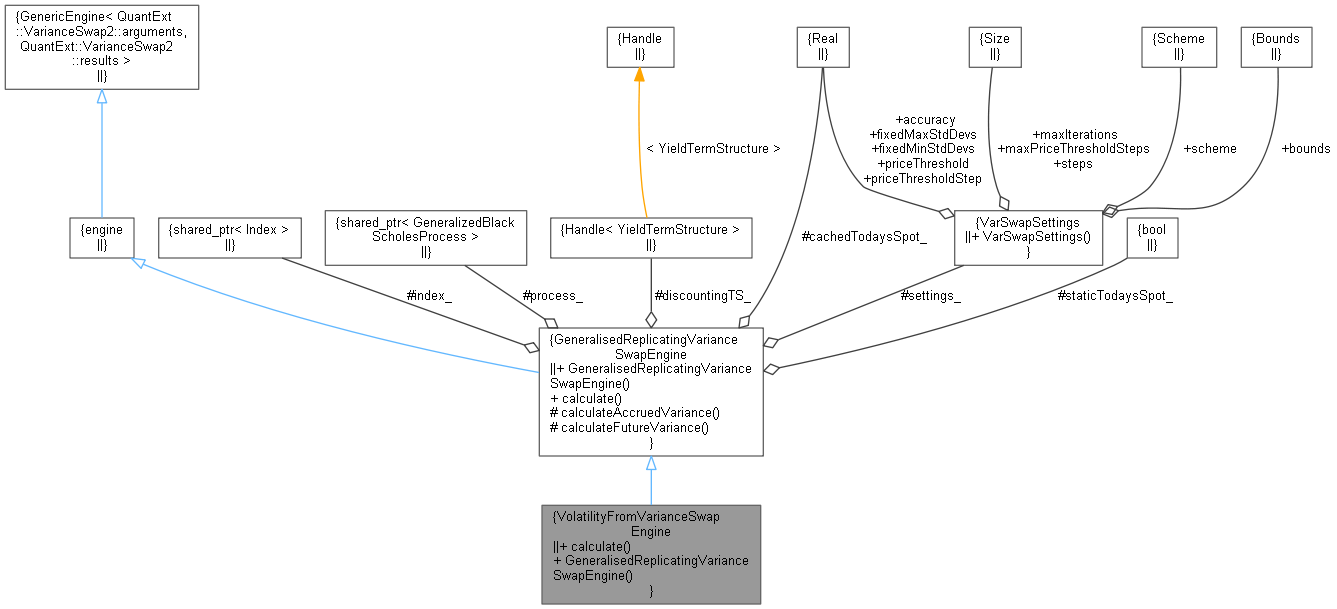
QuantExt: VolatilityFromVarianceSwapEngine Class Reference