
Quantext Computeframeworkregistry Class Reference

QuantExt: ComputeFrameworkRegistry Class Reference

QuantExt: ComputeFrameworkRegistry Class Reference

QuantExt: BasicCpuFramework Class Reference
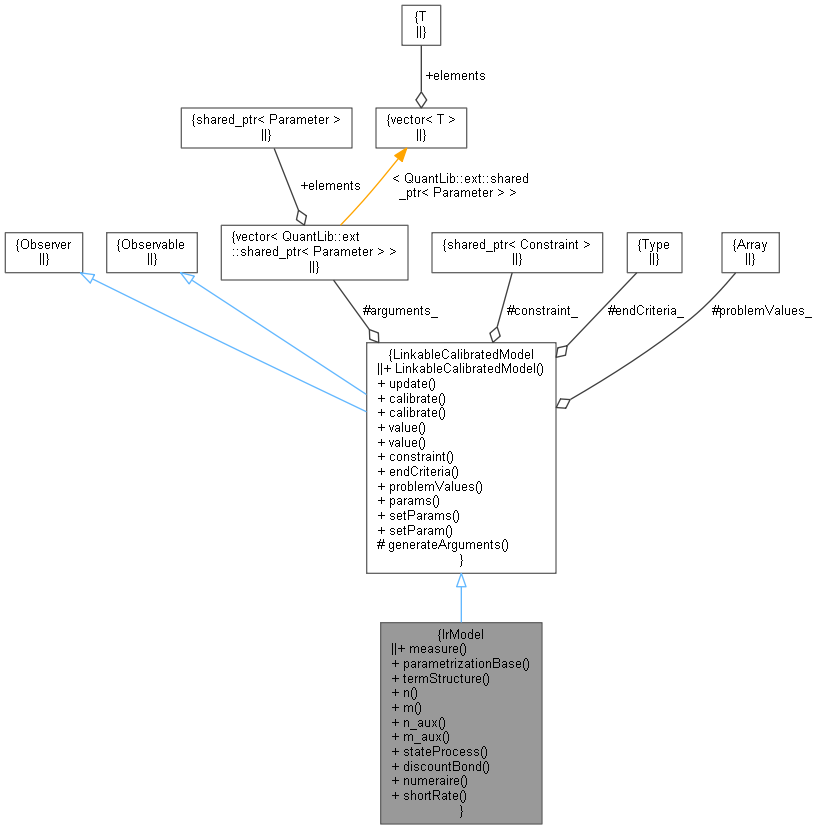
QuantExt: IrModel Class Reference

QuantExt: OvernightFallbackCurve Class Reference

QuantExt: RiskParticipationAgreementTLock Class Reference

QuantExt: CrossCcyFixFloatSwap Class Reference
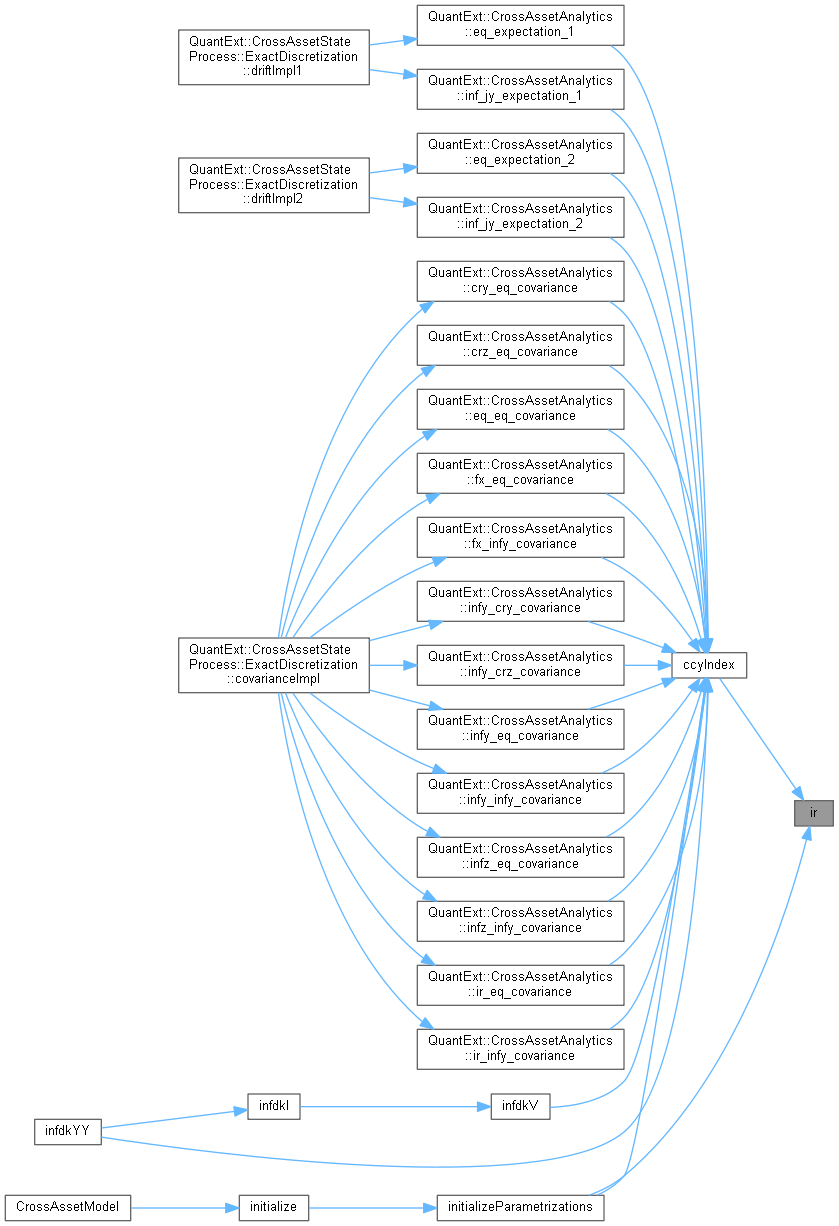
QuantExt: CrossAssetModel Class Reference

QuantExt: CompositeIndex Class Reference
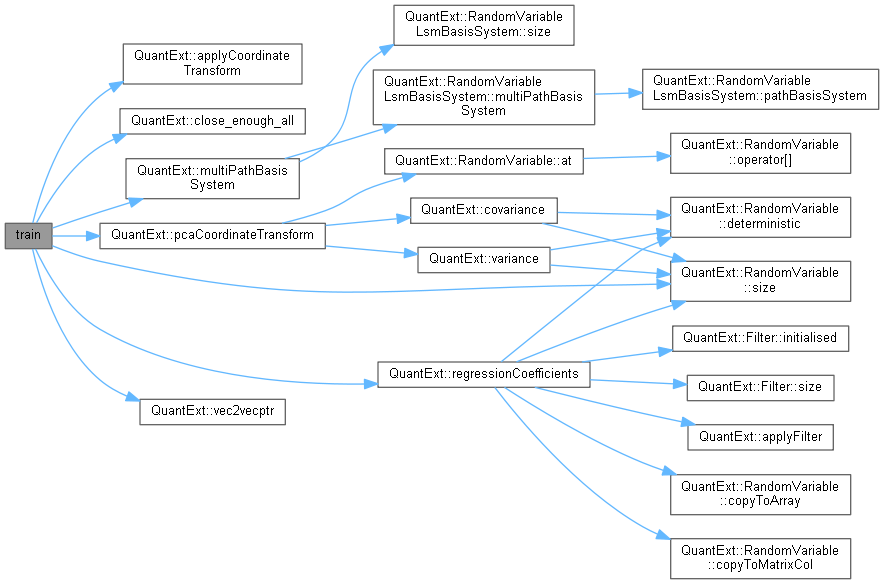
QuantExt: McMultiLegBaseEngine::RegressionModel Class Reference
Advertisement Space (300x250)
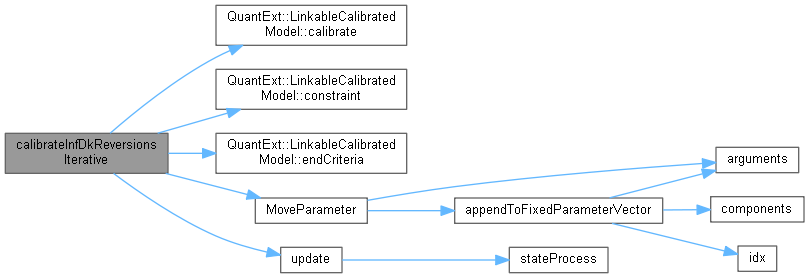
QuantExt: CrossAssetModel Class Reference
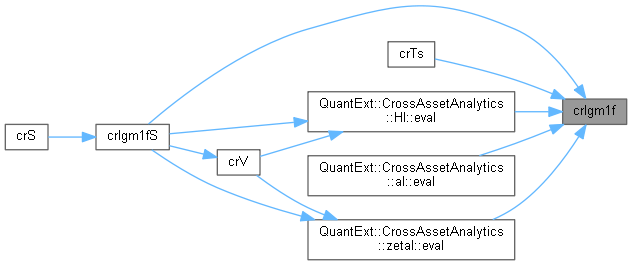
QuantExt: CrossAssetModel Class Reference
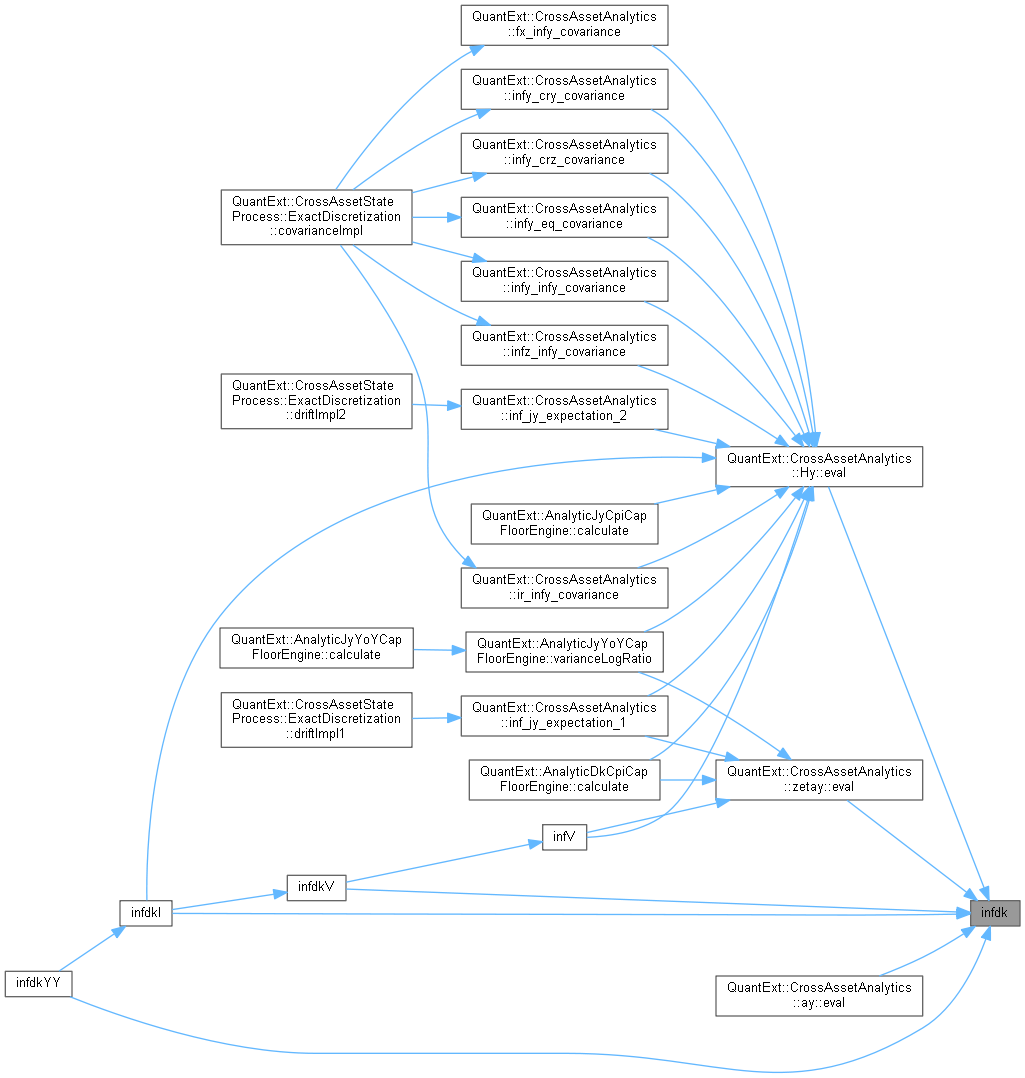
QuantExt: CrossAssetModel Class Reference

QuantExt: DiscreteDistribution Class Reference
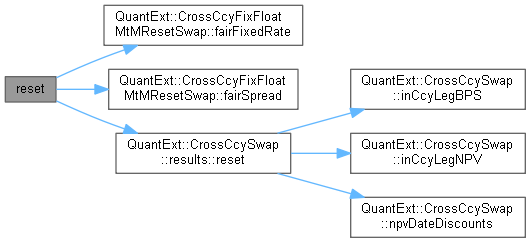
QuantExt: CrossCcyFixFloatMtMResetSwap::results Class Reference

QuantExt: NumericLgmSwaptionEngine Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
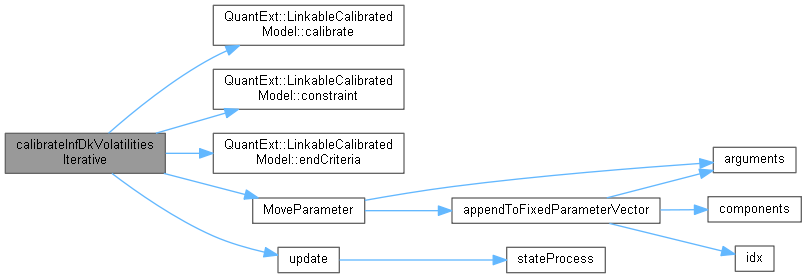
QuantExt: CrossAssetModel Class Reference
QuantExt: CrossAssetModel Class Reference

QuantExt: QuantExt Namespace Reference
Advertisement Space (336x280)
QuantExt: CrossAssetModel Class Reference

QuantExt: GenericSwaption::engine Class Reference
QuantExt: CrossAssetModel Class Reference

QuantExt: NumericLgmSwaptionEngine Class Reference

QuantExt: OptionInterpolatorBase Class Reference

QuantExt: HullWhiteBucketing Class Reference
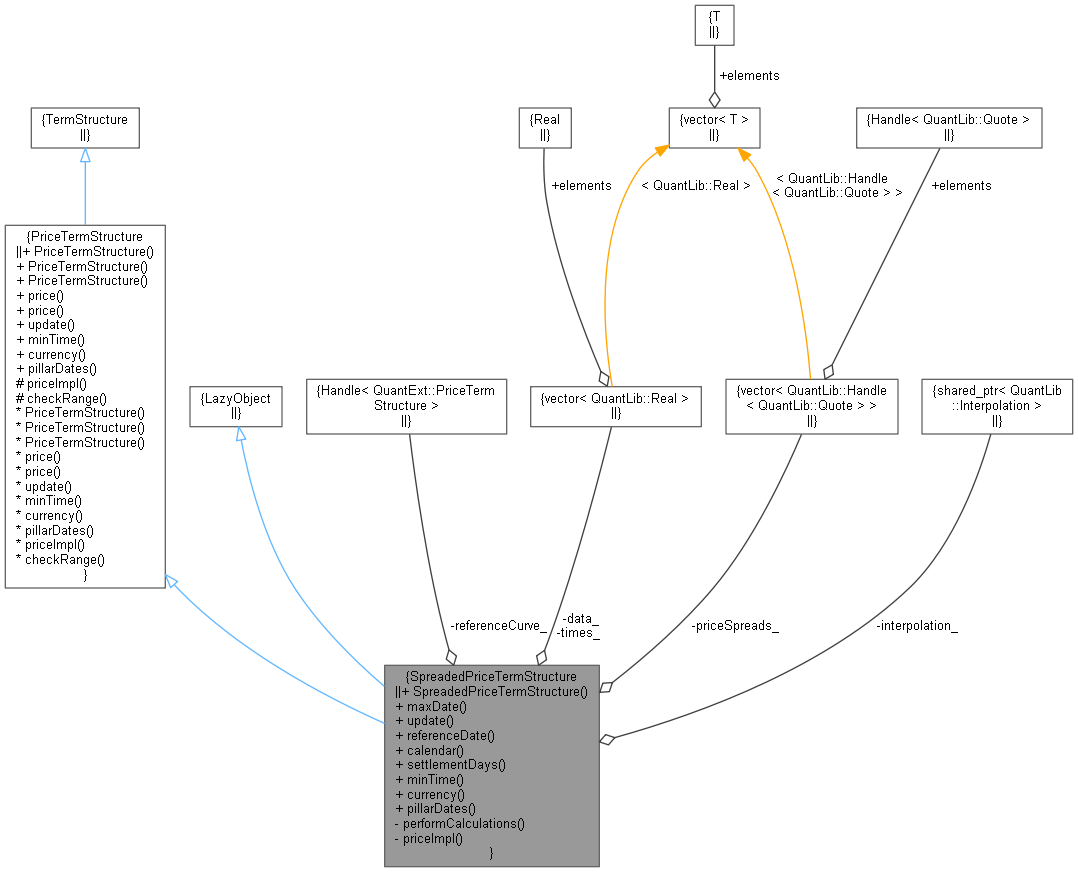
QuantExt: SpreadedPriceTermStructure Class Reference

QuantExt: CirppImpliedDefaultTermStructure Class Reference
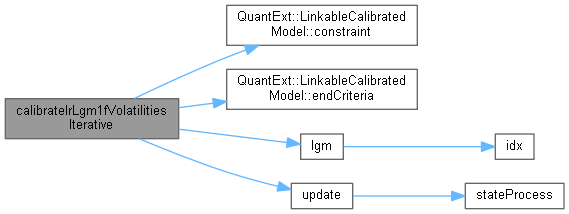
QuantExt: CrossAssetModel Class Reference

QuantExt: BasicCpuFramework Class Reference
Advertisement Space (336x280)
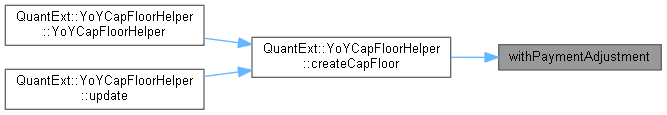
QuantExt: yoyInflationLeg Class Reference
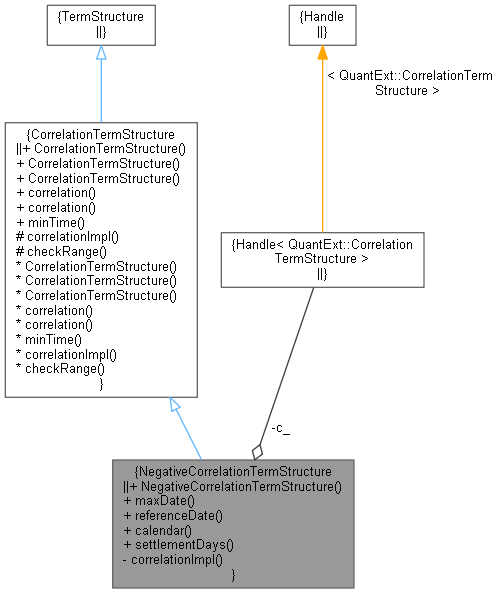
QuantExt: NegativeCorrelationTermStructure Class Reference
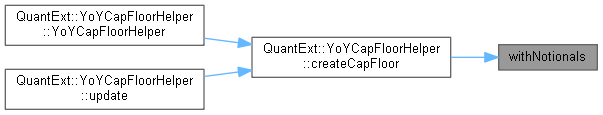
QuantExt: yoyInflationLeg Class Reference
QuantExt: yoyInflationLeg Class Reference
Lean: QuantConnect.Data.Fundamental.Fundamental Class Reference

QuantExt: RandomVariableLsmBasisSystem Class Reference