
Quantext Multipathgeneratorsobolbrownianbridge Class Reference
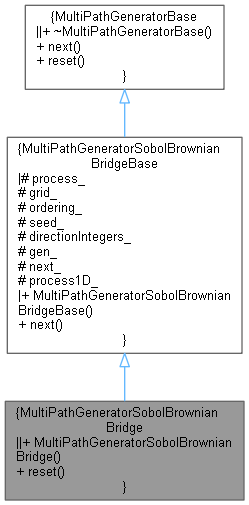
QuantExt: MultiPathGeneratorSobolBrownianBridge Class Reference
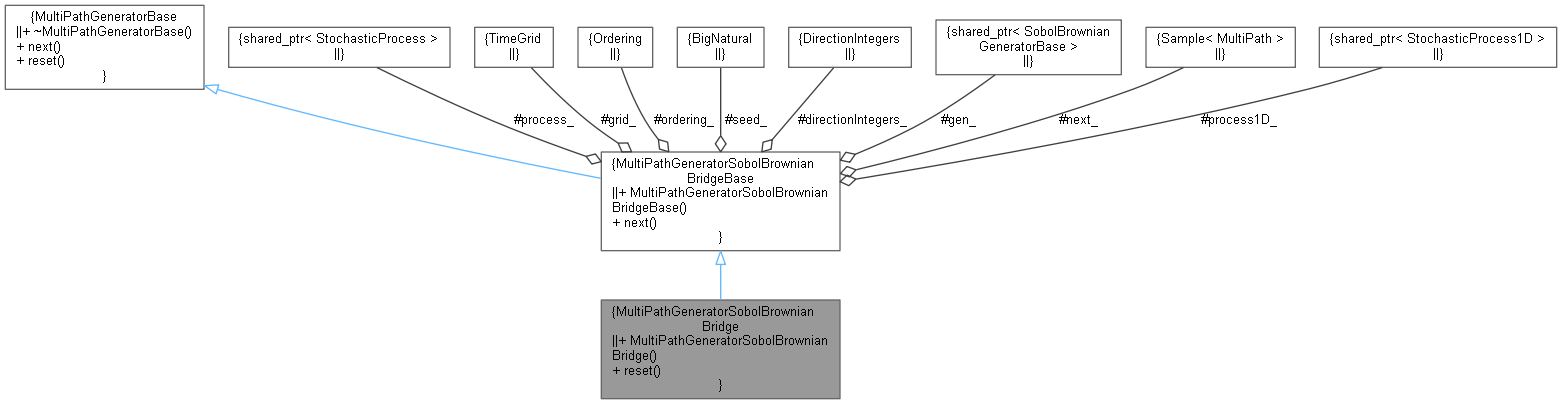
QuantExt: MultiPathGeneratorSobolBrownianBridge Class Reference
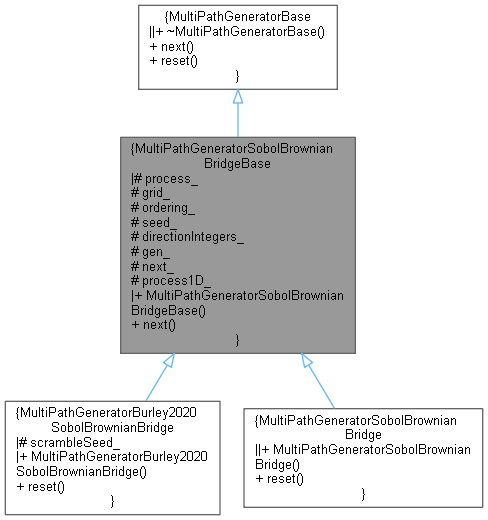
QuantExt: MultiPathGeneratorSobolBrownianBridgeBase Class Reference
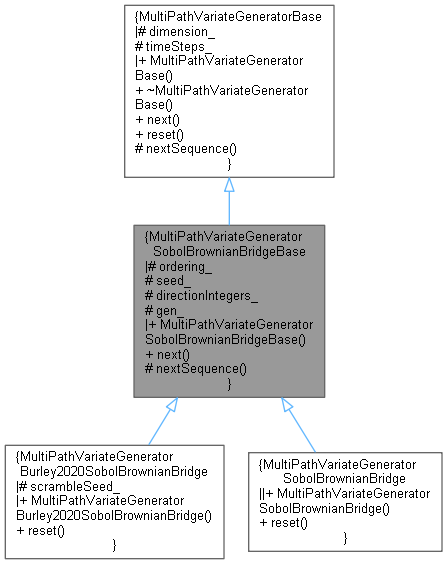
QuantExt: MultiPathVariateGeneratorSobolBrownianBridgeBase Class Reference
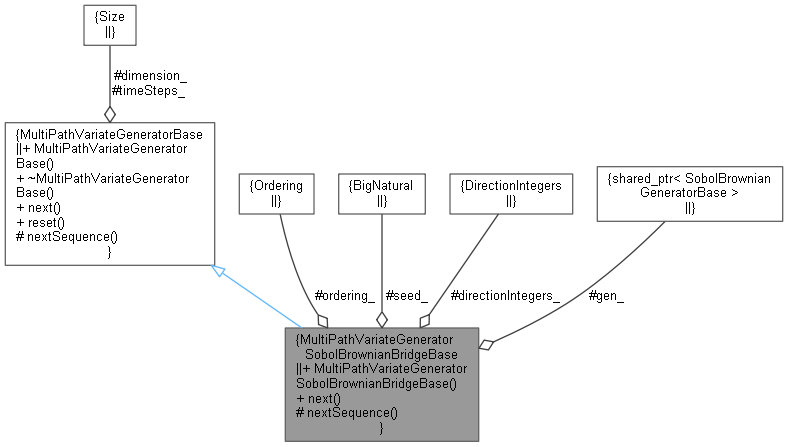
QuantExt: MultiPathVariateGeneratorSobolBrownianBridgeBase Class Reference
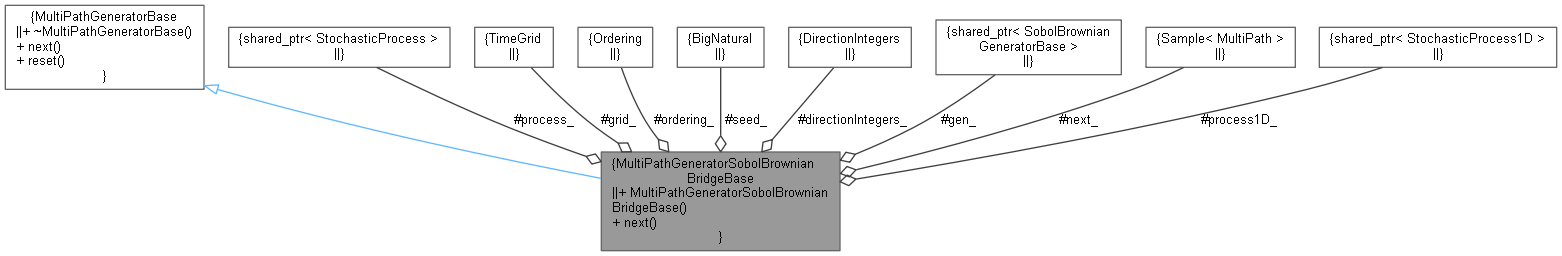
QuantExt: MultiPathGeneratorSobolBrownianBridgeBase Class Reference

QuantLib: Burley2020SobolBrownianGenerator Class Reference
QuantLib: Burley2020SobolBrownianBridgeRsg Class Reference

QuantLib: MultiPath Class Reference
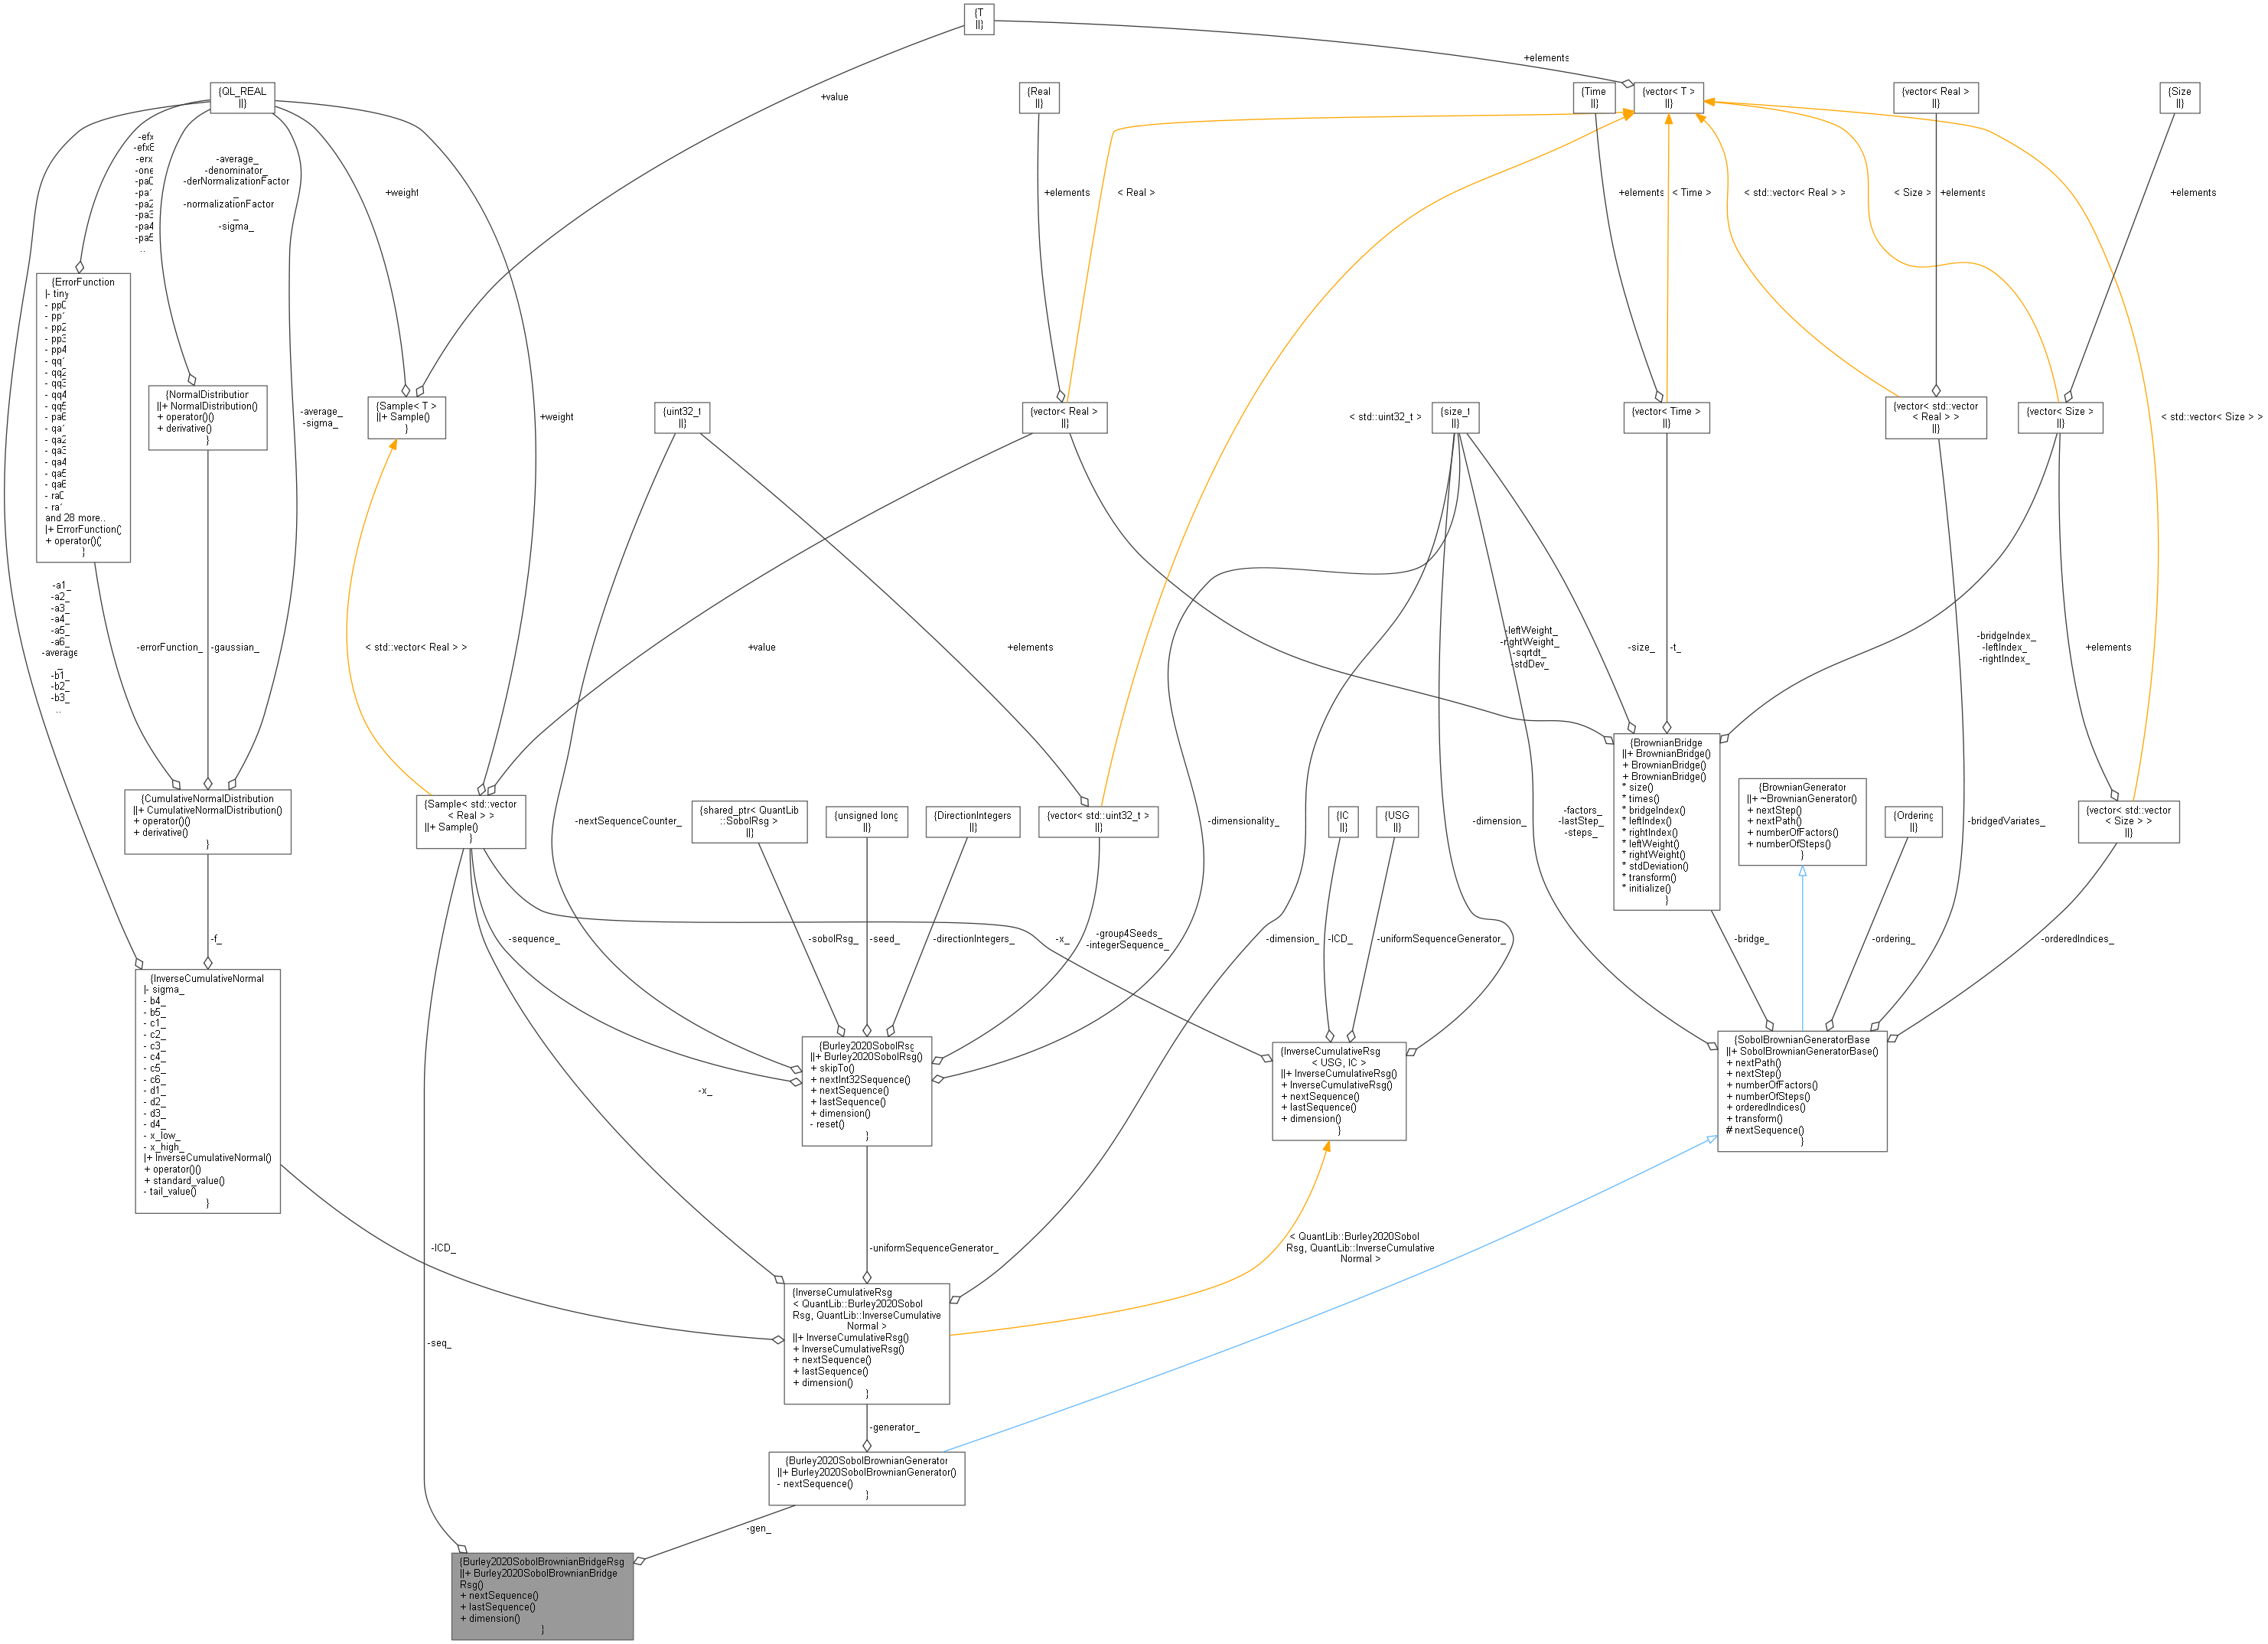
QuantLib: Burley2020SobolBrownianBridgeRsg Class Reference
Advertisement Space (300x250)

QuantLib: MultiPath Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
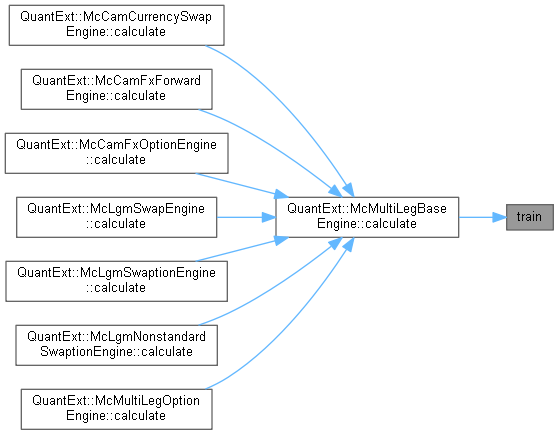
QuantExt: McMultiLegBaseEngine::RegressionModel Class Reference
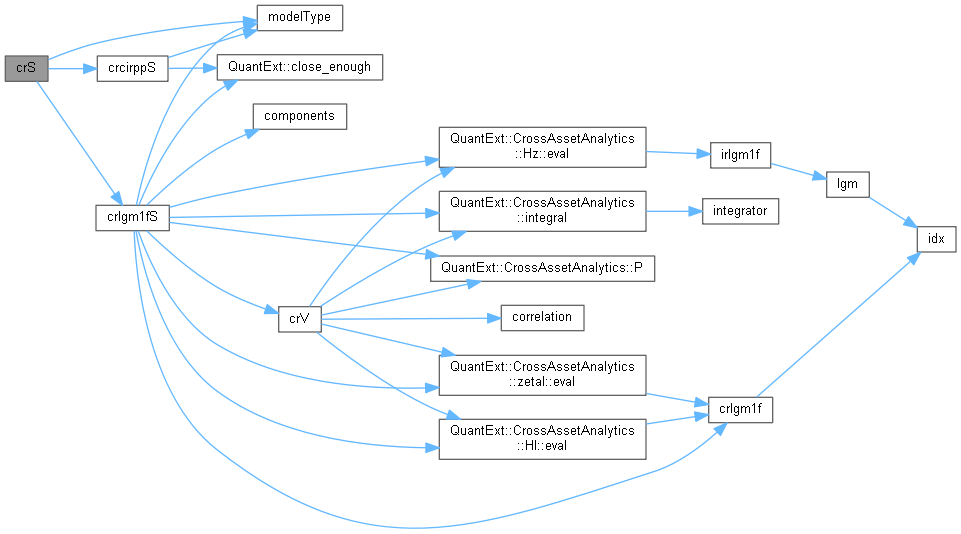
QuantExt: CrossAssetModel Class Reference
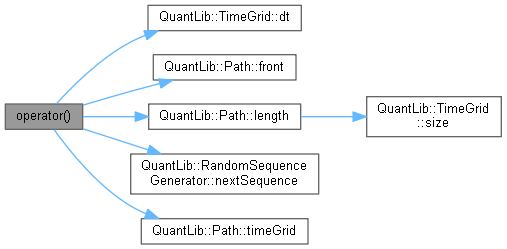
QuantLib: BarrierPathPricer Class Reference

QuantExt: DiscreteDistribution Class Reference

QuantExt: RandomVariableLsmBasisSystem Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference

QuantExt: GenericSwaption::engine Class Reference
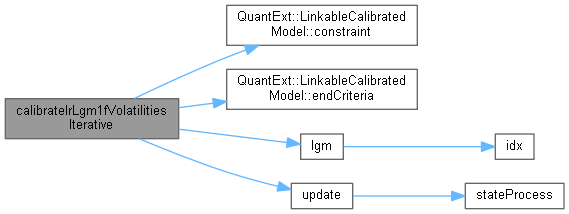
QuantExt: CrossAssetModel Class Reference
Advertisement Space (336x280)

QuantExt: DefaultLatentModel Class Template Reference
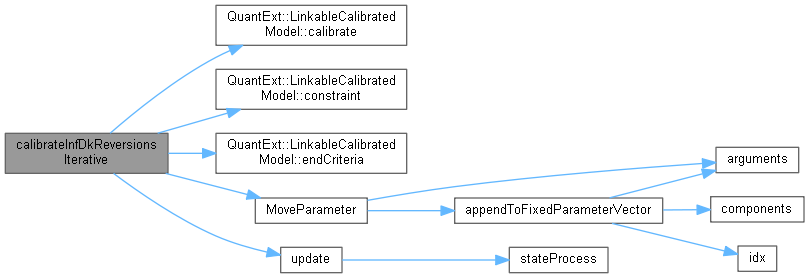
QuantExt: CrossAssetModel Class Reference

QuantExt: OptionInterpolatorBase Class Reference
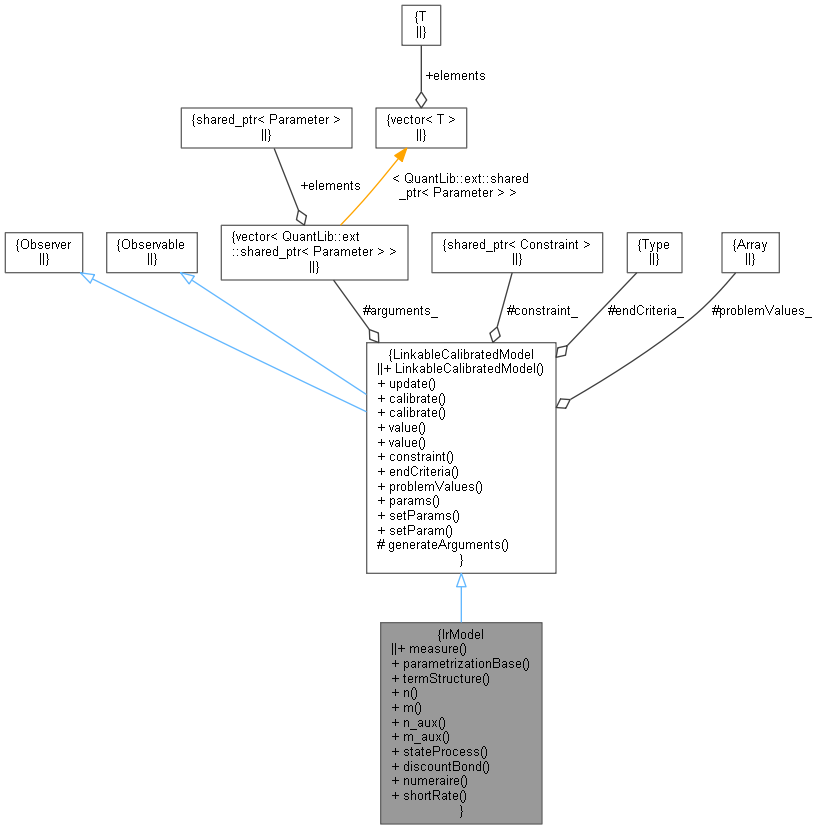
QuantExt: IrModel Class Reference
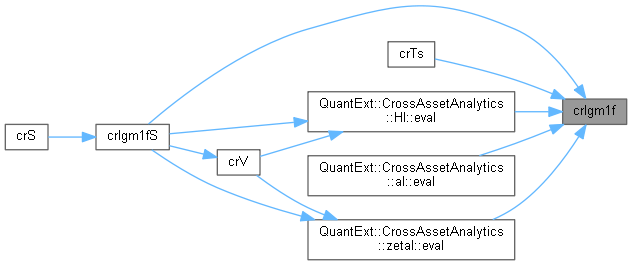
QuantExt: CrossAssetModel Class Reference
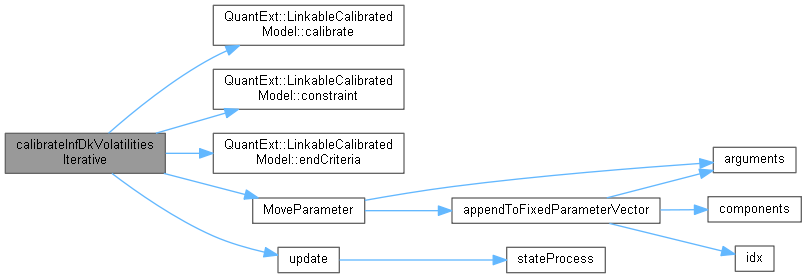
QuantExt: CrossAssetModel Class Reference

QuantExt: RiskParticipationAgreementTLock Class Reference
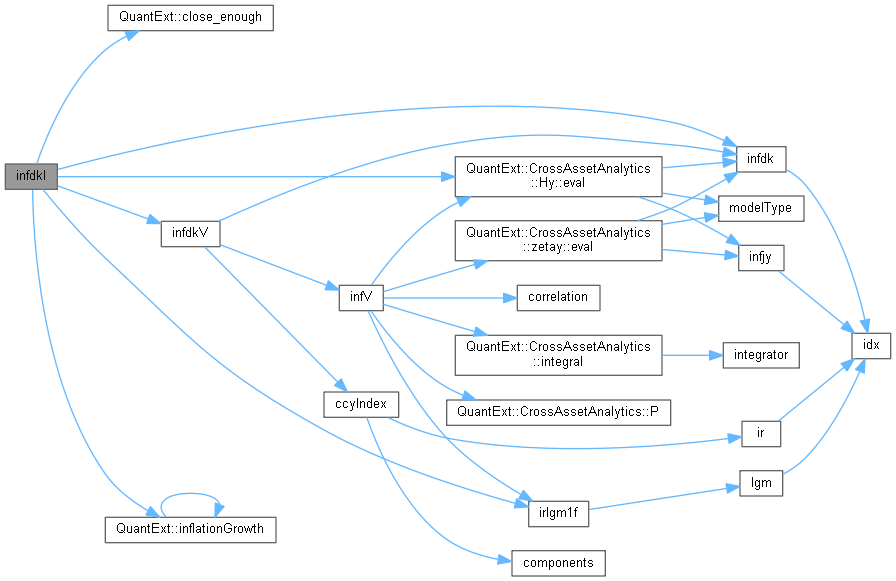
QuantExt: CrossAssetModel Class Reference
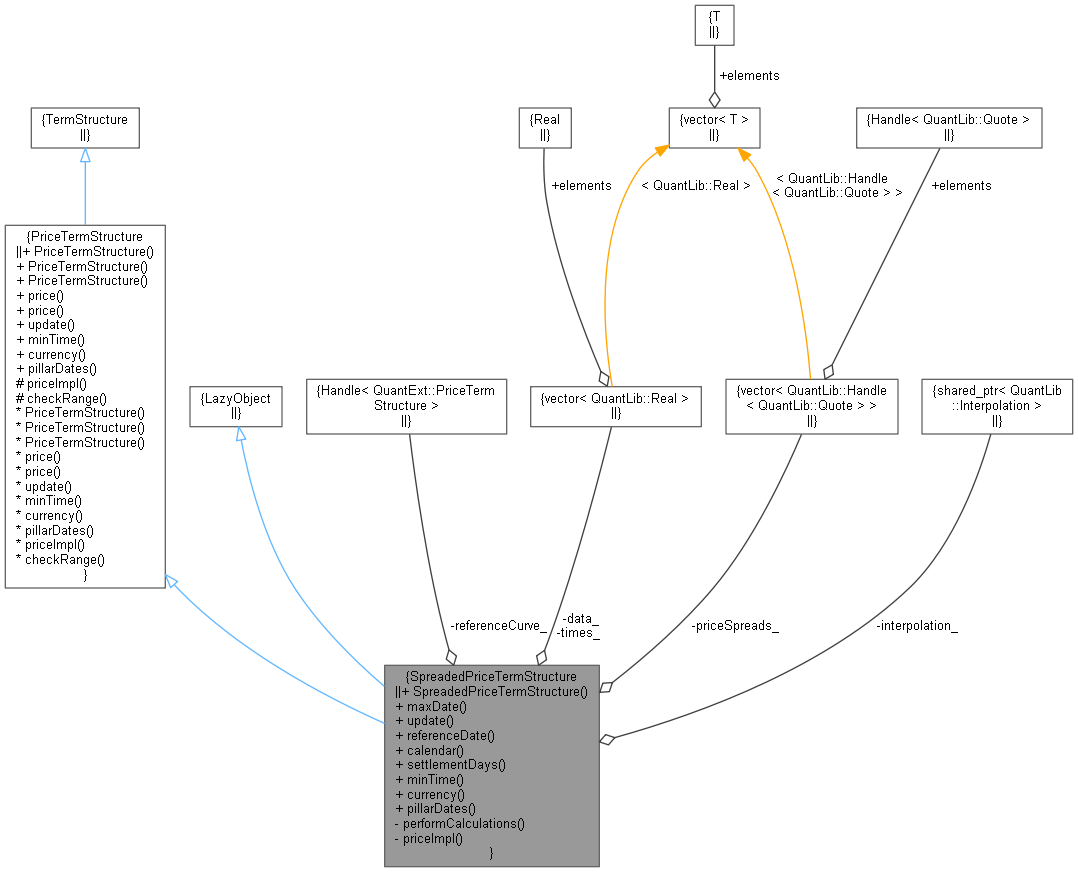
QuantExt: SpreadedPriceTermStructure Class Reference

QuantExt: OptionInterpolatorBase Class Reference
Advertisement Space (336x280)

QuantExt: NumericLgmSwaptionEngine Class Reference
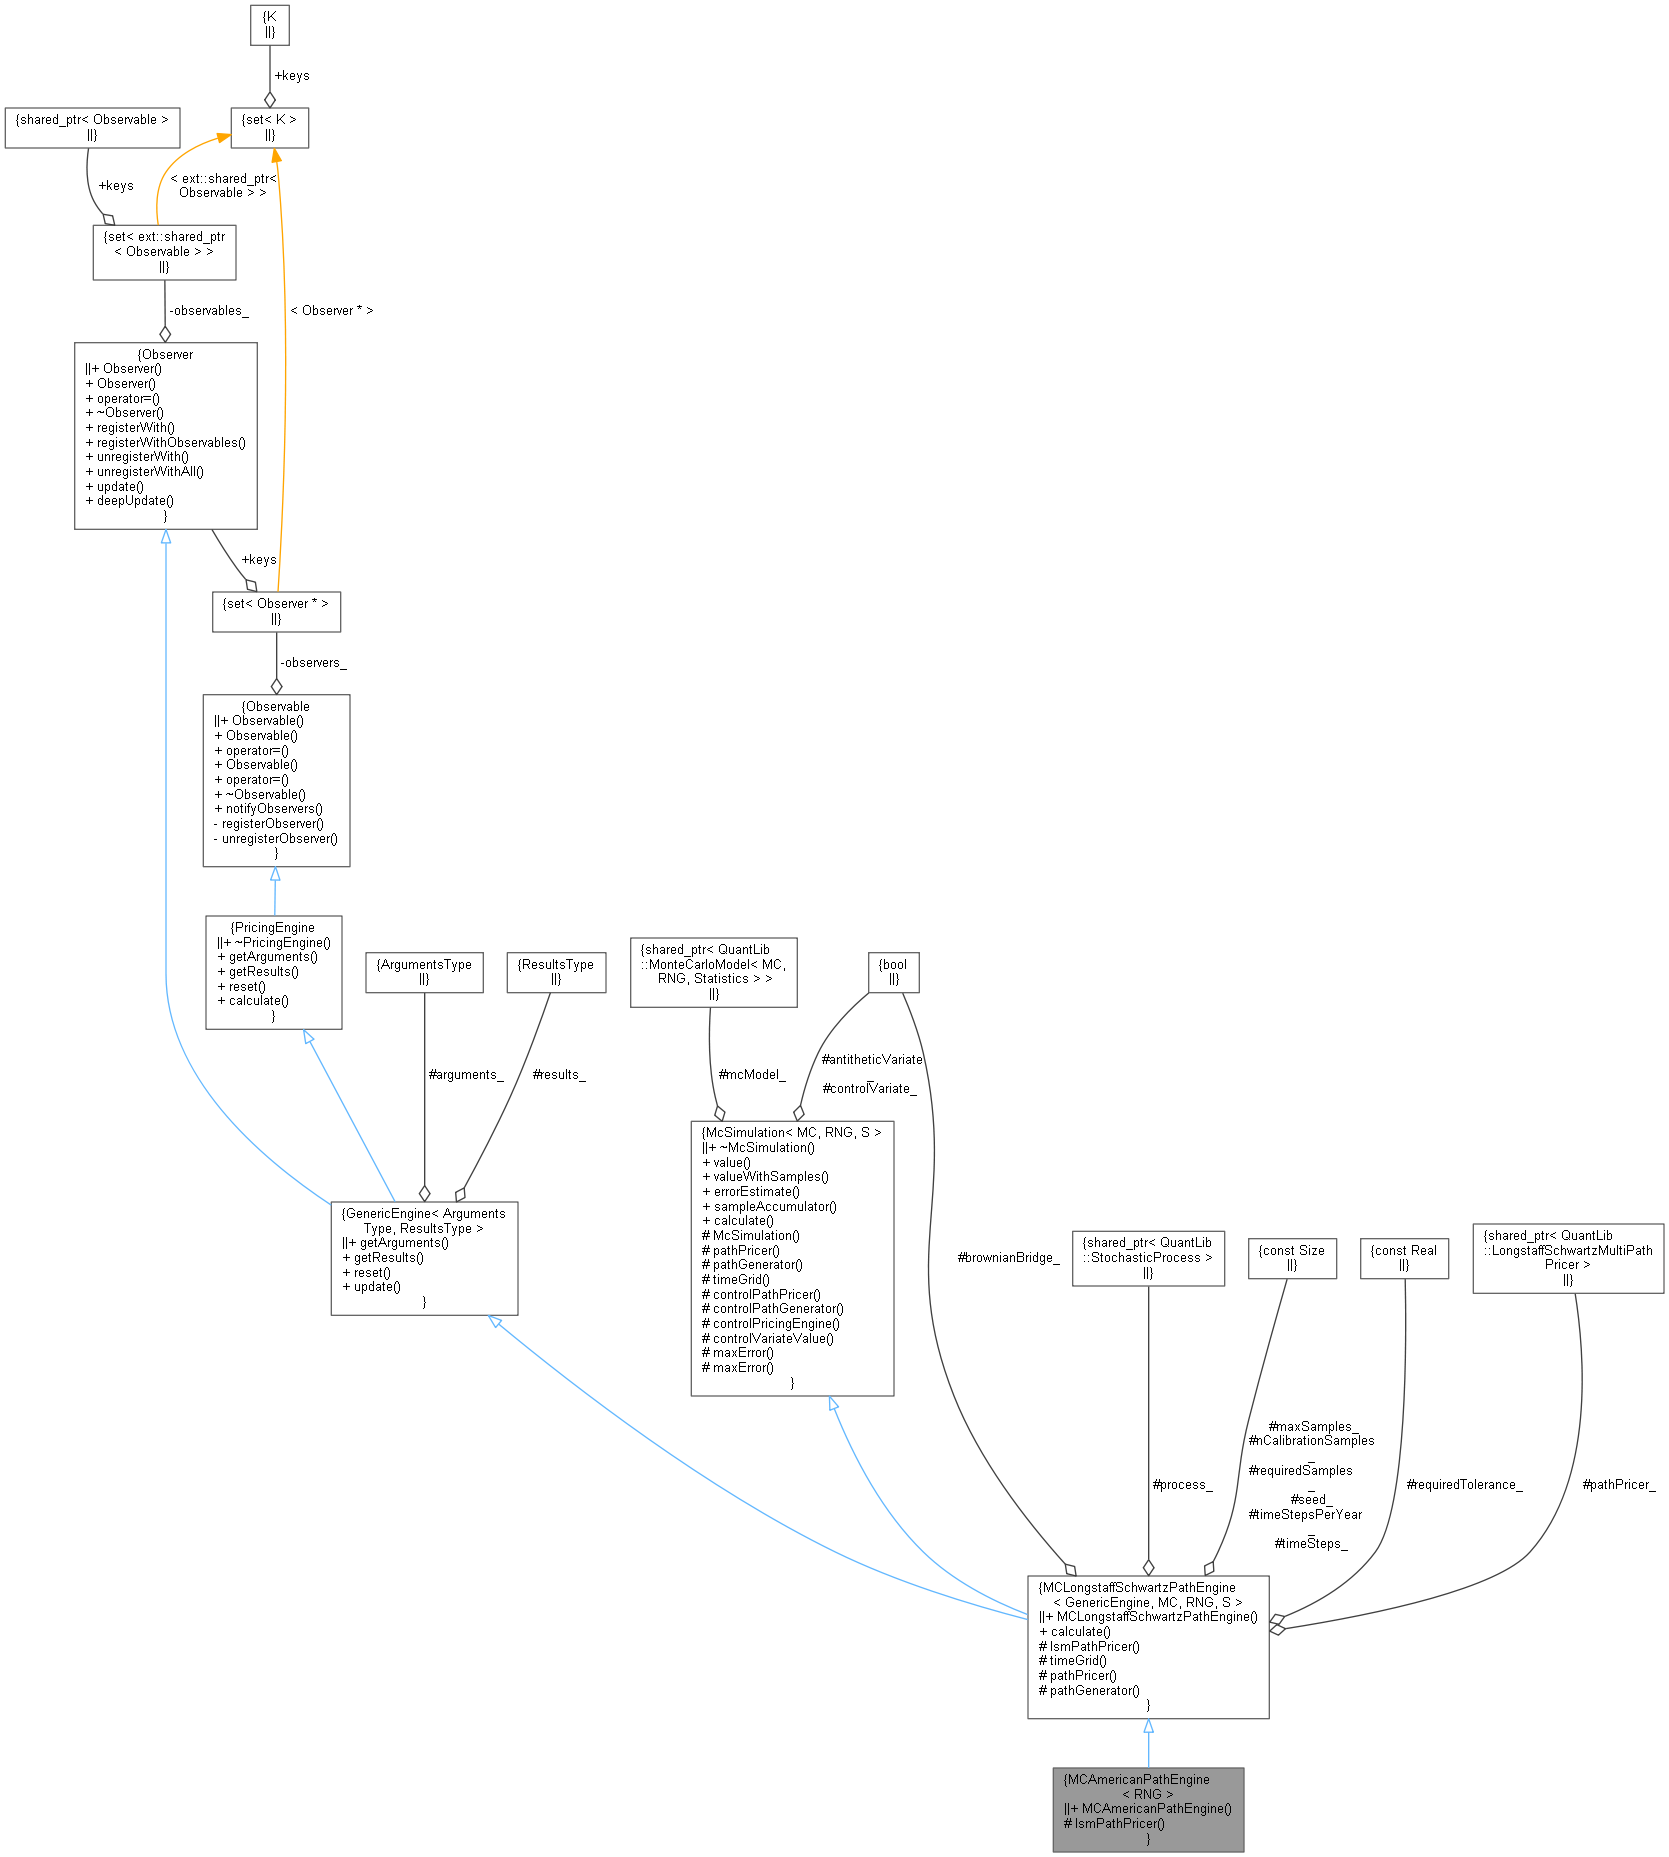
QuantLib: MCAmericanPathEngine Class Template Reference
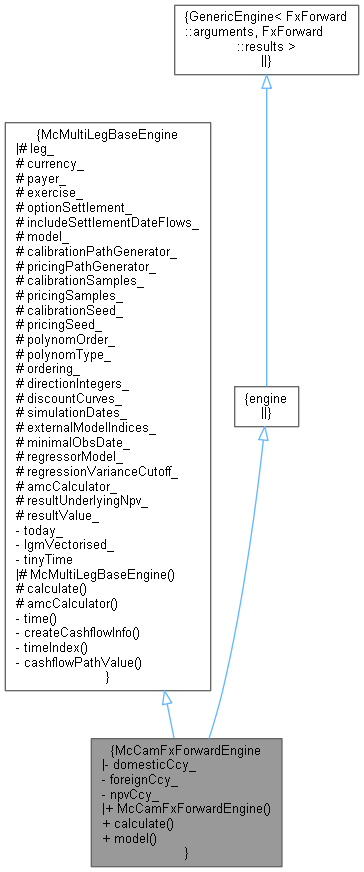
QuantExt: McCamFxForwardEngine Class Reference

QuantExt: OptimizationMethod Class Reference

QuantExt: McLgmSwapEngine Class Reference

QuantExt: DiscreteDistribution Class Reference