
Quantext Normalsabrinterpolation Class Reference
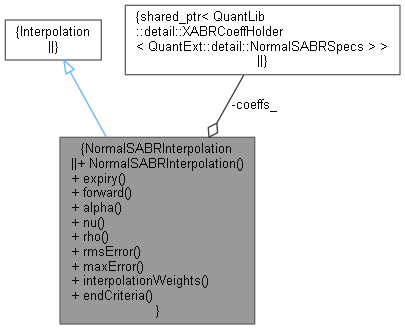
QuantExt: NormalSABRInterpolation Class Reference
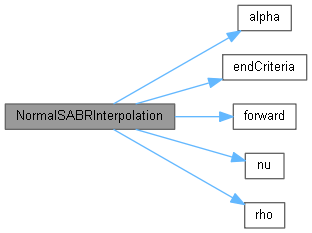
QuantExt: NormalSABRInterpolation Class Reference
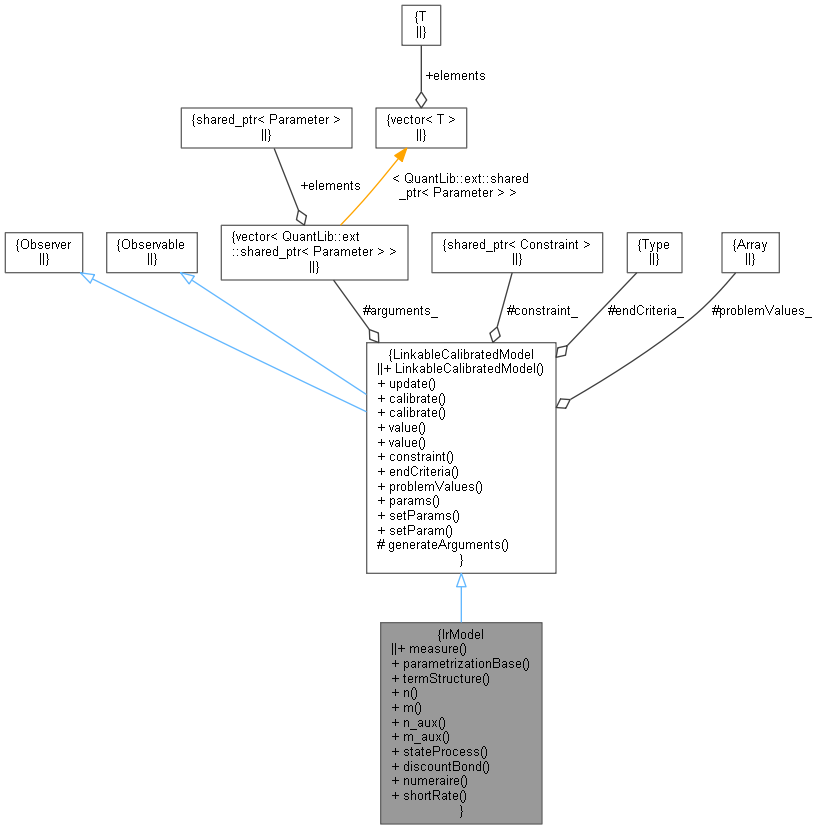
QuantExt: IrModel Class Reference

QuantExt: InterpolatedHazardRateCurve Class Template Reference
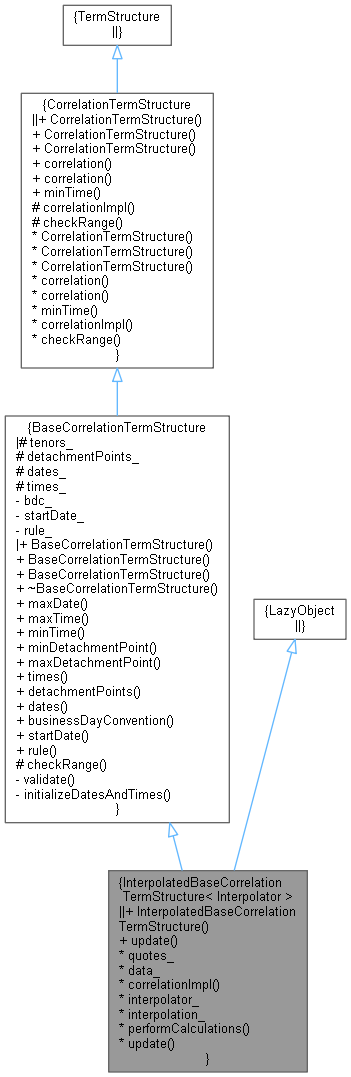
QuantExt: InterpolatedBaseCorrelationTermStructure Class Template Reference

QuantExt: DefaultLatentModel Class Template Reference
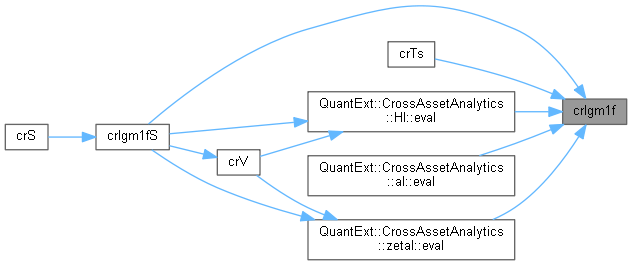
QuantExt: CrossAssetModel Class Reference
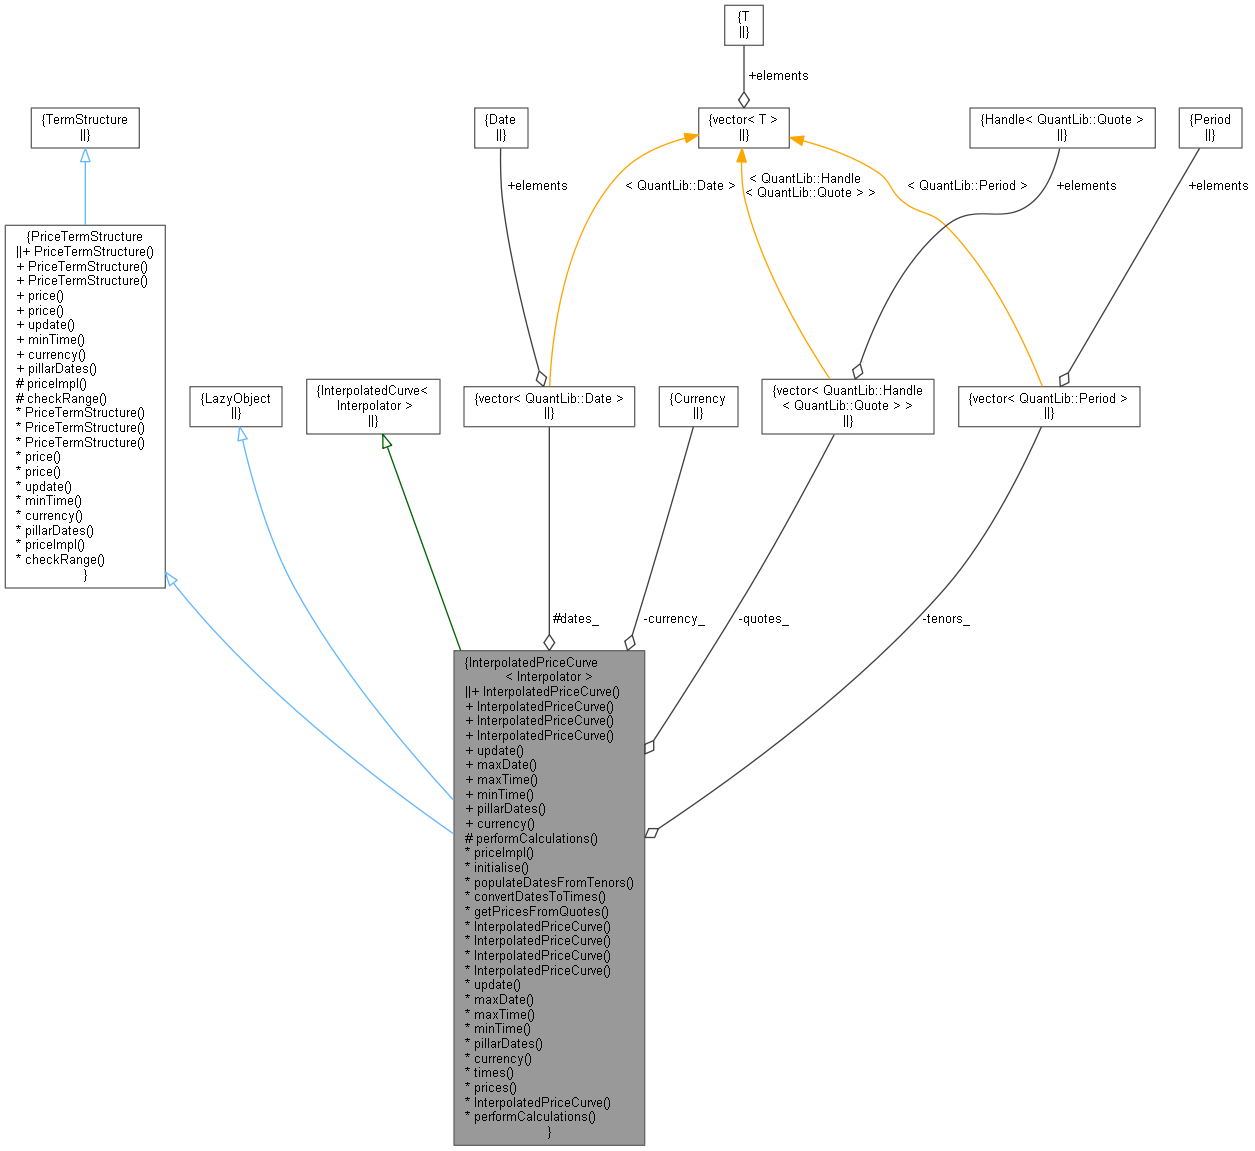
QuantExt: InterpolatedPriceCurve Class Template Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference

QuantExt: OvernightFallbackCurve Class Reference
Advertisement Space (300x250)
QuantExt: InterpolatingCreditVolCurve Class Reference

QuantExt: CompositeIndex Class Reference

QuantExt: OptionInterpolatorBase Class Reference

QuantExt: RiskParticipationAgreementTLock Class Reference
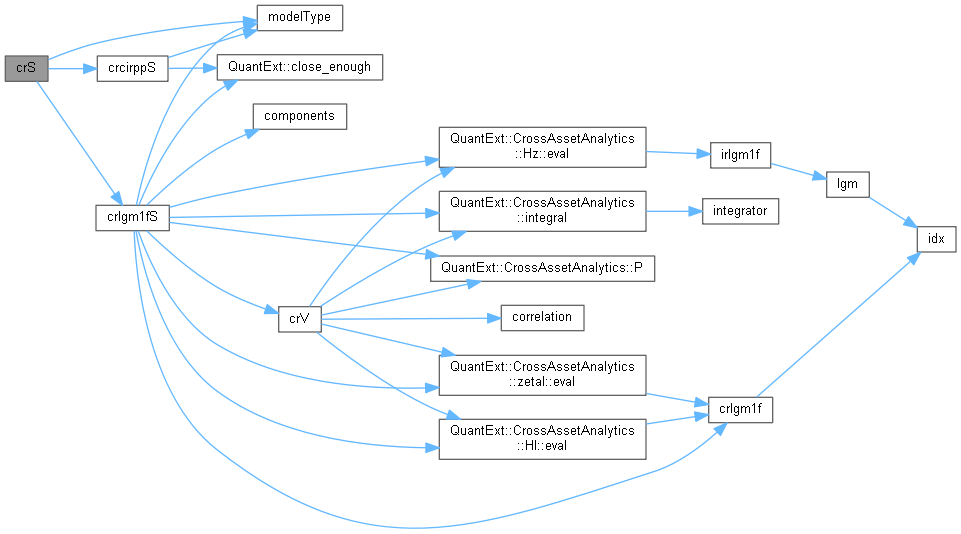
QuantExt: CrossAssetModel Class Reference
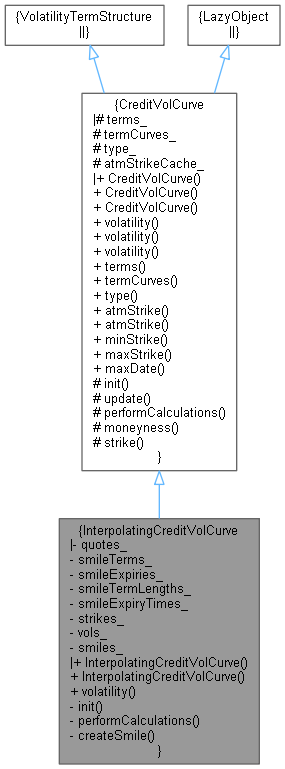
QuantExt: InterpolatingCreditVolCurve Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
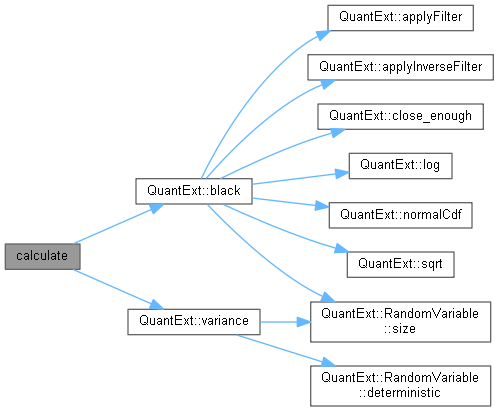
QuantExt: AnalyticEuropeanForwardEngine Class Reference
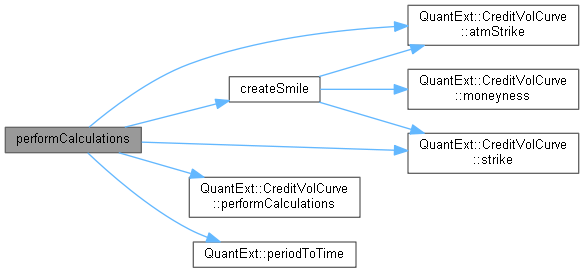
QuantExt: InterpolatingCreditVolCurve Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
Advertisement Space (336x280)

QuantExt: OptimizationMethod Class Reference
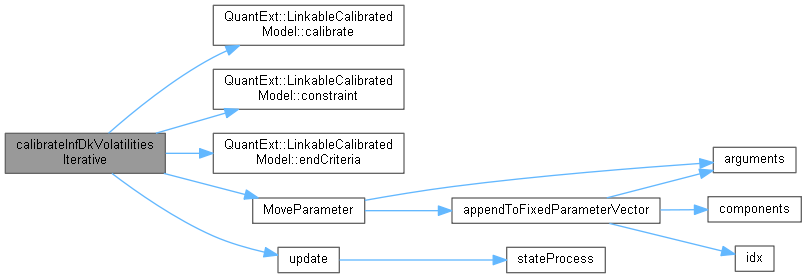
QuantExt: CrossAssetModel Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference

QuantExt: OptionInterpolatorBase Class Reference

QuantLib: InterpolatedCurve Class Template Reference

QuantExt: ZeroInflationCurveObserverStatic Class Template Reference
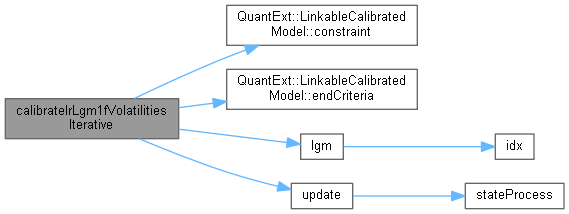
QuantExt: CrossAssetModel Class Reference

QuantExt: HullWhiteBucketing Class Reference

QuantExt: InterpolatedHazardRateCurve Class Template Reference
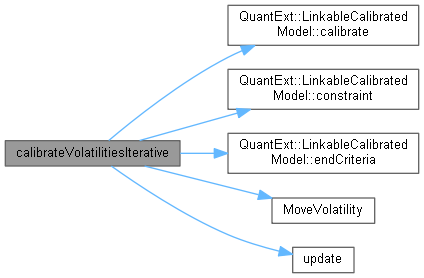
QuantExt: LinearGaussMarkovModel Class Reference
Advertisement Space (336x280)

QuantExt: DefaultLatentModel Class Template Reference

QuantExt: HullWhiteBucketing Class Reference

QuantExt: DefaultLatentModel Class Template Reference

QuantLib: InterpolatedCurve Class Template Reference
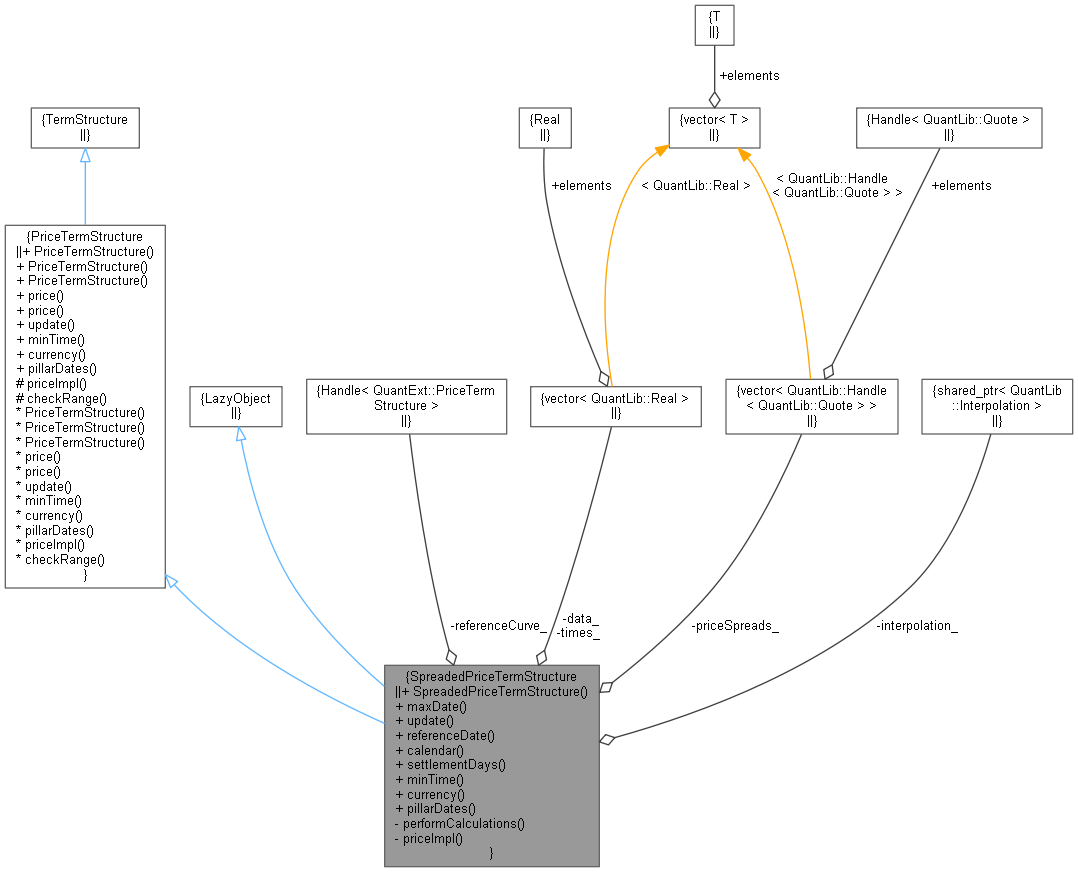
QuantExt: SpreadedPriceTermStructure Class Reference

QuantExt: RandomVariableLsmBasisSystem Class Reference