
Quantext Yoyinflationleg Class Reference
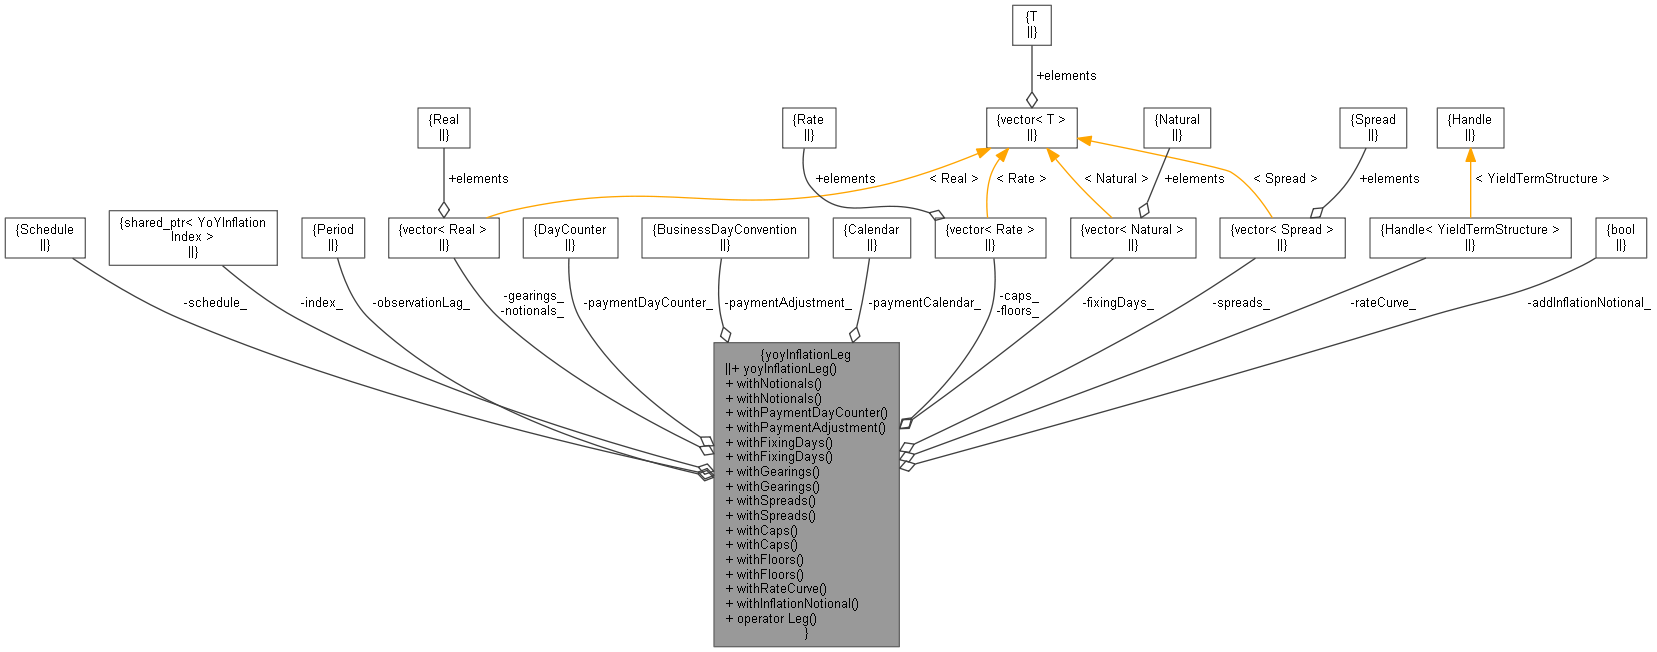
QuantExt: yoyInflationLeg Class Reference
QuantExt: yoyInflationLeg Class Reference
QuantExt: yoyInflationLeg Class Reference
QuantExt: yoyInflationLeg Class Reference
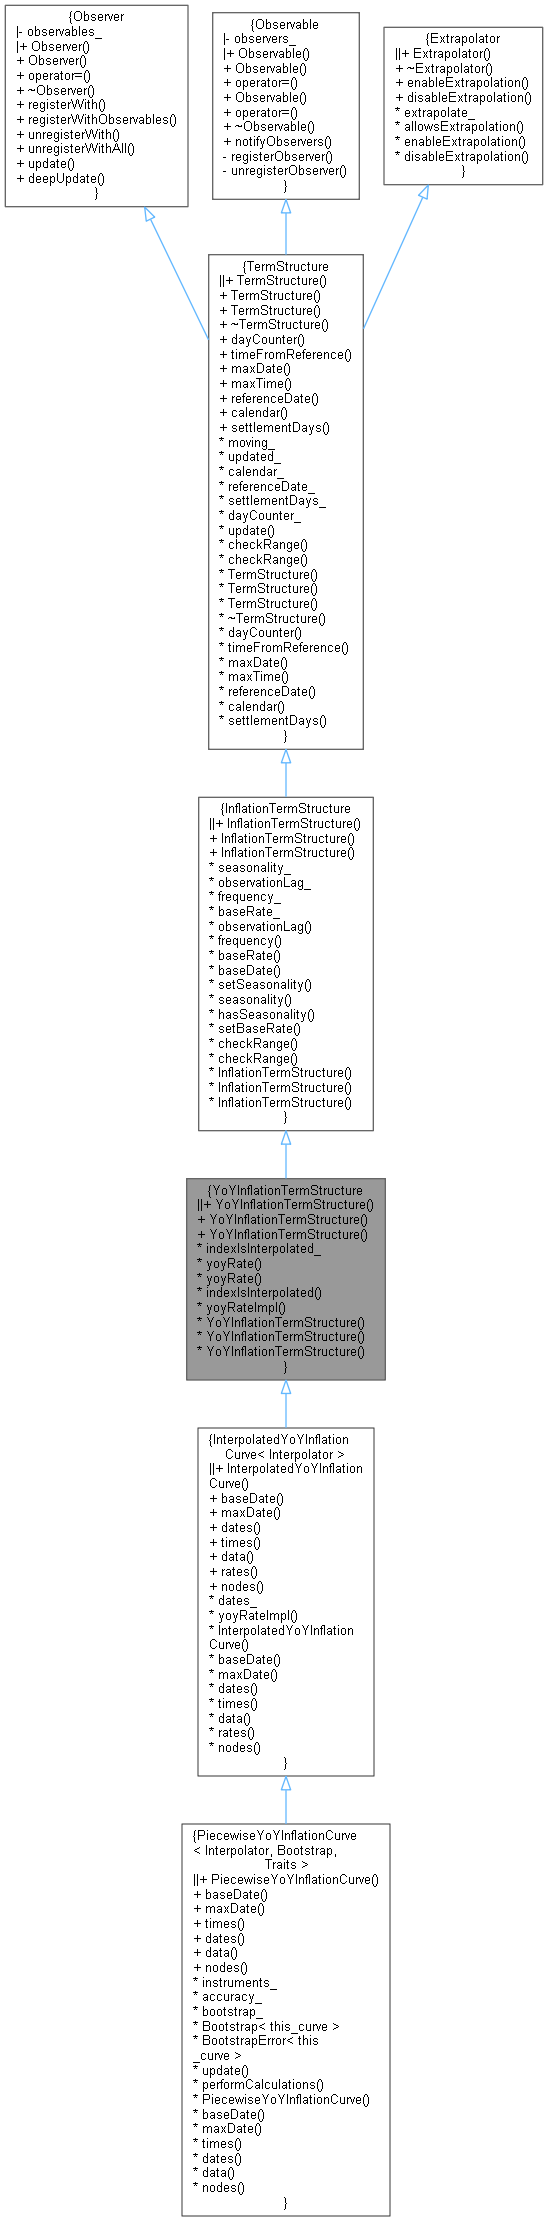
QuantLib: YoYInflationTermStructure Class Reference
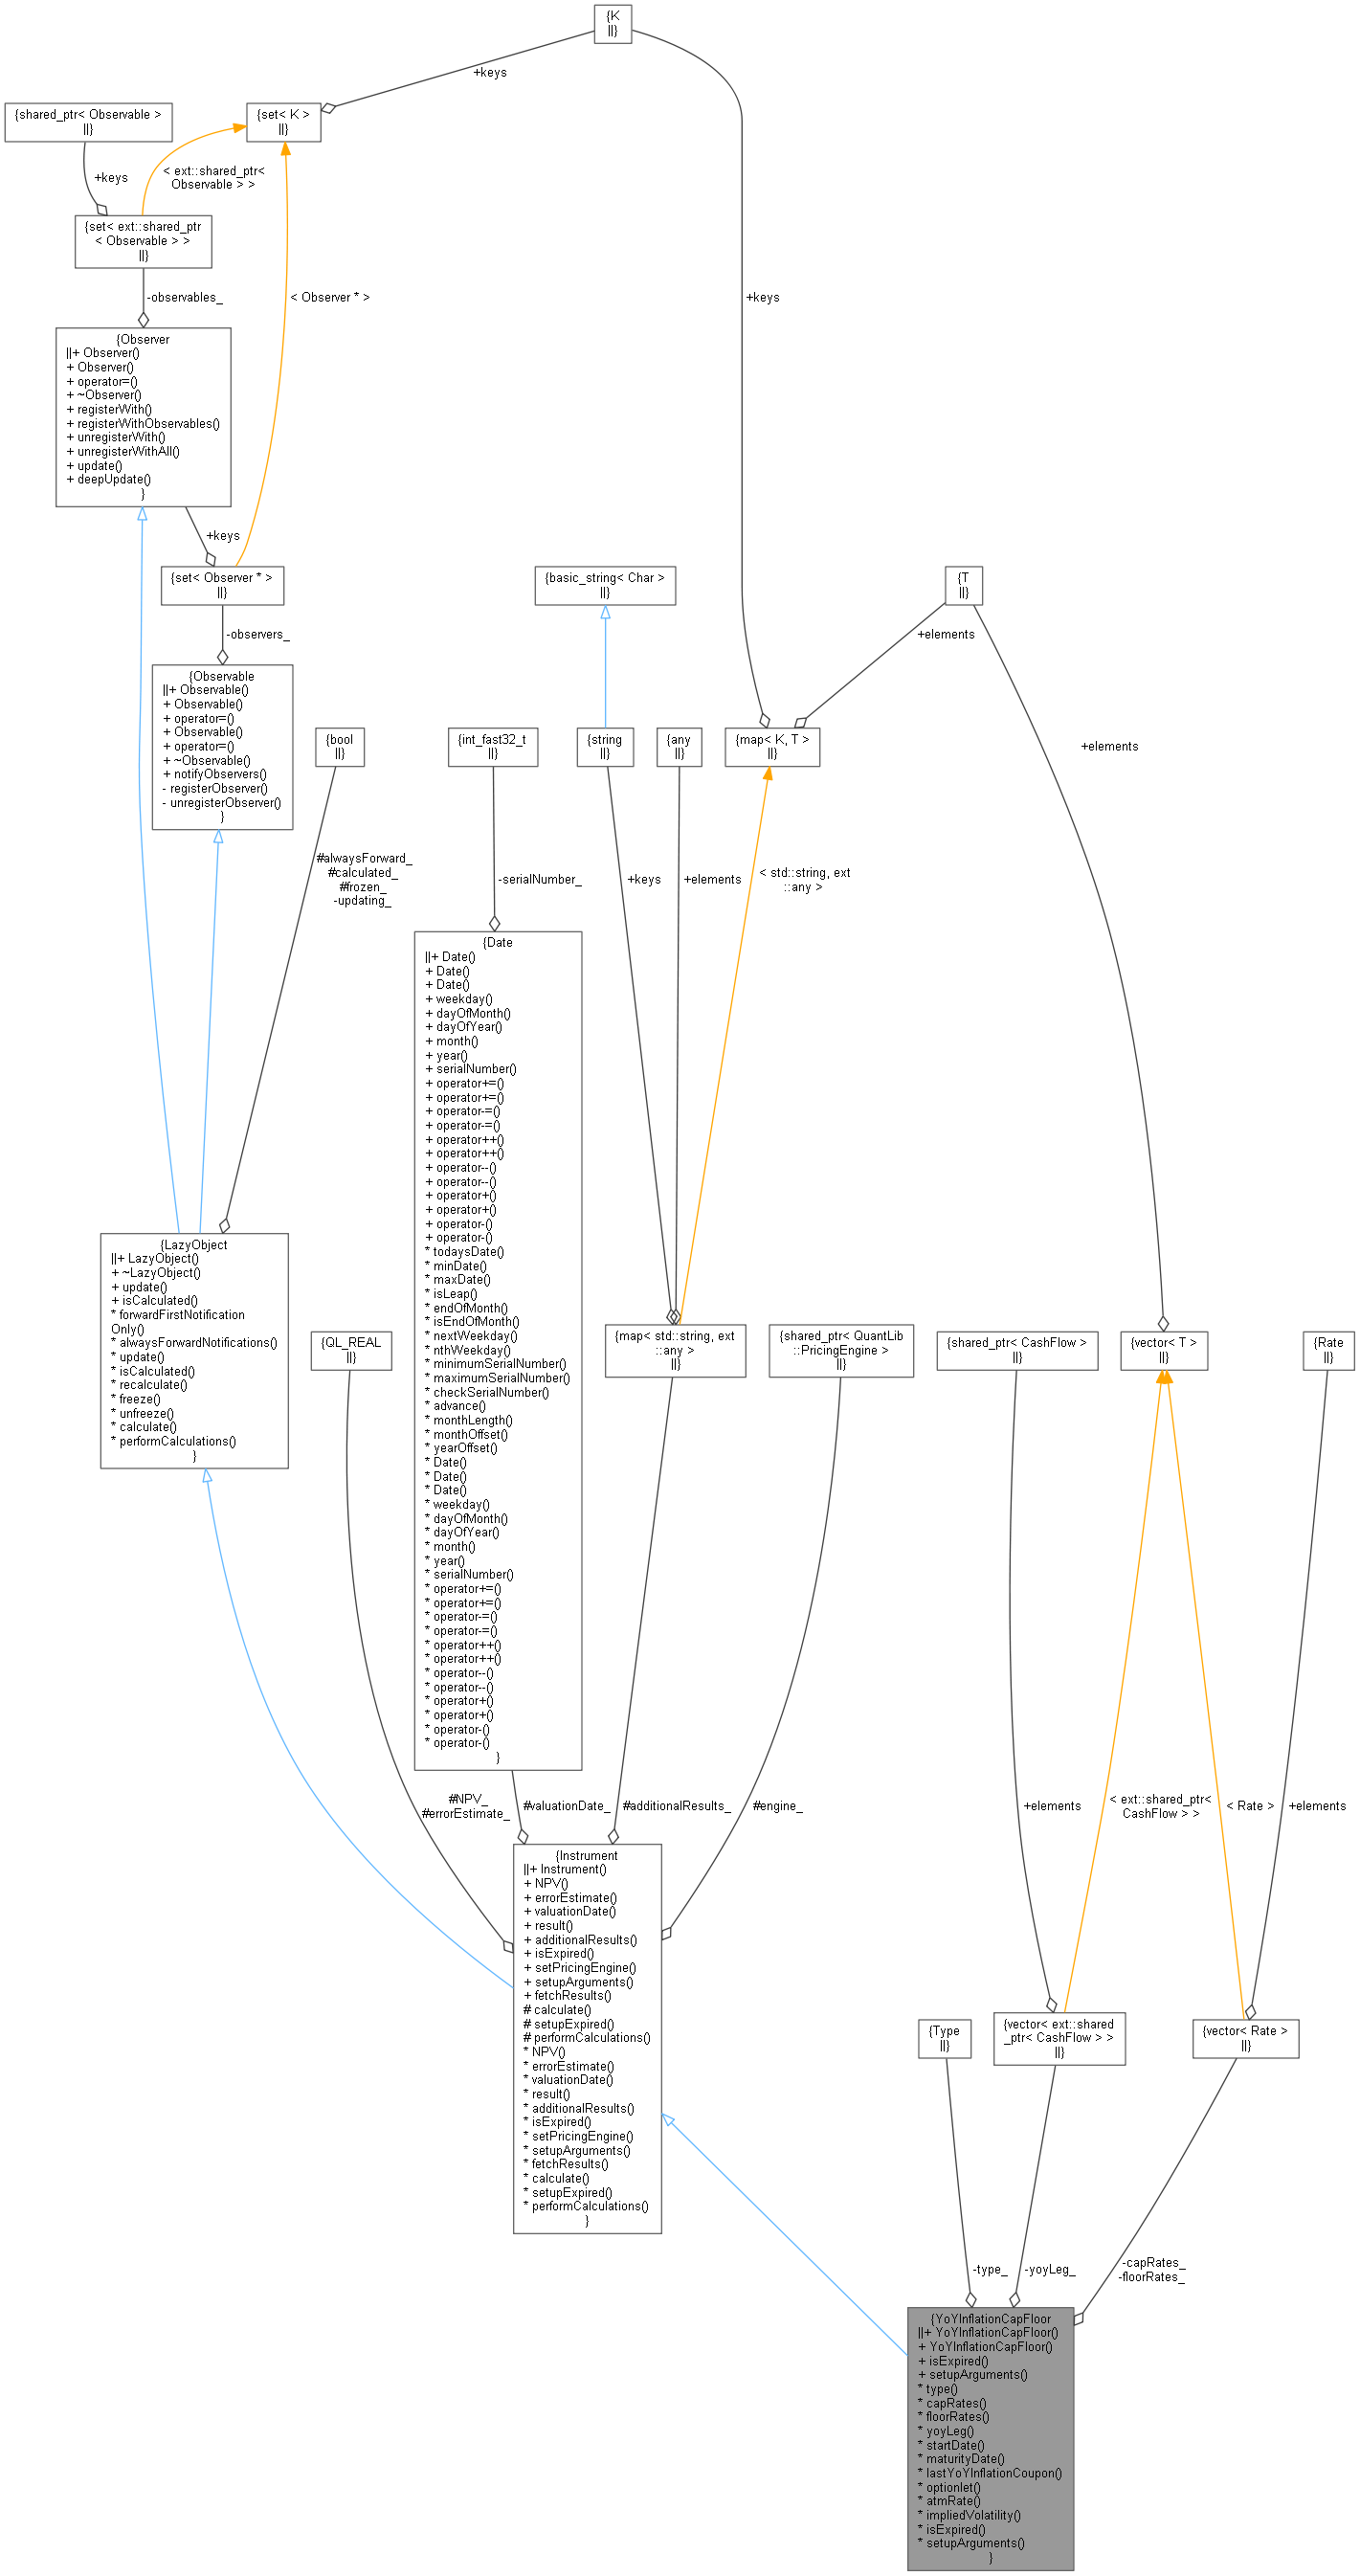
QuantLib: YoYInflationCapFloor Class Reference
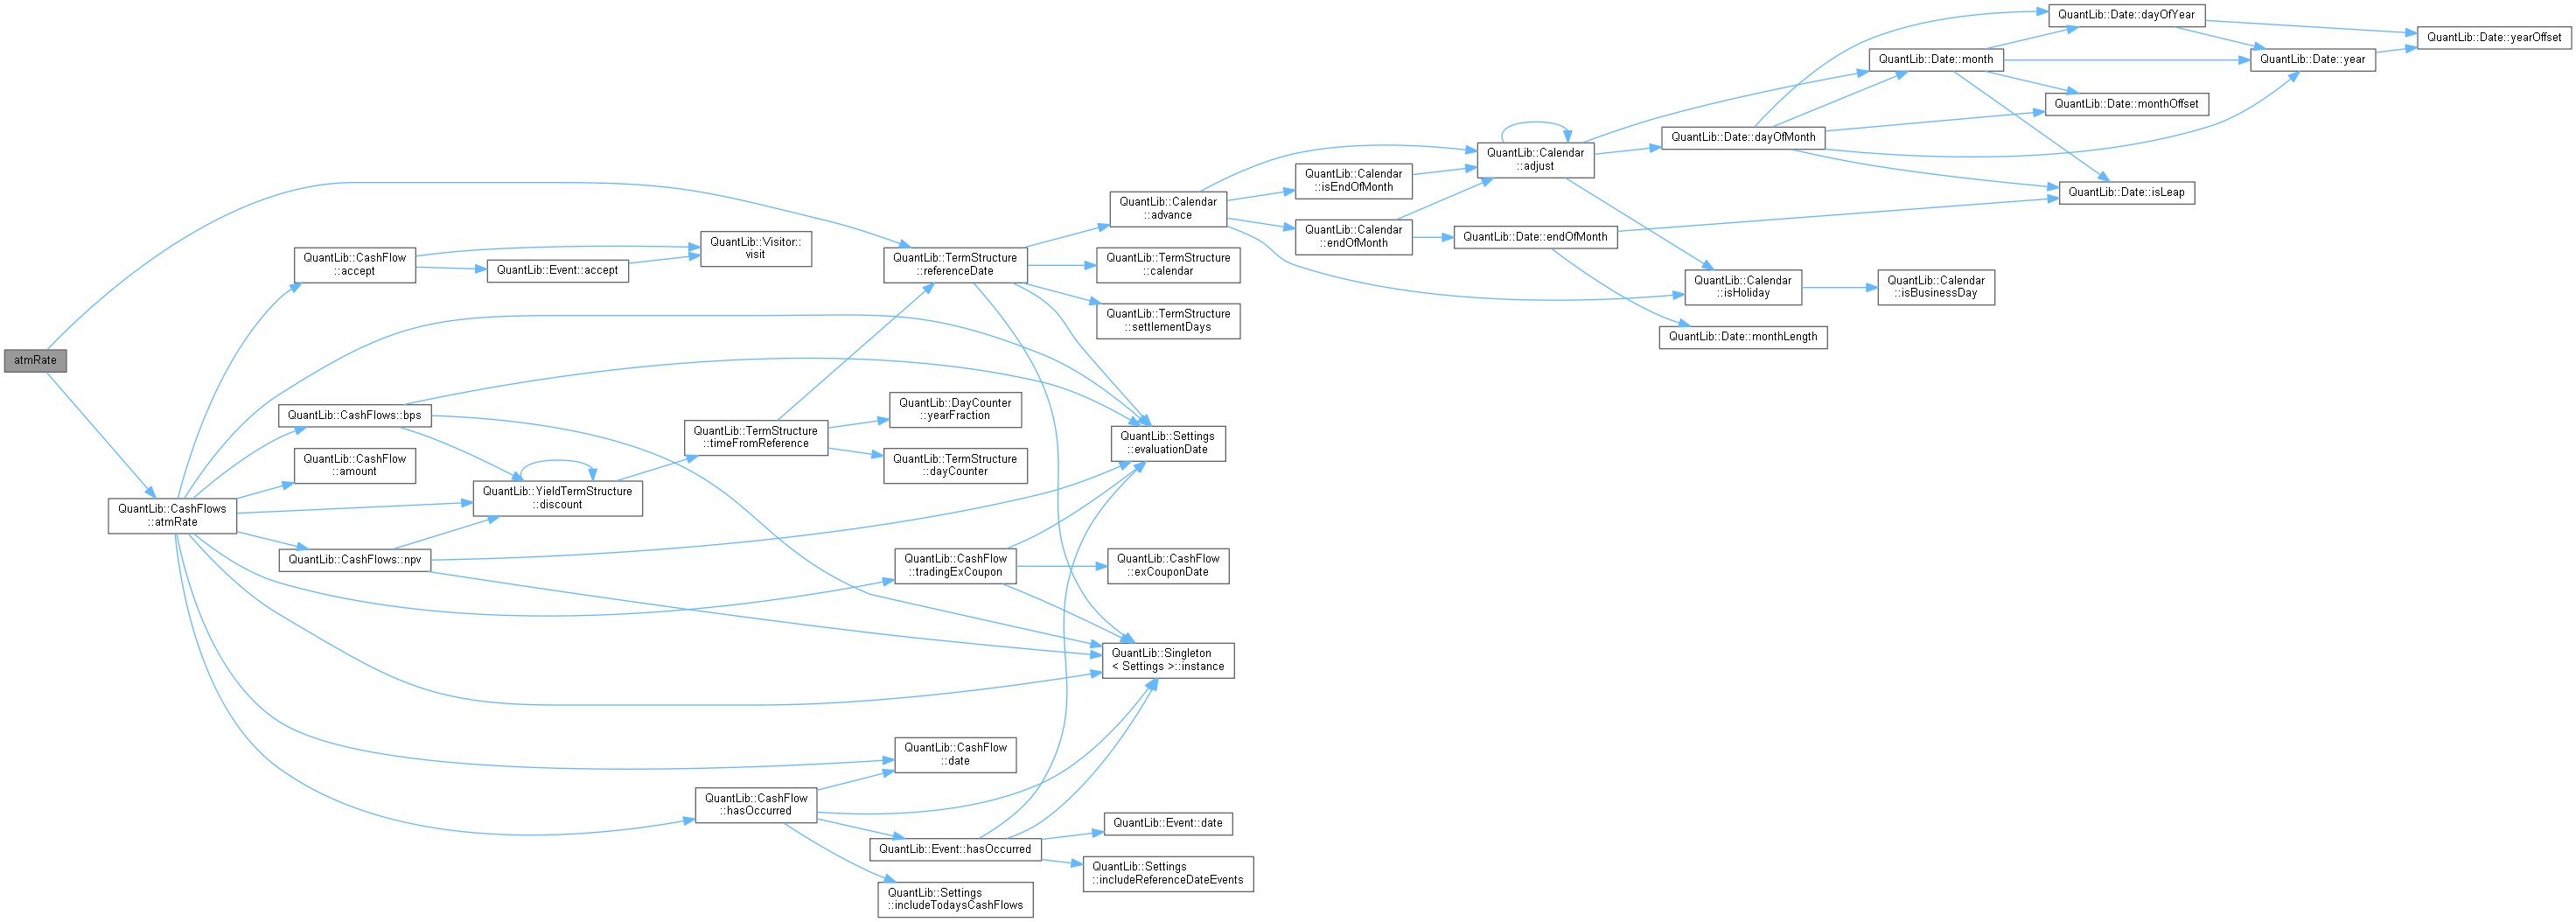
QuantLib: YoYInflationCapFloor Class Reference
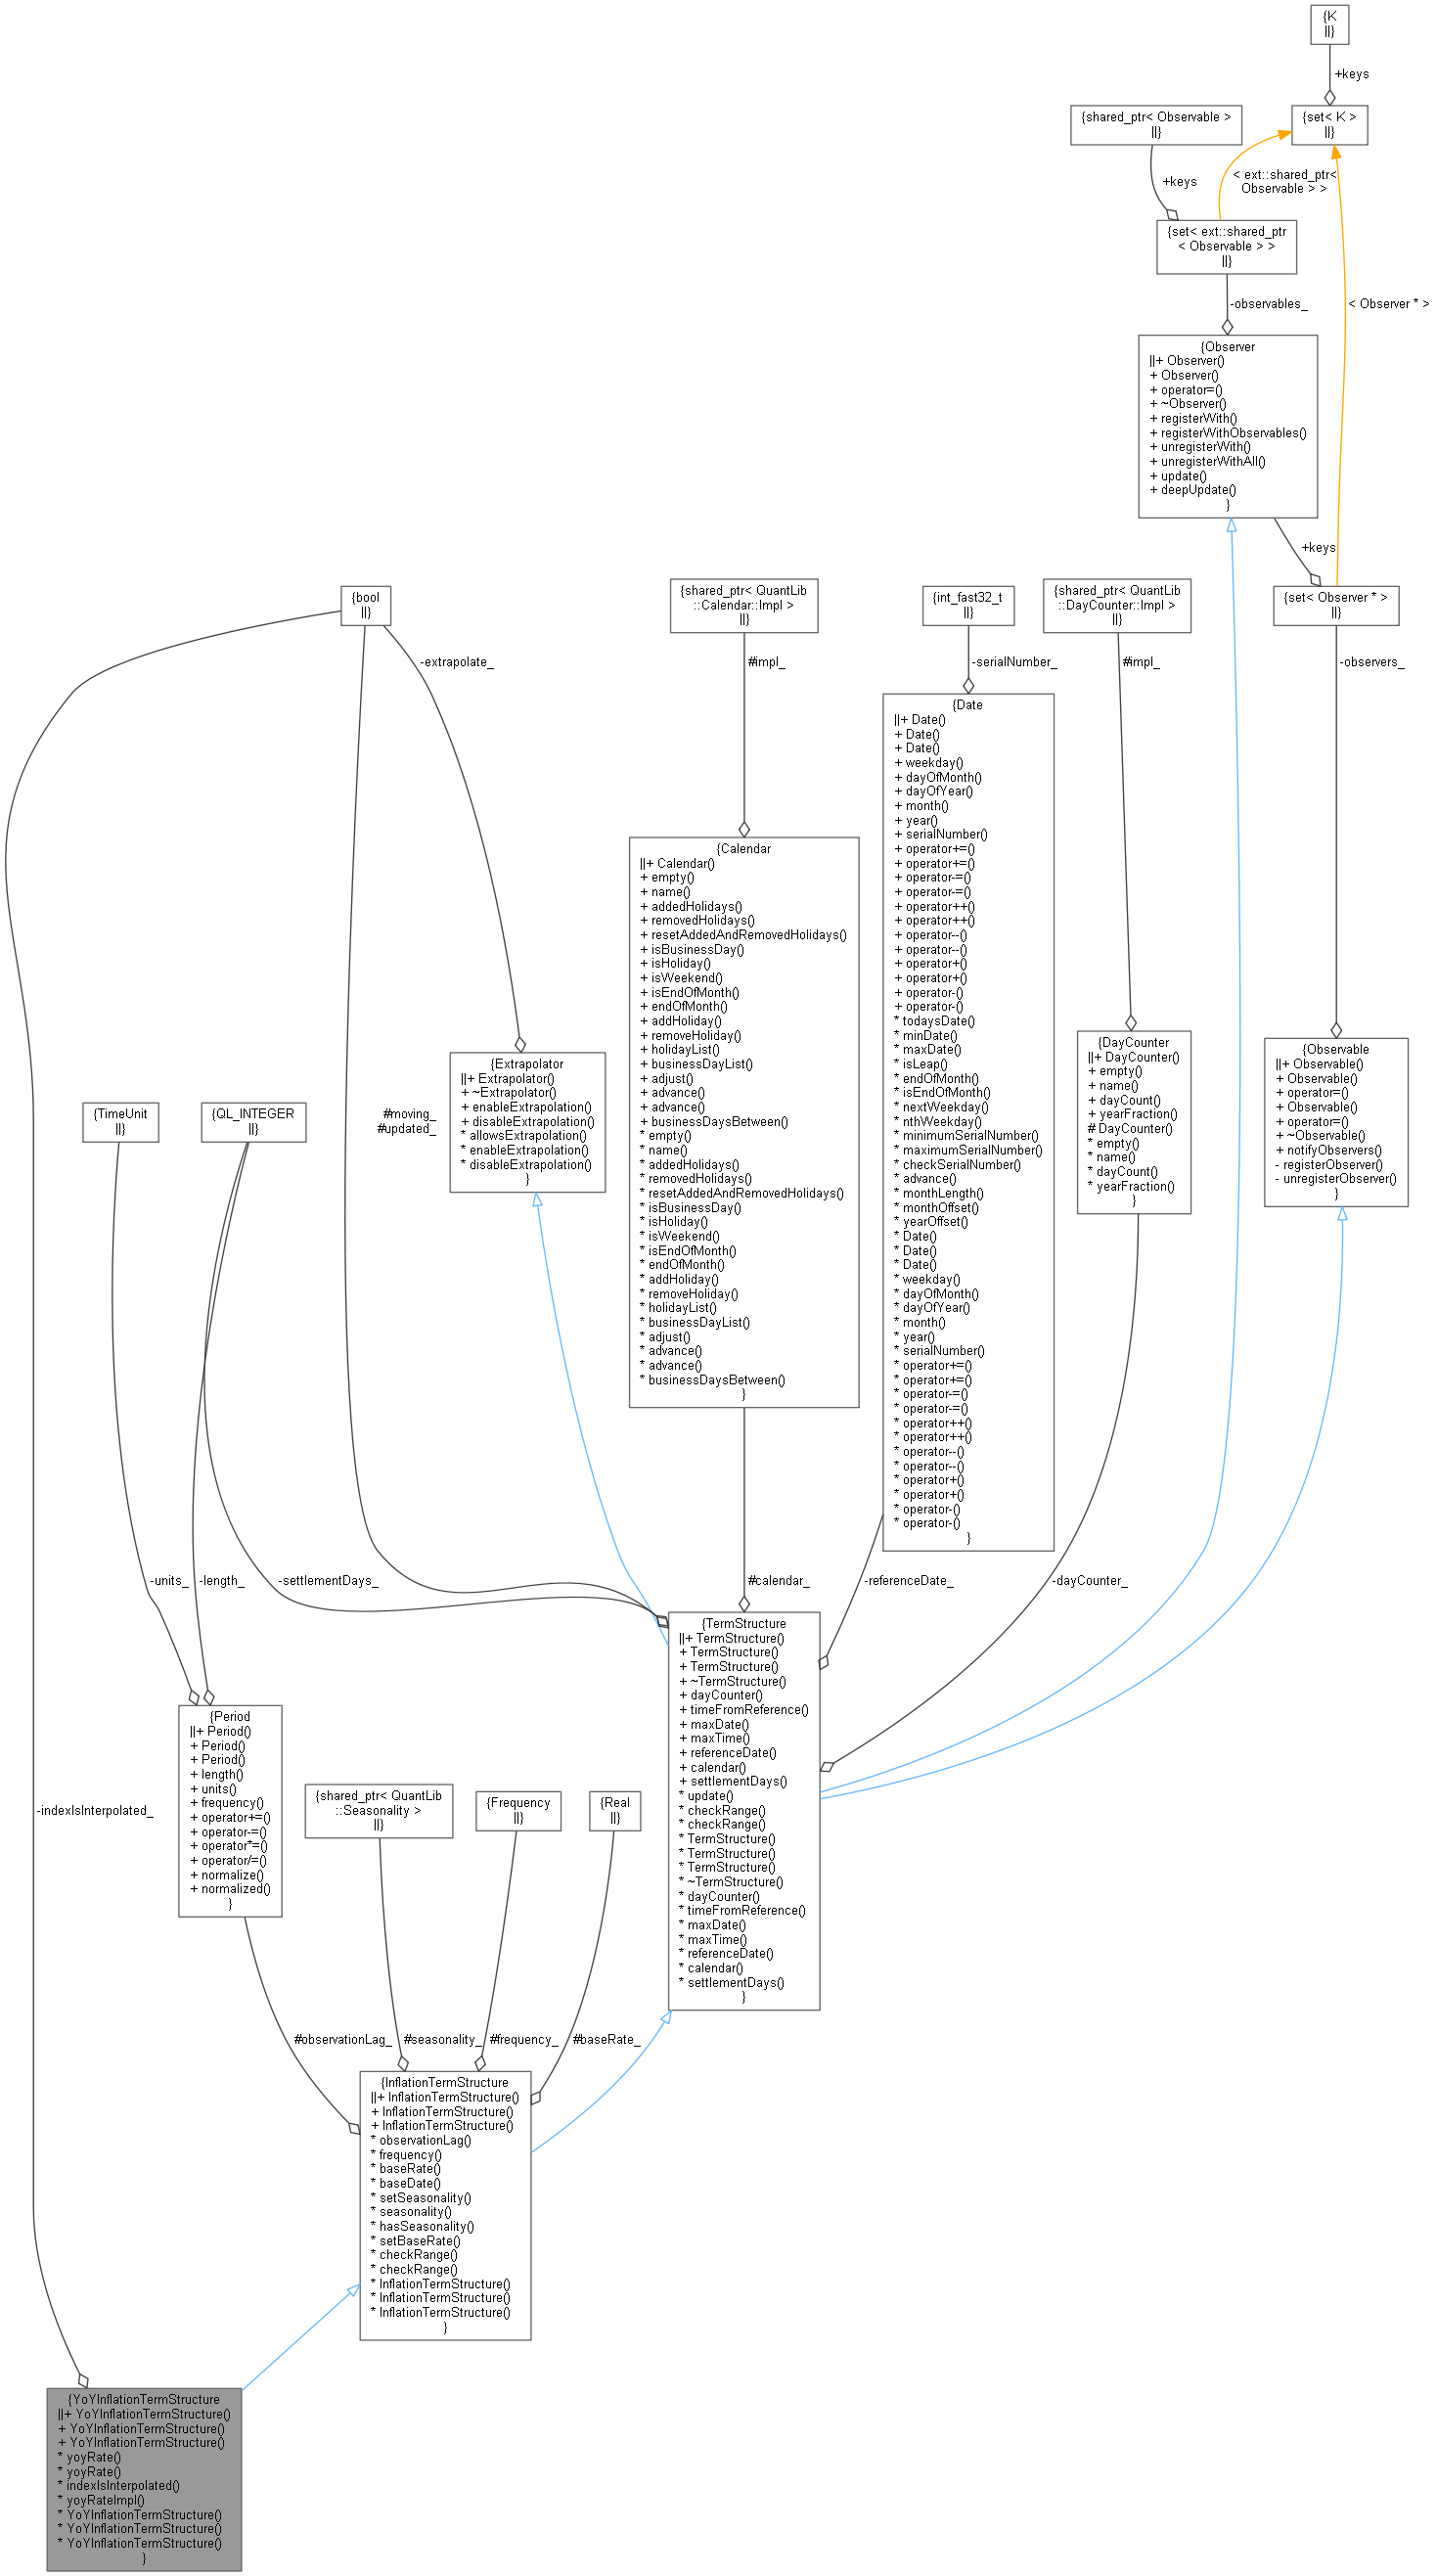
QuantLib: YoYInflationTermStructure Class Reference
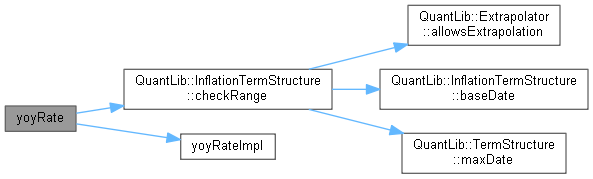
QuantLib: YoYInflationTermStructure Class Reference
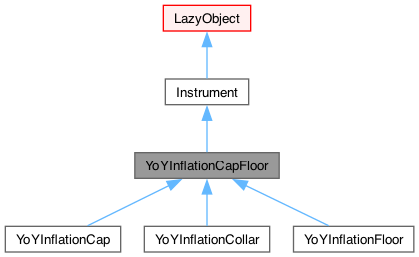
QuantLib: YoYInflationCapFloor Class Reference
Advertisement Space (300x250)
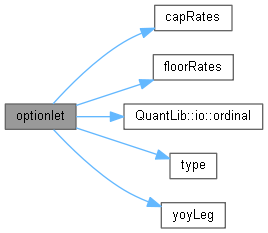
QuantLib: YoYInflationCapFloor Class Reference
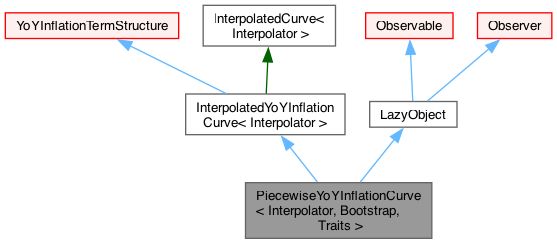
QuantLib: PiecewiseYoYInflationCurve Class Template Reference

QuantExt: McMultiLegBaseEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
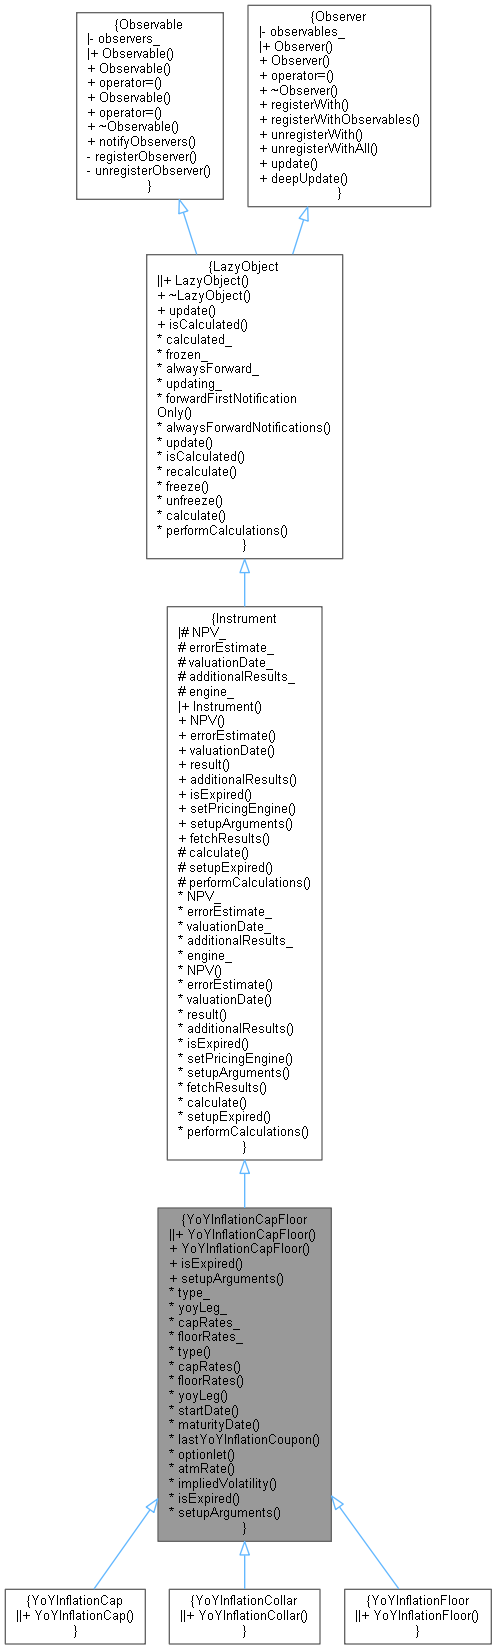
QuantLib: YoYInflationCapFloor Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
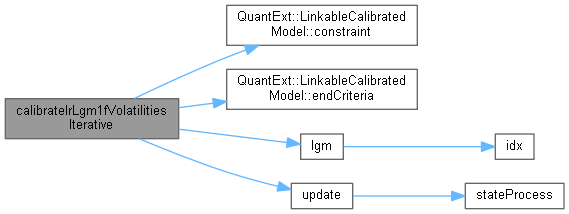
QuantExt: CrossAssetModel Class Reference
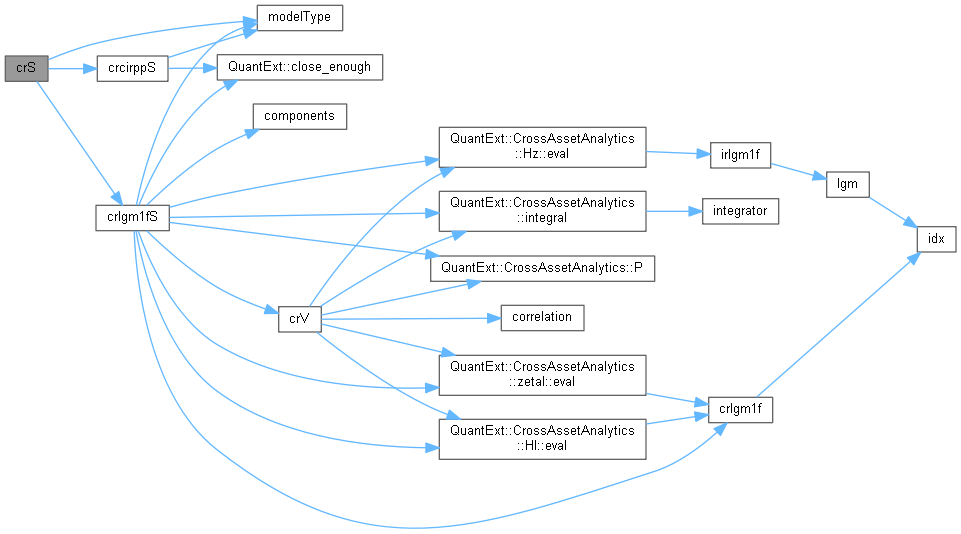
QuantExt: CrossAssetModel Class Reference
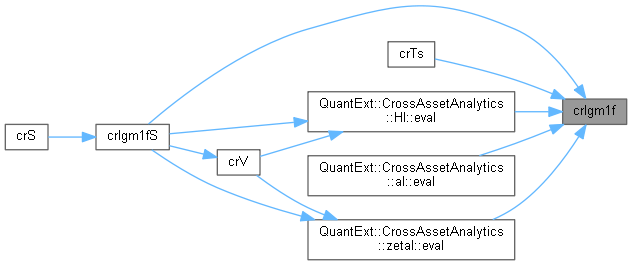
QuantExt: CrossAssetModel Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
Advertisement Space (336x280)
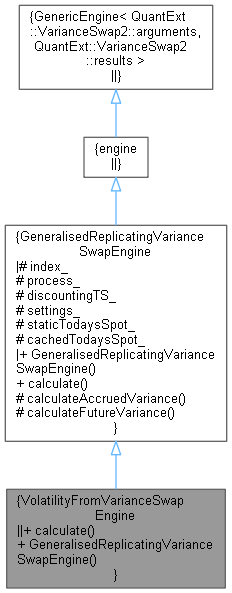
QuantExt: VolatilityFromVarianceSwapEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
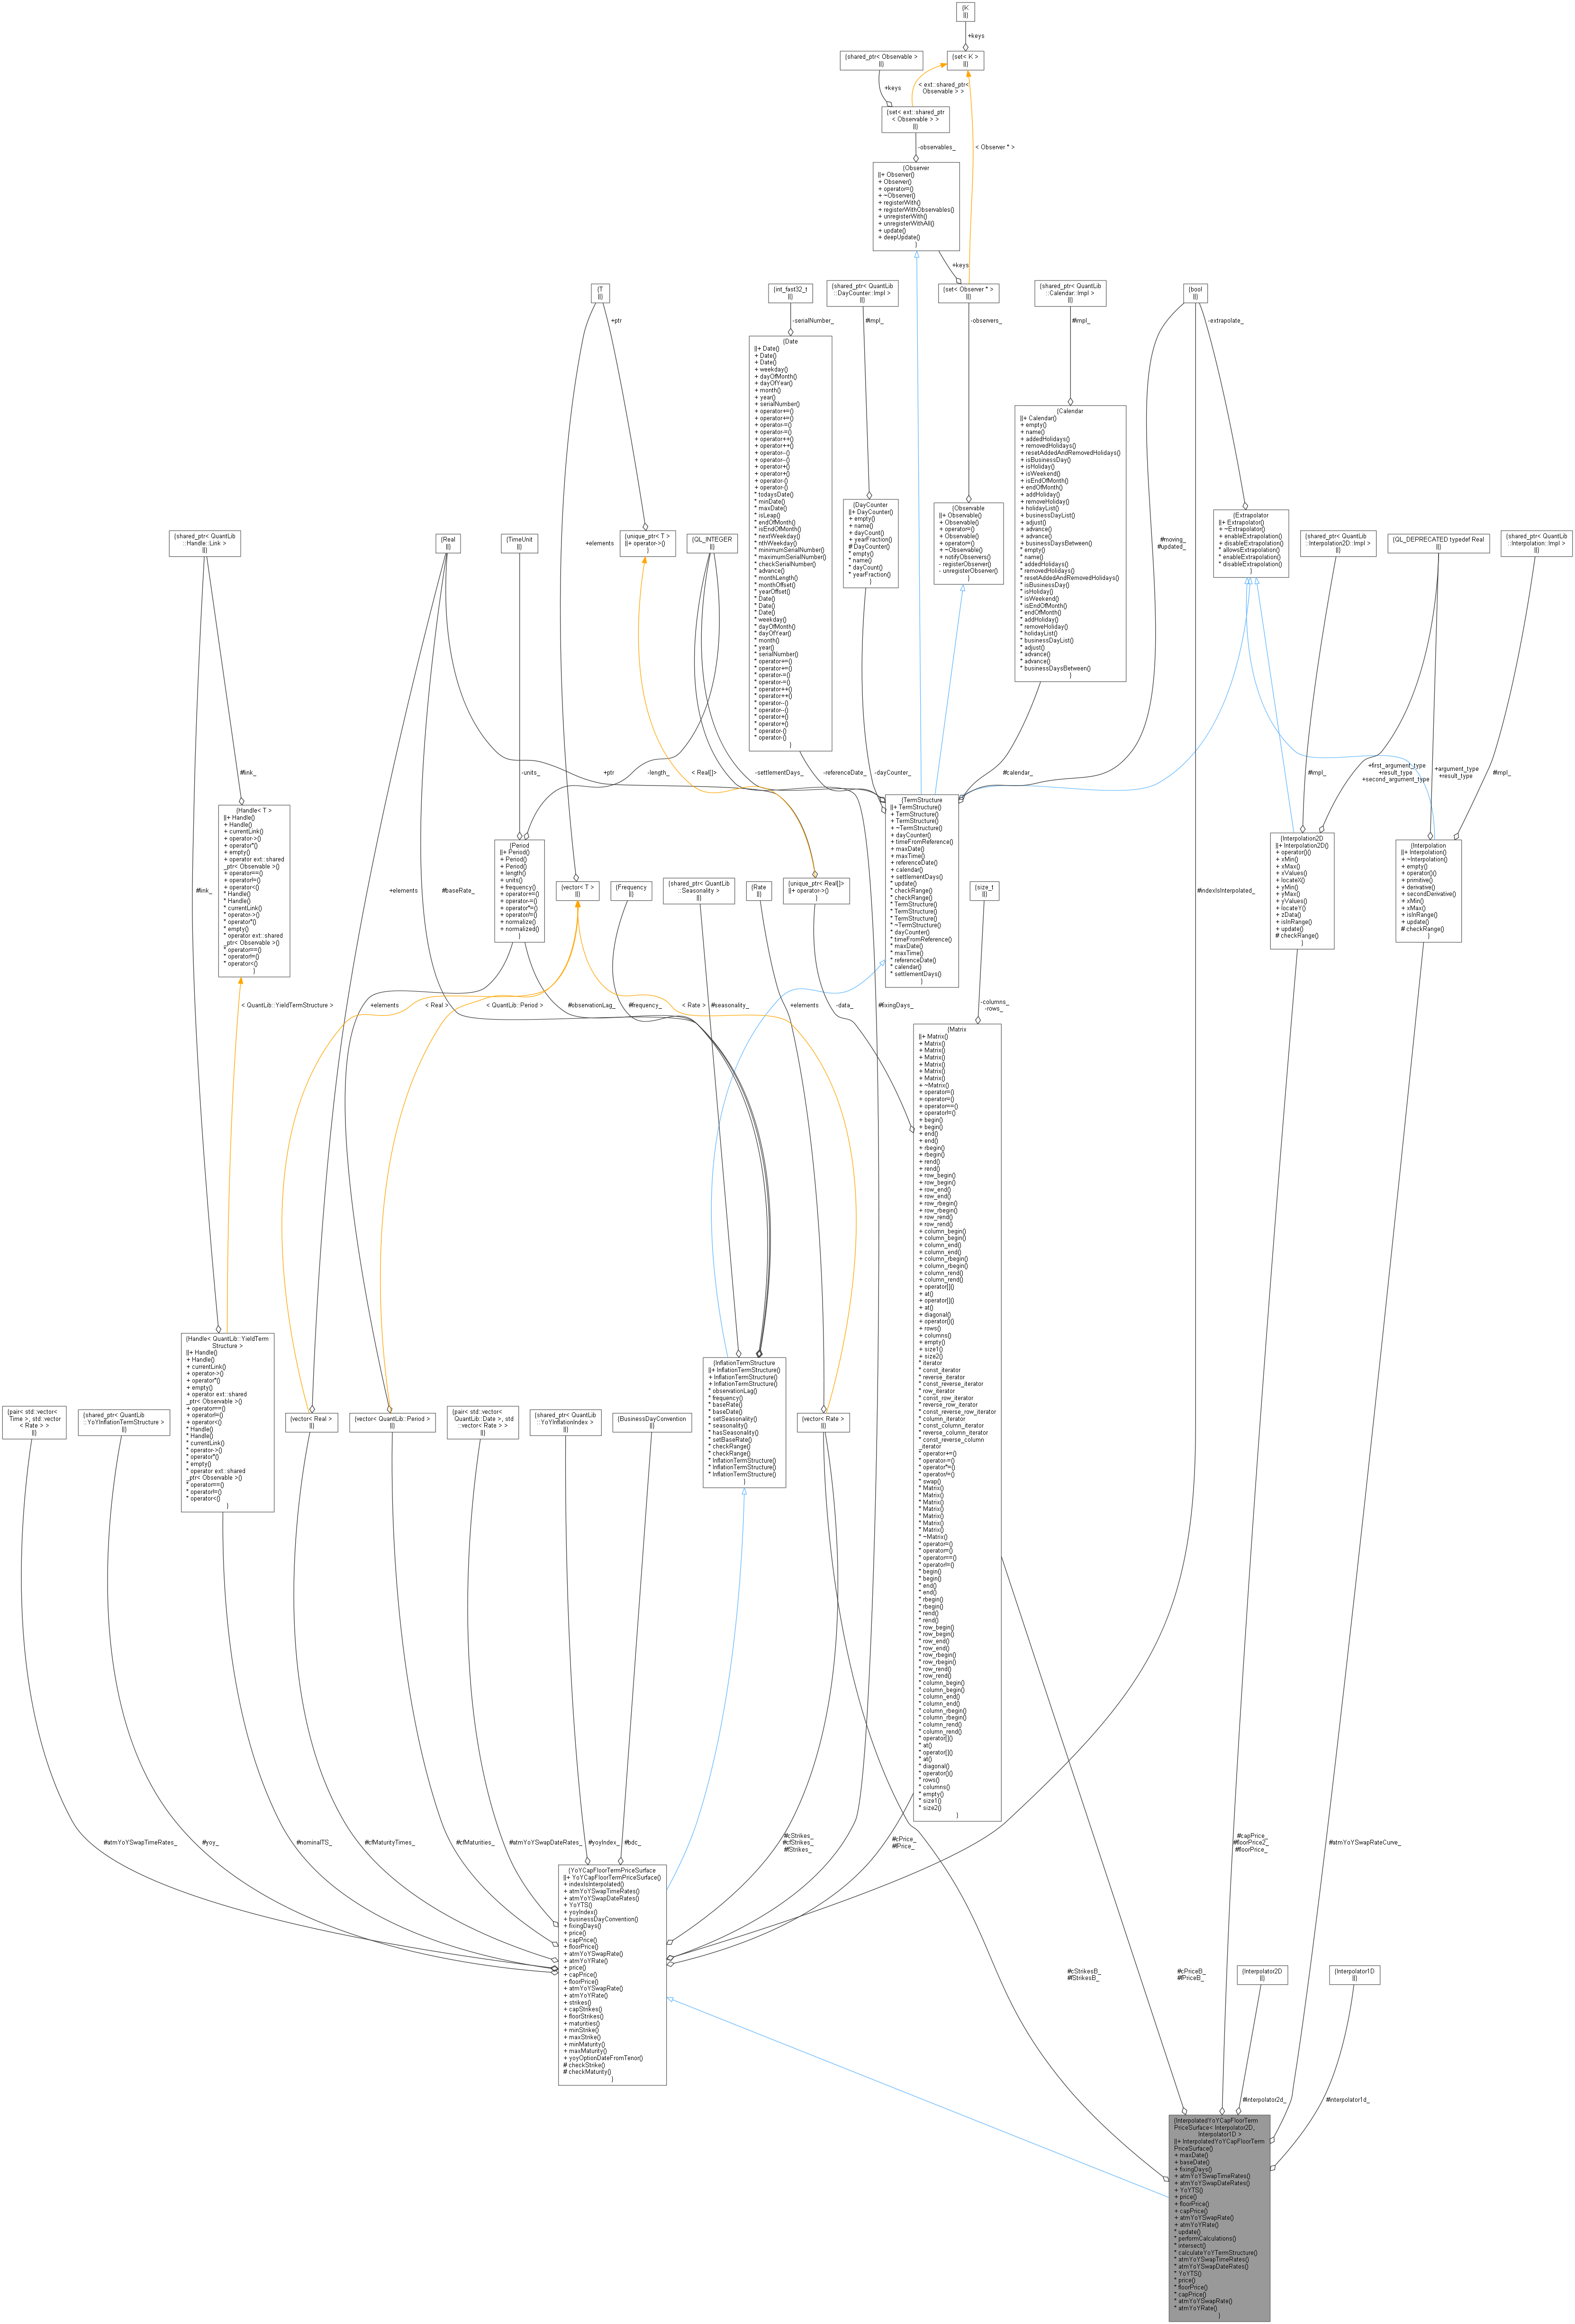
QuantLib: InterpolatedYoYCapFloorTermPriceSurface Class Template Reference
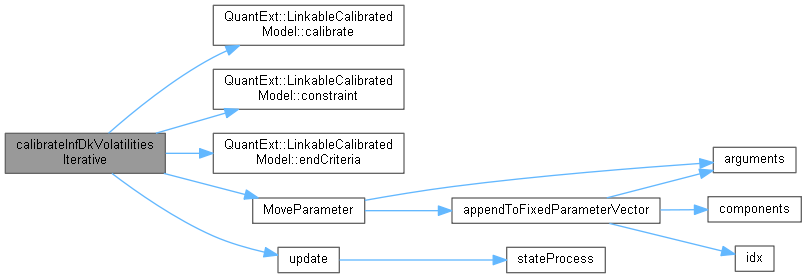
QuantExt: CrossAssetModel Class Reference
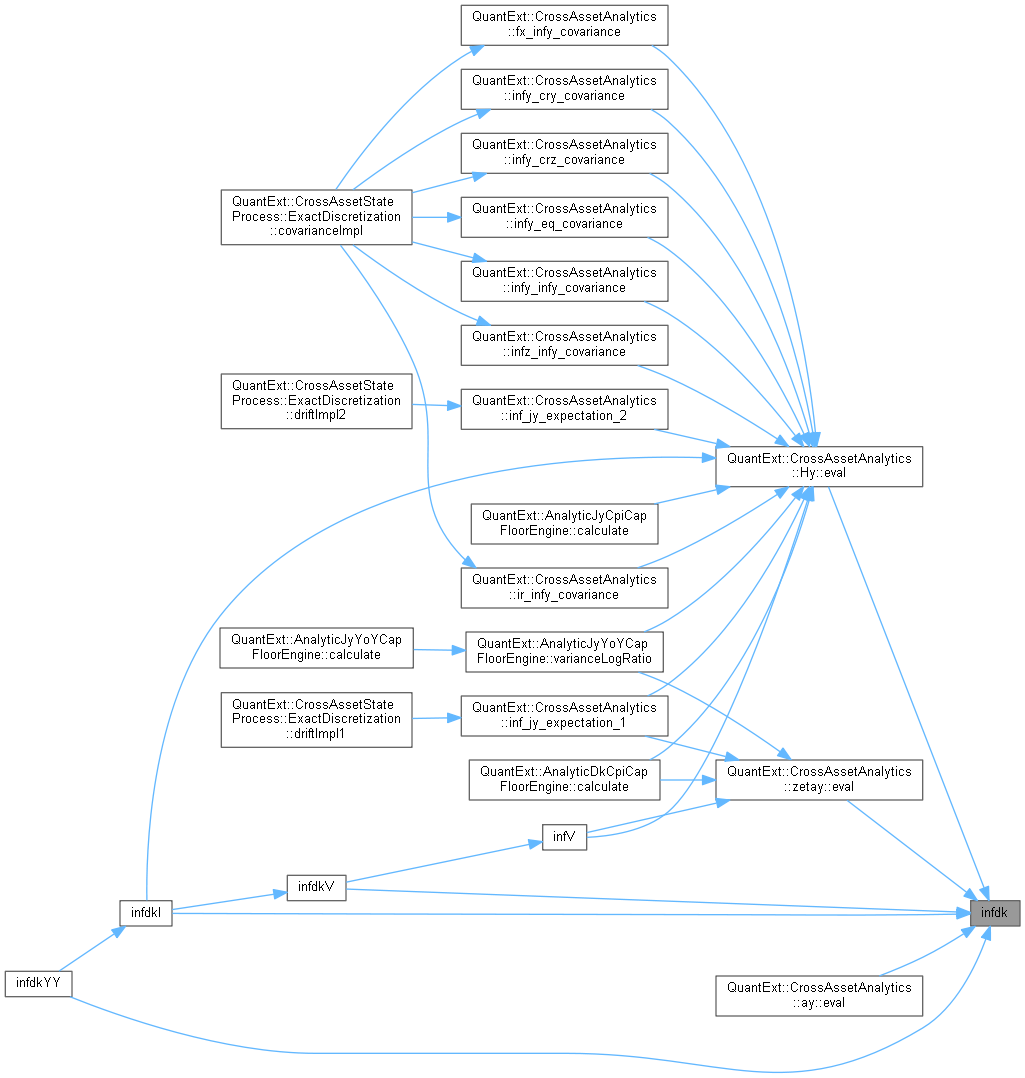
QuantExt: CrossAssetModel Class Reference
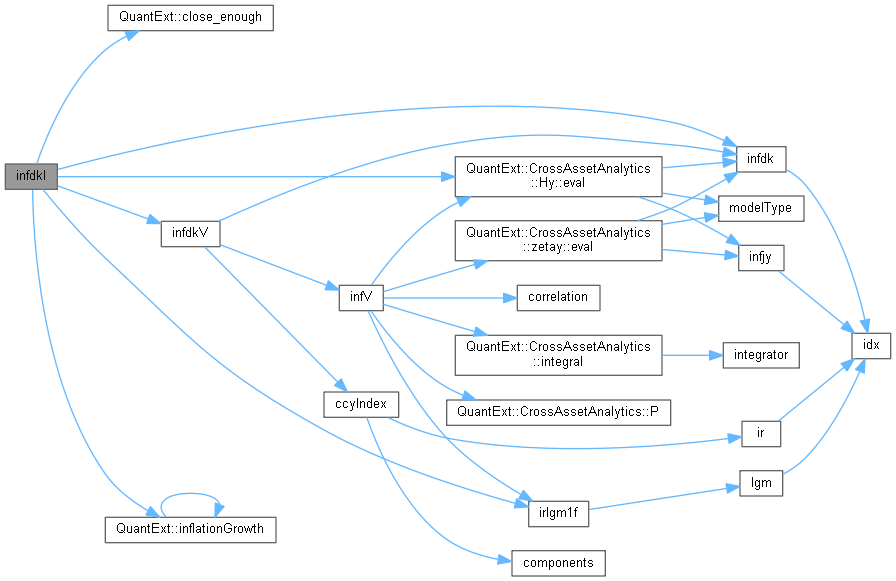
QuantExt: CrossAssetModel Class Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantLib: YYEUHICPXT Class Reference
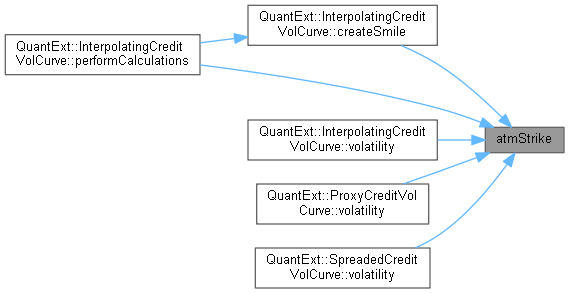
QuantExt: CreditVolCurve Class Reference
QuantLib: Bond::Price Class Reference
Advertisement Space (336x280)
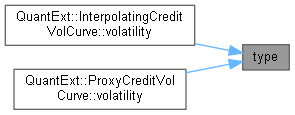
QuantExt: CreditVolCurve Class Reference

QuantExt: DefaultLatentModel Class Template Reference

QuantExt: DiscreteDistribution Class Reference
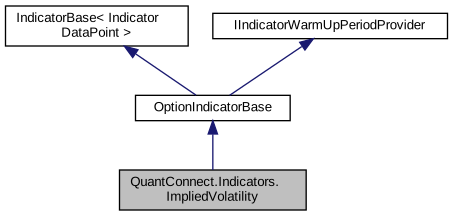
Lean: QuantConnect.Indicators.ImpliedVolatility Class Reference

QuantExt: RandomVariableLsmBasisSystem Class Reference
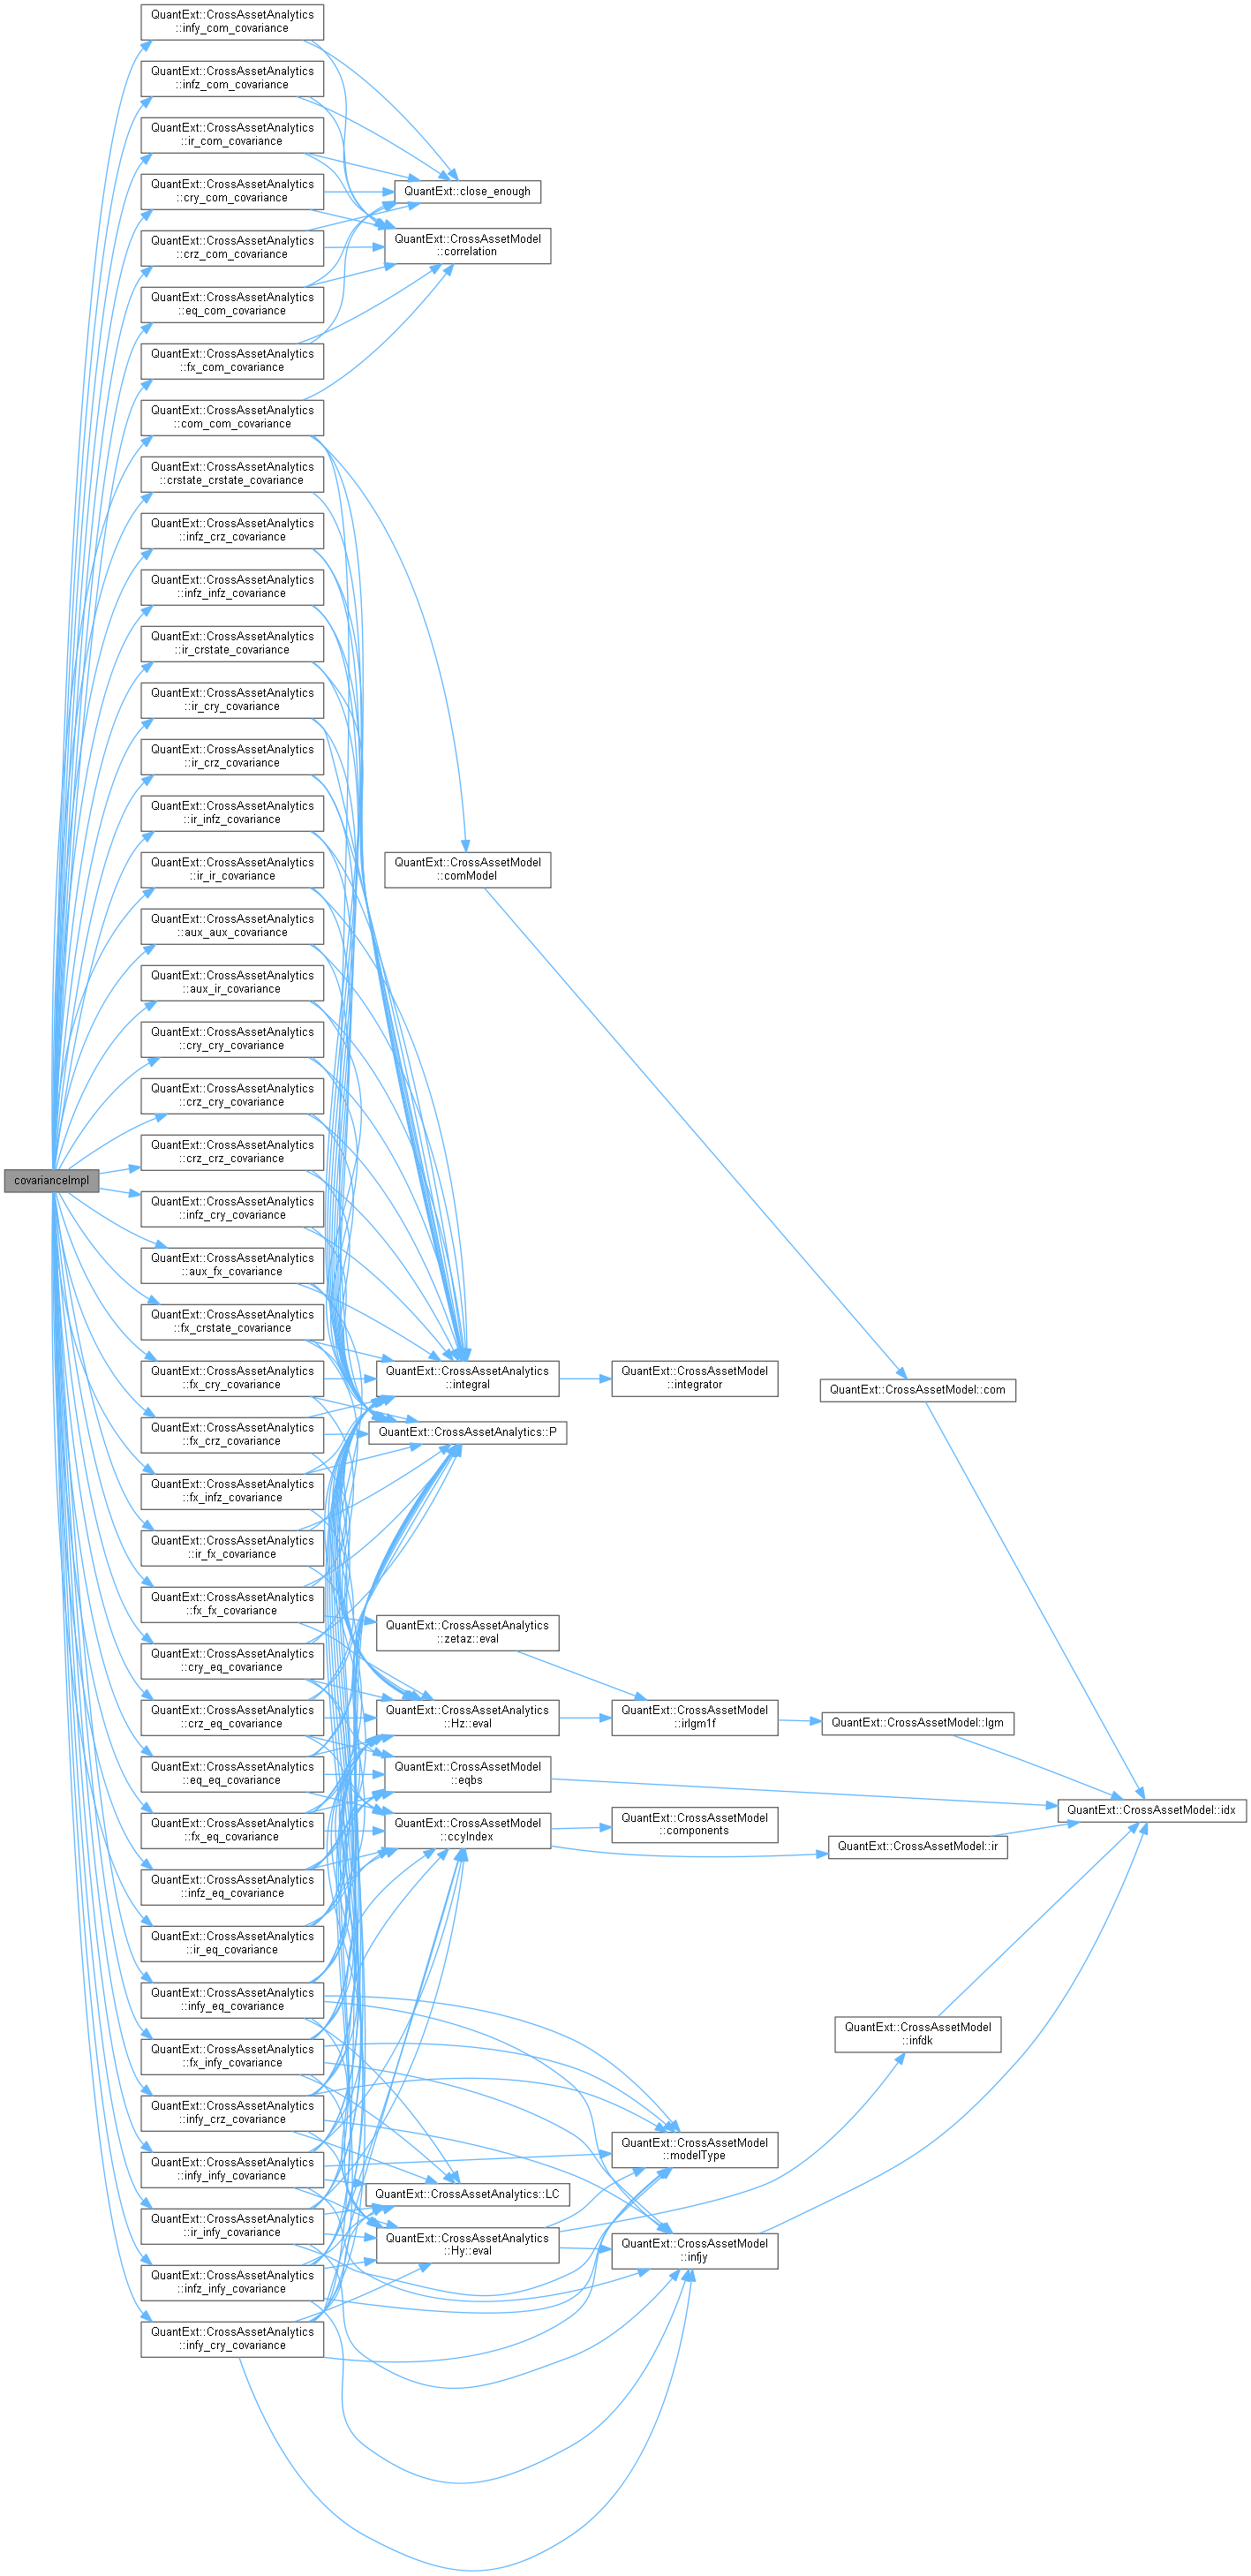
QuantExt: CrossAssetStateProcess::ExactDiscretization Class Reference