
Quantlib Coshestonengine Class Reference
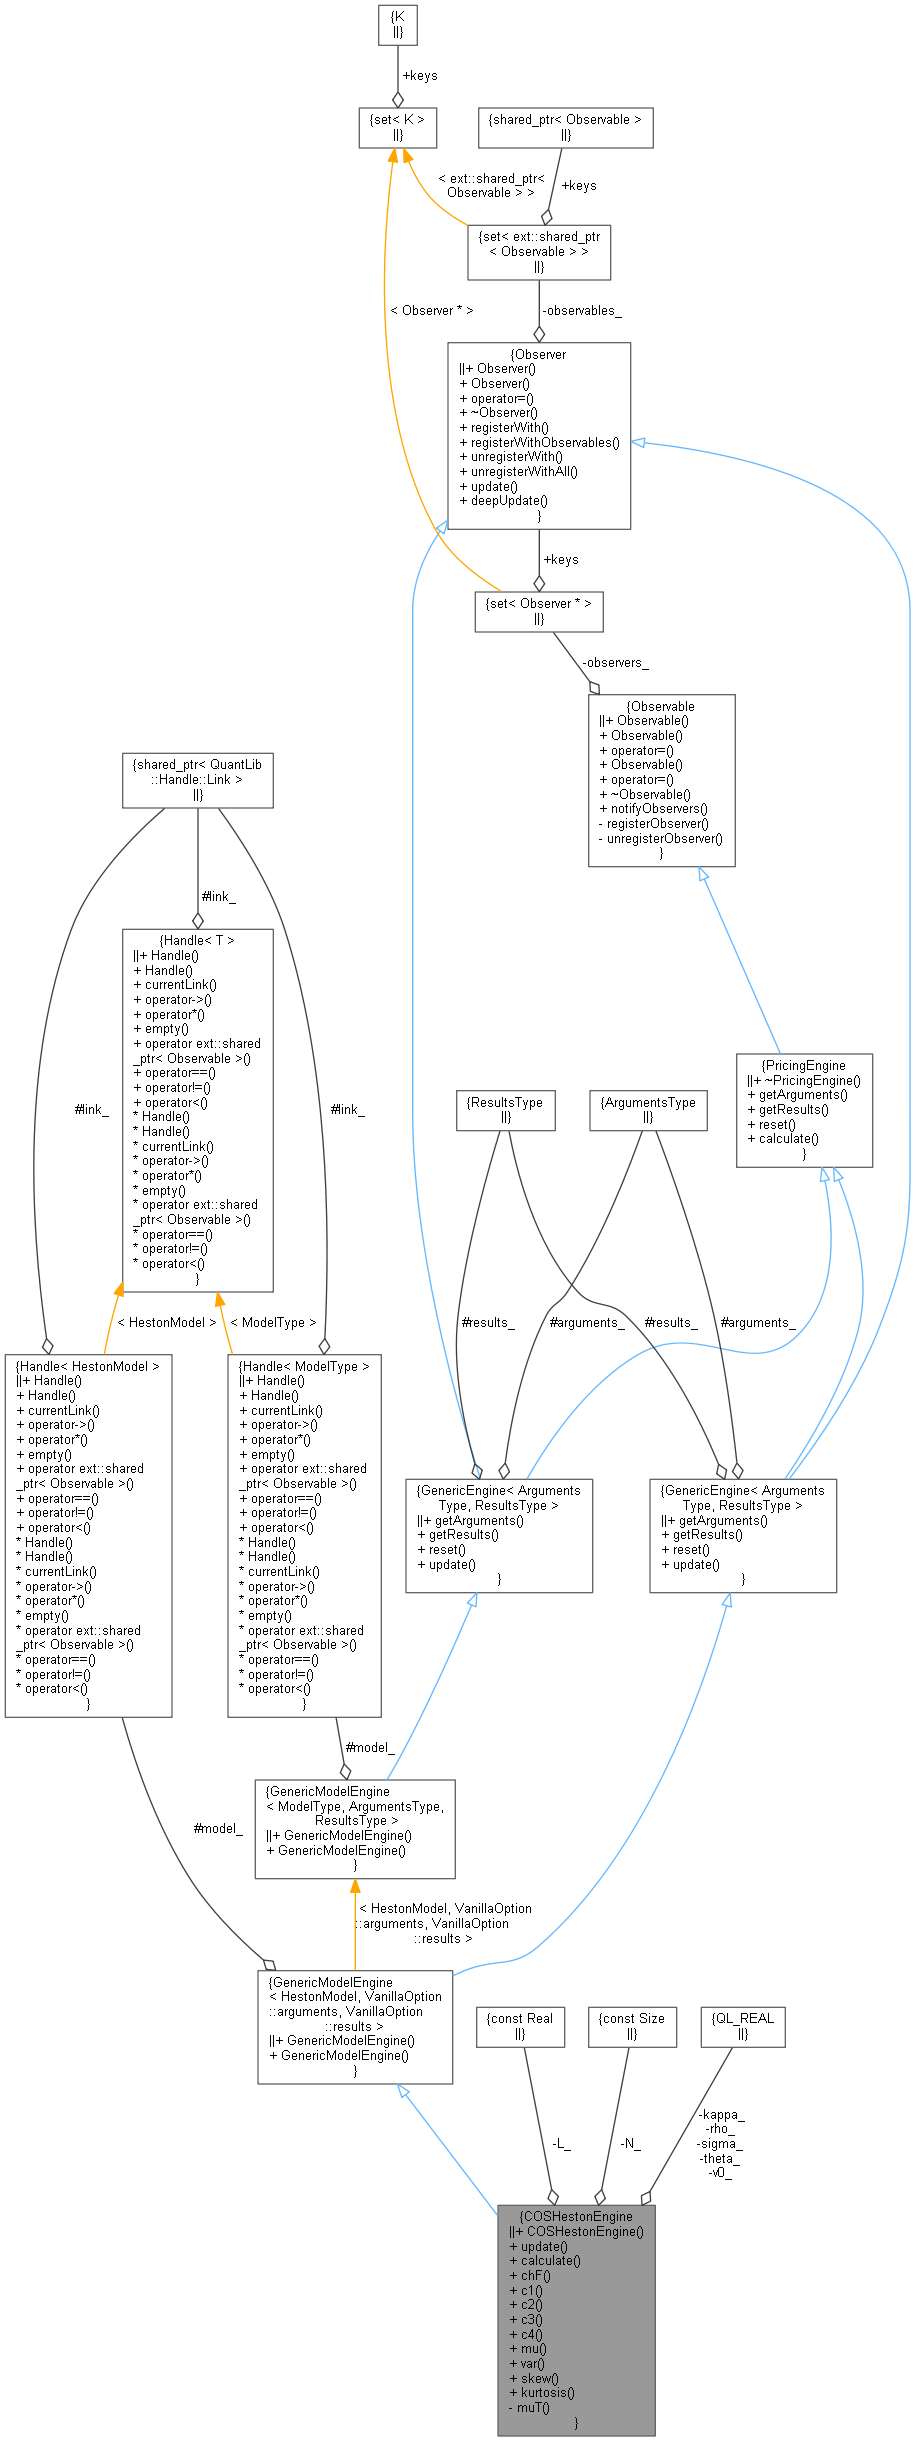
QuantLib: COSHestonEngine Class Reference

QuantLib: Problem Class Reference
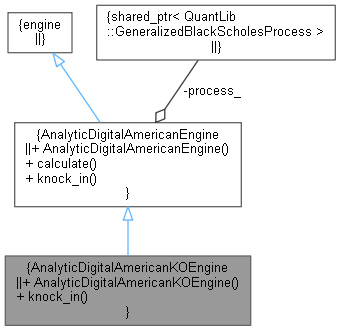
QuantLib: AnalyticDigitalAmericanKOEngine Class Reference

QuantLib: Problem Class Reference
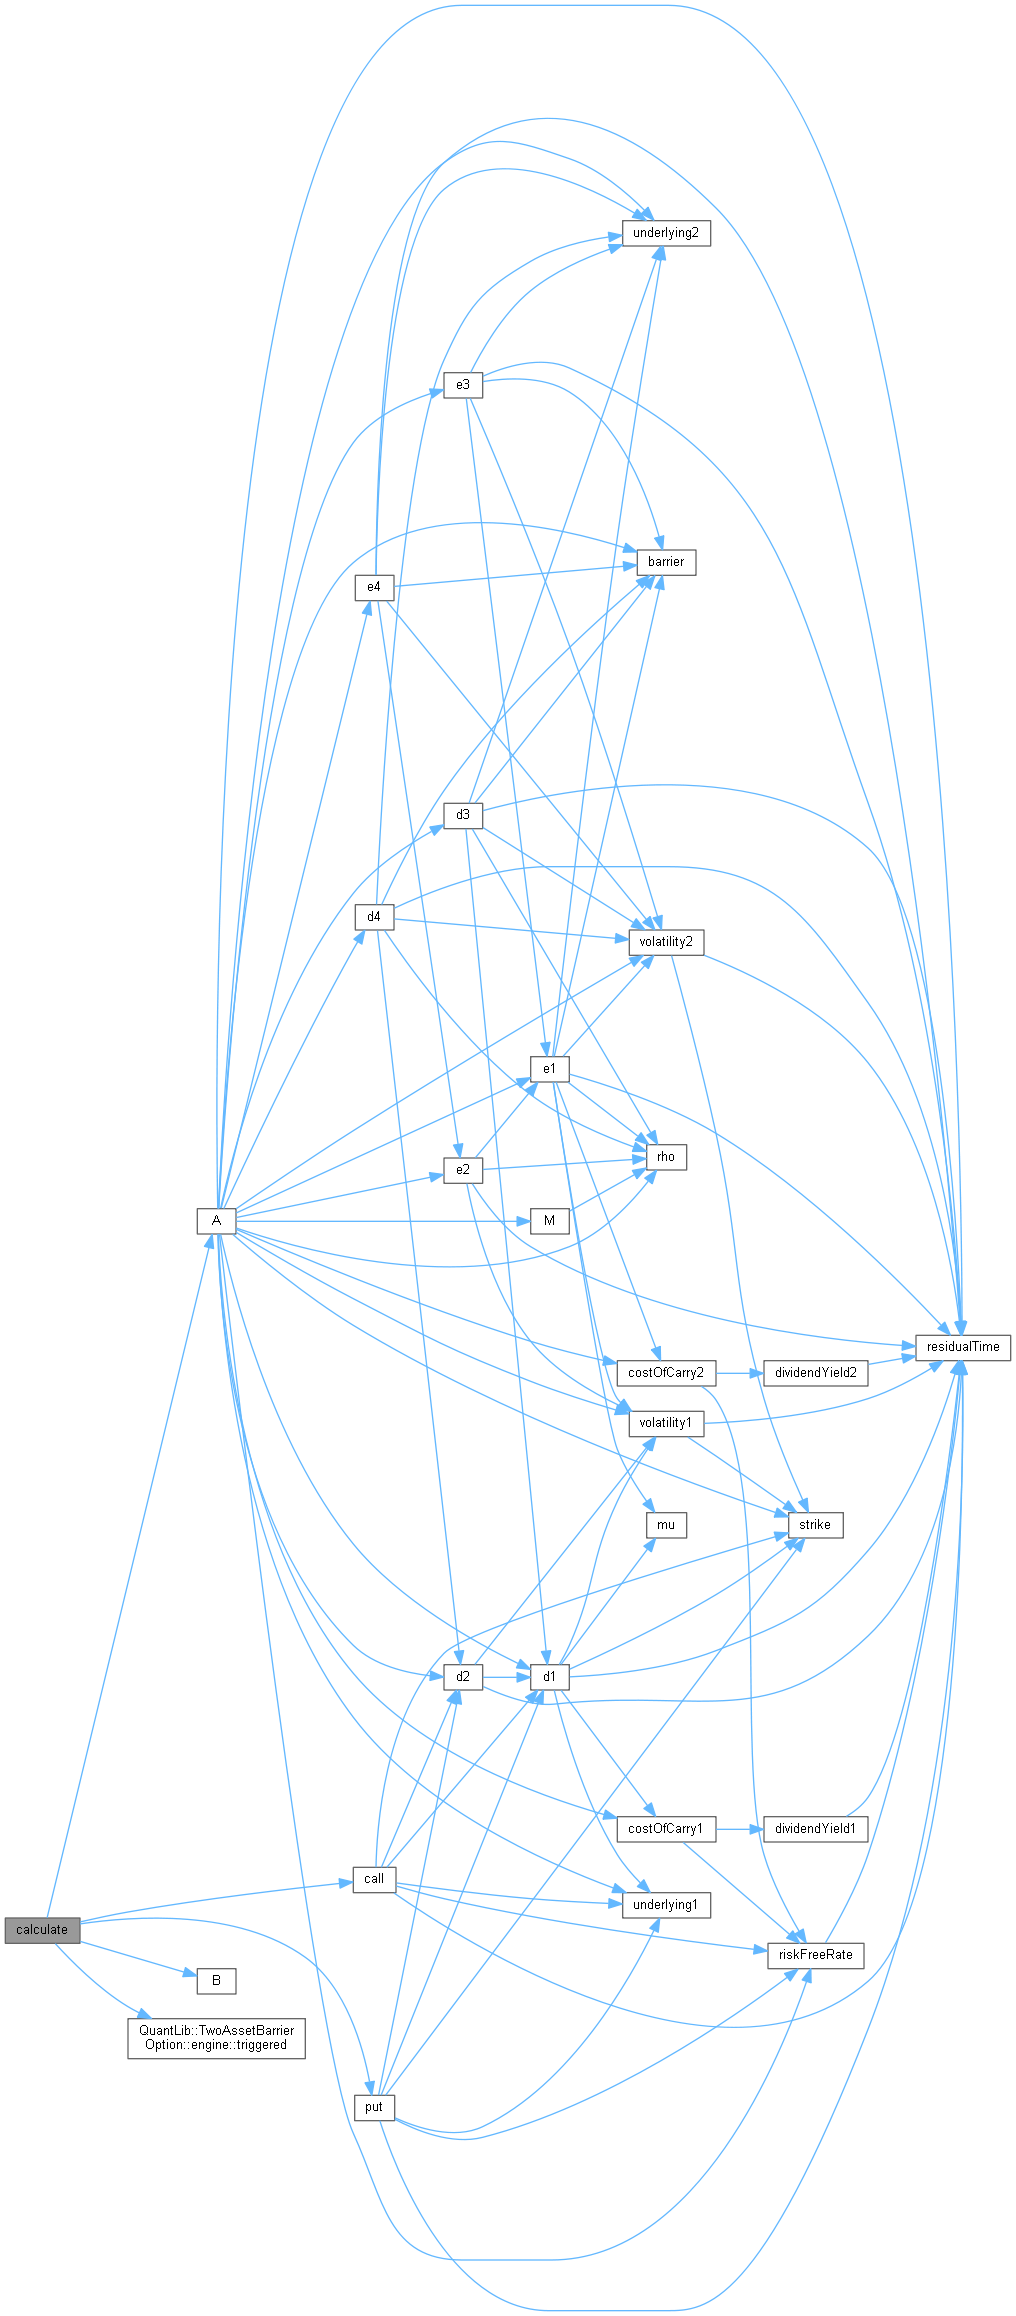
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference

QuantLib: CPISwap::engine Class Reference

QuantLib: Problem Class Reference
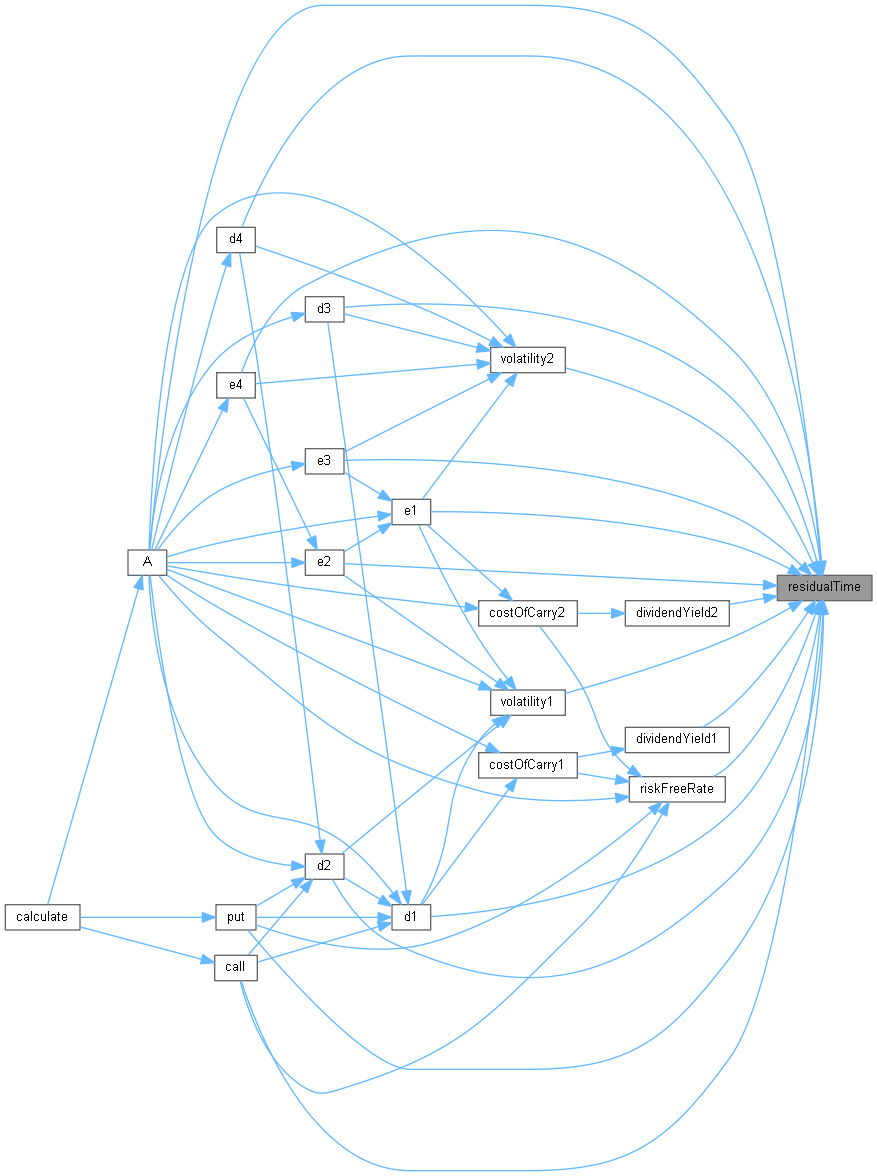
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
Advertisement Space (300x250)
QuantLib: DiscretizedAsset Class Reference
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
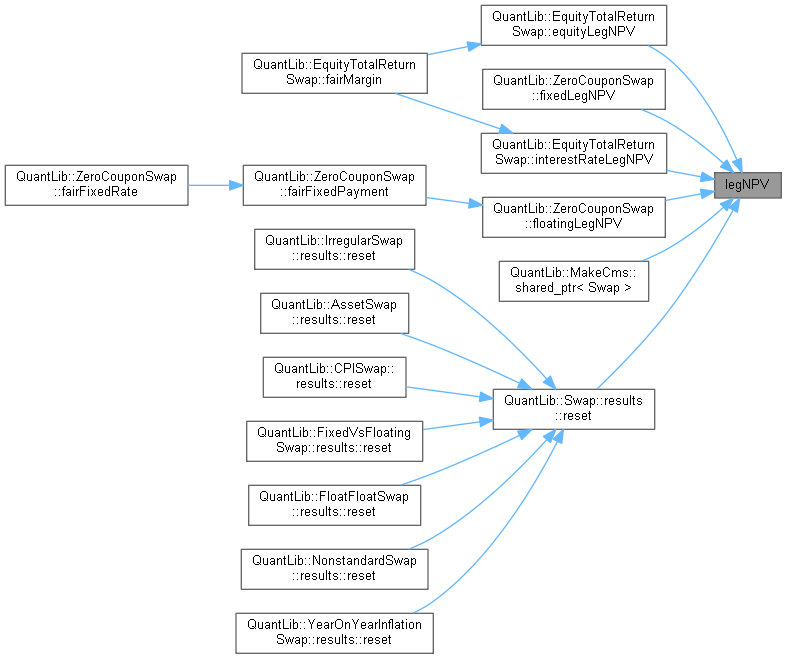
QuantLib: Swap Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
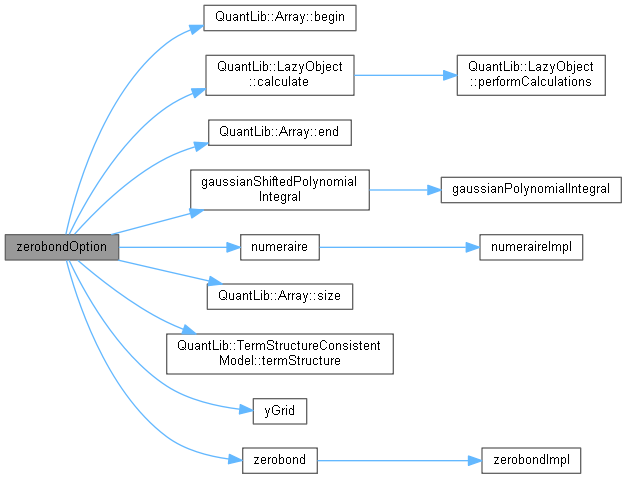
QuantLib: Gaussian1dModel Class Reference

QuantExt: McMultiLegBaseEngine Class Reference
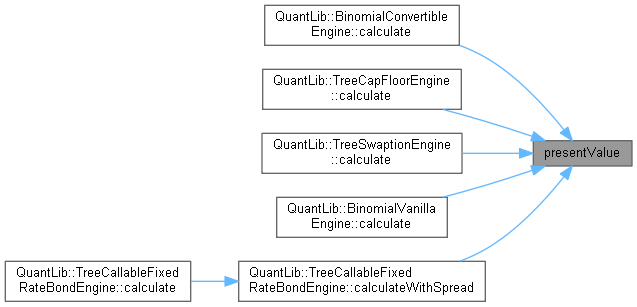
QuantLib: DiscretizedAsset Class Reference
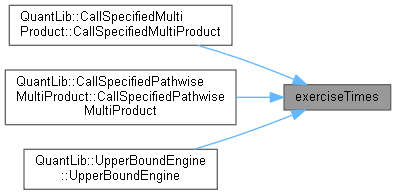
QuantLib: ExerciseStrategy Class Template Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference

QuantLib: MakeSchedule Class Reference
Advertisement Space (336x280)

QuantExt: OptionInterpolatorBase Class Reference
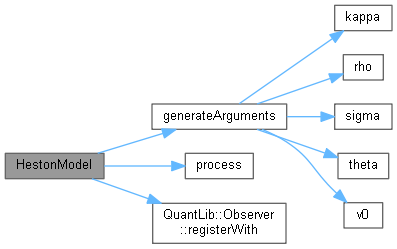
QuantLib: HestonModel Class Reference

QuantLib: EvolutionDescription Class Reference
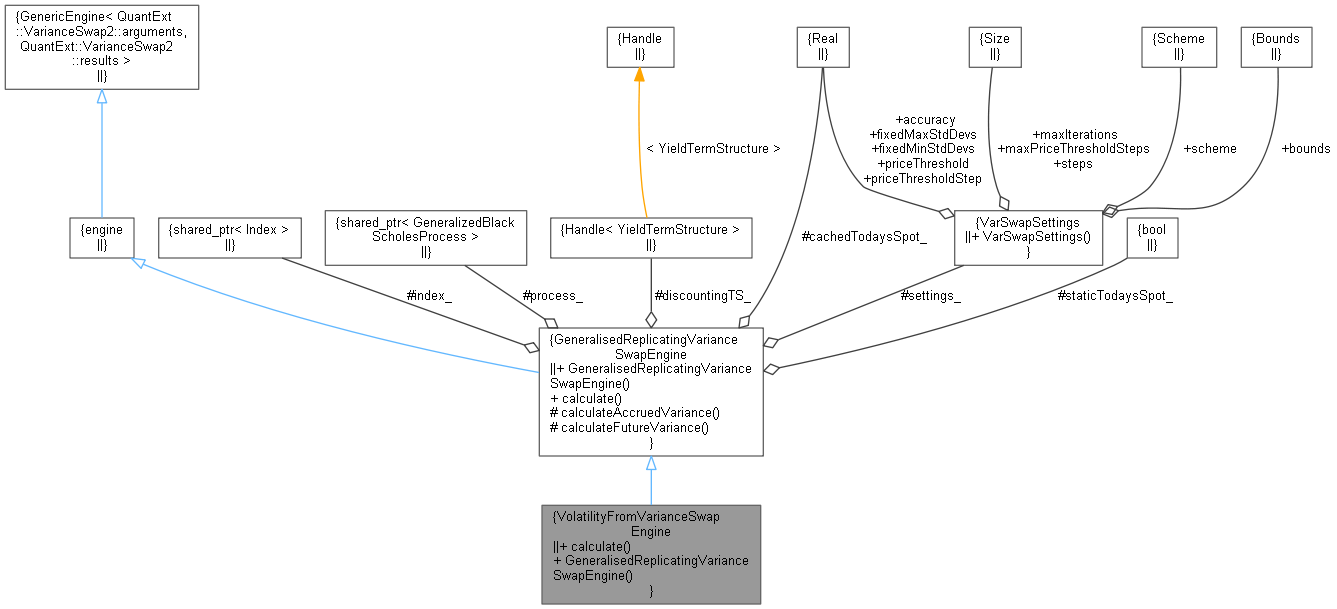
QuantExt: VolatilityFromVarianceSwapEngine Class Reference

QuantLib: Observable Class Reference
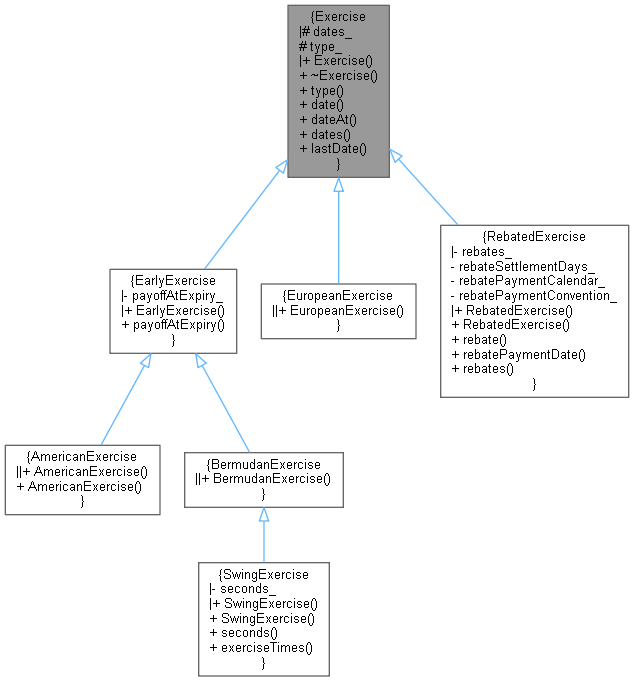
QuantLib: Exercise Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference

QuantLib: CreditDefaultSwap::engine Class Reference

1: Class diagram of the QuantLib that illustrates QLAsianEngine (Monte ...
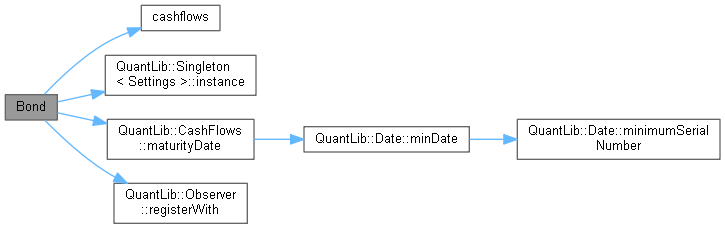
QuantLib: Bond Class Reference
Advertisement Space (336x280)
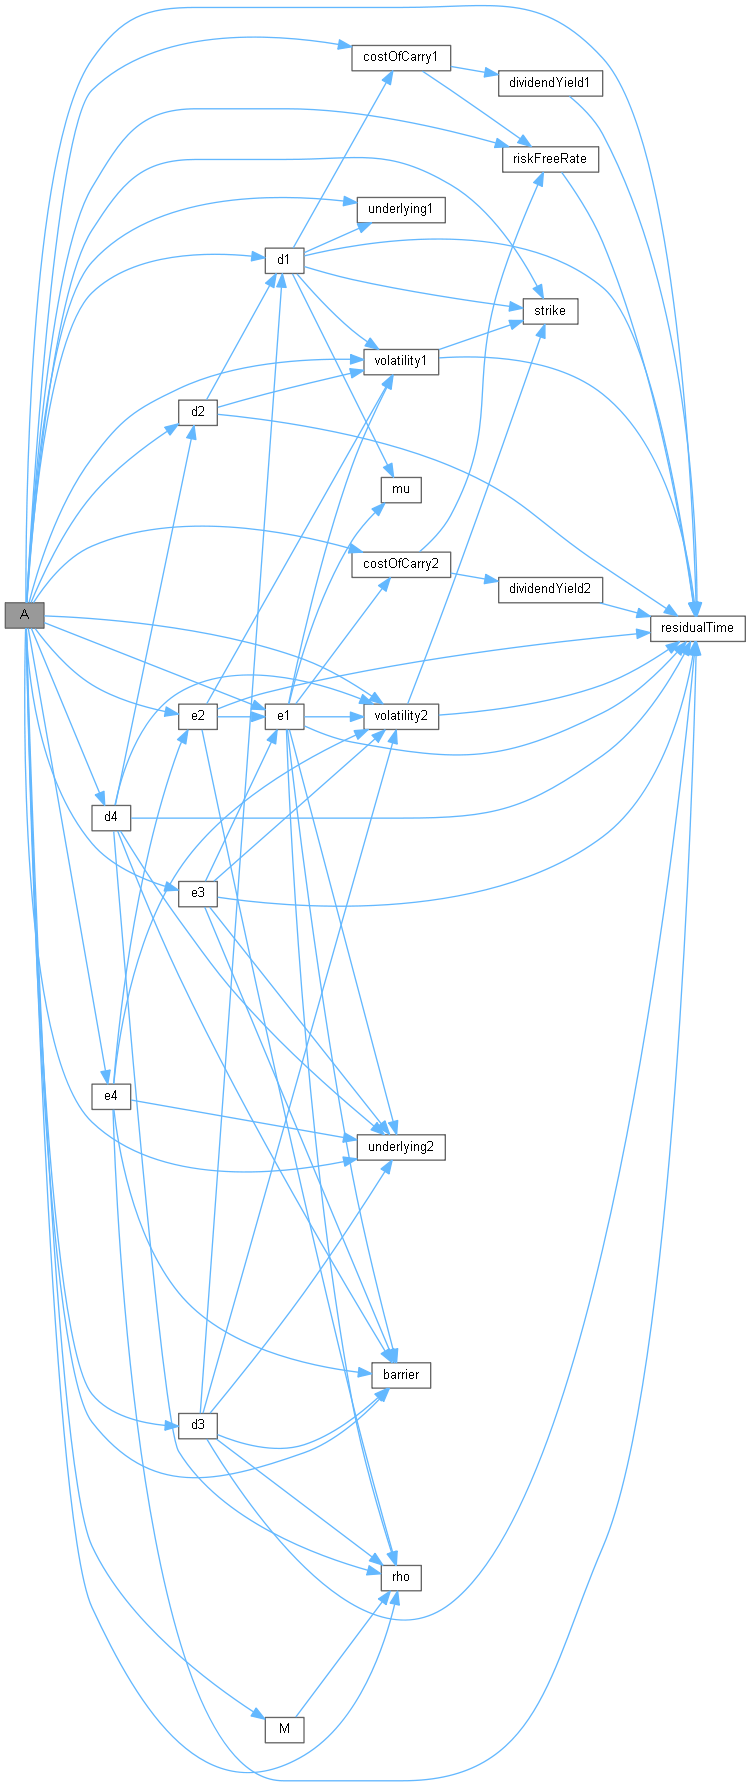
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
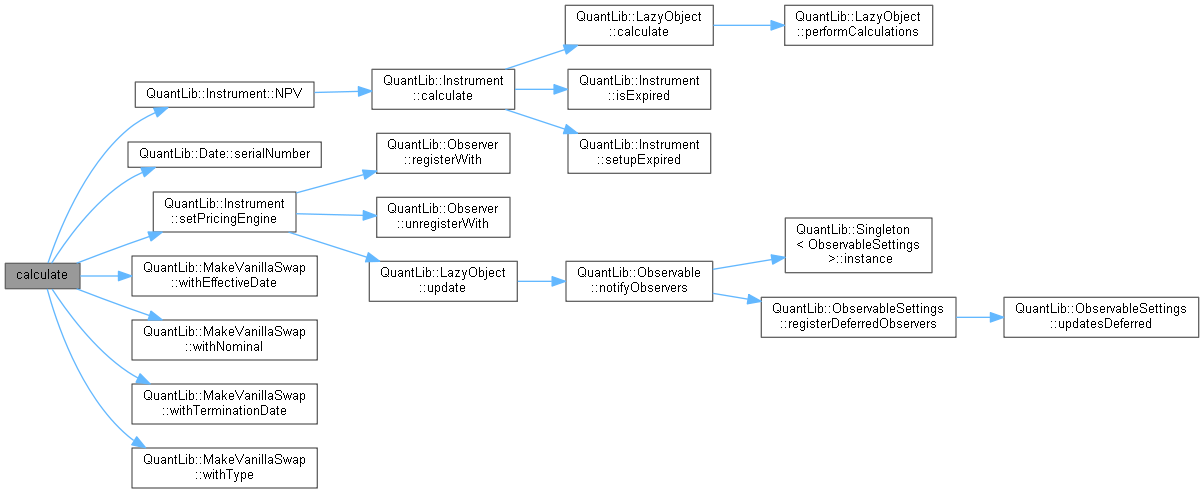
QuantLib: CounterpartyAdjSwapEngine Class Reference
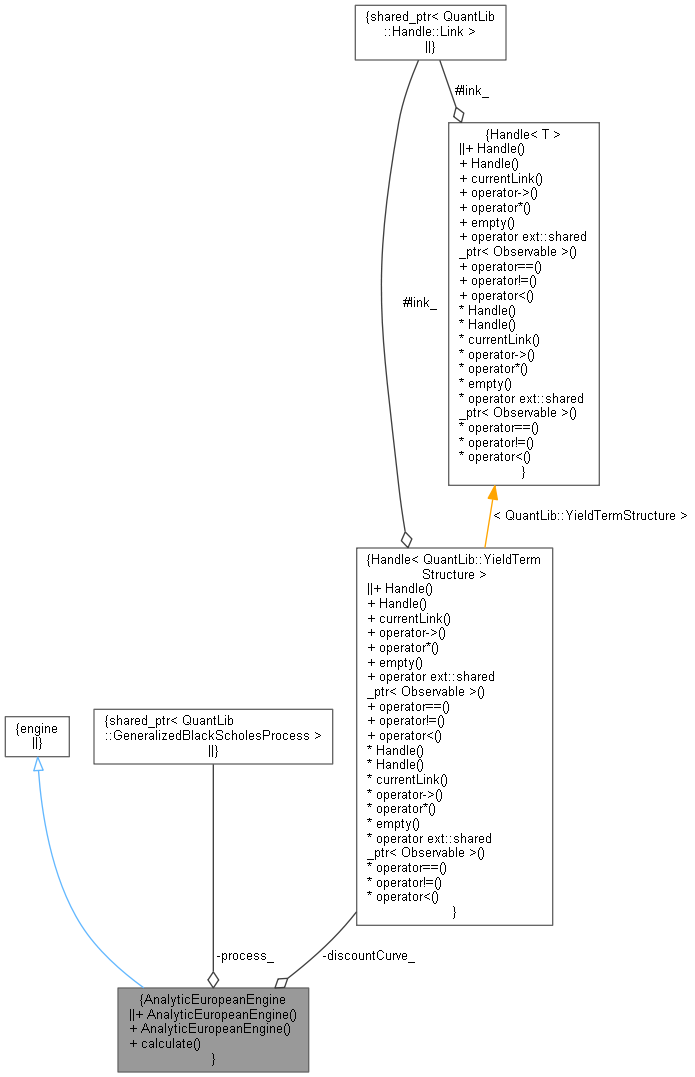
QuantLib: AnalyticEuropeanEngine Class Reference
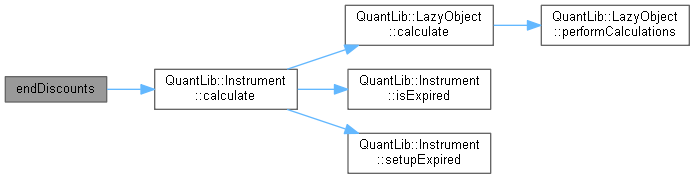
QuantLib: Swap Class Reference
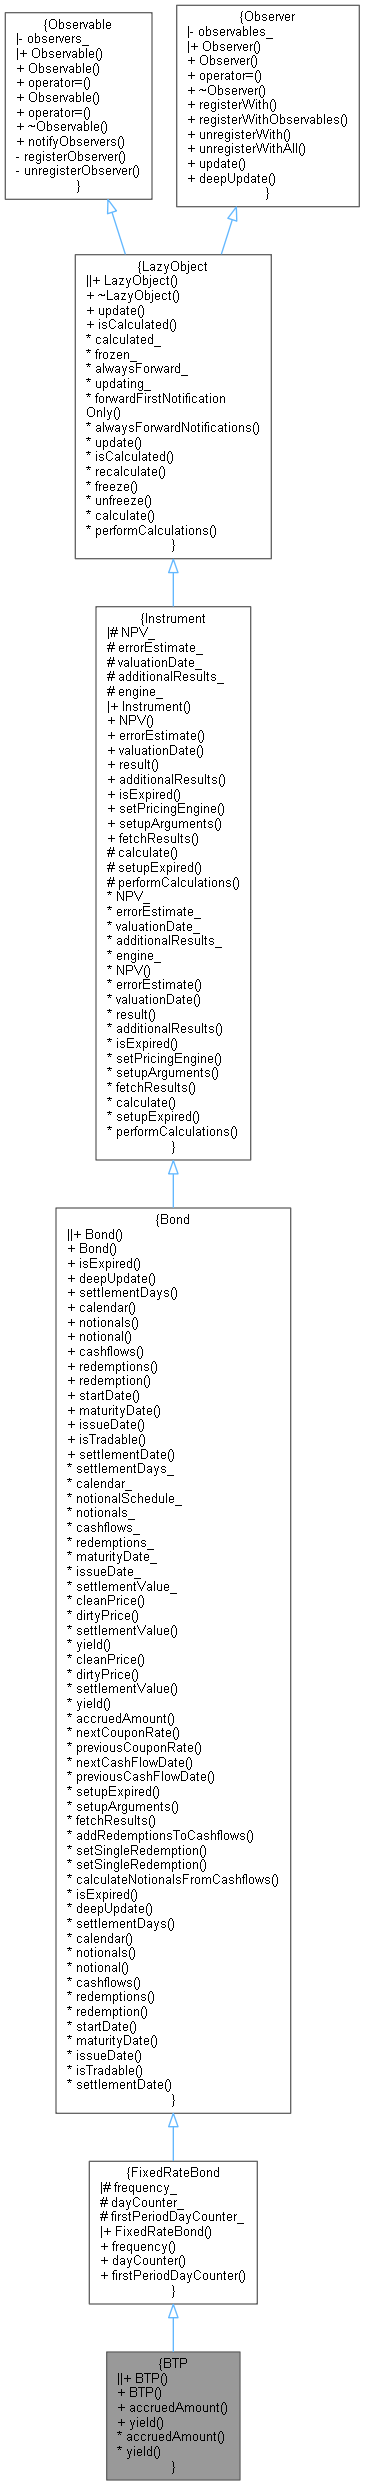
QuantLib: BTP Class Reference

QuantLib: Problem Class Reference