
Quantlib Inflationtermstructure Class Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: InflationTermStructure Class Reference
QuantLib: YoYInflationTermStructure Class Reference
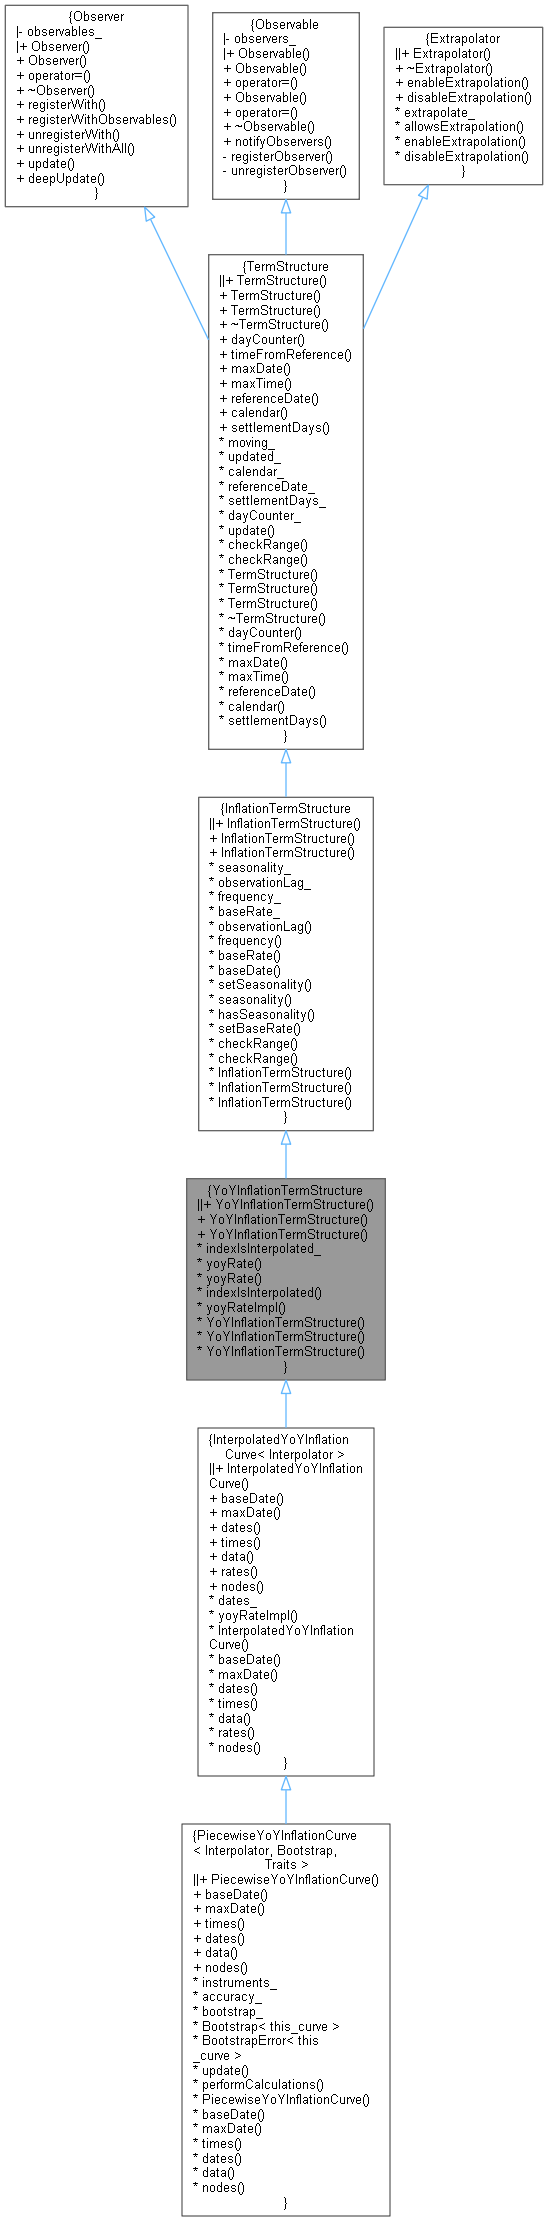
QuantLib: YoYInflationTermStructure Class Reference
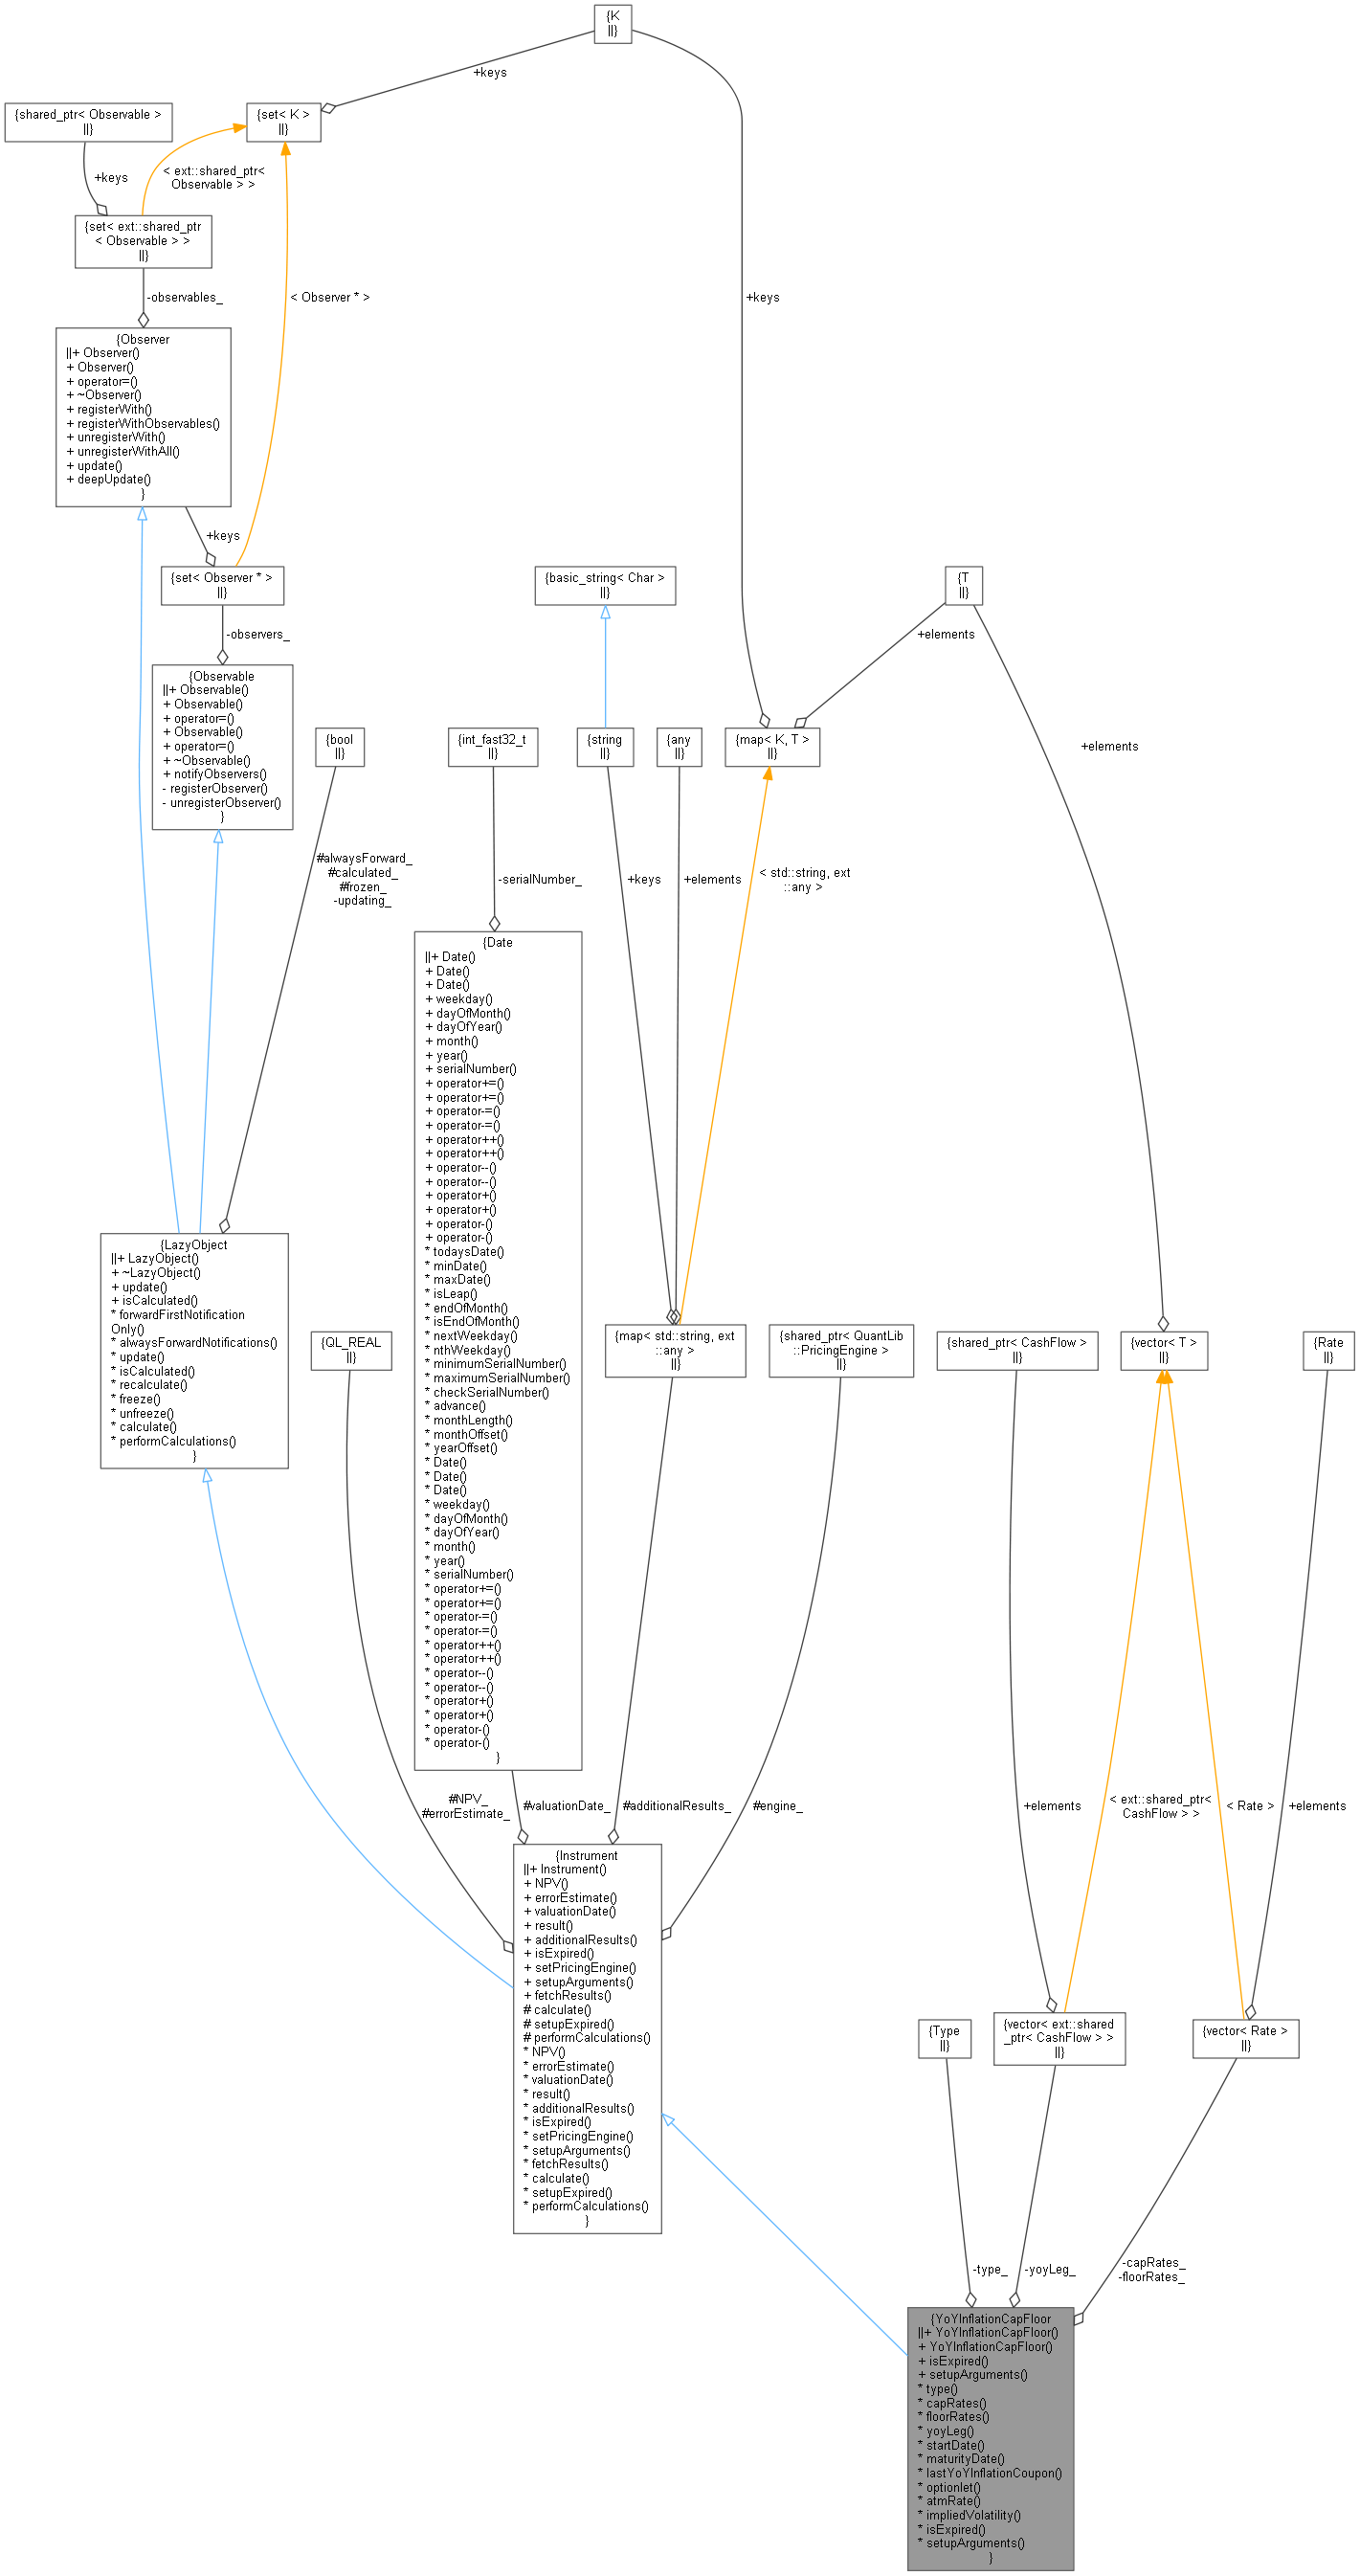
QuantLib: YoYInflationCapFloor Class Reference
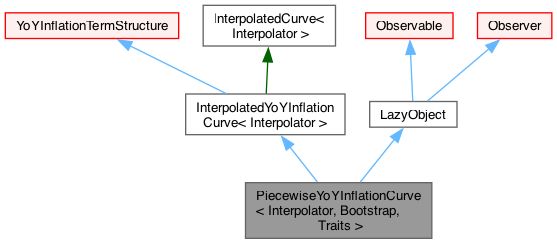
QuantLib: PiecewiseYoYInflationCurve Class Template Reference
Advertisement Space (300x250)
QuantLib: PiecewiseZeroInflationCurve Class Template Reference

QuantExt: ZeroInflationCurveObserverStatic Class Template Reference

QuantLib: VolatilityTermStructure Class Reference
QuantLib: Bond::Price Class Reference
QuantLib: ZeroYieldStructure Class Reference
QuantLib: Matrix Class Reference
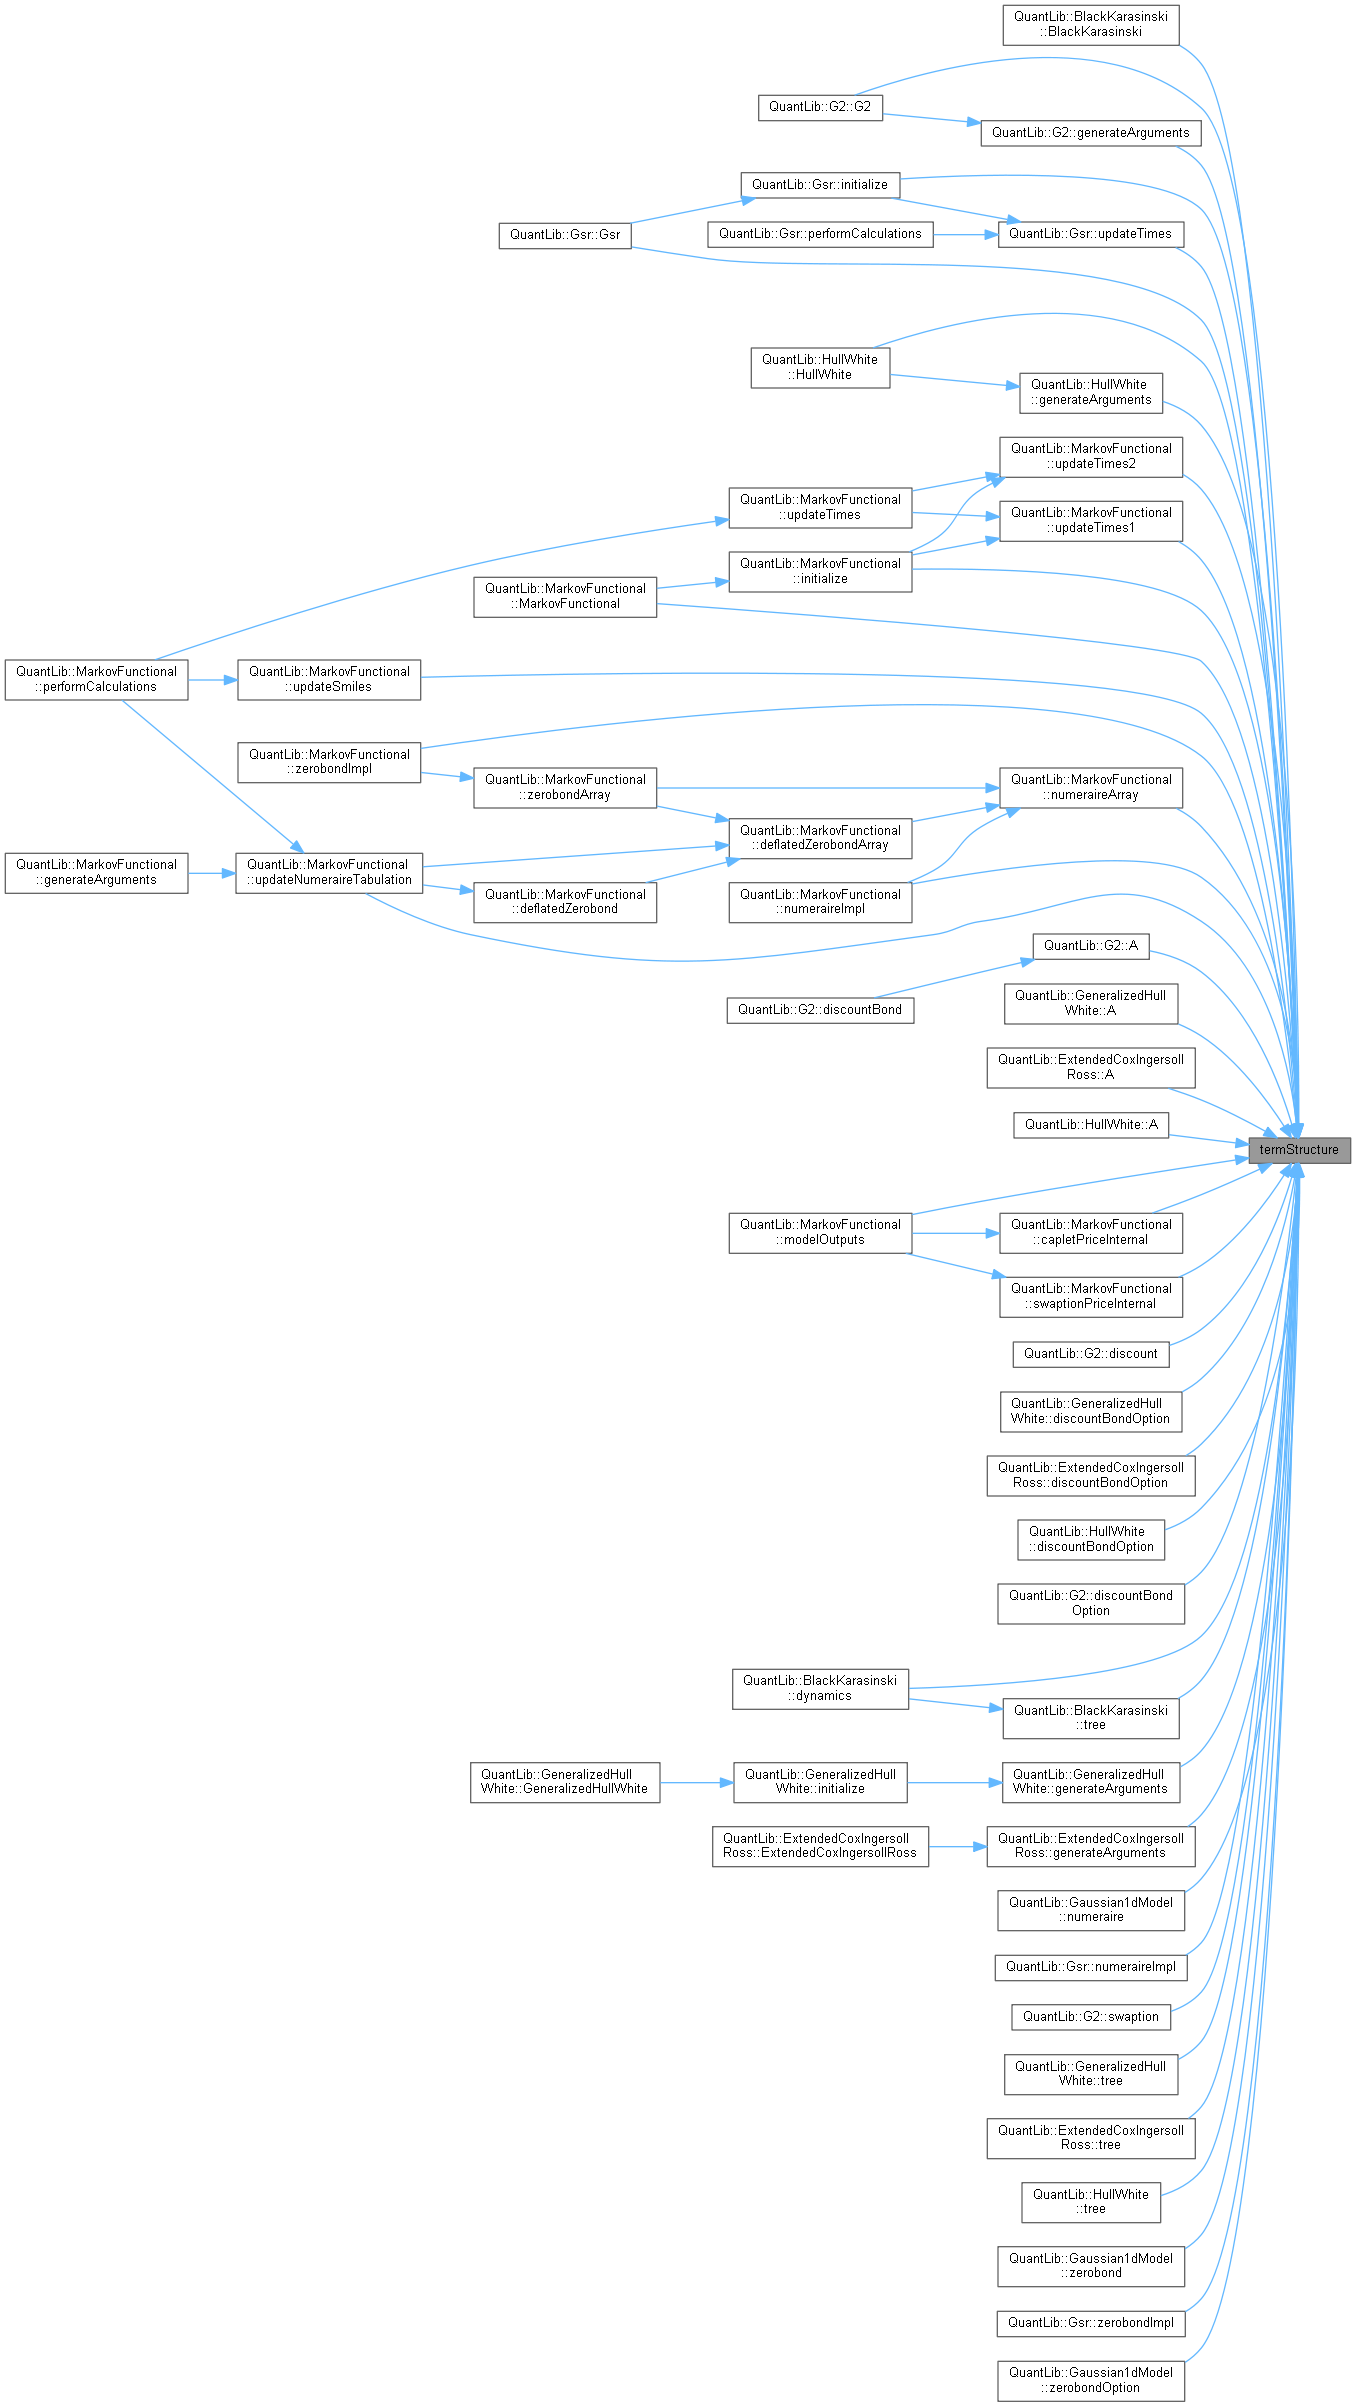
QuantLib: TermStructureConsistentModel Class Reference

QuantLib: Euribor365_11M Class Reference

QuantLib: Interpolation2D::Impl Class Reference
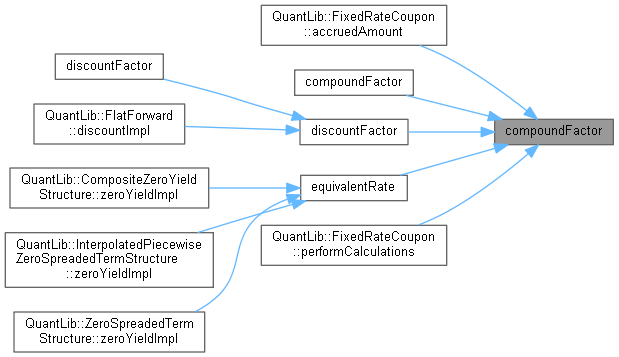
QuantLib: InterestRate Class Reference
Advertisement Space (336x280)
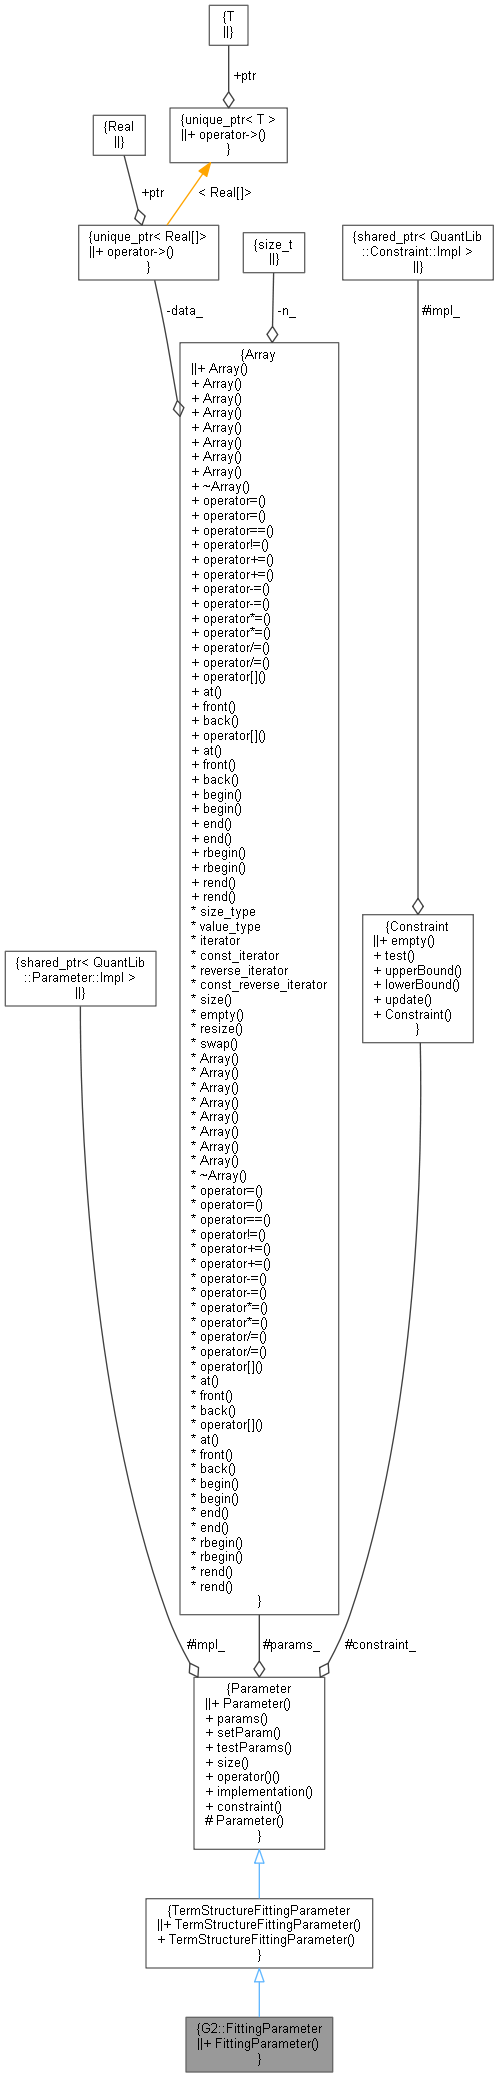
QuantLib: G2::FittingParameter Class Reference

QuantLib: CTSMMCapletCalibration Class Reference

QuantLib: EnergyFuture Class Reference
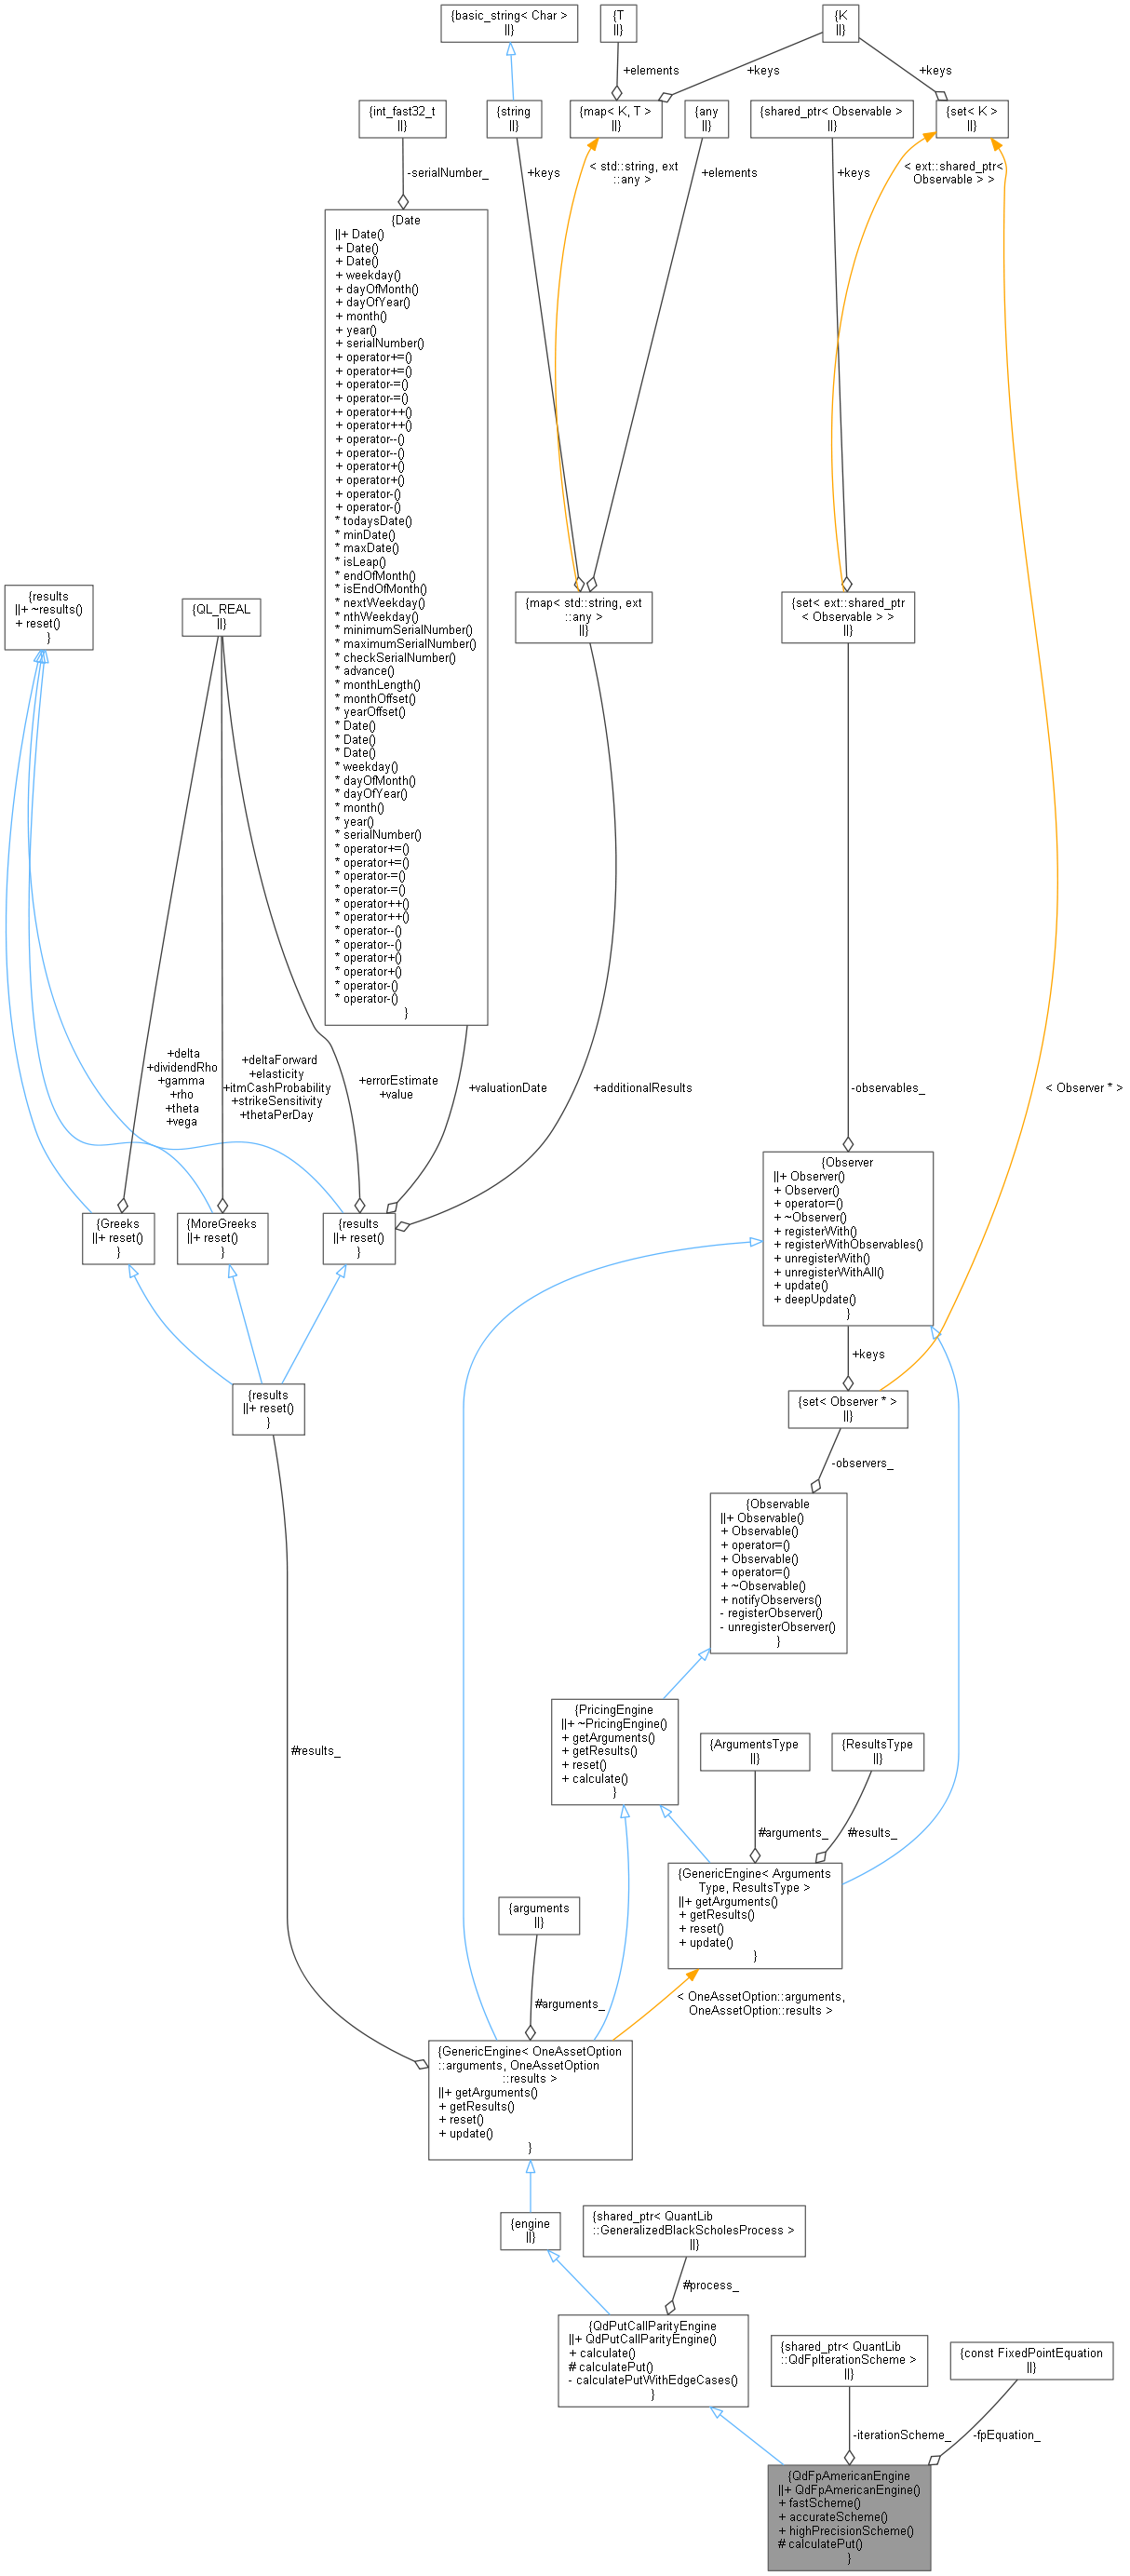
QuantLib: QdFpAmericanEngine Class Reference

QuantLib: Problem Class Reference
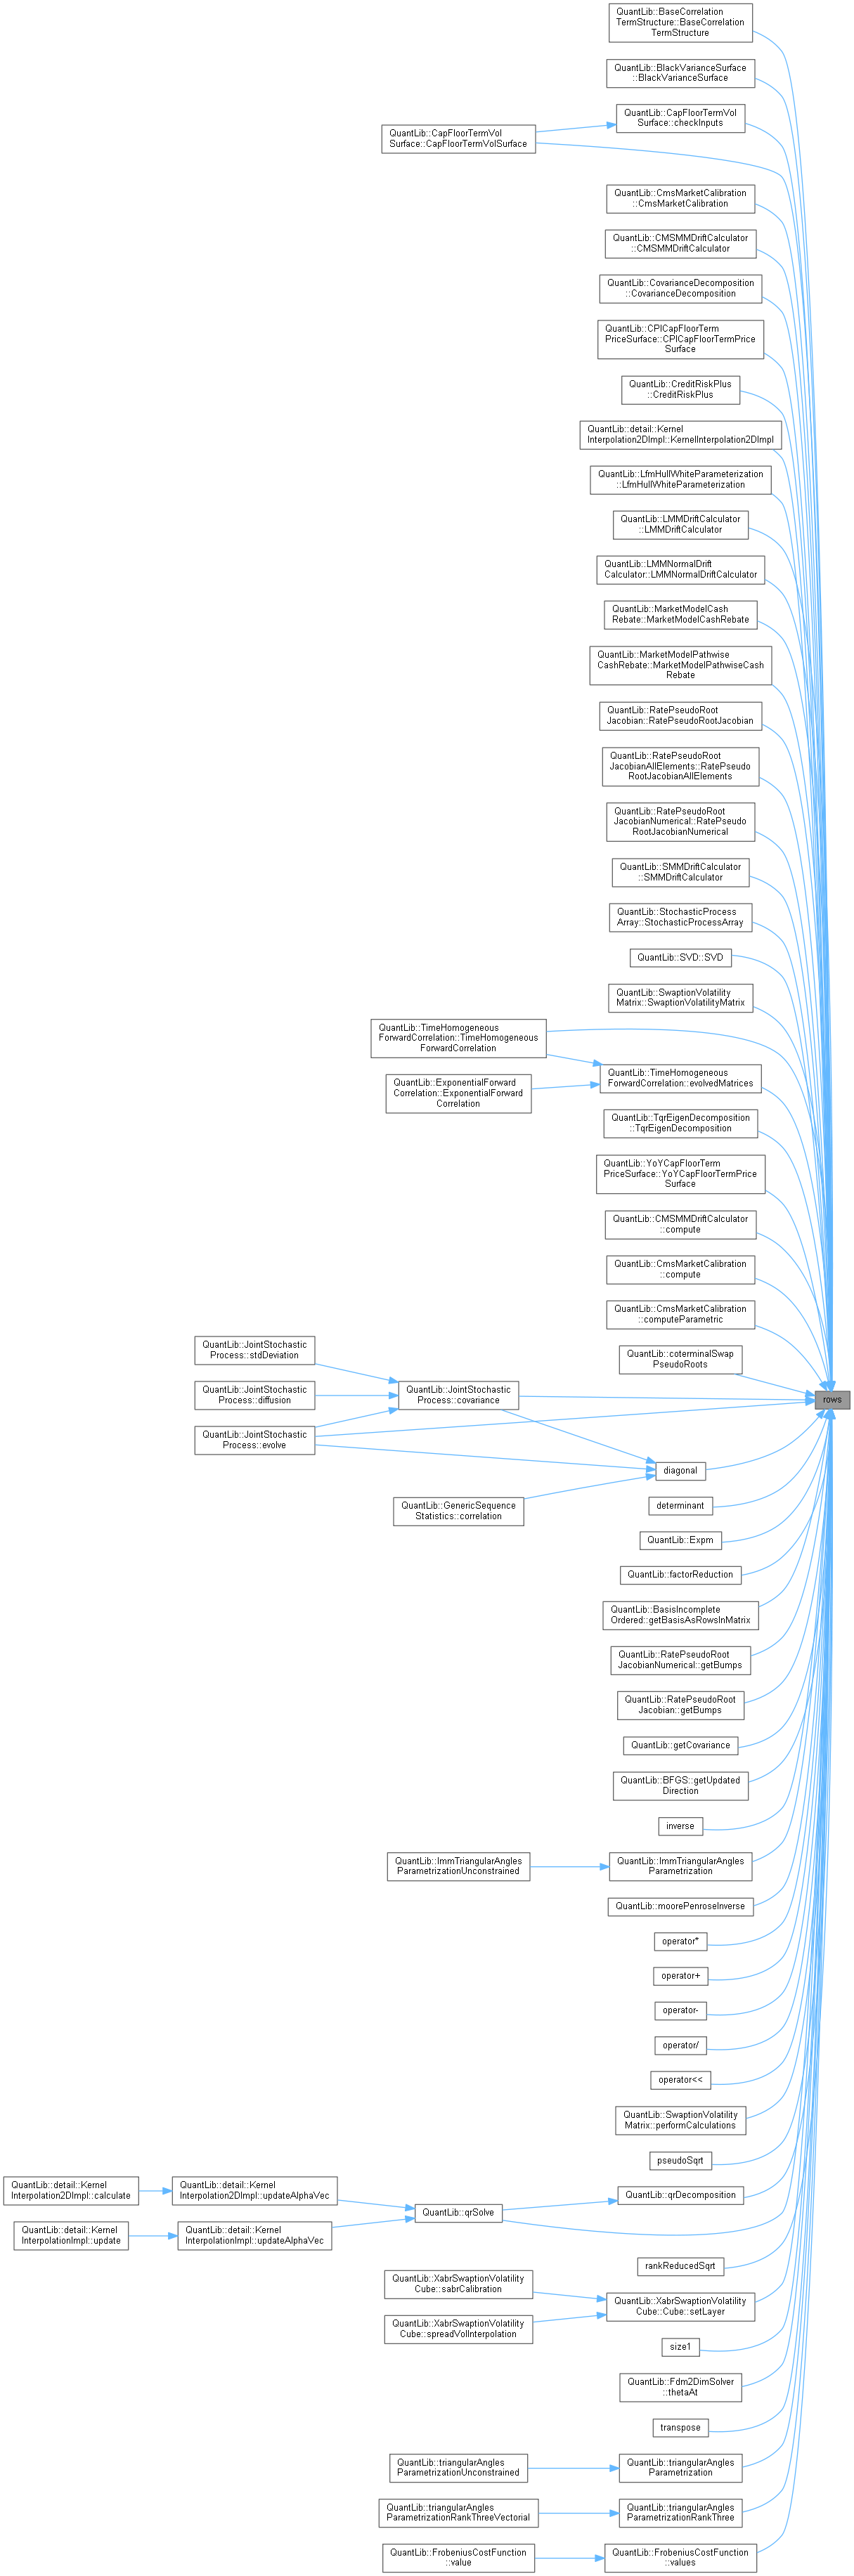
QuantLib: Matrix Class Reference
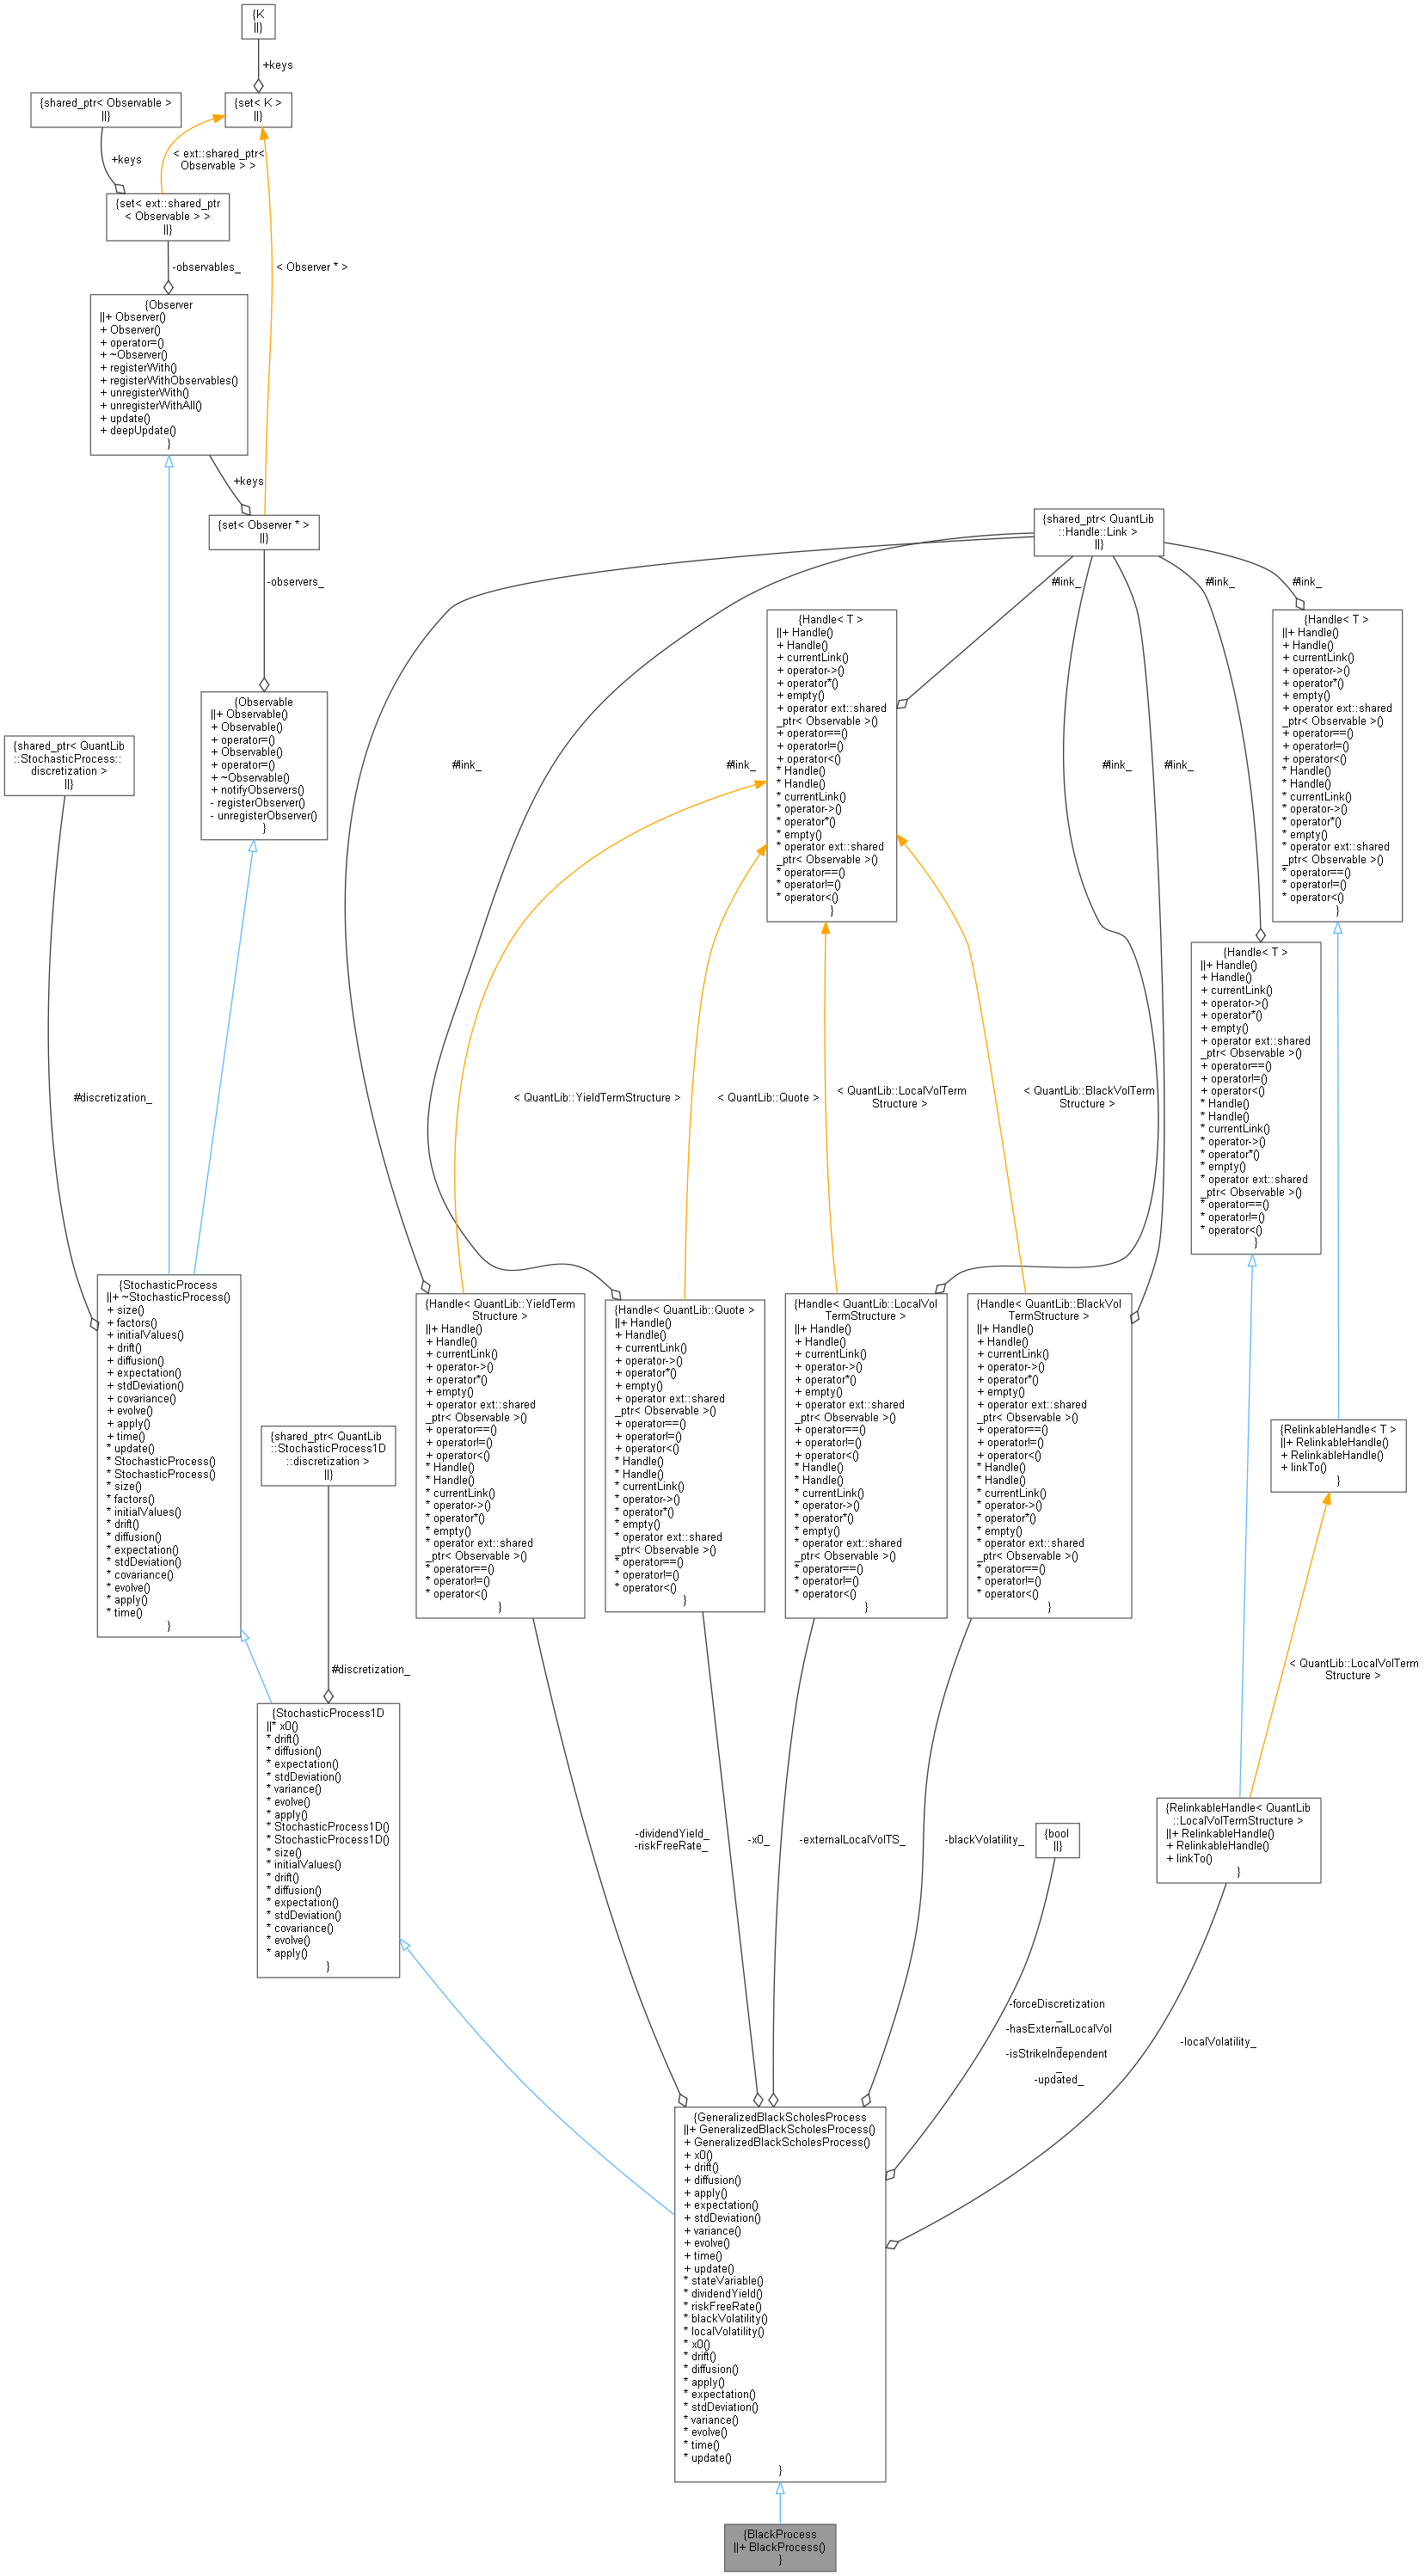
QuantLib: BlackProcess Class Reference
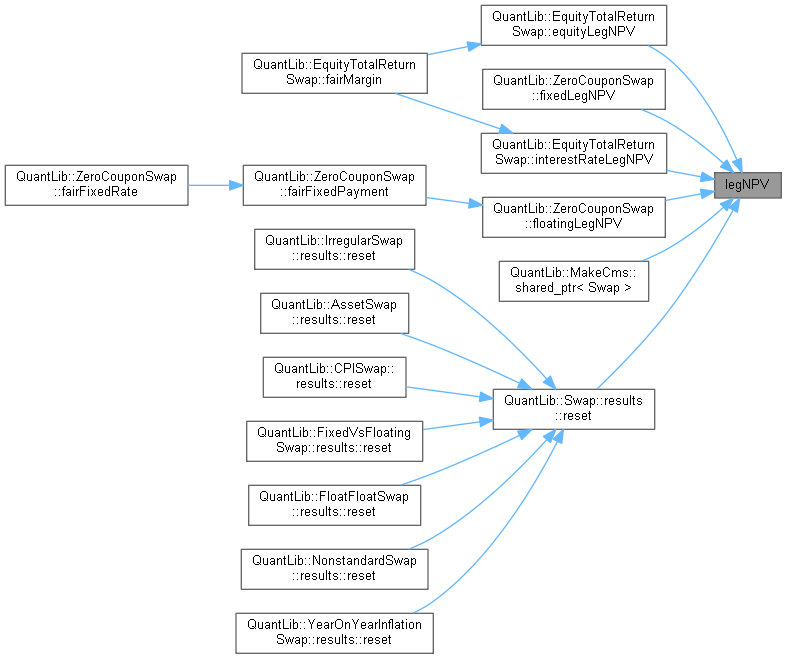
QuantLib: Swap Class Reference

QuantLib: Problem Class Reference

QuantLib: Observable Class Reference
Advertisement Space (336x280)

QuantLib: EvolutionDescription Class Reference

QuantLib: FdmAffineModelSwapInnerValue Class Template Reference

QuantExt: ZeroInflationCurveObserverStatic Class Template Reference
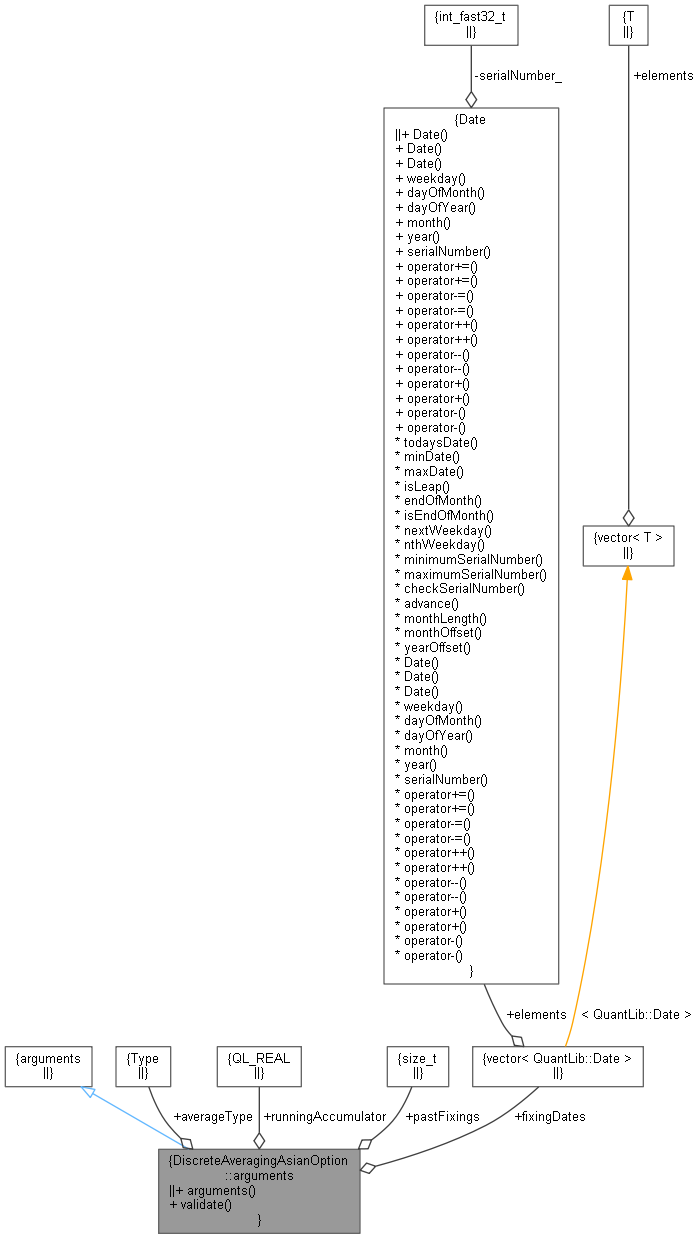
QuantLib: DiscreteAveragingAsianOption::arguments Class Reference
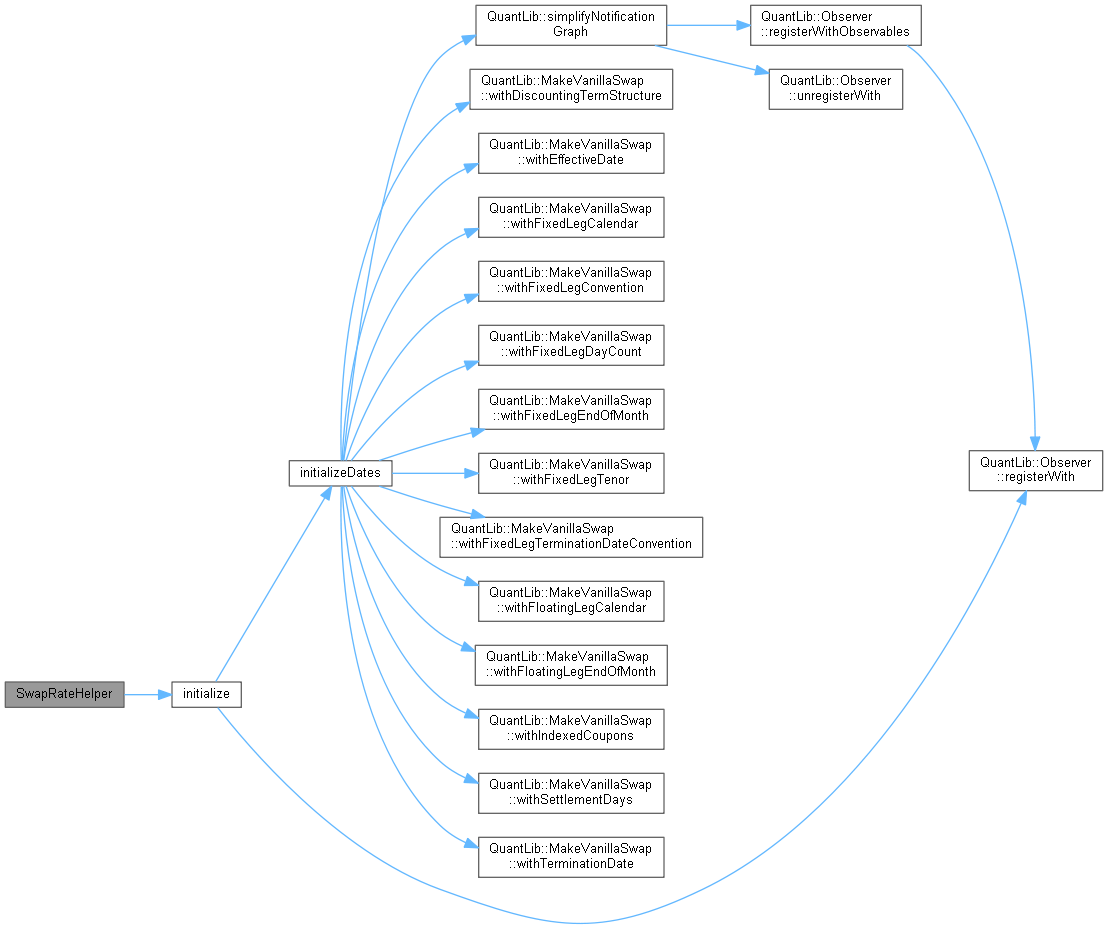
QuantLib: SwapRateHelper Class Reference
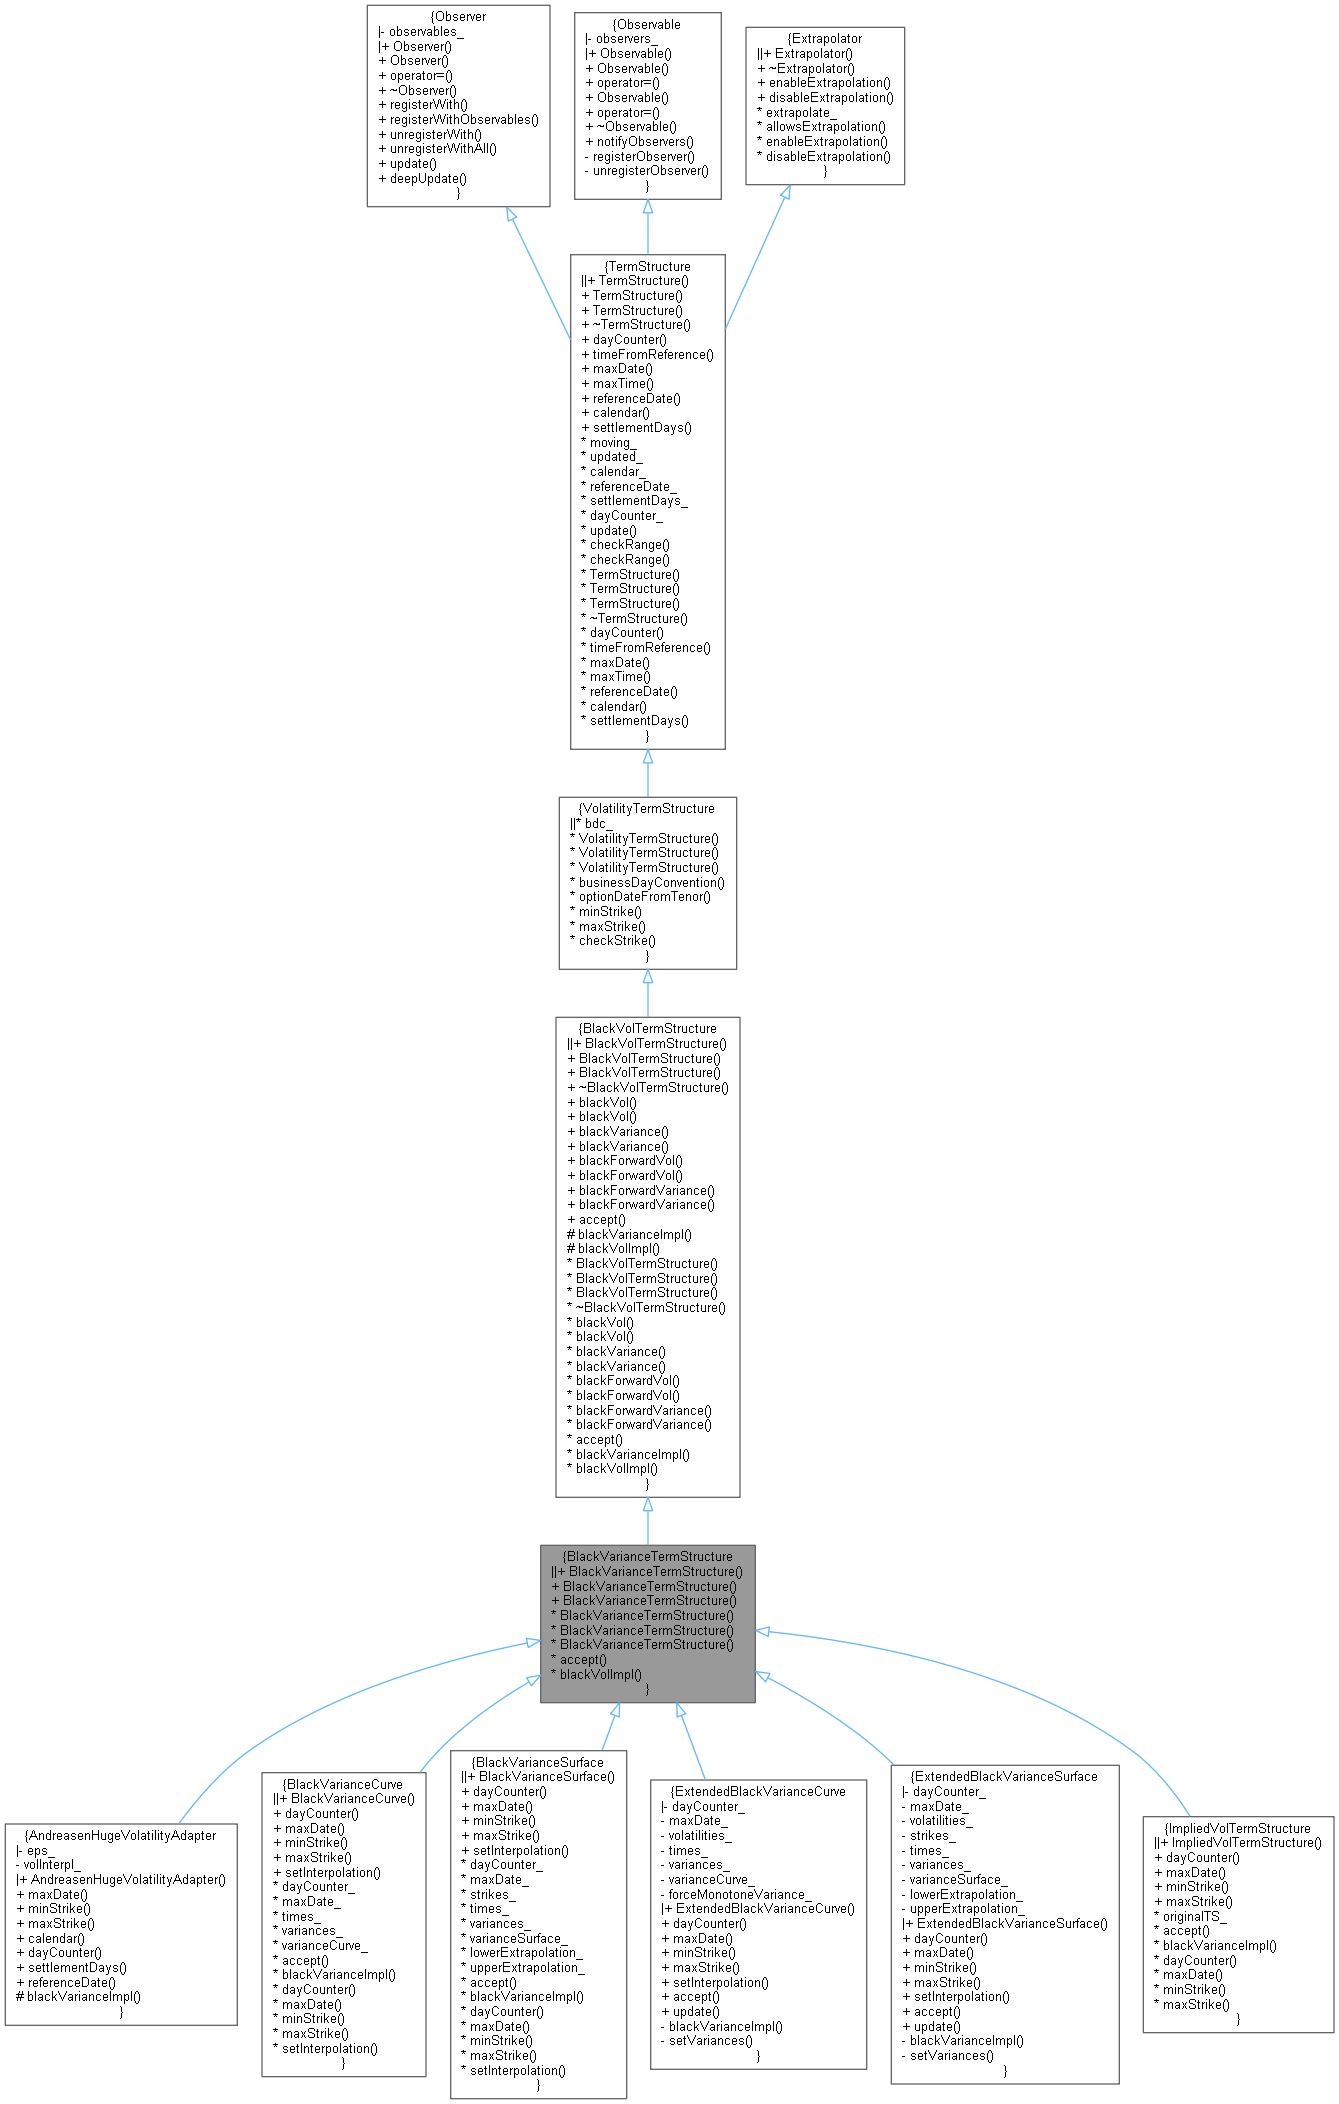
QuantLib: BlackVarianceTermStructure Class Reference