
Quantext Hullwhitebucketing Class Reference

QuantExt: HullWhiteBucketing Class Reference

QuantExt: HullWhiteBucketing Class Reference

QuantExt: HullWhiteBucketing Class Reference

QuantExt: HullWhiteBucketing Class Reference

QuantExt: HullWhiteBucketing Class Reference

QuantExt: HullWhiteBucketing Class Reference

QuantExt: HullWhiteBucketing Class Reference
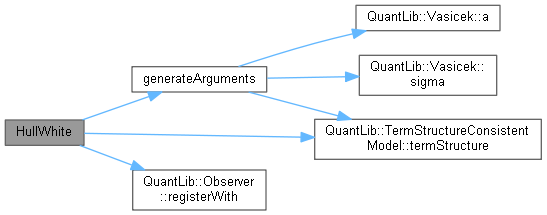
QuantLib: HullWhite Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
Advertisement Space (300x250)

QuantExt: DiscreteDistribution Class Reference
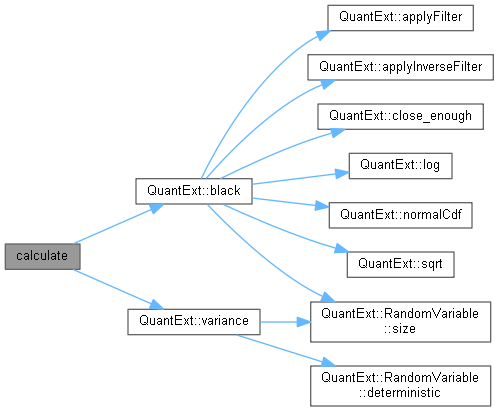
QuantExt: AnalyticEuropeanForwardEngine Class Reference
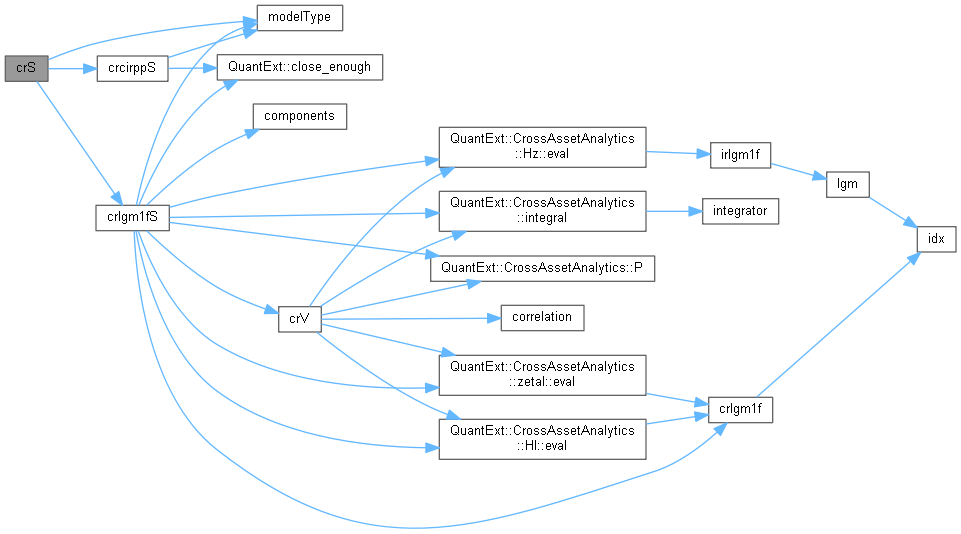
QuantExt: CrossAssetModel Class Reference
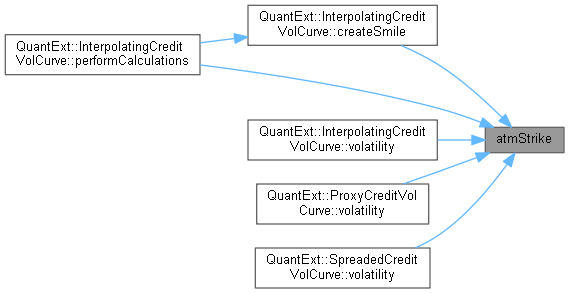
QuantExt: CreditVolCurve Class Reference
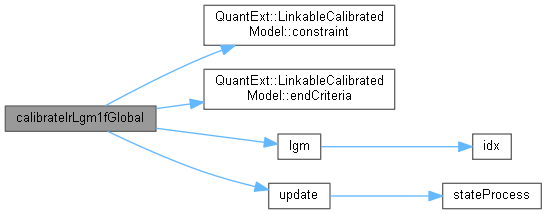
QuantExt: CrossAssetModel Class Reference
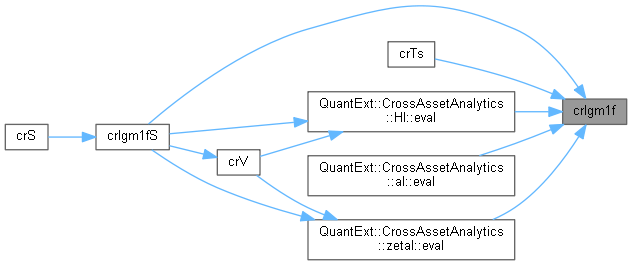
QuantExt: CrossAssetModel Class Reference
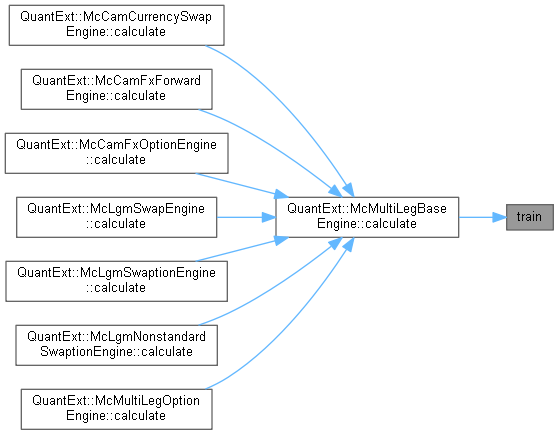
QuantExt: McMultiLegBaseEngine::RegressionModel Class Reference
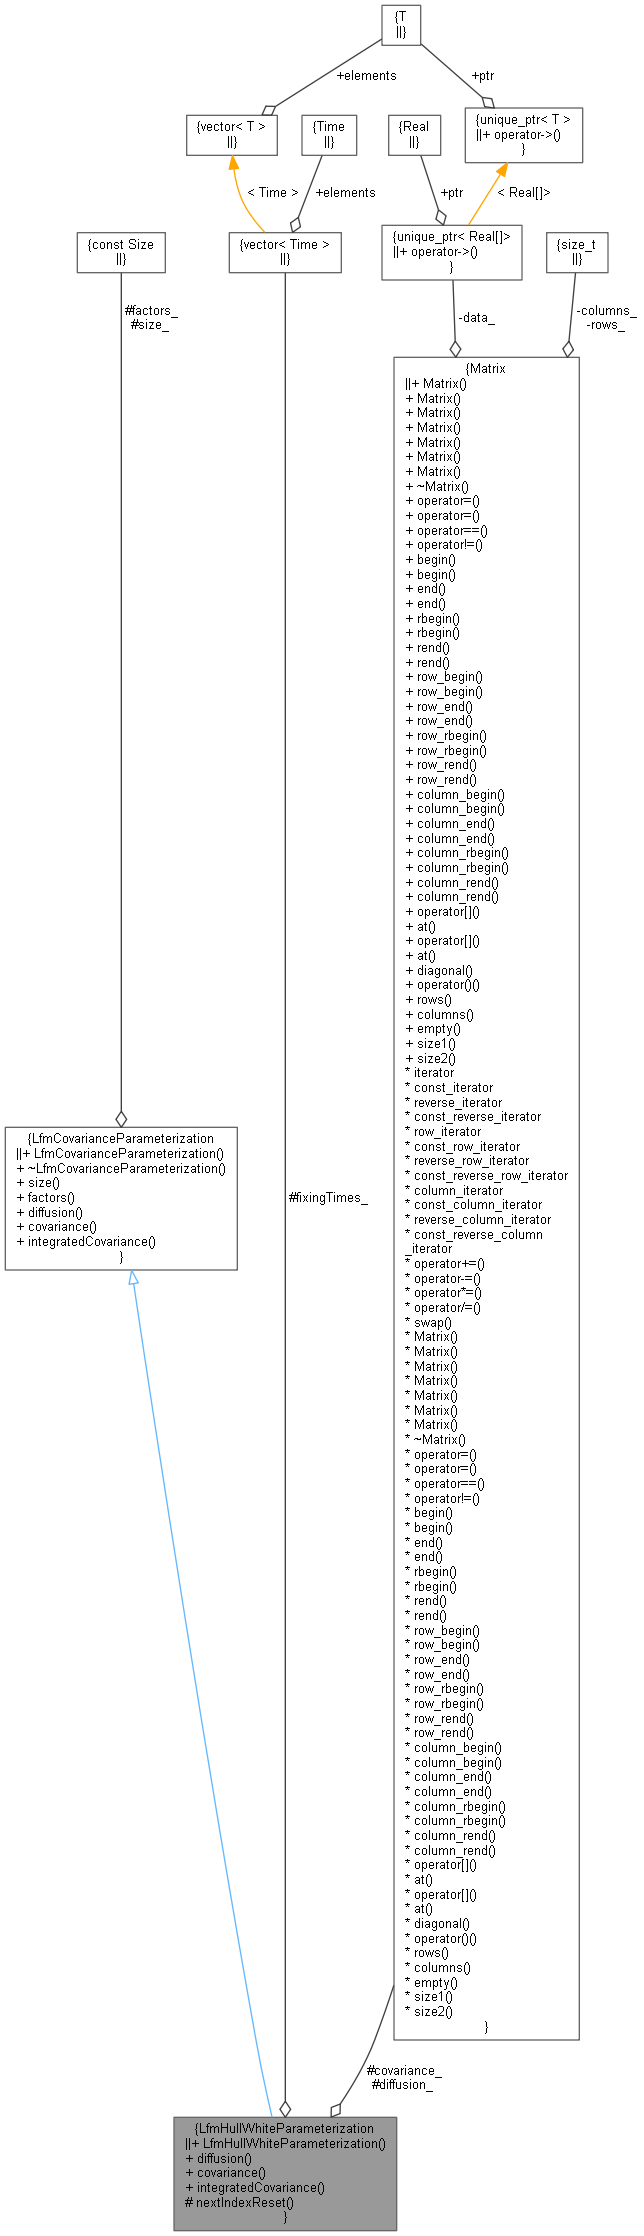
QuantLib: LfmHullWhiteParameterization Class Reference

QuantExt: DiscreteDistribution Class Reference
QuantExt: GaussianLHPLossModel Class Reference
Advertisement Space (336x280)
QuantExt: CPICapFloorEngine Class Reference
QuantExt: LinearGaussMarkovModel Class Reference
QuantExt: CreditVolCurve Class Reference
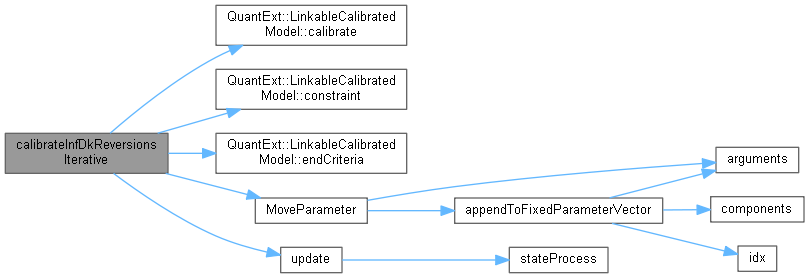
QuantExt: CrossAssetModel Class Reference
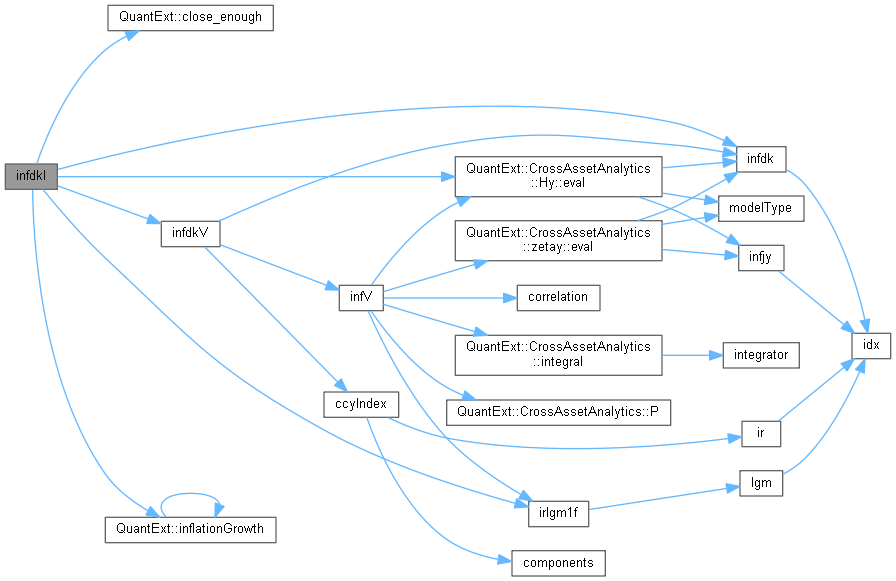
QuantExt: CrossAssetModel Class Reference
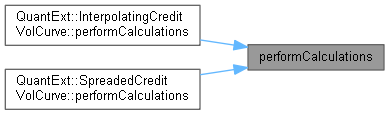
QuantExt: CreditVolCurve Class Reference
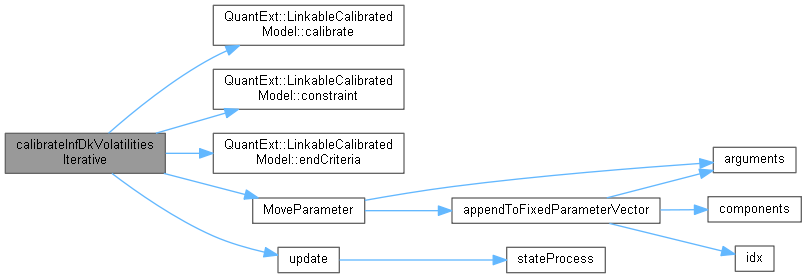
QuantExt: CrossAssetModel Class Reference

QuantExt: DefaultLatentModel Class Template Reference

QuantExt: DiscreteDistribution Class Reference
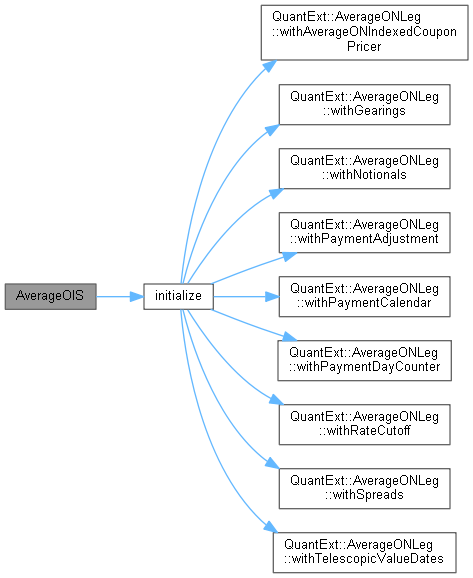
QuantExt: AverageOIS Class Reference
Advertisement Space (336x280)
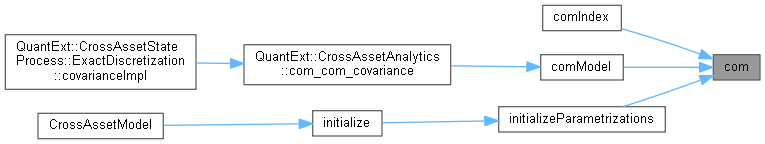
QuantExt: CrossAssetModel Class Reference
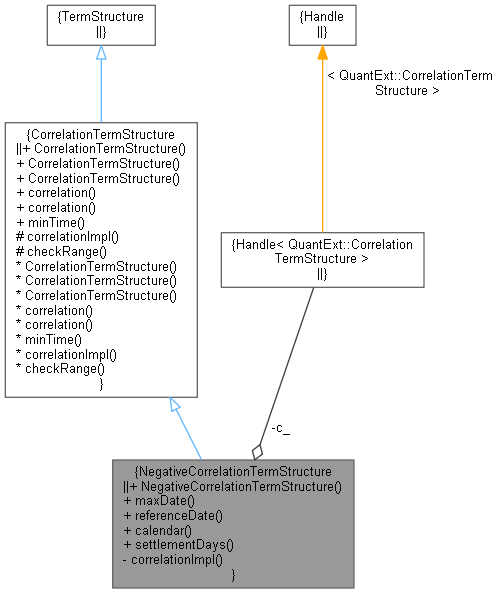
QuantExt: NegativeCorrelationTermStructure Class Reference

QuantExt: OptionInterpolatorBase Class Reference

QuantExt: RandomVariableLsmBasisSystem Class Reference
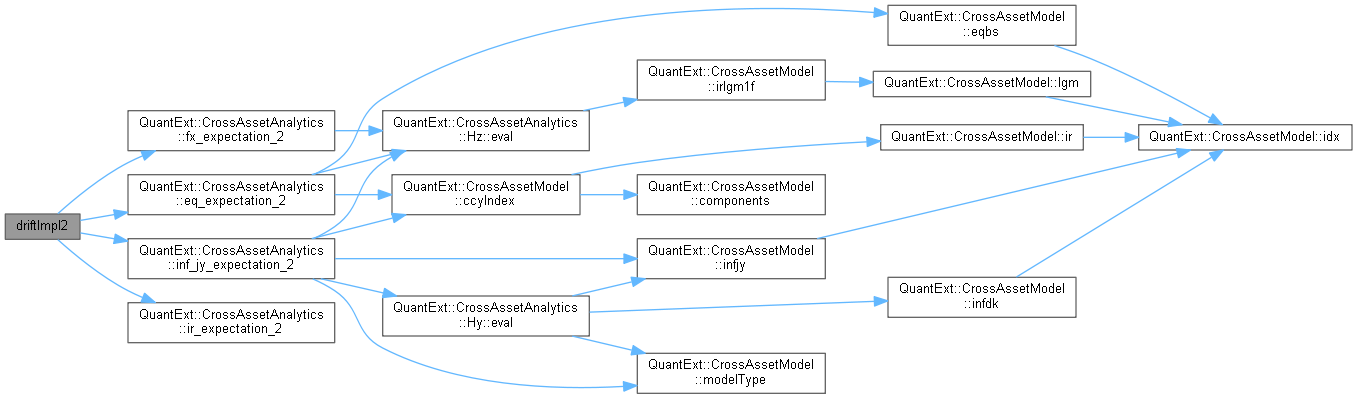
QuantExt: CrossAssetStateProcess::ExactDiscretization Class Reference
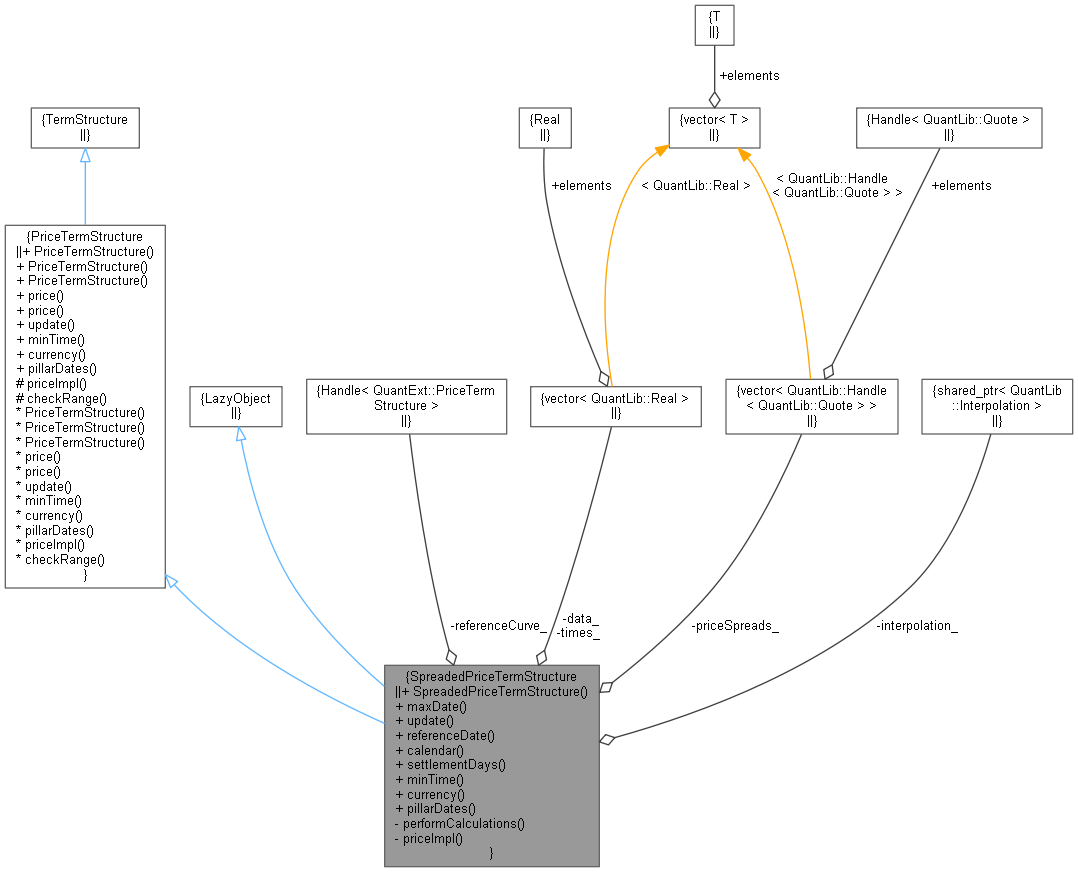
QuantExt: SpreadedPriceTermStructure Class Reference