
Quantlib Hullwhite Class Reference
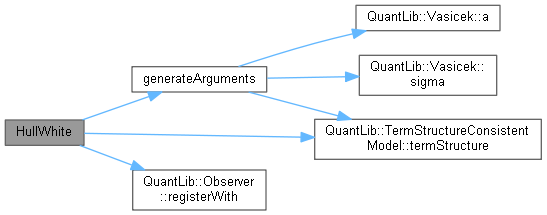
QuantLib: HullWhite Class Reference
QuantLib: HullWhite Class Reference
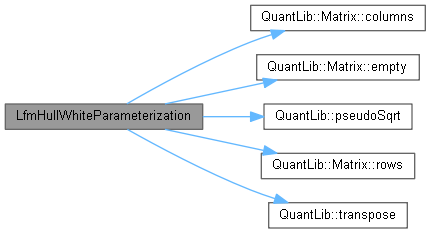
QuantLib: LfmHullWhiteParameterization Class Reference
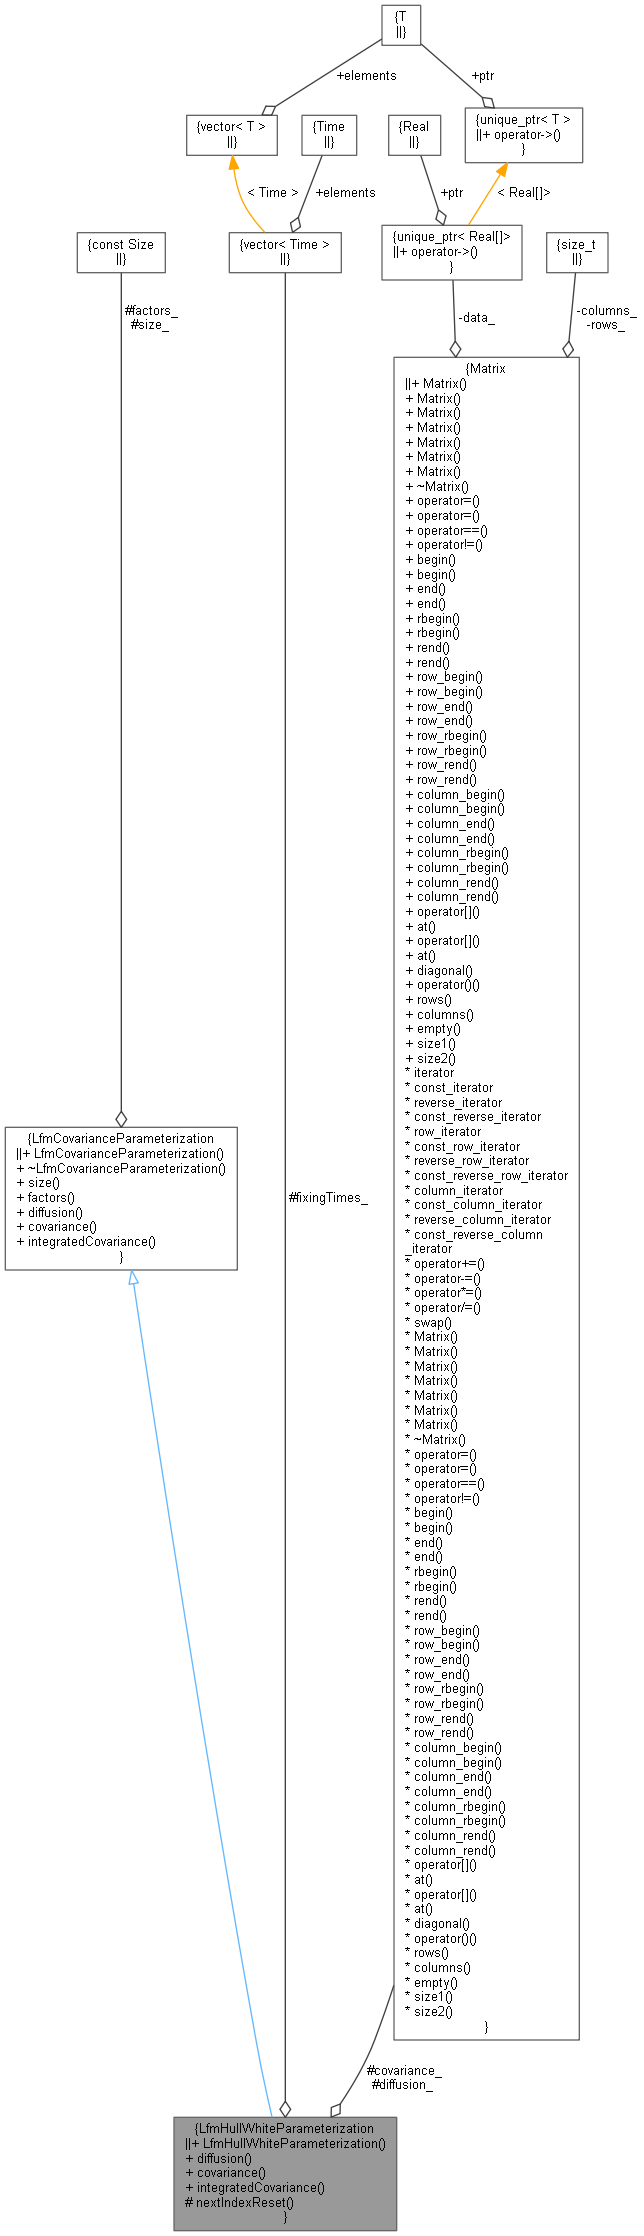
QuantLib: LfmHullWhiteParameterization Class Reference
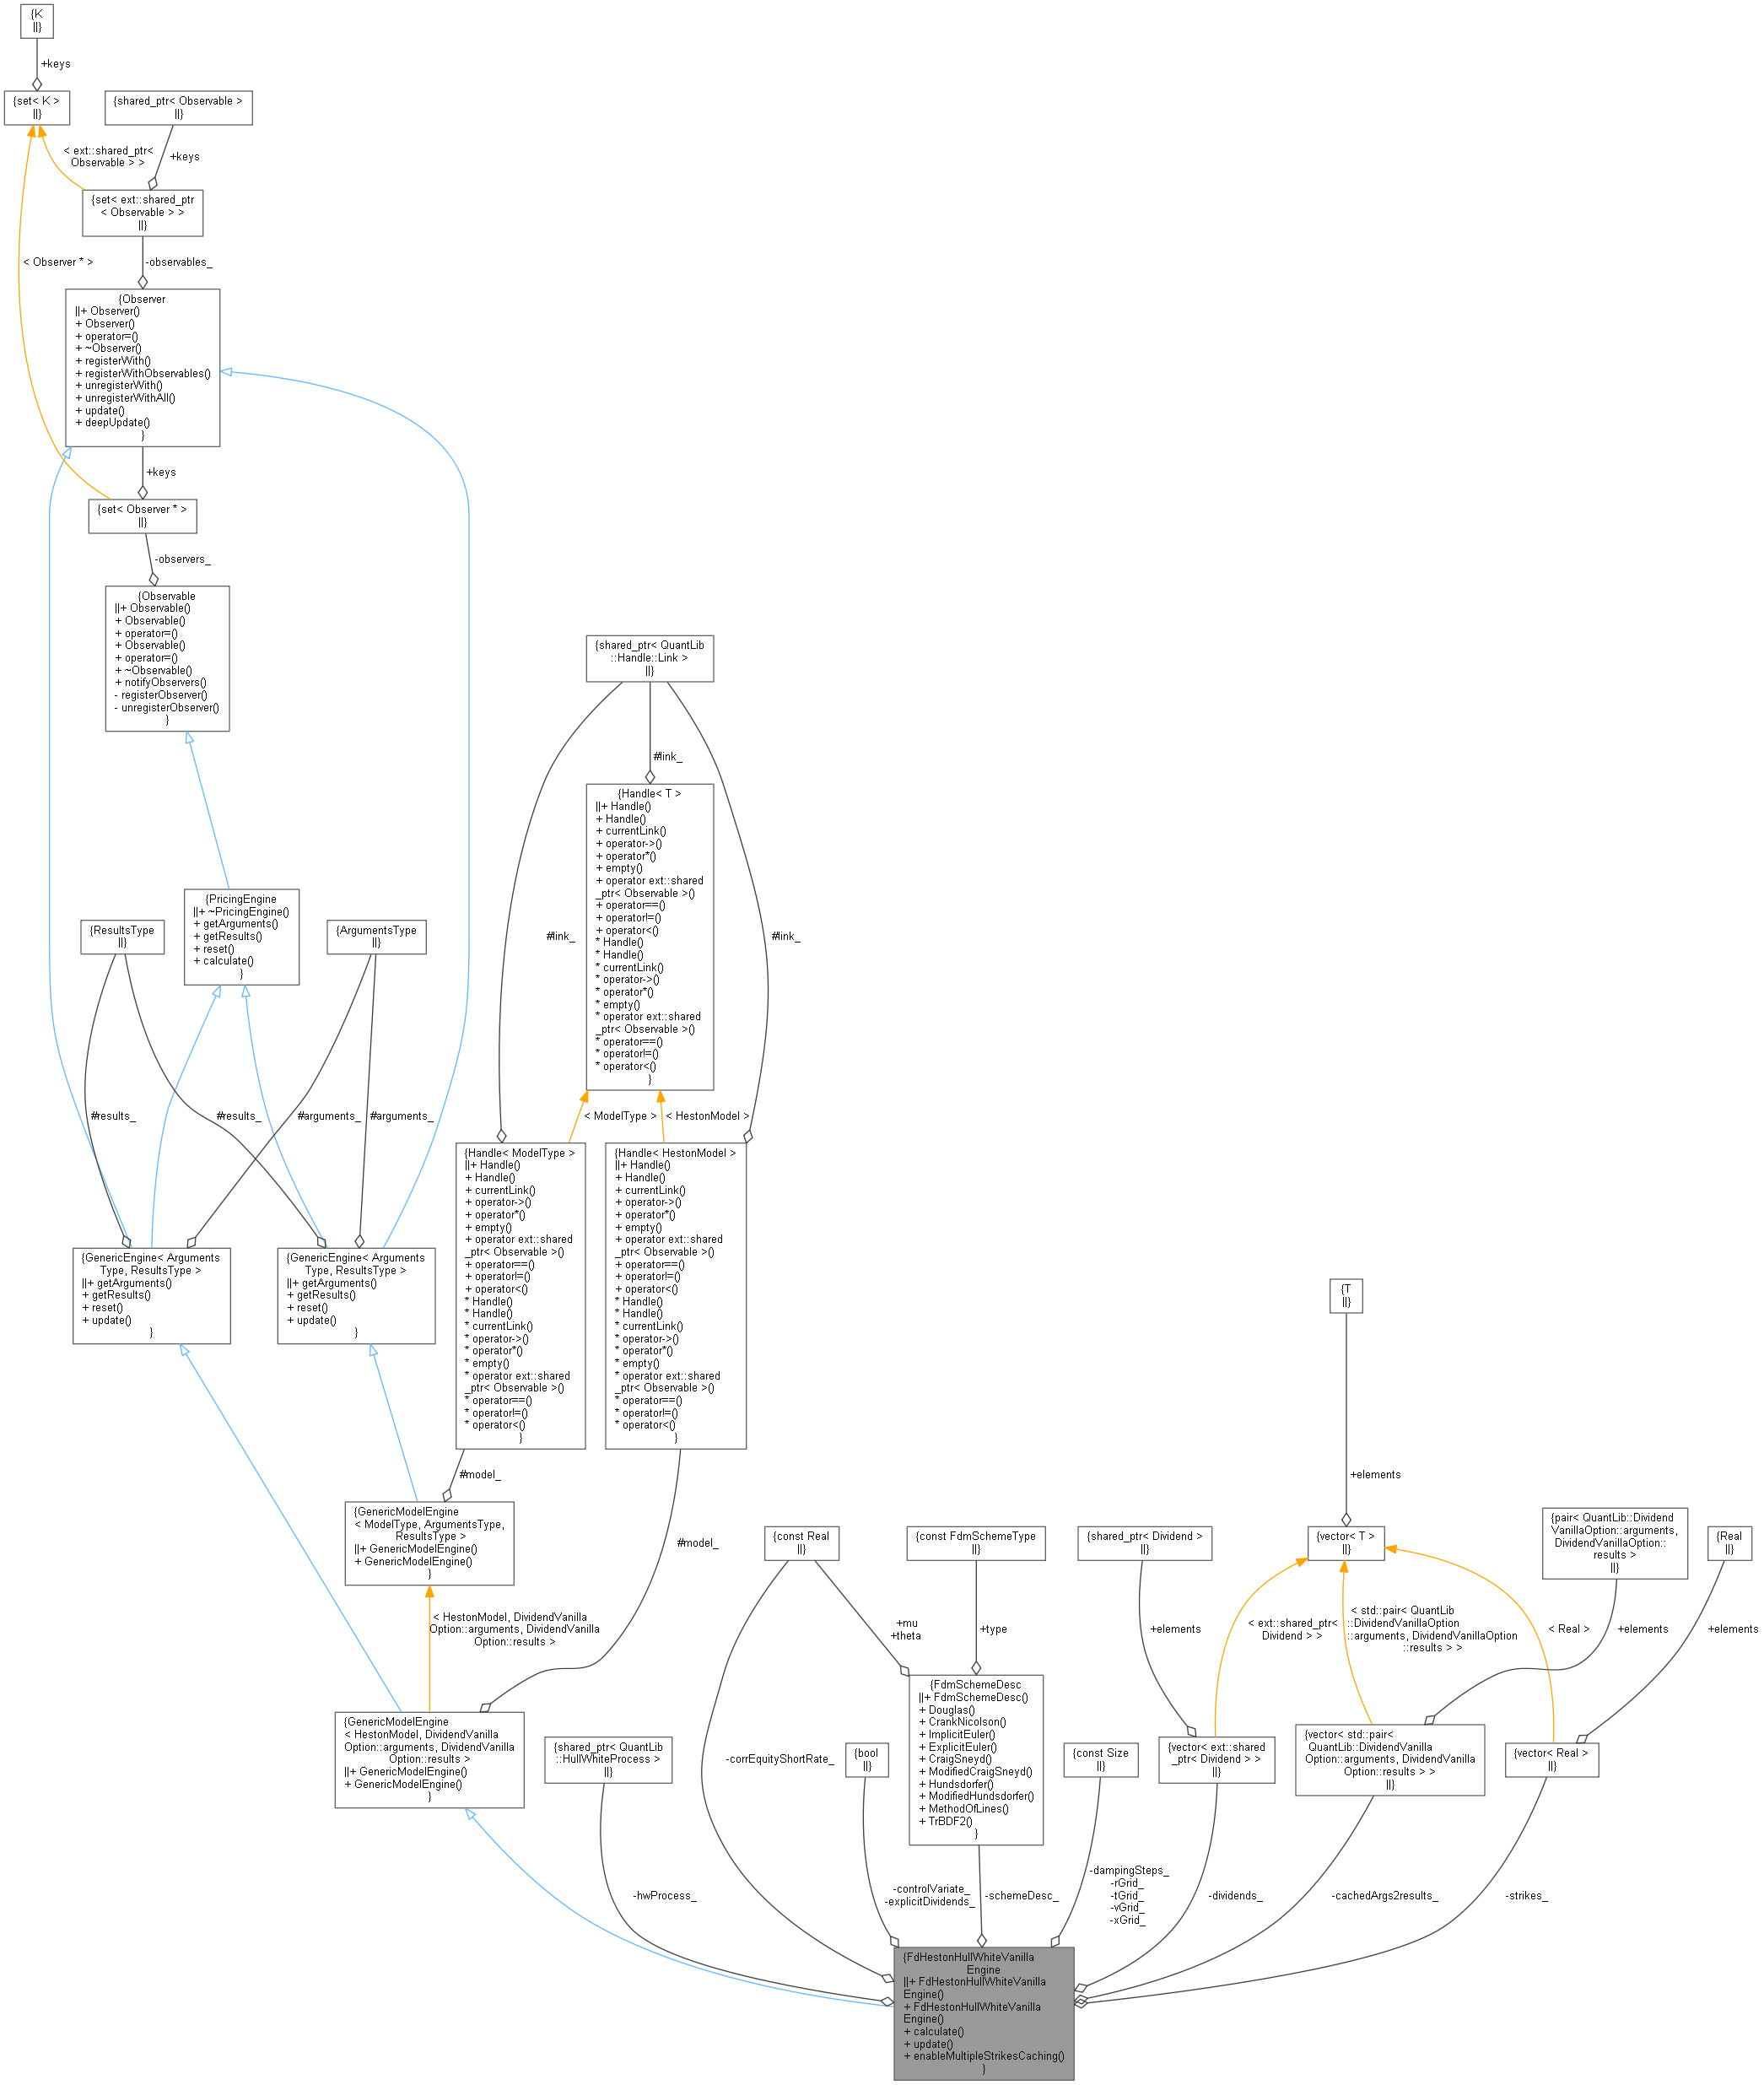
QuantLib: FdHestonHullWhiteVanillaEngine Class Reference

hullwhite - Why does the mean short rate in my QuantLib Hull-White ...
QuantLib: Vasicek Class Reference

QuantExt: HullWhiteBucketing Class Reference

QuantLib: FdHestonHullWhiteVanillaEngine Class Reference

QuantExt: HullWhiteBucketing Class Reference
Advertisement Space (300x250)

QuantExt: HullWhiteBucketing Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference

QuantLib: FdHullWhiteSwaptionEngine Class Reference

QuantLib: Option Class Reference
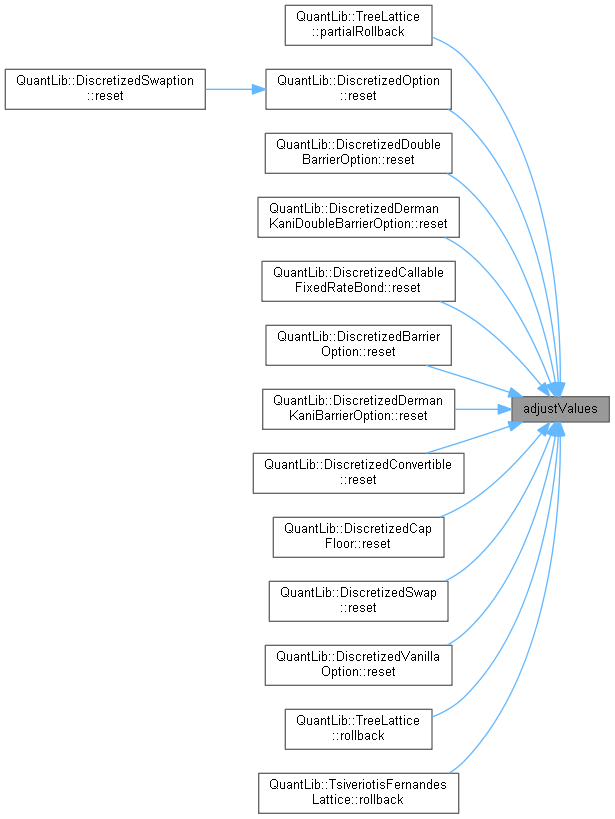
QuantLib: DiscretizedAsset Class Reference
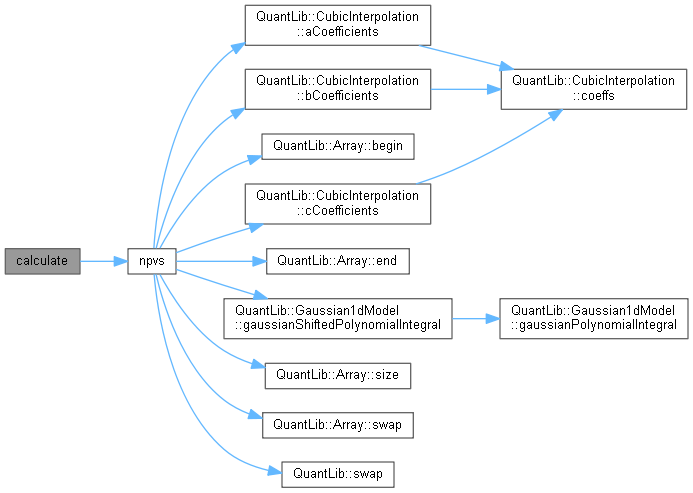
QuantLib: Gaussian1dFloatFloatSwaptionEngine Class Reference

QuantLib: MakeSchedule Class Reference

QuantLib: BarrierOption Class Reference
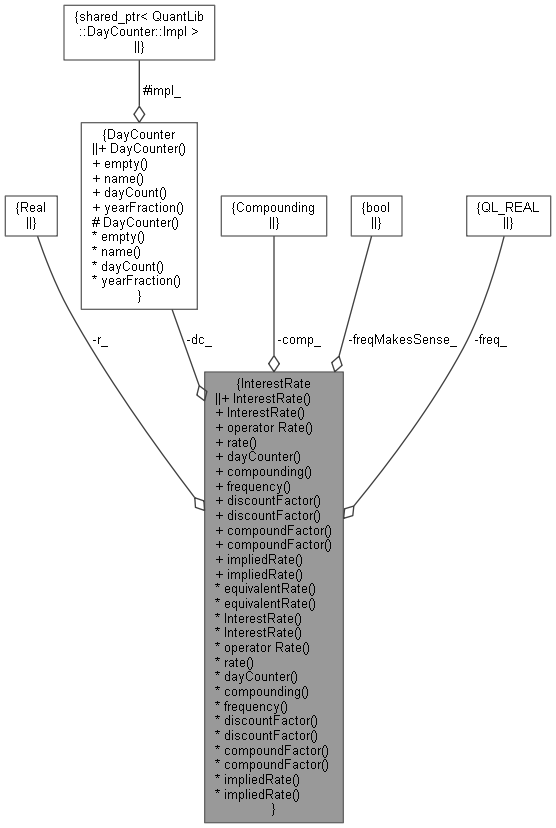
QuantLib: InterestRate Class Reference
Advertisement Space (336x280)

QuantLib: Option Class Reference
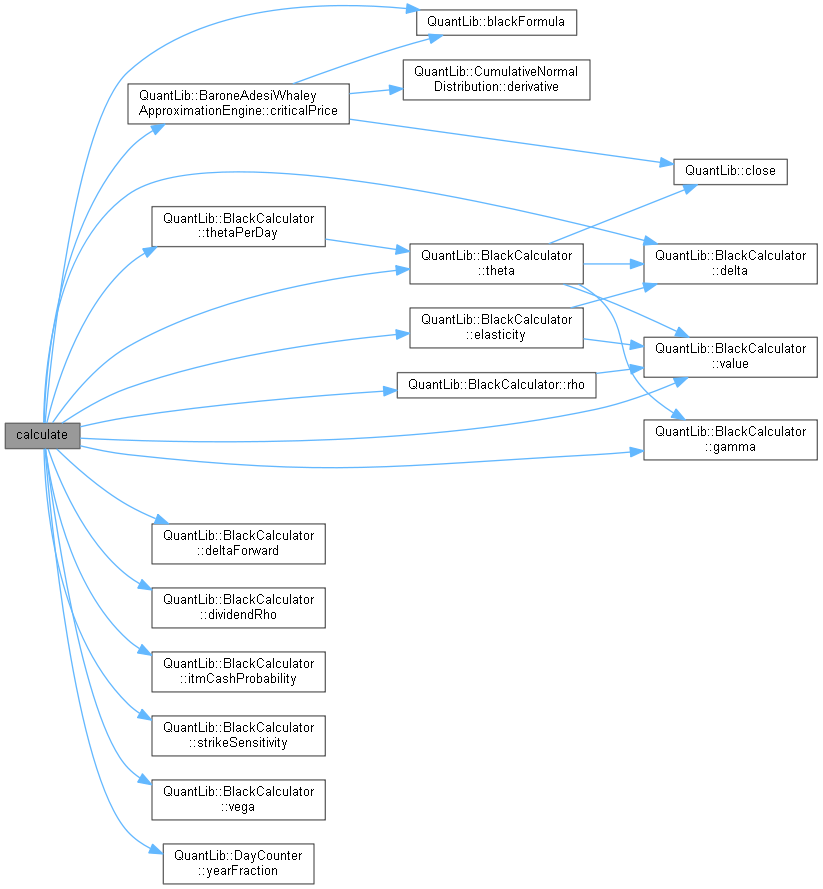
QuantLib: JuQuadraticApproximationEngine Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
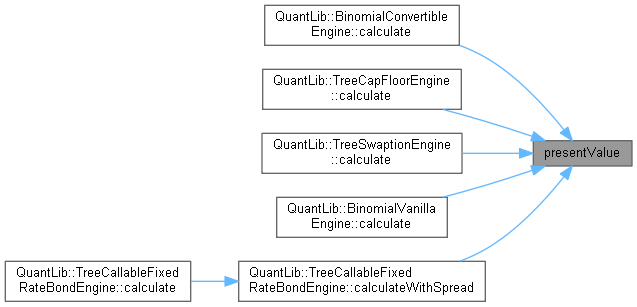
QuantLib: DiscretizedAsset Class Reference
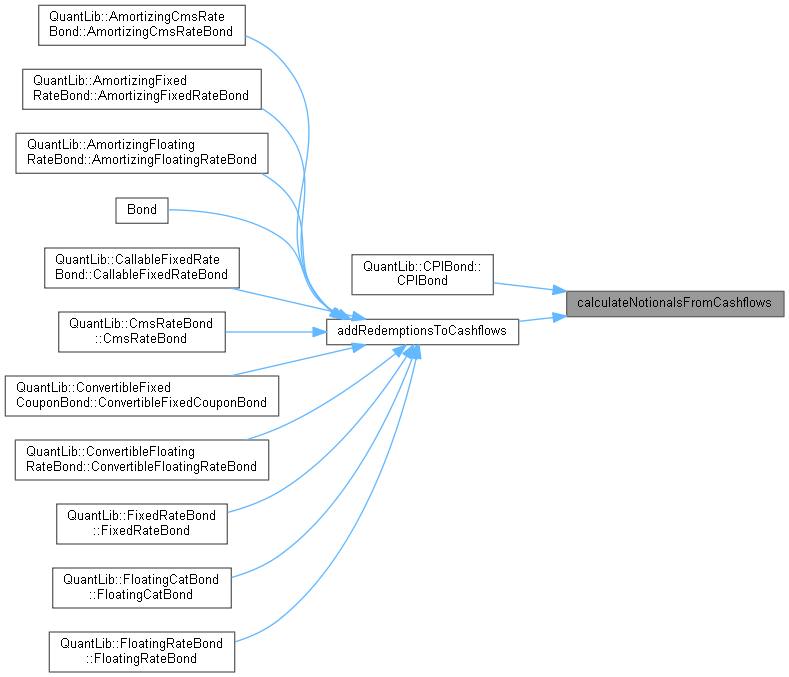
QuantLib: Bond Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: Problem Class Reference
QuantLib: Matrix Class Reference

QuantLib: FdmAffineModelSwapInnerValue Class Template Reference
Advertisement Space (336x280)

QuantLib: YieldTermStructure Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference

QuantLib: MakeSchedule Class Reference
QuantLib: VarianceOption::results Class Reference
QuantLib: LiborForwardModel Class Reference