
Quantext Interpolatingcreditvolcurve Class Reference
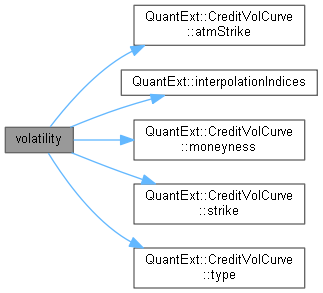
QuantExt: InterpolatingCreditVolCurve Class Reference
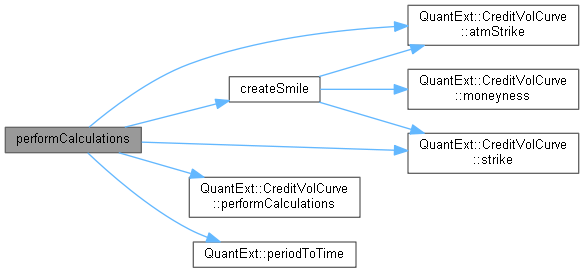
QuantExt: InterpolatingCreditVolCurve Class Reference
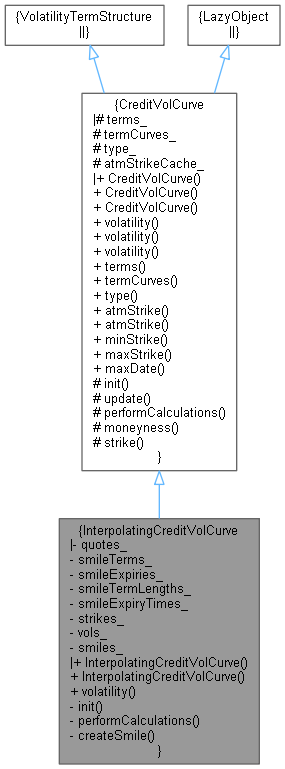
QuantExt: InterpolatingCreditVolCurve Class Reference
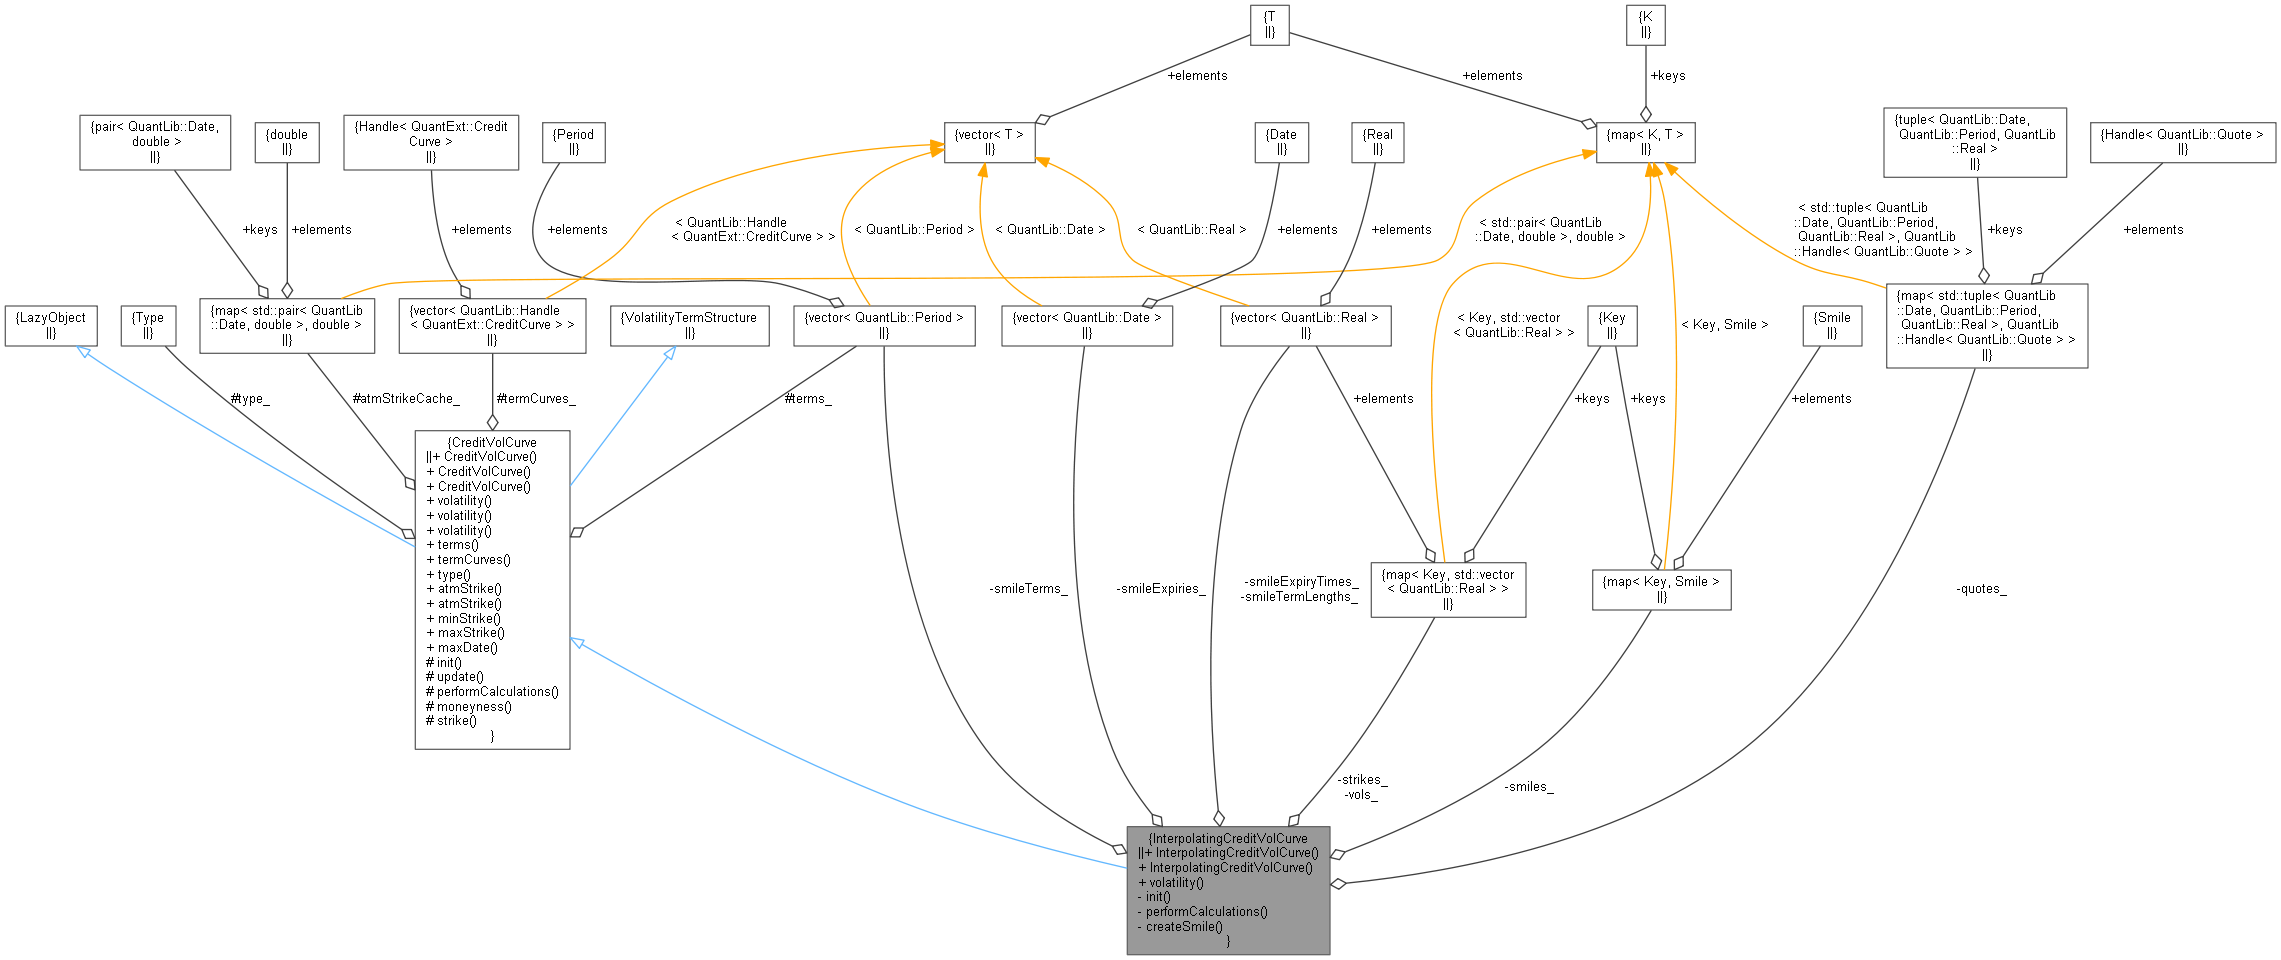
QuantExt: InterpolatingCreditVolCurve Class Reference
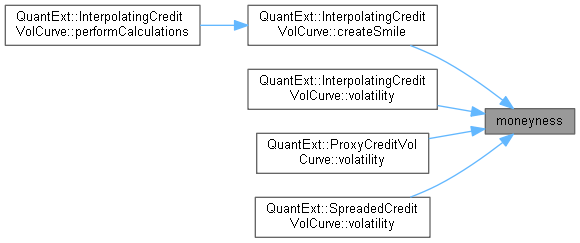
QuantExt: CreditVolCurve Class Reference

QuantExt: CreditCurve Class Reference
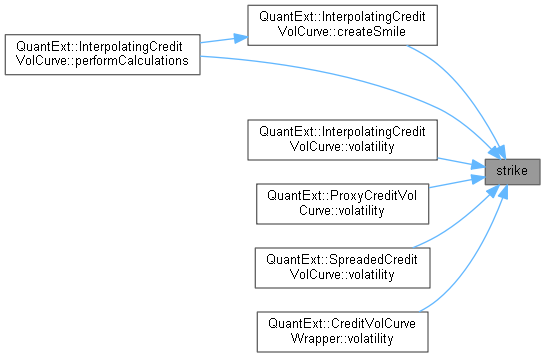
QuantExt: CreditVolCurve Class Reference
QuantExt: CreditVolCurve Class Reference

QuantLib: InterpolatedCurve Class Template Reference
QuantExt: CreditVolCurve Class Reference
Advertisement Space (300x250)

QuantExt: ProxyCreditVolCurve Class Reference

QuantExt: ZeroInflationCurveObserverStatic Class Template Reference
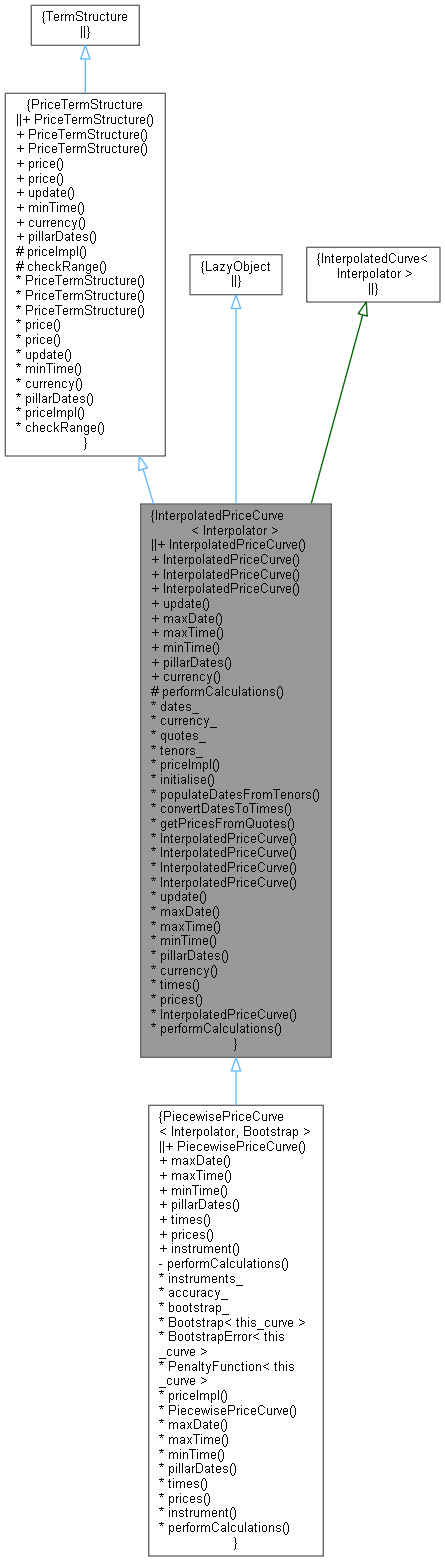
QuantExt: InterpolatedPriceCurve Class Template Reference
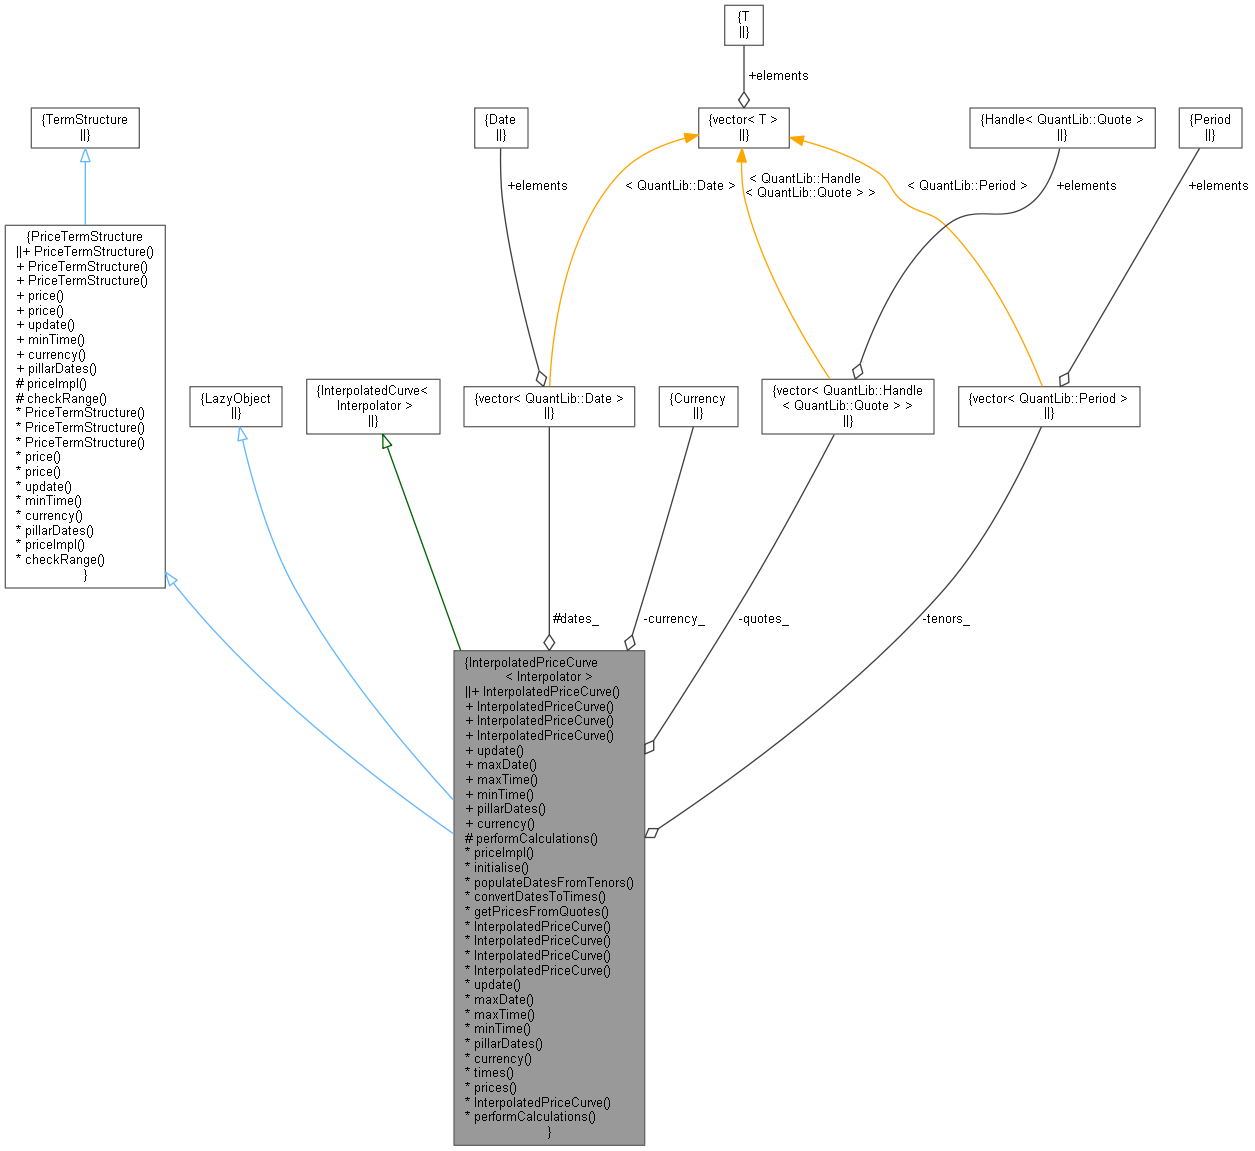
QuantExt: InterpolatedPriceCurve Class Template Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantExt: CreditCurve Class Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantLib: InterpolatedCurve Class Template Reference

QuantExt: InterpolatedHazardRateCurve Class Template Reference
QuantLib: VolatilityInterpolationSpecifierabcd Class Reference
Advertisement Space (336x280)

QuantExt: OptionInterpolatorBase Class Reference
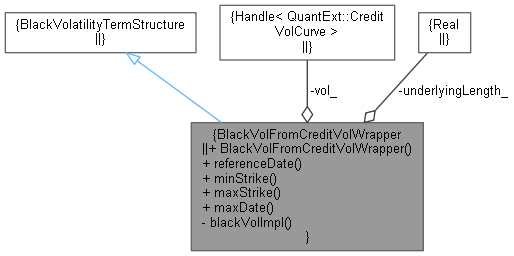
QuantExt: BlackVolFromCreditVolWrapper Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
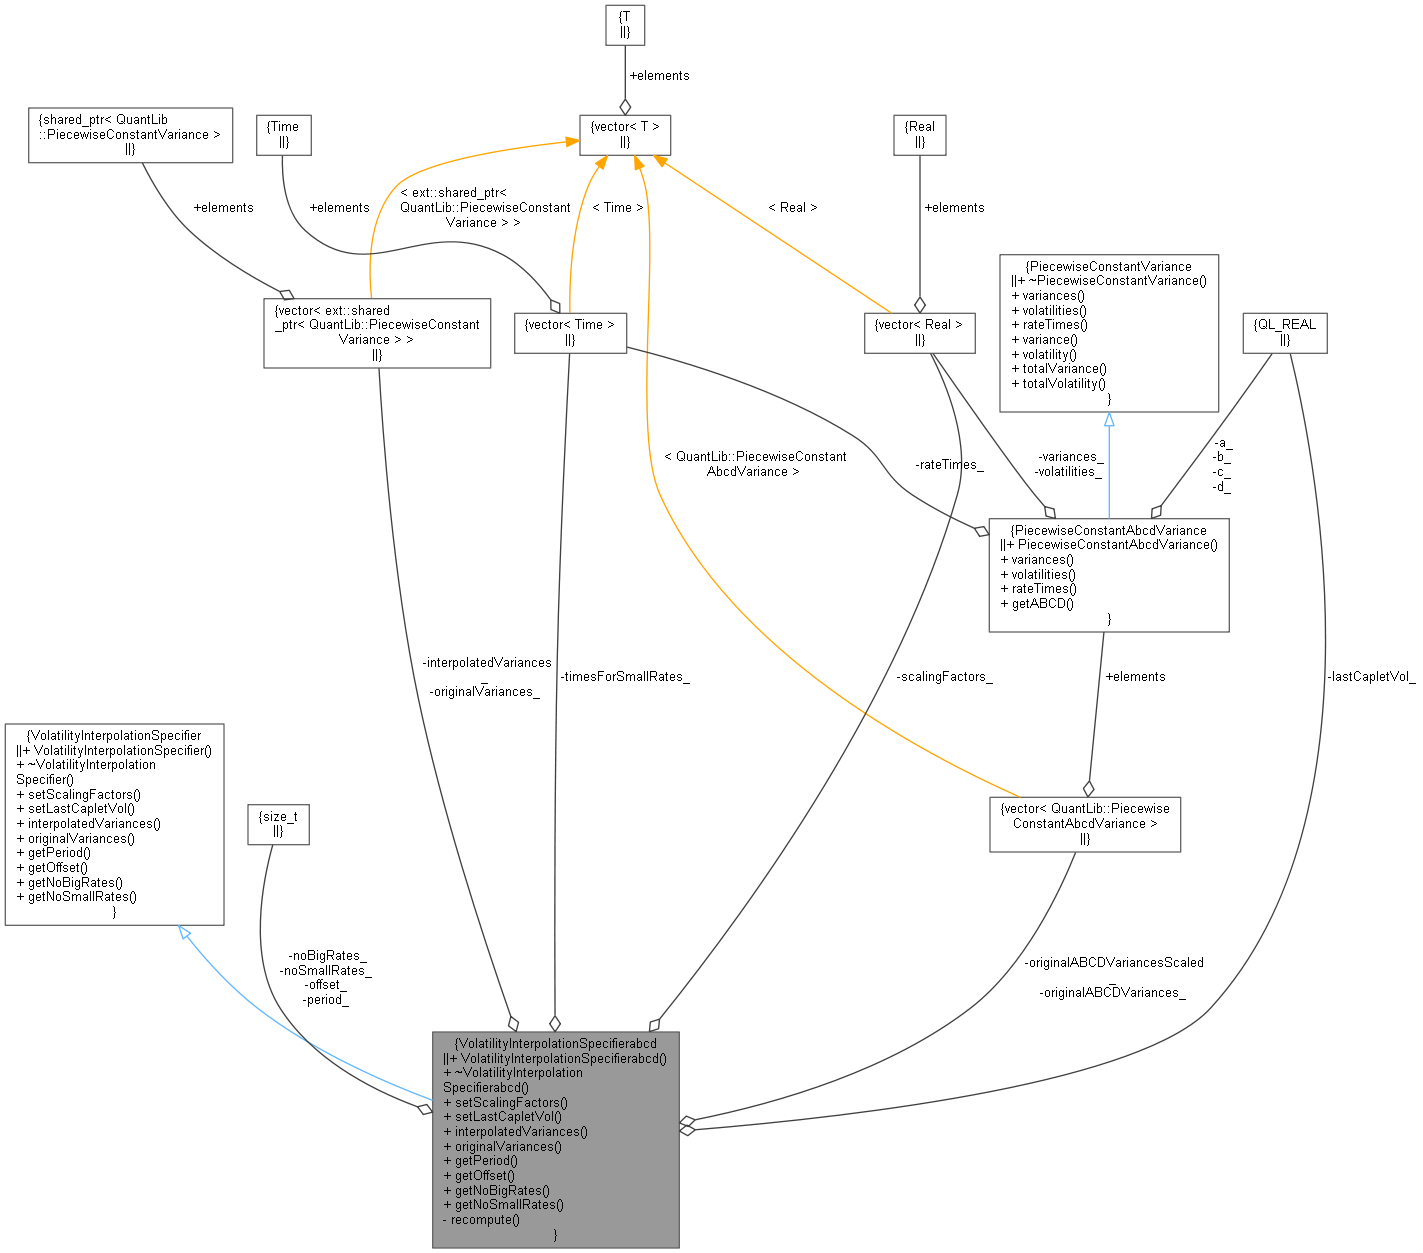
QuantLib: VolatilityInterpolationSpecifierabcd Class Reference

QuantExt: OvernightFallbackCurve Class Reference
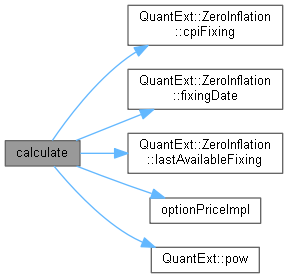
QuantExt: CPICapFloorEngine Class Reference
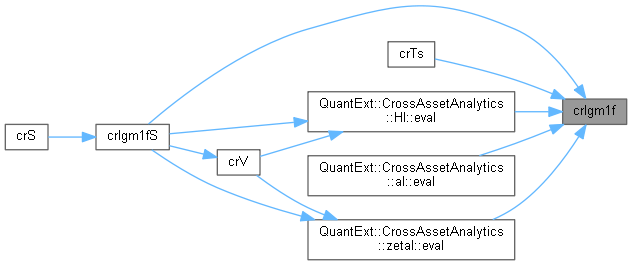
QuantExt: CrossAssetModel Class Reference

QuantExt: InterpolatedHazardRateCurve Class Template Reference

QuantExt: OptionInterpolatorBase Class Reference
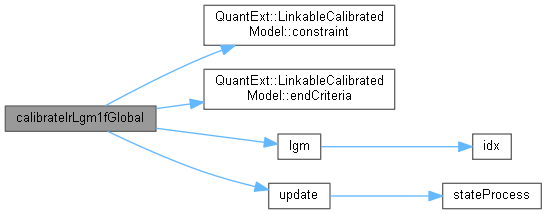
QuantExt: CrossAssetModel Class Reference
Advertisement Space (336x280)

QuantLib: InterpolatedCurve Class Template Reference
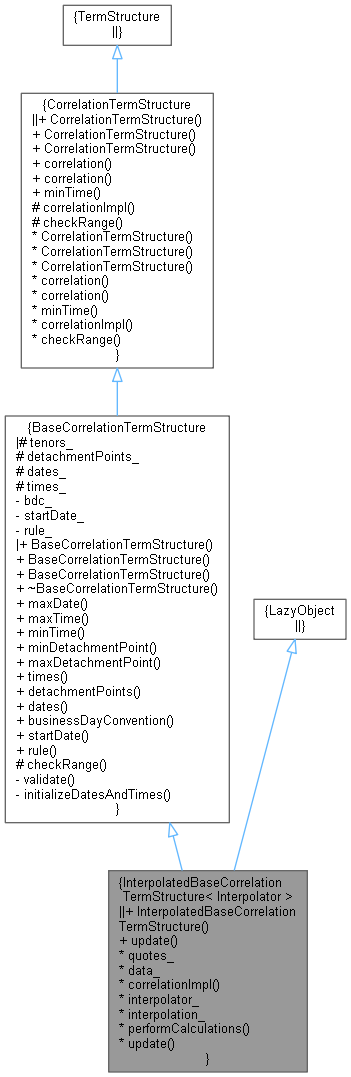
QuantExt: InterpolatedBaseCorrelationTermStructure Class Template Reference
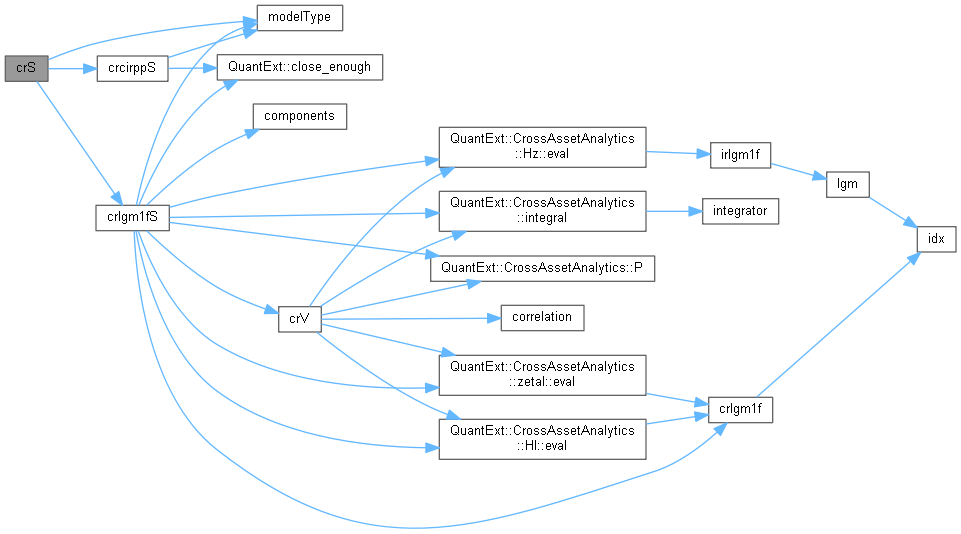
QuantExt: CrossAssetModel Class Reference
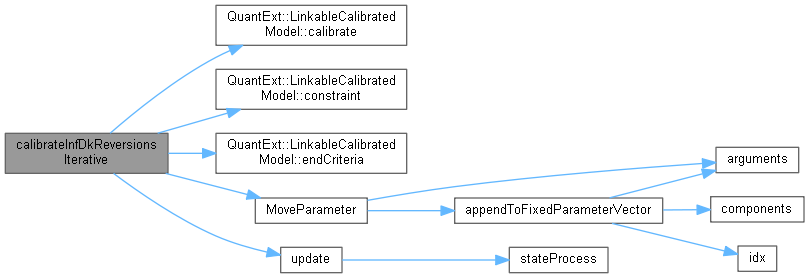
QuantExt: CrossAssetModel Class Reference
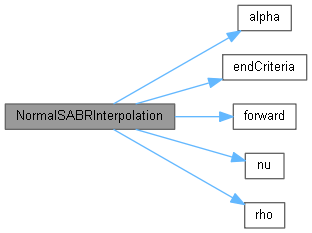
QuantExt: NormalSABRInterpolation Class Reference
QuantExt: CrossAssetModel Class Reference