
Quantext Proxycreditvolcurve Class Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantExt: ProxyCreditVolCurve Class Reference
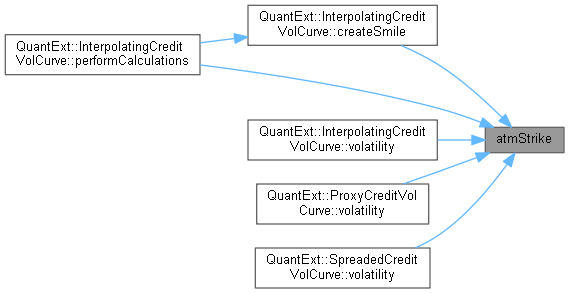
QuantExt: CreditVolCurve Class Reference
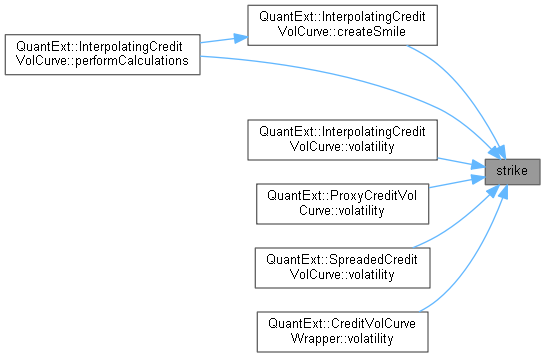
QuantExt: CreditVolCurve Class Reference

QuantExt: CreditCurve Class Reference
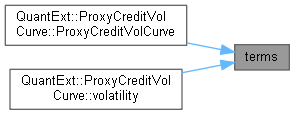
QuantExt: CreditVolCurve Class Reference
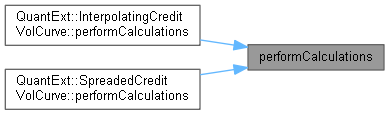
QuantExt: CreditVolCurve Class Reference
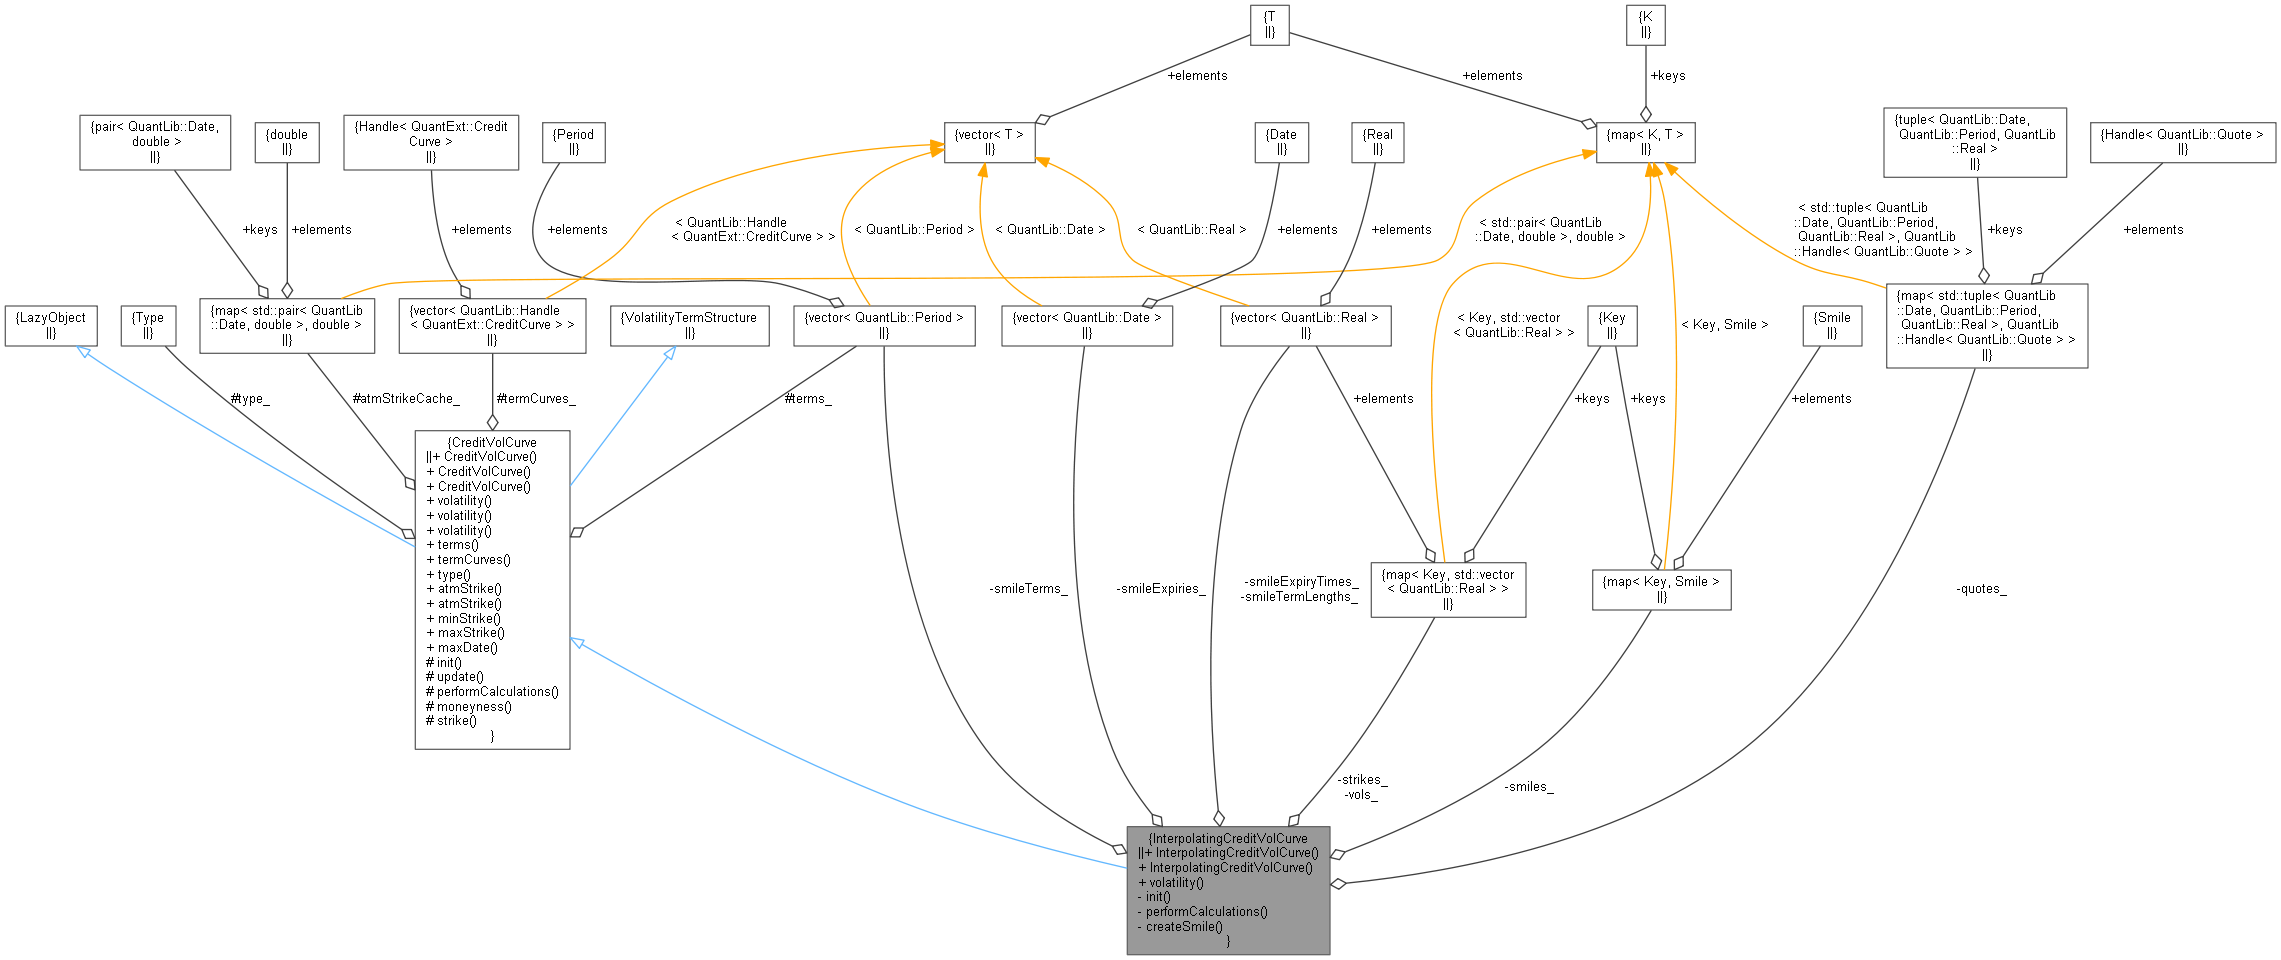
QuantExt: InterpolatingCreditVolCurve Class Reference
Advertisement Space (300x250)

QuantExt: AdjustedDefaultCurve Class Reference

QuantExt: BlackVolatilitySurfaceProxy Class Reference
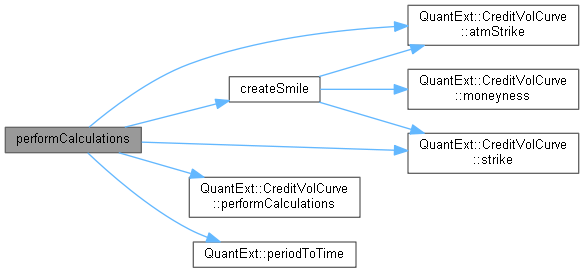
QuantExt: InterpolatingCreditVolCurve Class Reference

QuantExt: OvernightFallbackCurve Class Reference

QuantExt: CreditCurve Class Reference
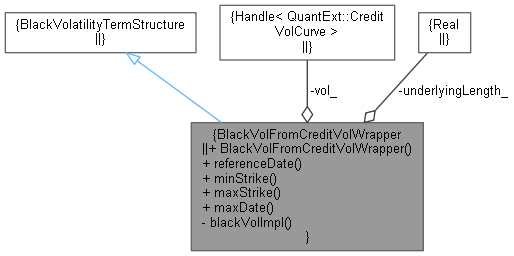
QuantExt: BlackVolFromCreditVolWrapper Class Reference

QuantExt: BlackVolatilitySurfaceProxy Class Reference
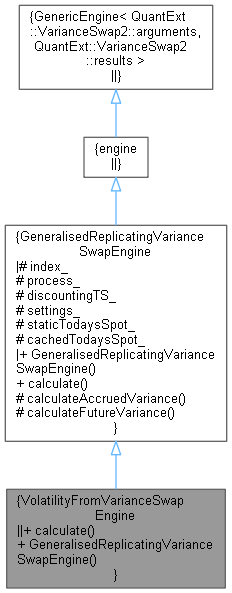
QuantExt: VolatilityFromVarianceSwapEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
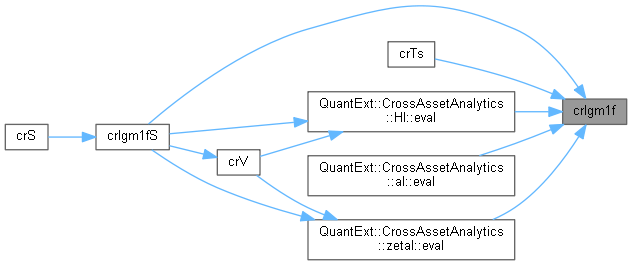
QuantExt: CrossAssetModel Class Reference
Advertisement Space (336x280)
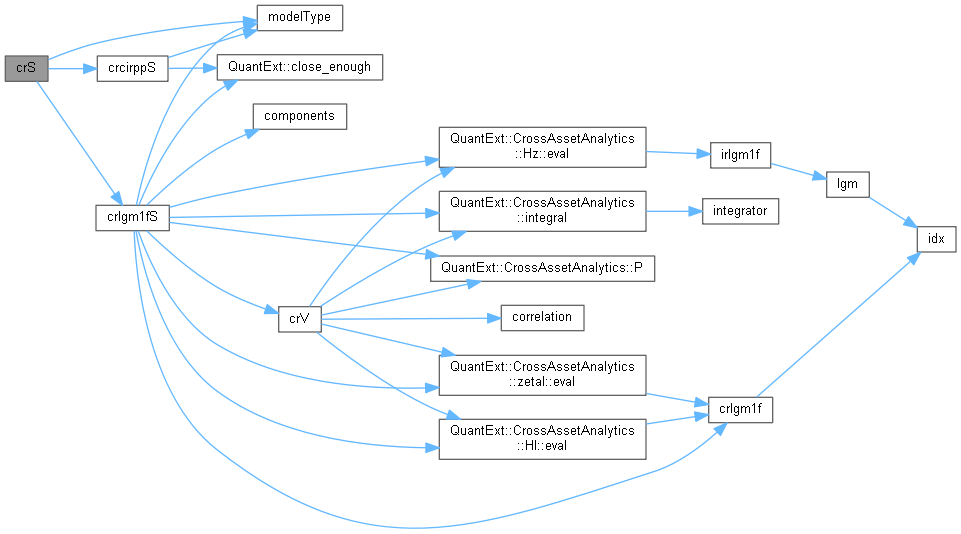
QuantExt: CrossAssetModel Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
QuantExt: CrossAssetModel Class Reference
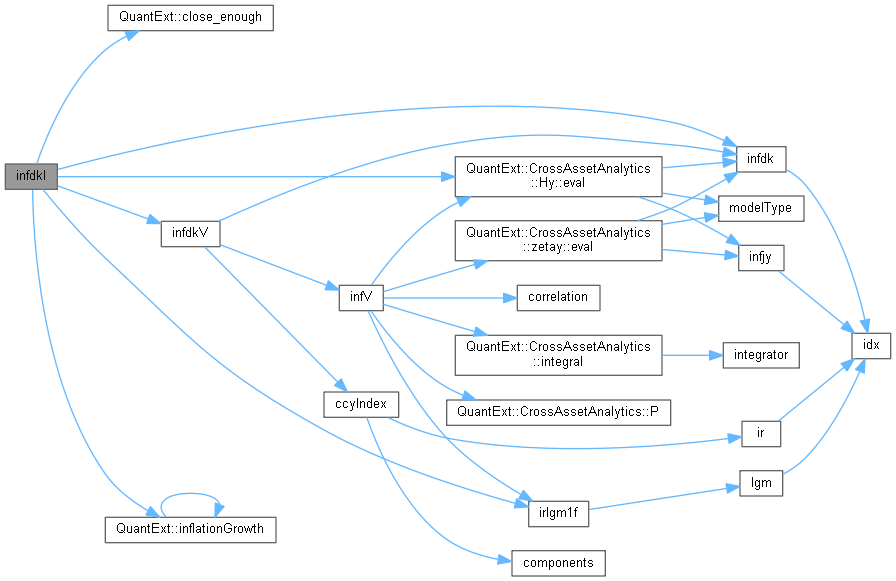
QuantExt: CrossAssetModel Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantExt: QuantExt Namespace Reference
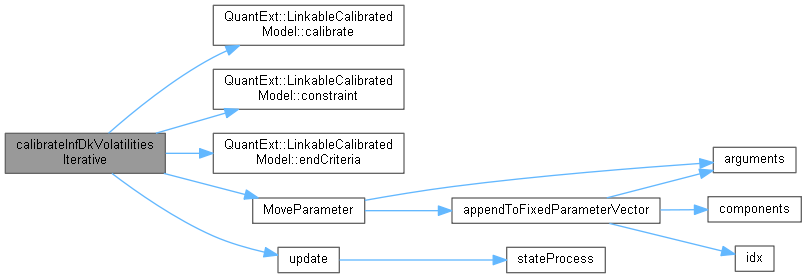
QuantExt: CrossAssetModel Class Reference
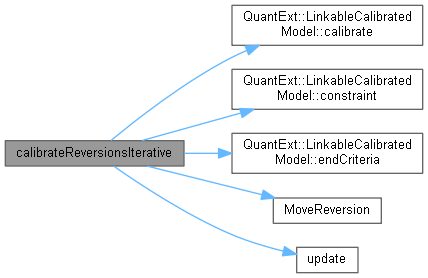
QuantExt: LinearGaussMarkovModel Class Reference
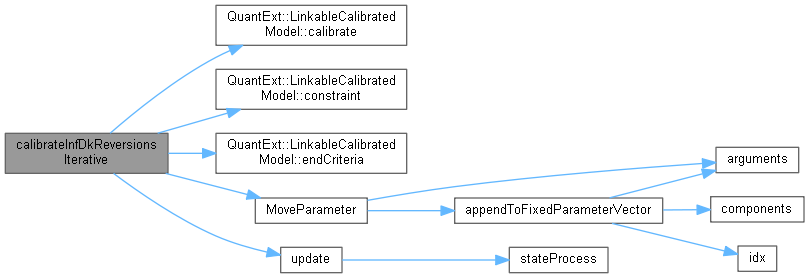
QuantExt: CrossAssetModel Class Reference

QuantExt: QuantExt Namespace Reference
Advertisement Space (336x280)

QuantExt: DiscreteDistribution Class Reference
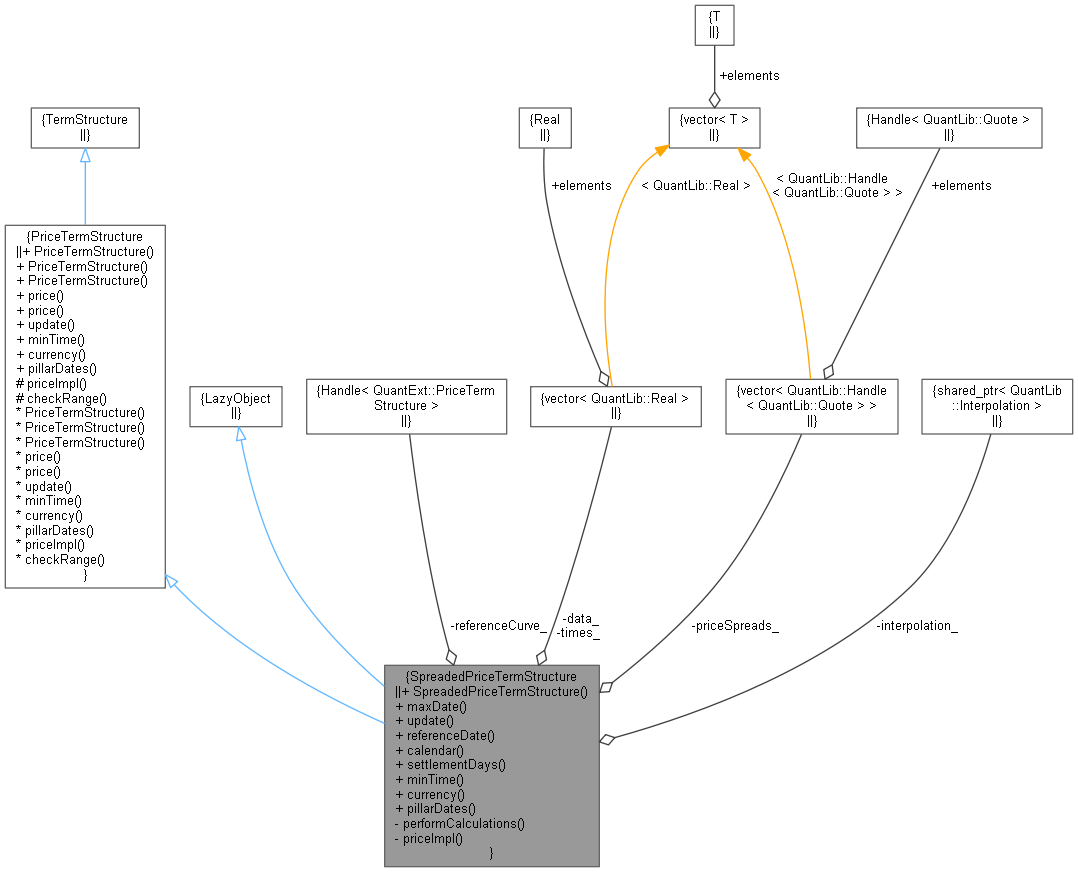
QuantExt: SpreadedPriceTermStructure Class Reference

QuantExt: DefaultLatentModel Class Template Reference

QuantExt: RiskParticipationAgreementTLock Class Reference

QuantExt: CirppImpliedDefaultTermStructure Class Reference

QuantExt: RandomVariableLsmBasisSystem Class Reference