
Quantlib Andreasenhugelocalvoladapter Class Reference
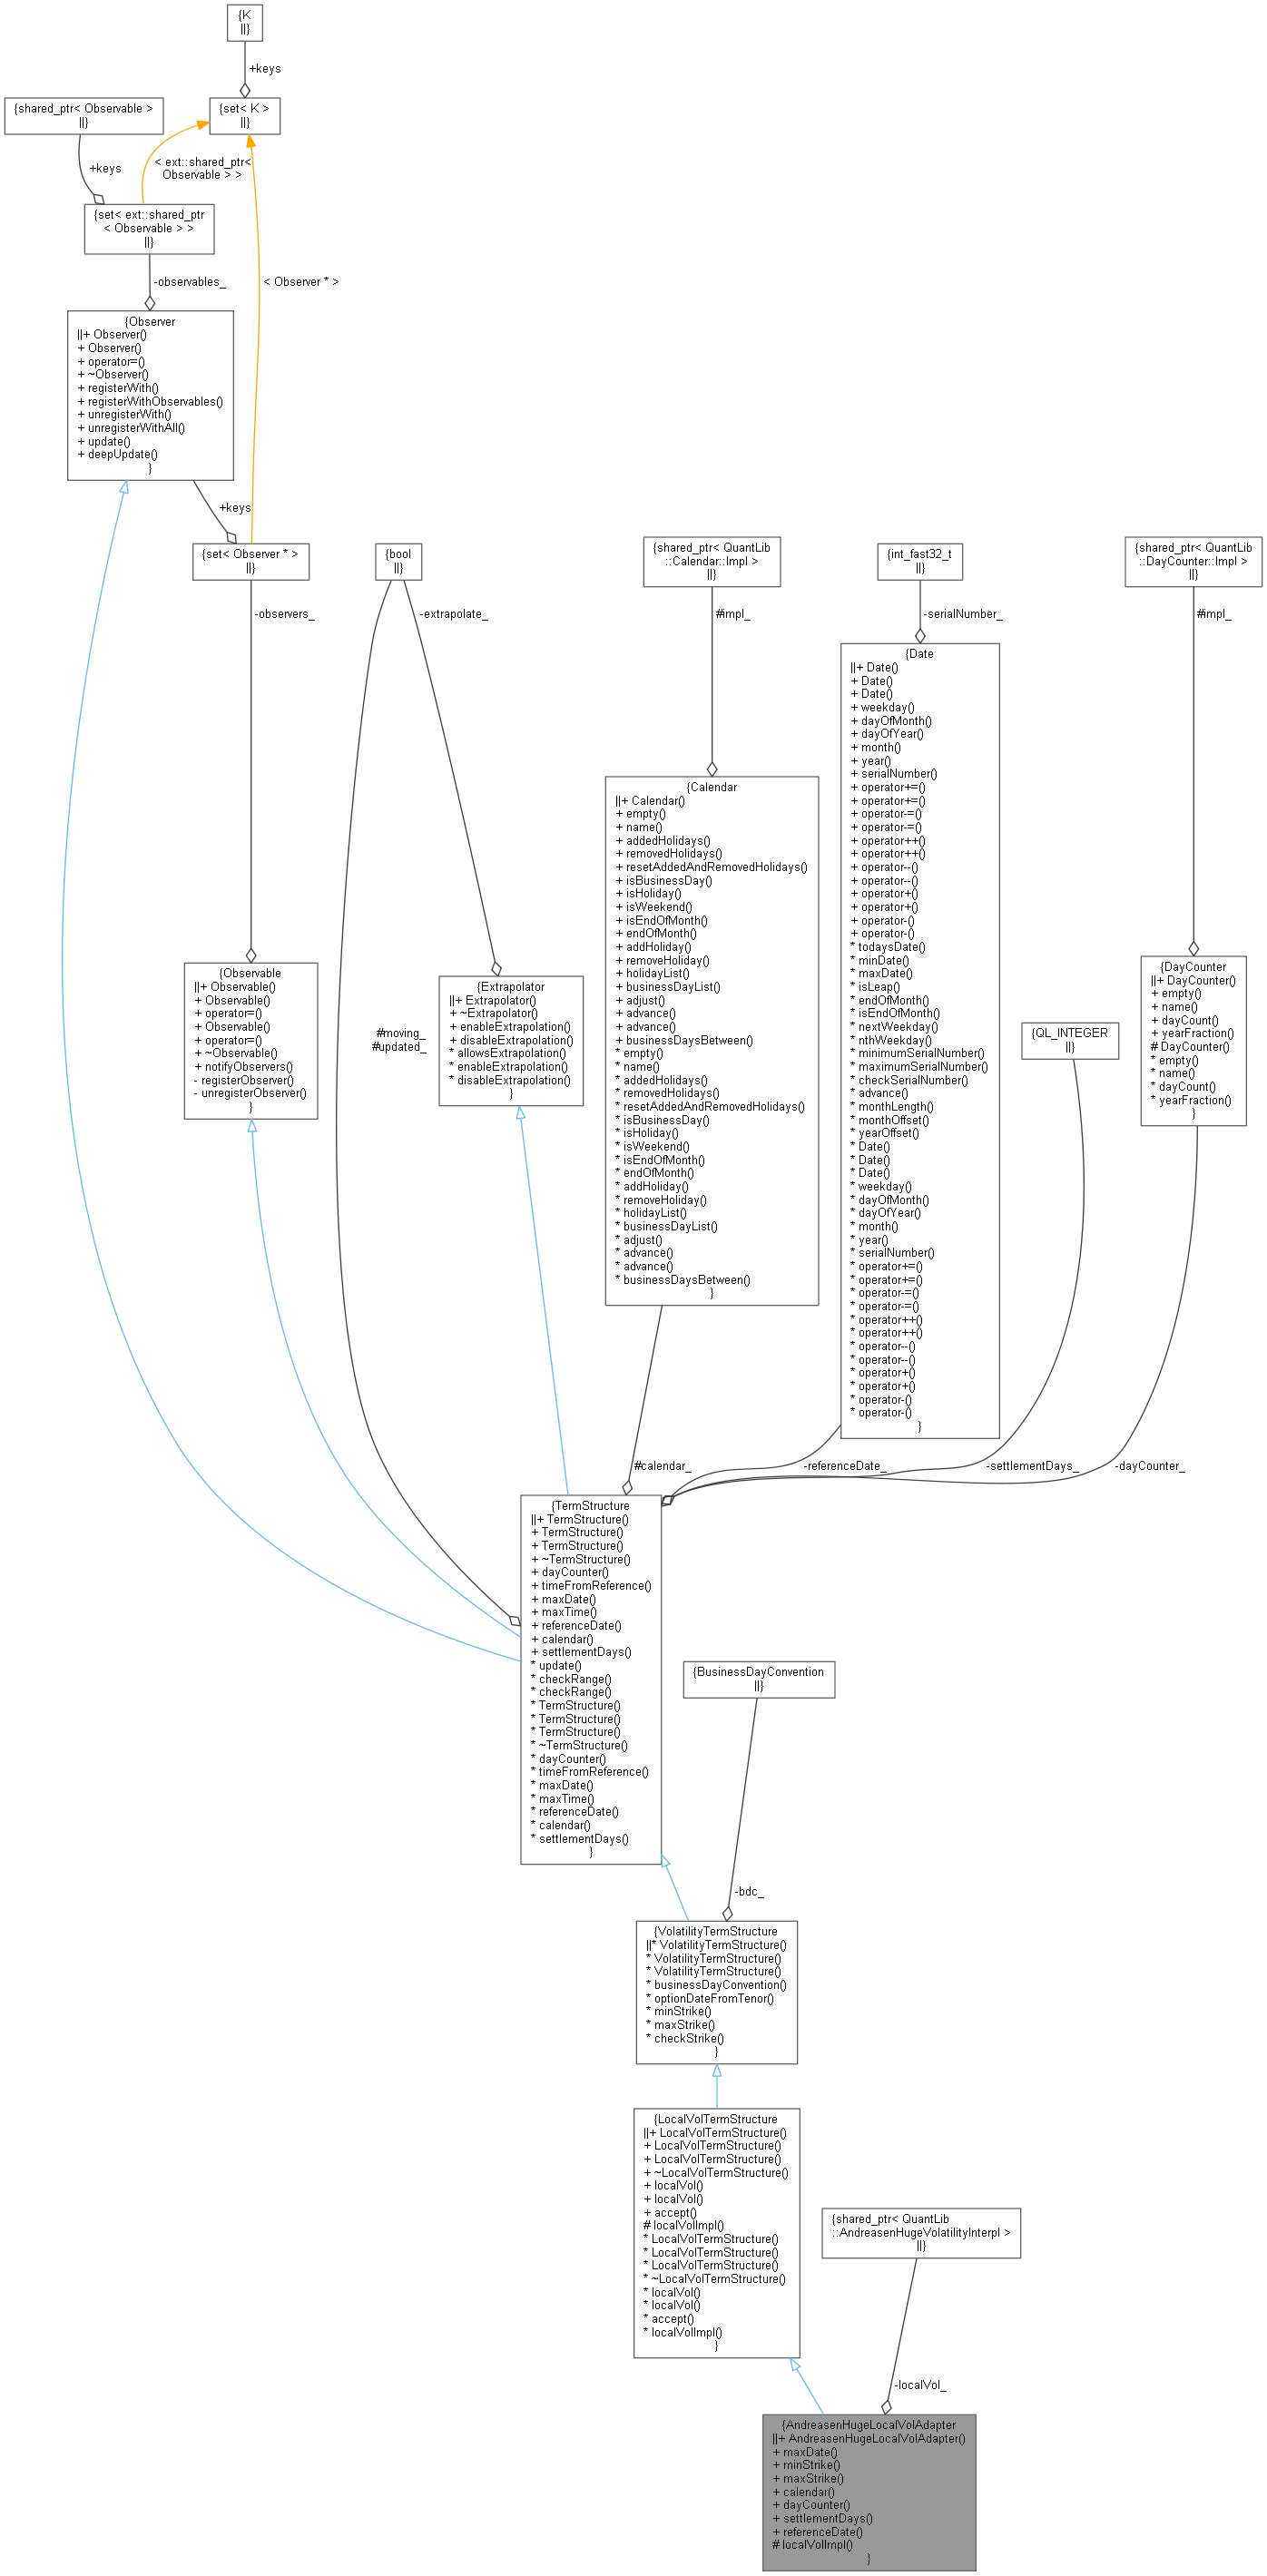
QuantLib: AndreasenHugeLocalVolAdapter Class Reference
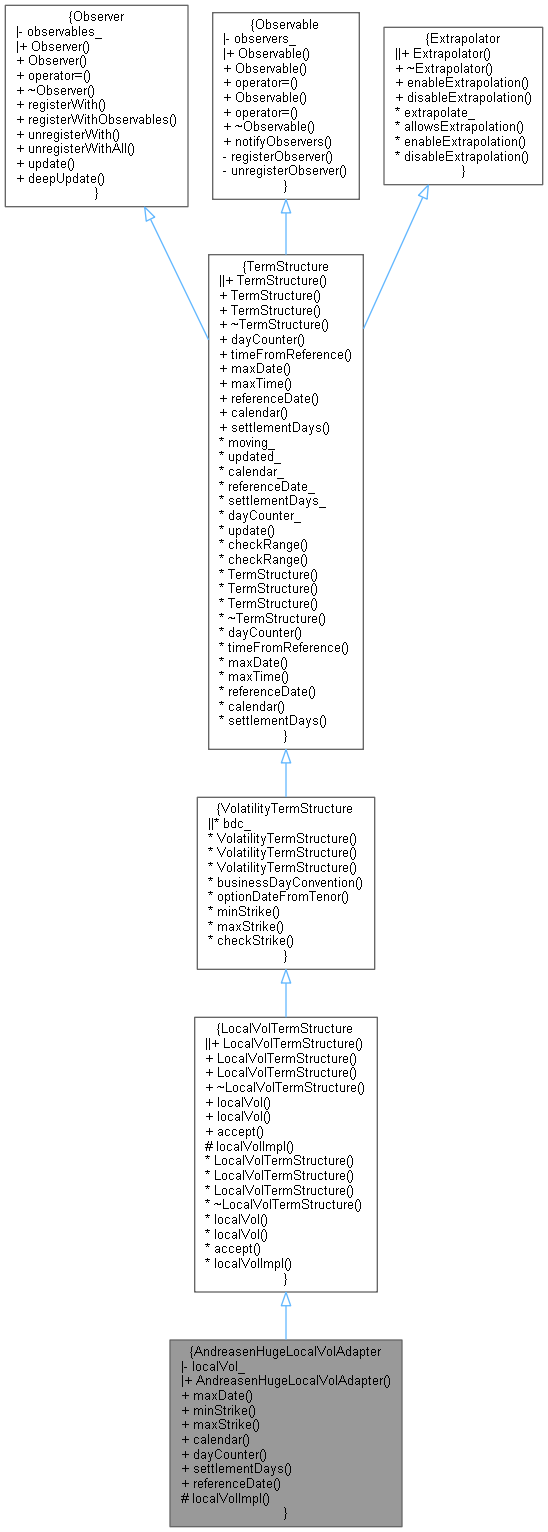
QuantLib: AndreasenHugeLocalVolAdapter Class Reference
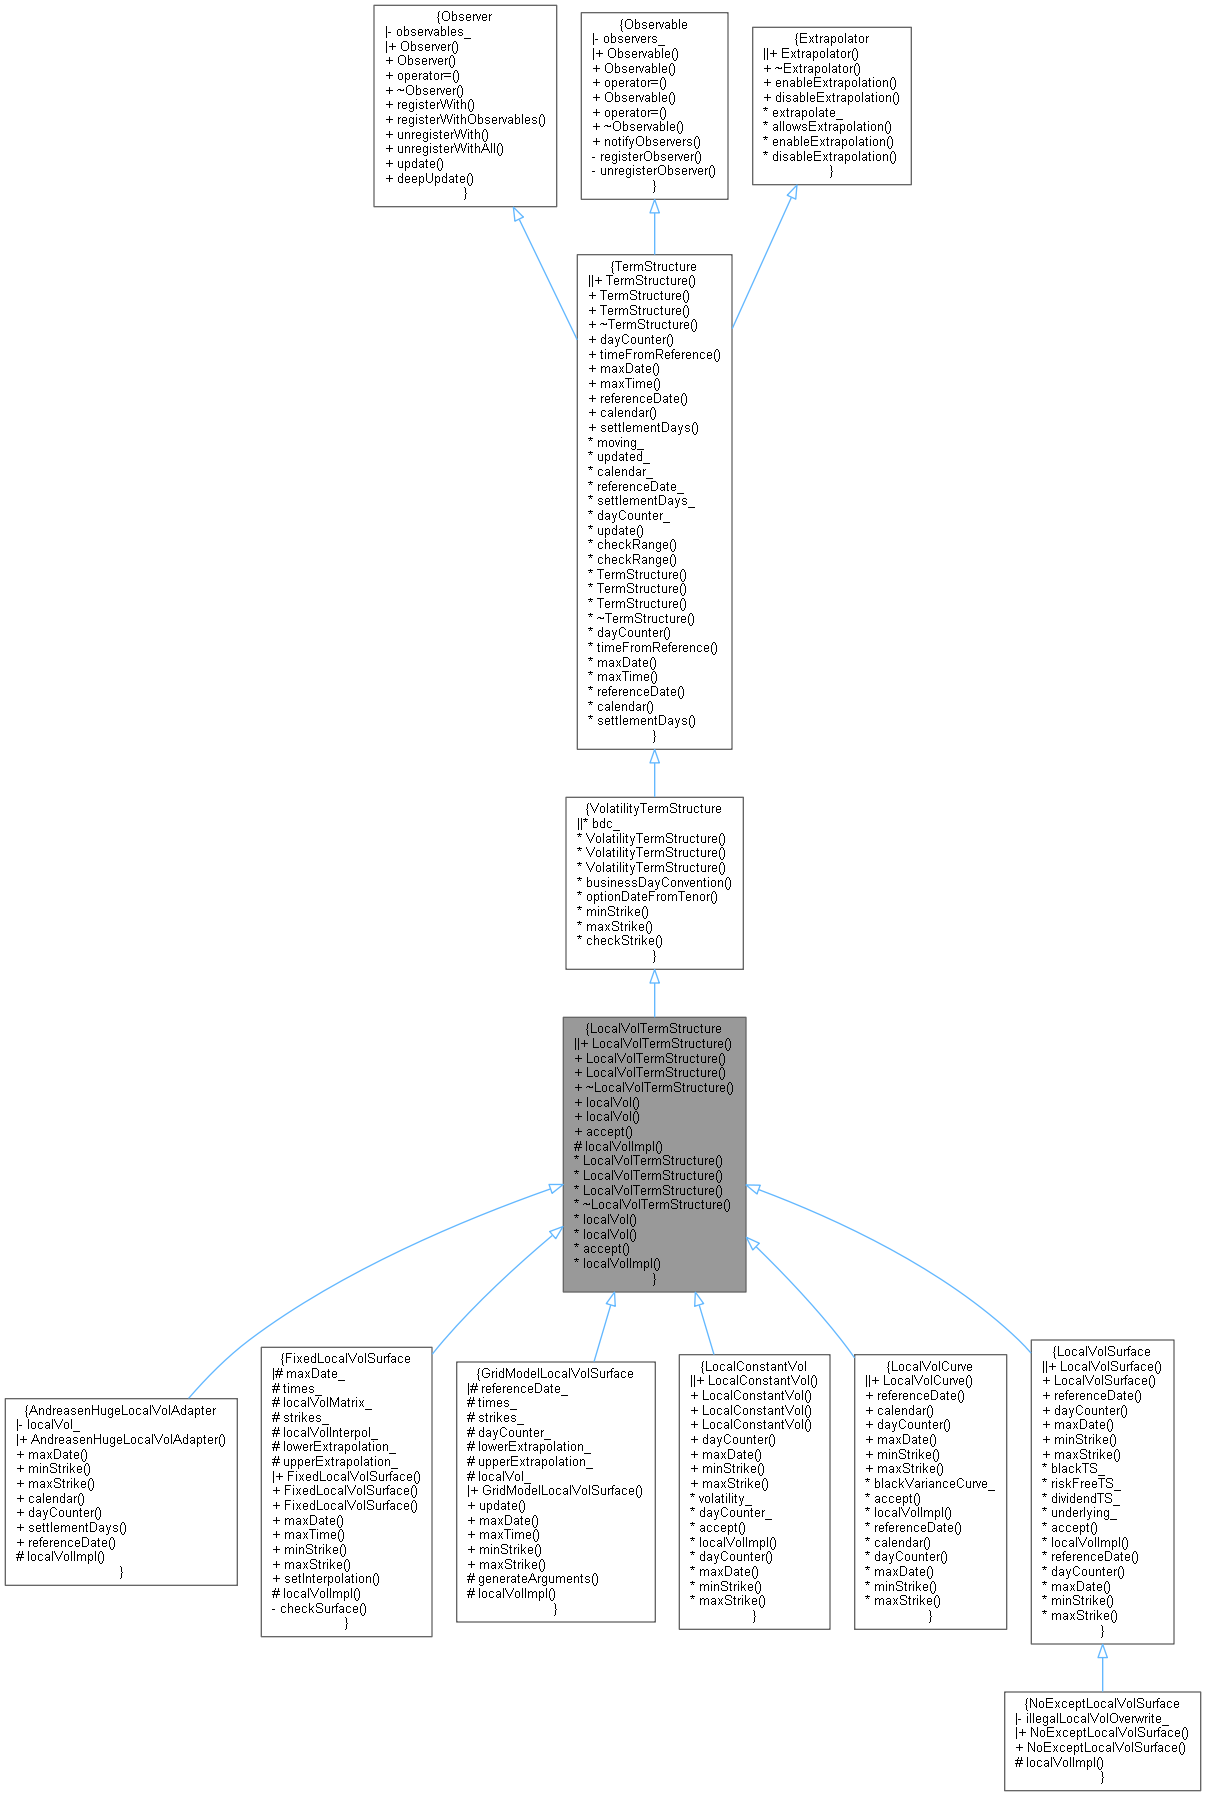
QuantLib: LocalVolTermStructure Class Reference

QuantLib: VolatilityTermStructure Class Reference
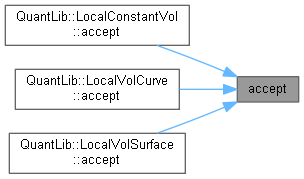
QuantLib: LocalVolTermStructure Class Reference

QuantLib: Option Class Reference

QuantLib: Problem Class Reference
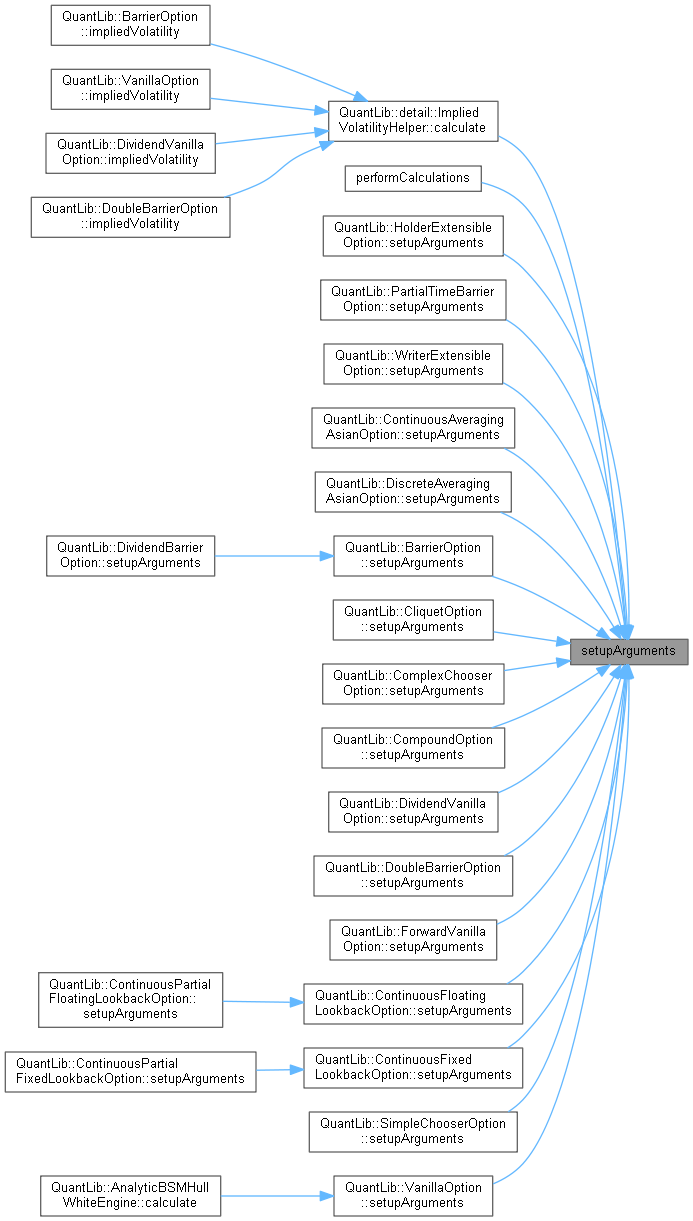
QuantLib: Instrument Class Reference
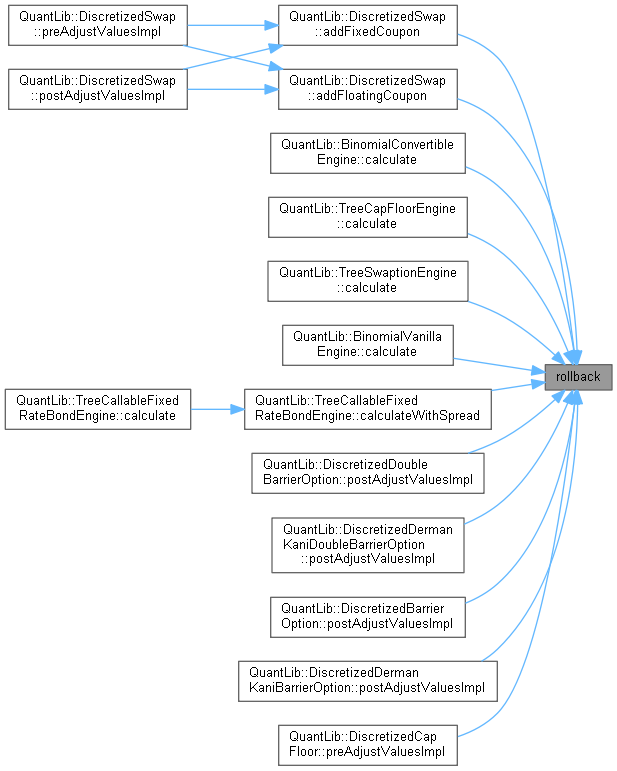
QuantLib: DiscretizedAsset Class Reference

QuantLib: Problem Class Reference
Advertisement Space (300x250)

QuantLib: Interpolation Class Reference

QuantLib: Observable Class Reference

QuantLib: VolatilityTermStructure Class Reference
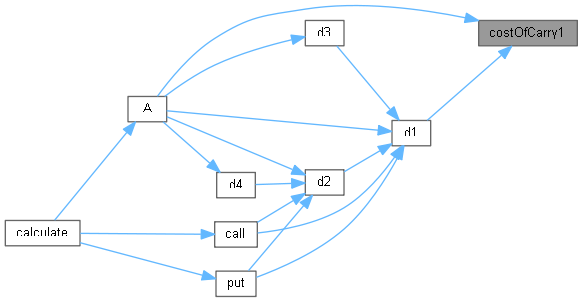
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference

QuantLib: Problem Class Reference
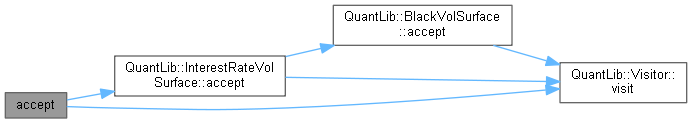
QuantLib: SabrVolSurface Class Reference
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
QuantLib: VarianceOption::results Class Reference

QuantLib: CTSMMCapletCalibration Class Reference
QuantLib: Gaussian1dFloatFloatSwaptionEngine Class Reference
Advertisement Space (336x280)

QuantLib: VolatilityTermStructure Class Reference

QuantLib: MultiPath Class Reference
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference

QuantLib: CompositeInstrument Class Reference
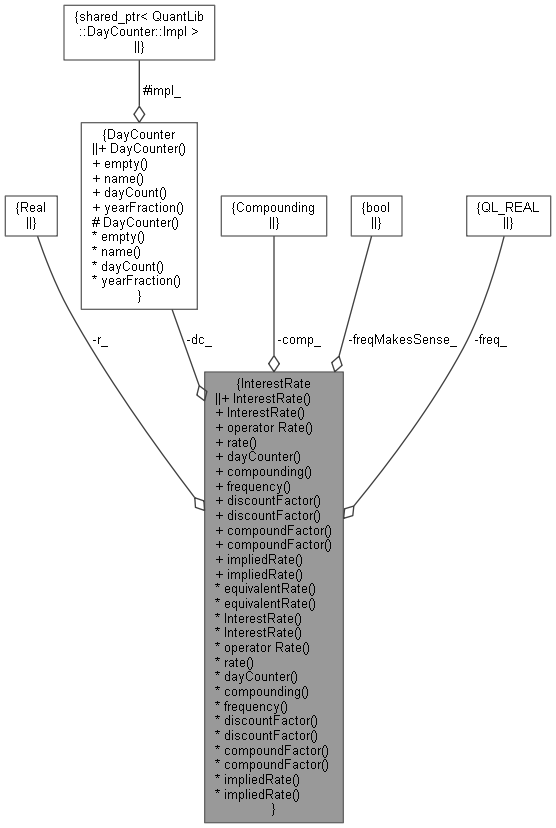
QuantLib: InterestRate Class Reference
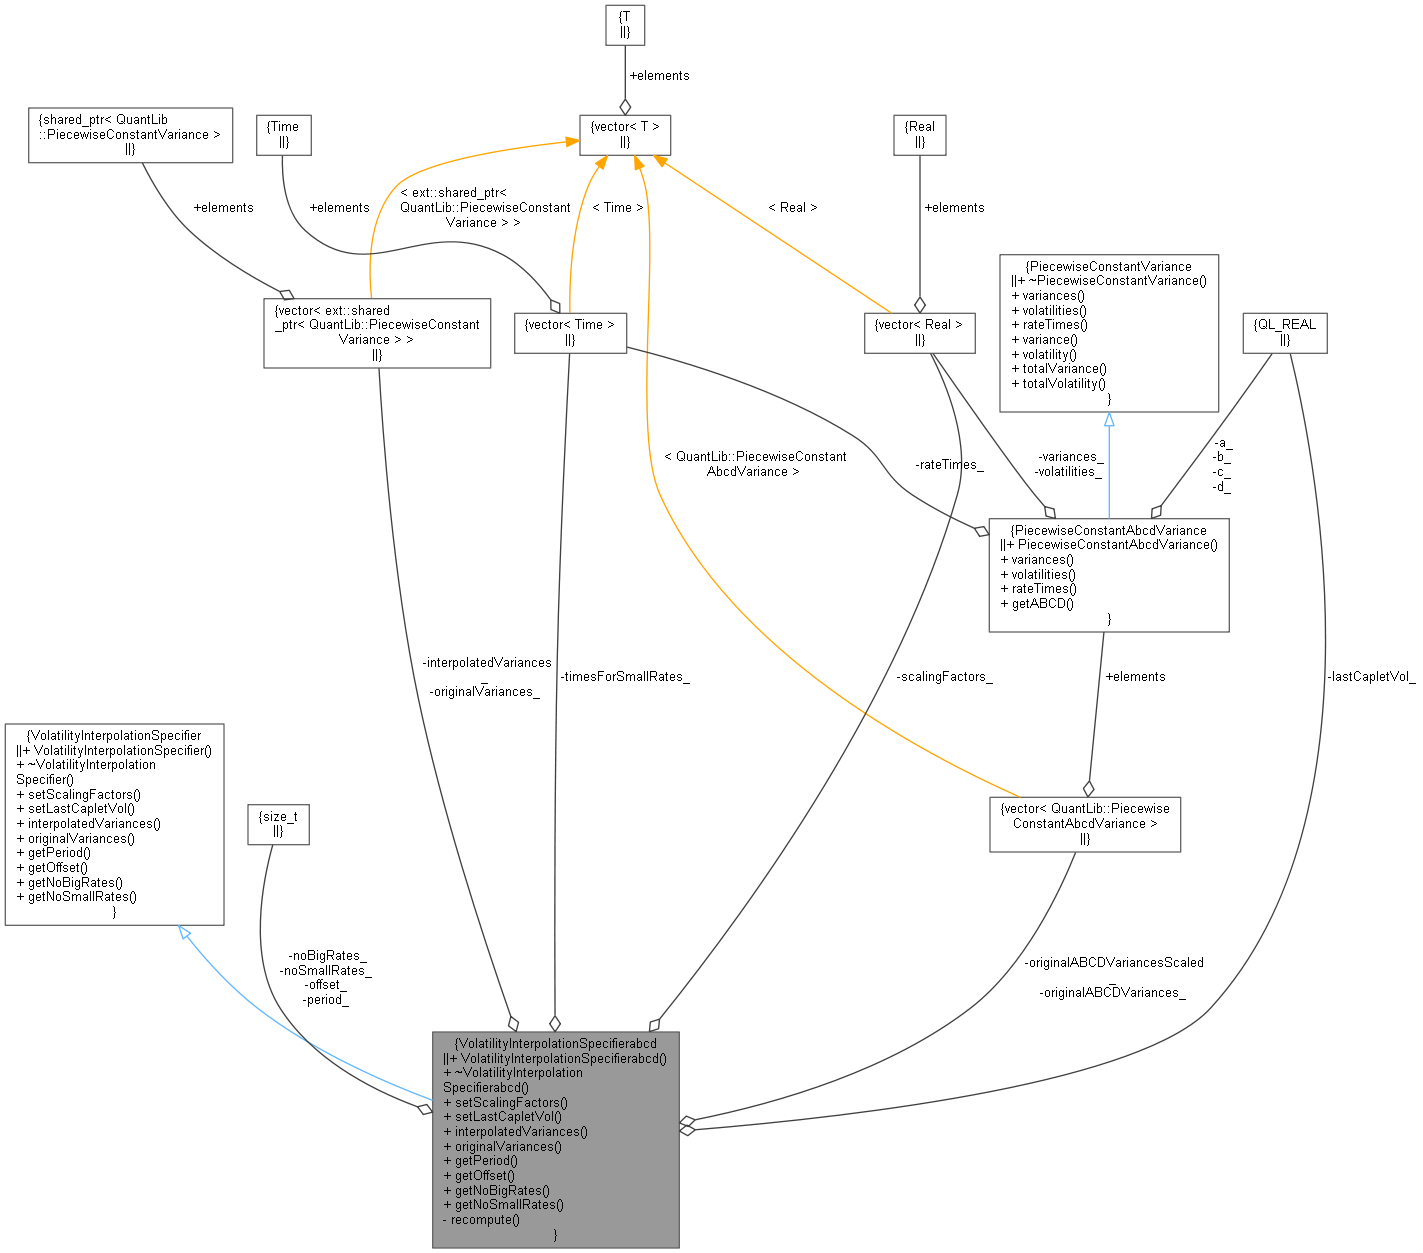
QuantLib: VolatilityInterpolationSpecifierabcd Class Reference

QuantLib: EvolutionDescription Class Reference
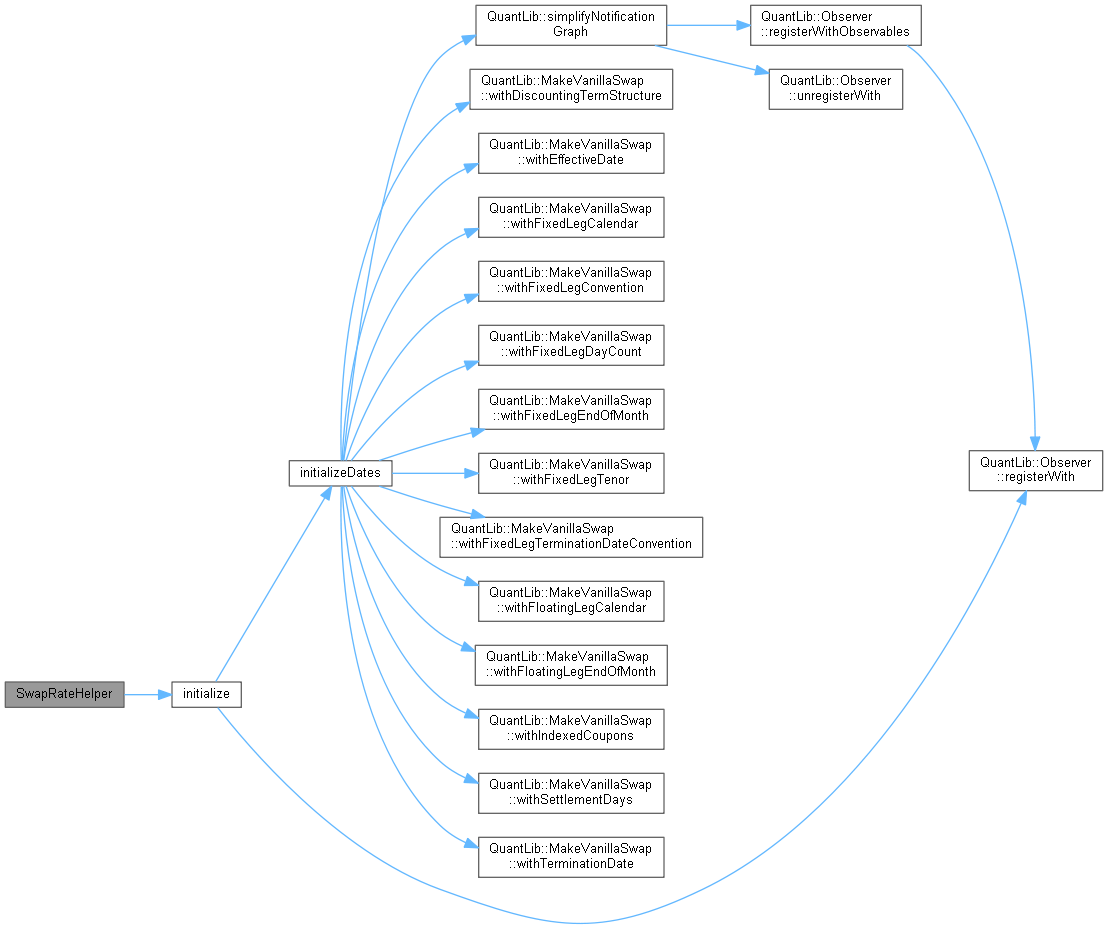
QuantLib: SwapRateHelper Class Reference

QuantLib: LocalVolTermStructure Class Reference
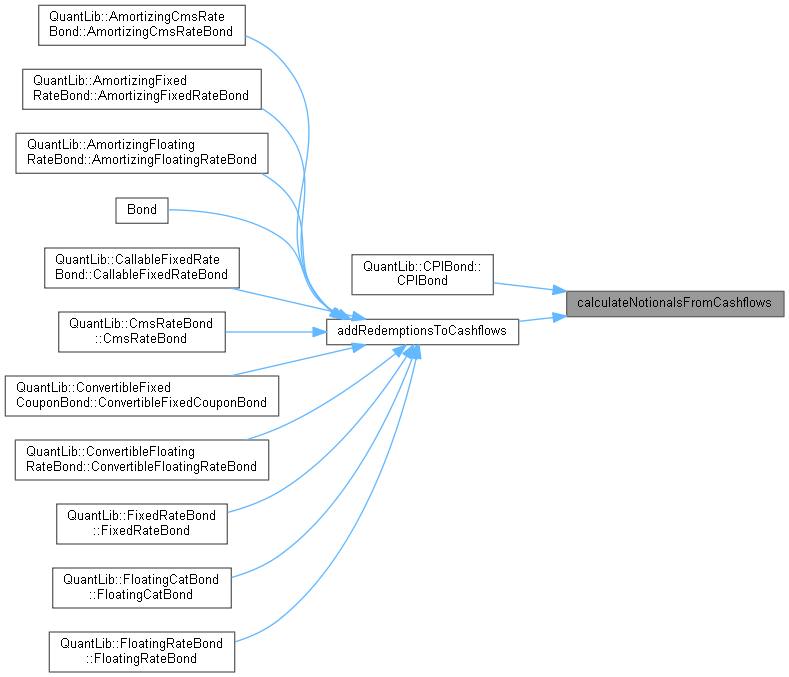
QuantLib: Bond Class Reference
Advertisement Space (336x280)

QuantLib: FwdPeriodAdapter Class Reference

QuantLib: Interpolation Class Reference
QuantLib: Matrix Class Reference

QuantLib: CPISwap::results Class Reference
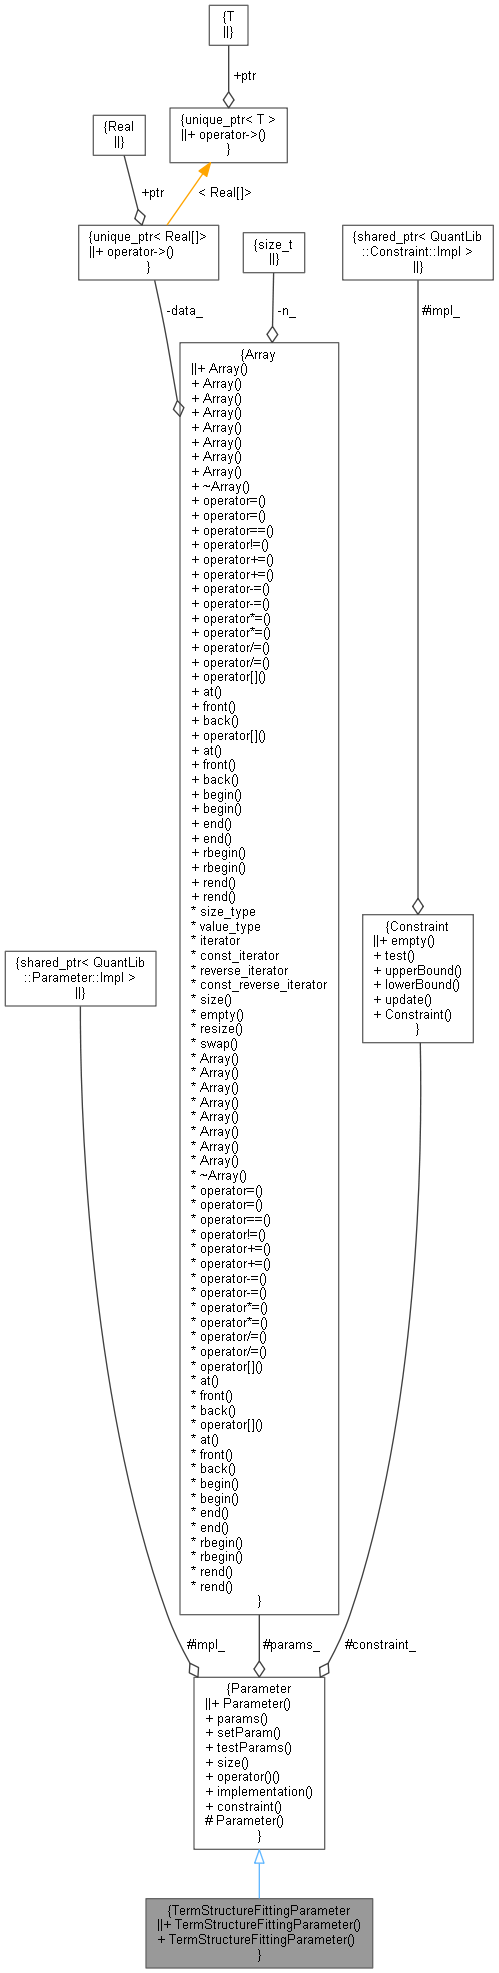
QuantLib: TermStructureFittingParameter Class Reference
QuantLib: SwaptionVolatilityStructure Class Reference