
Quantlib Option Class Reference

QuantLib: Option Class Reference

QuantLib: Option Class Reference

QuantLib: Option Class Reference

QuantLib: Option Class Reference

QuantLib: Option Class Reference
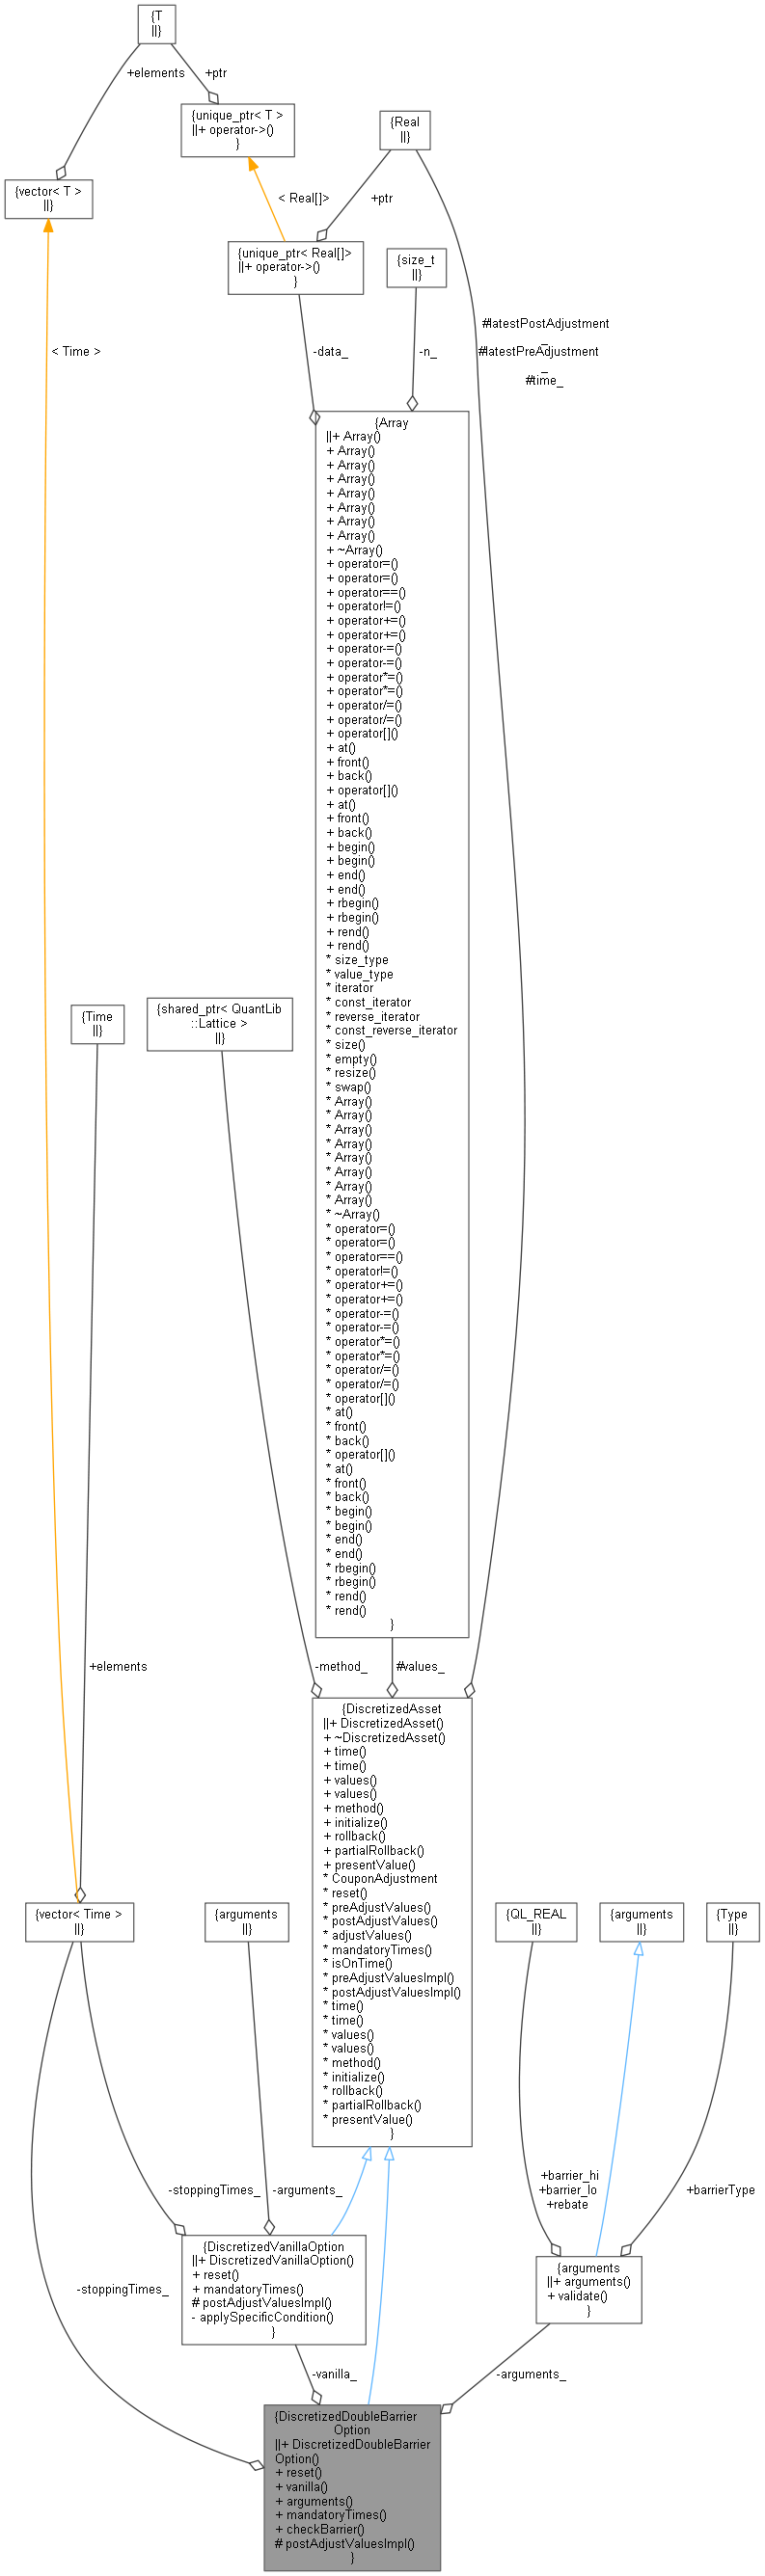
QuantLib: DiscretizedDoubleBarrierOption Class Reference

QuantLib: BarrierOption Class Reference

QuantLib: BarrierOption Class Reference

QuantLib: EuropeanOption Class Reference
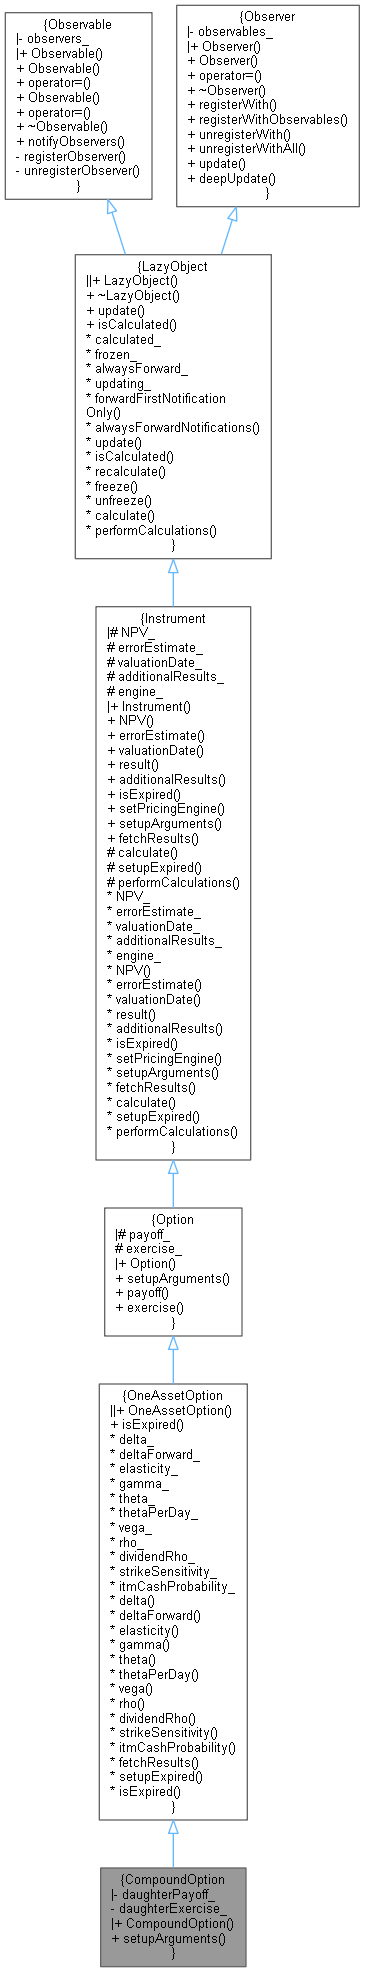
QuantLib: CompoundOption Class Reference
Advertisement Space (300x250)
QuantLib: AnalyticEuropeanEngine Class Reference
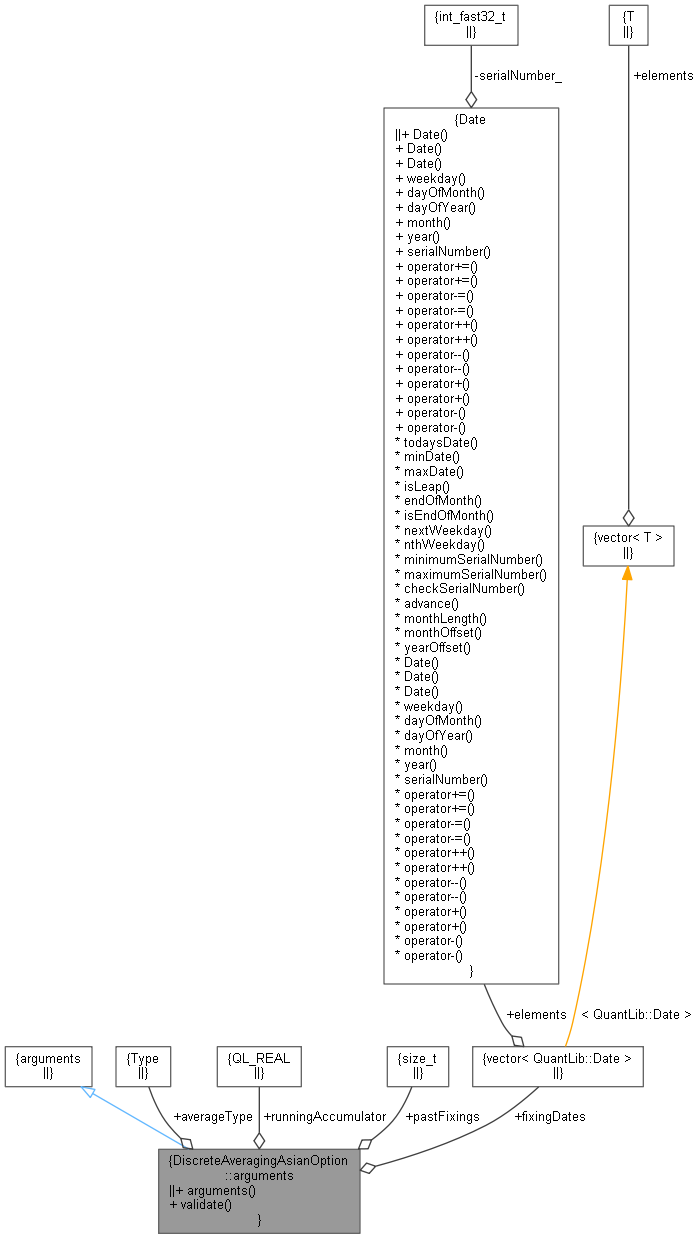
QuantLib: DiscreteAveragingAsianOption::arguments Class Reference
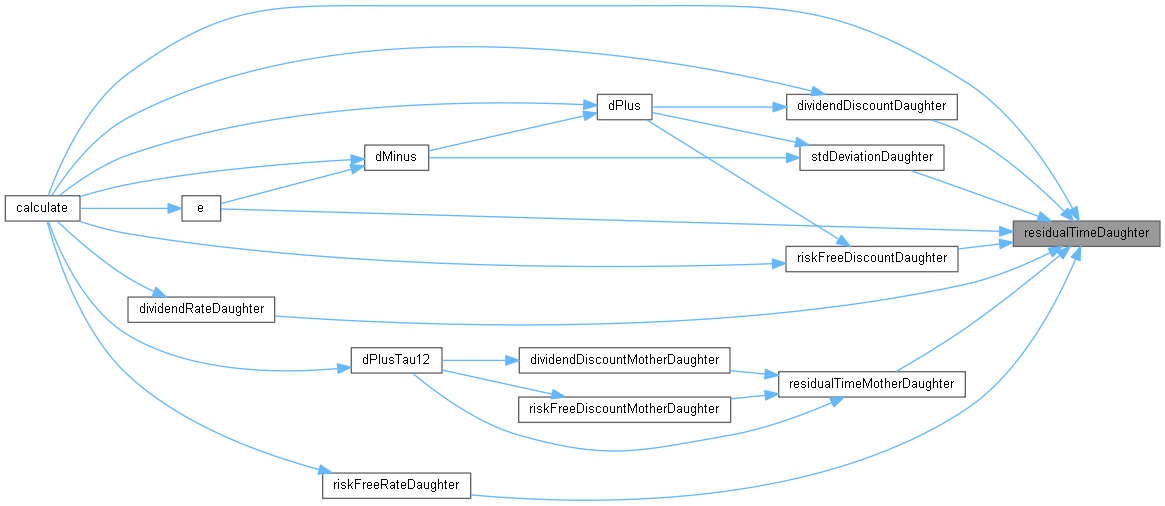
QuantLib: AnalyticCompoundOptionEngine Class Reference
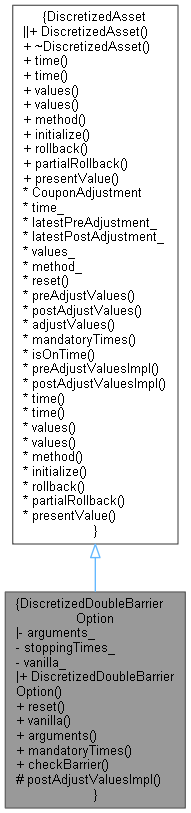
QuantLib: DiscretizedDoubleBarrierOption Class Reference
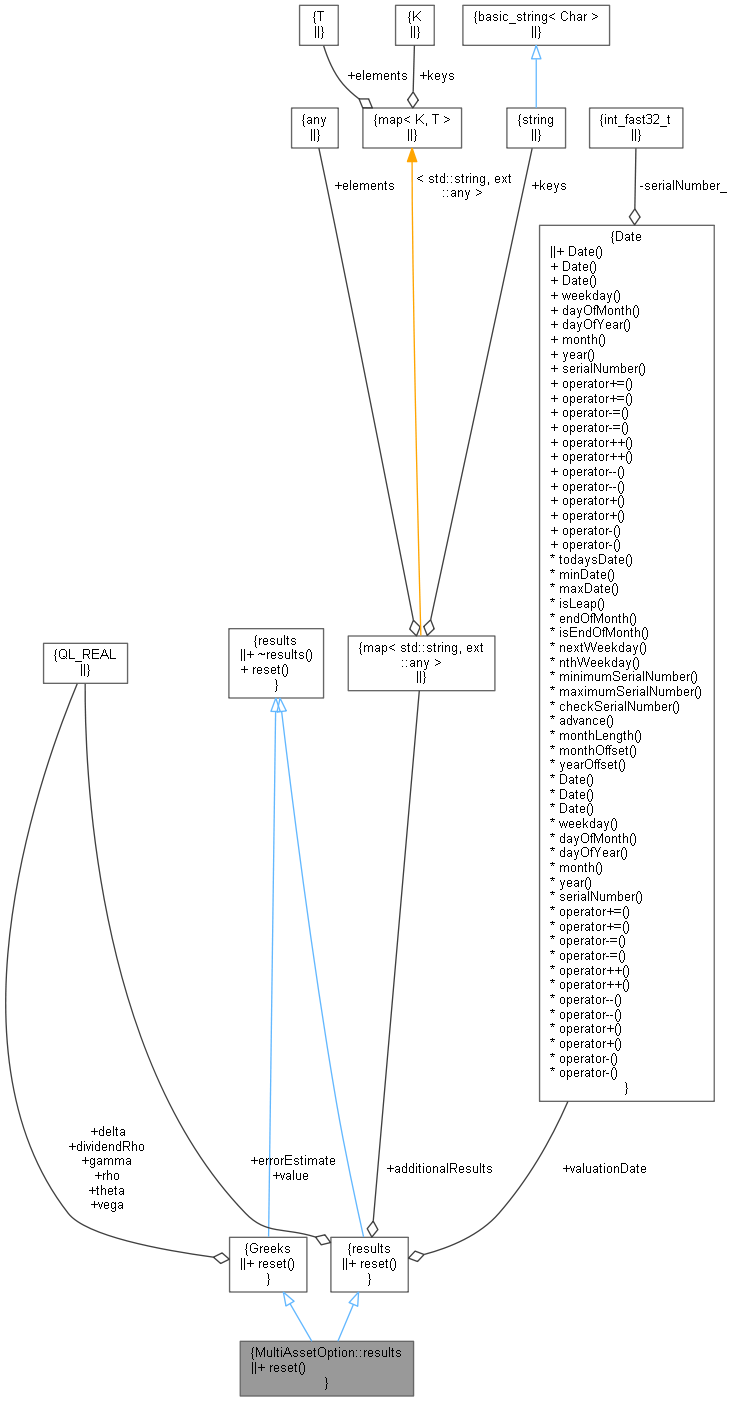
QuantLib: MultiAssetOption::results Class Reference
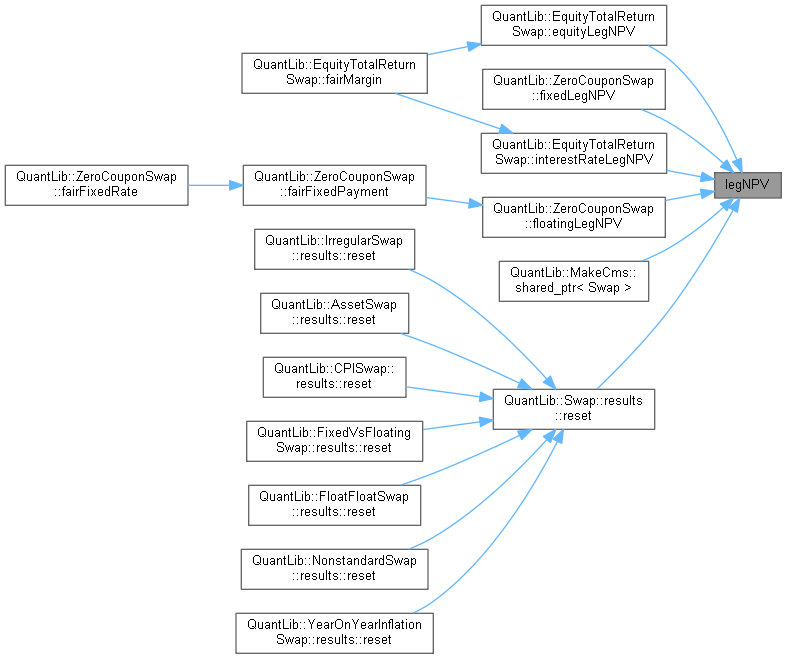
QuantLib: Swap Class Reference
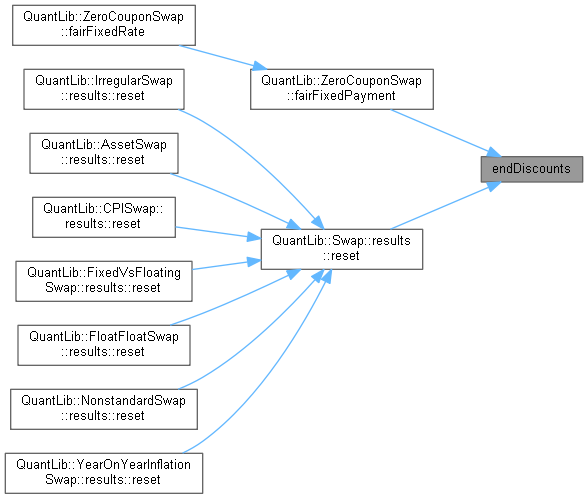
QuantLib: Swap Class Reference
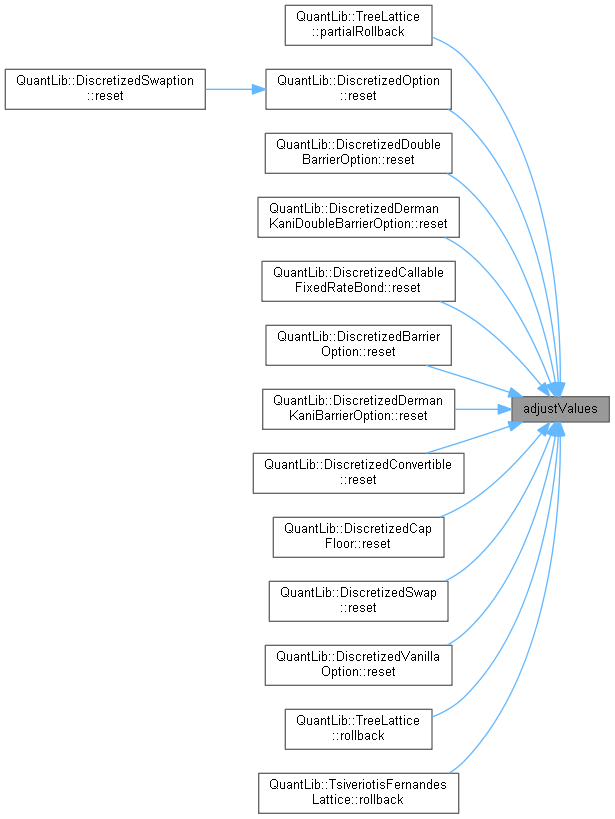
QuantLib: DiscretizedAsset Class Reference
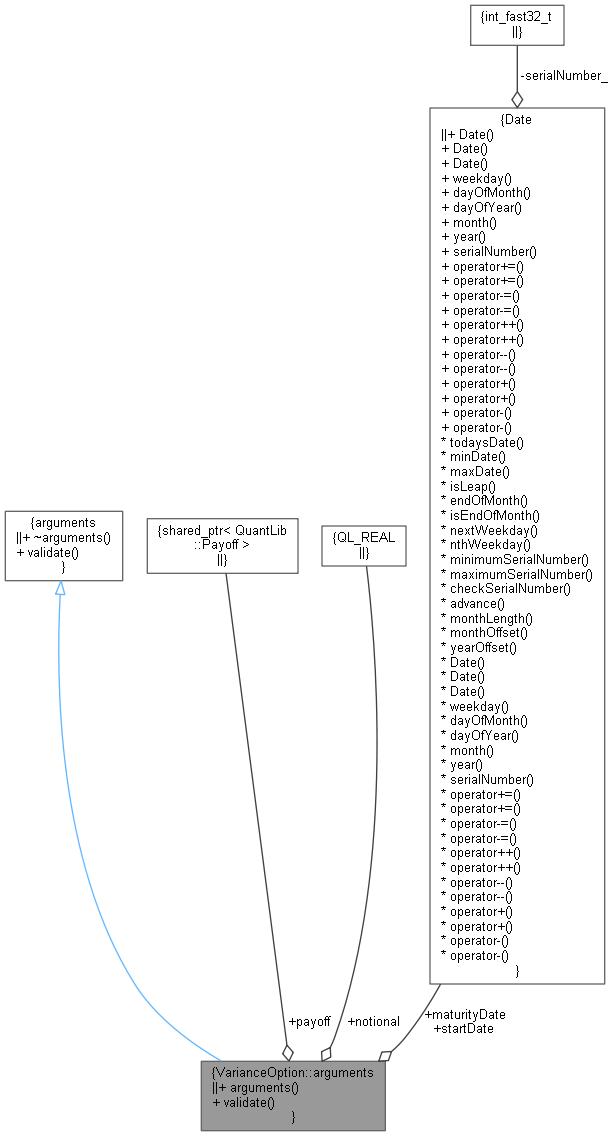
QuantLib: VarianceOption::arguments Class Reference
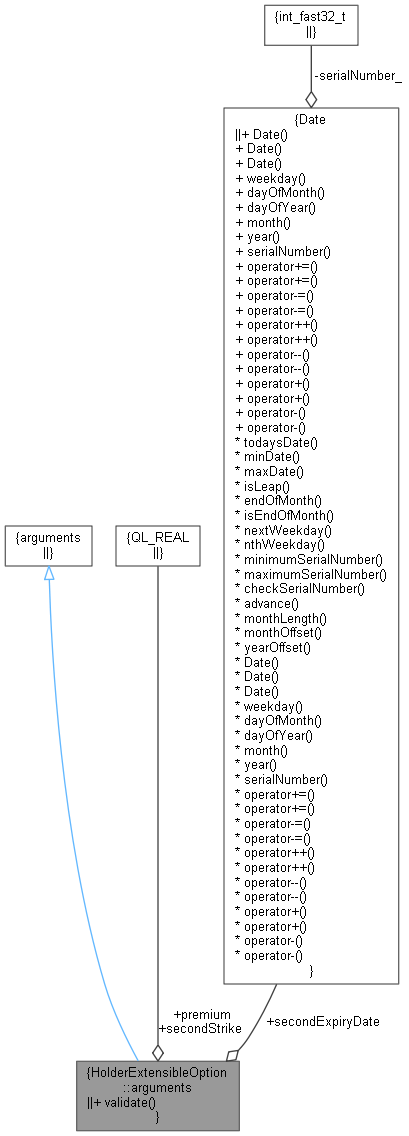
QuantLib: HolderExtensibleOption::arguments Class Reference
Advertisement Space (336x280)
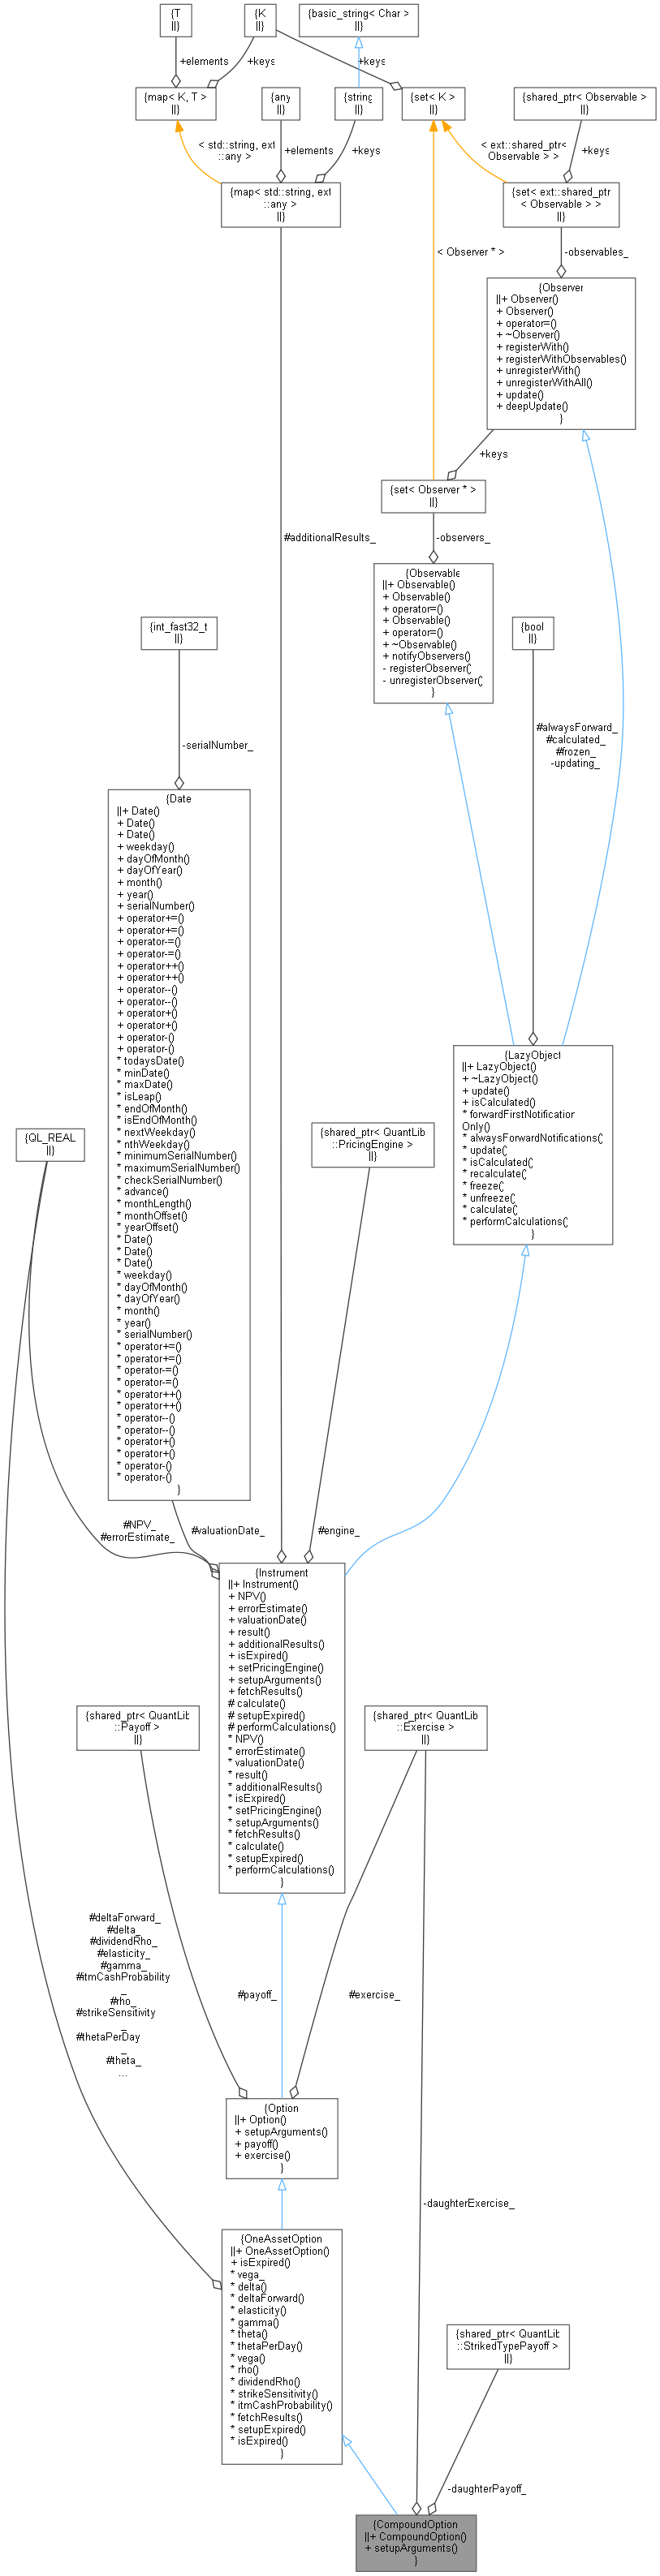
QuantLib: CompoundOption Class Reference
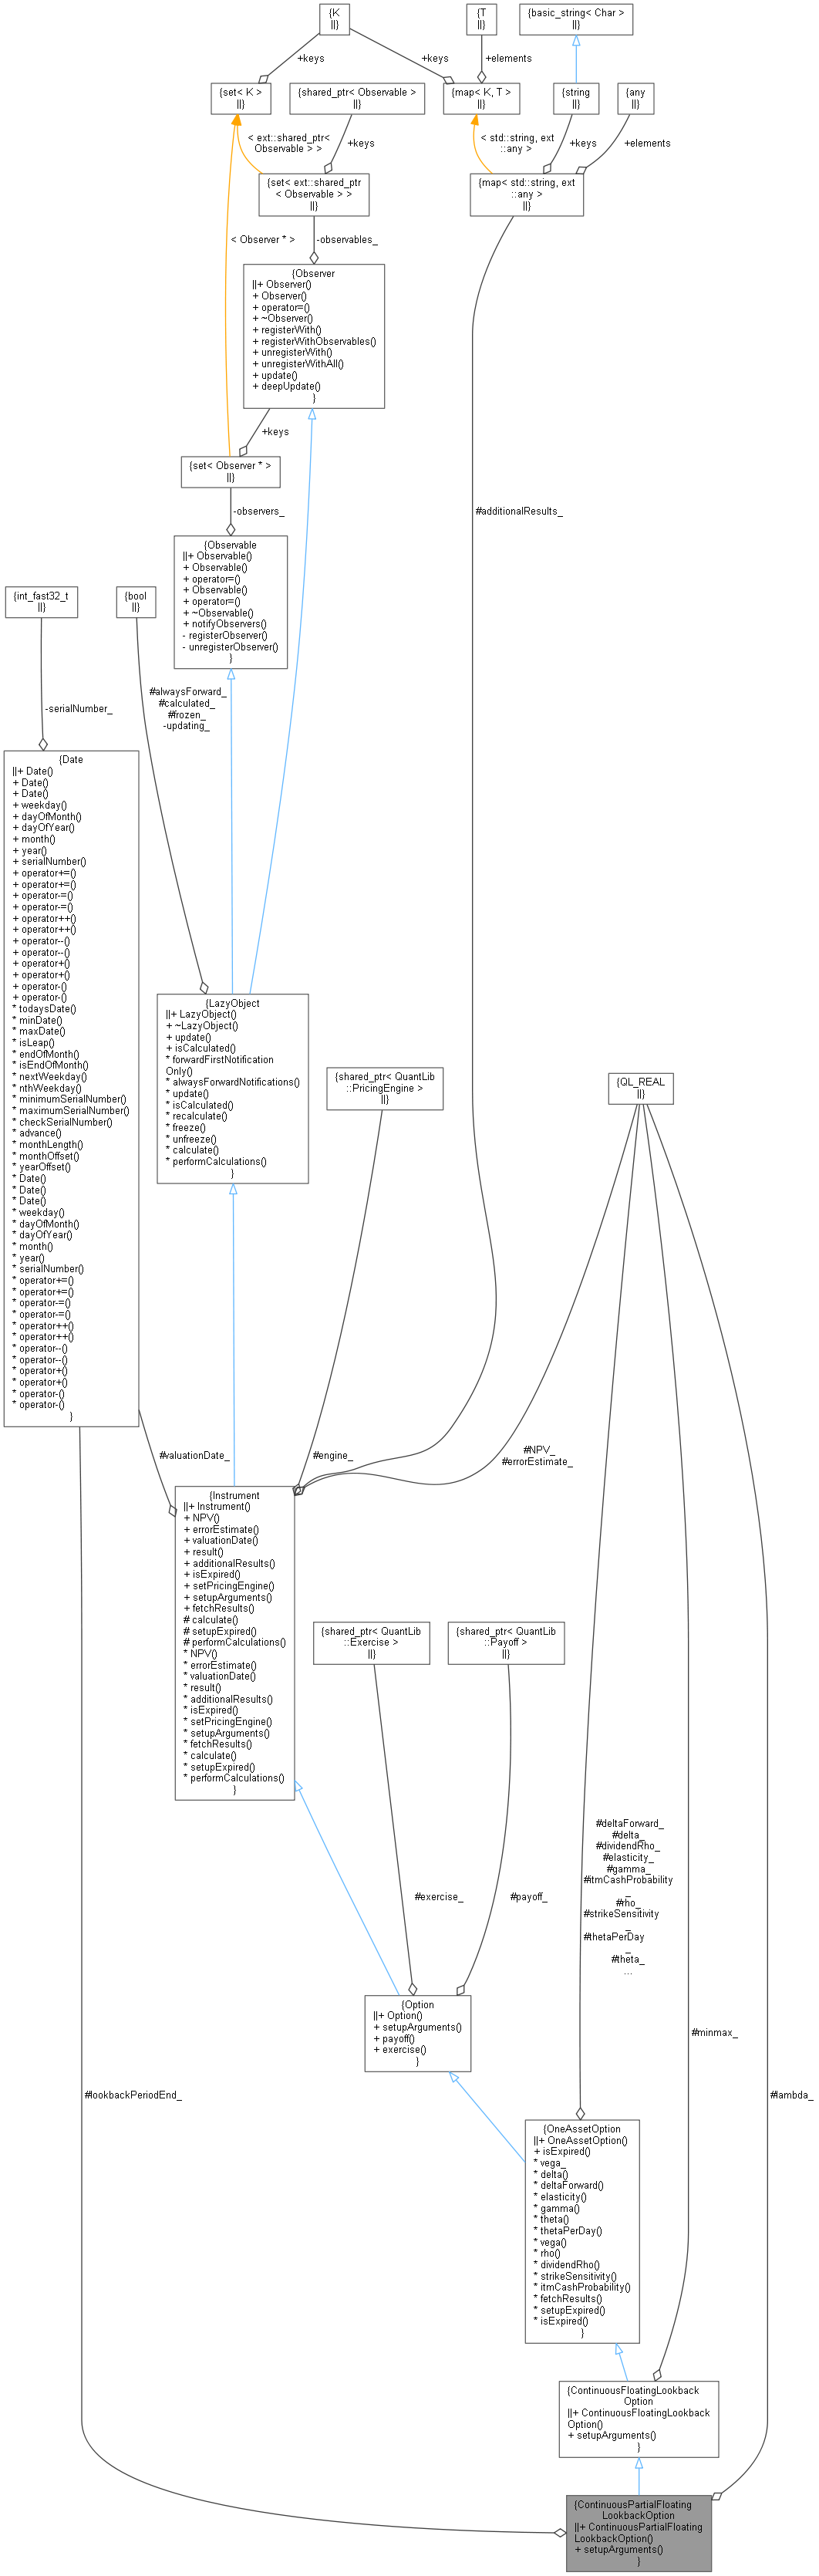
QuantLib: ContinuousPartialFloatingLookbackOption Class Reference
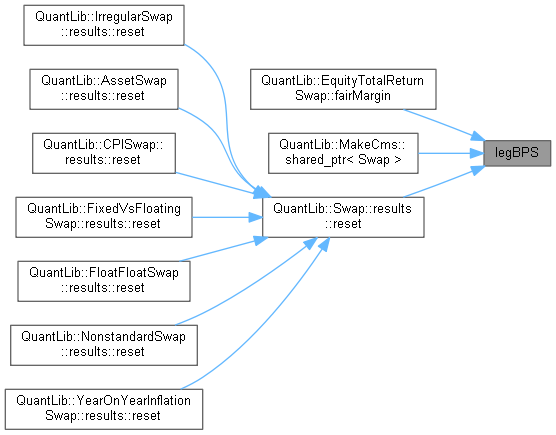
QuantLib: Swap Class Reference
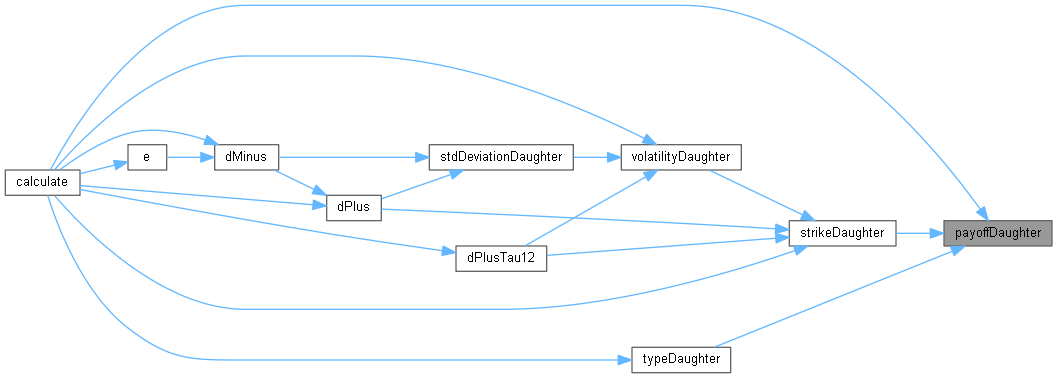
QuantLib: AnalyticCompoundOptionEngine Class Reference
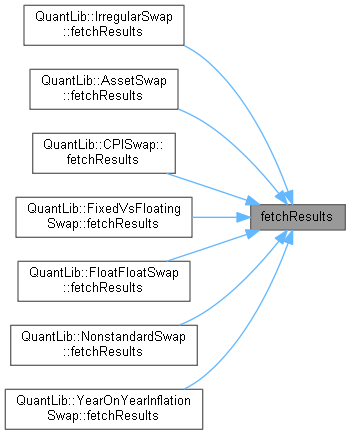
QuantLib: Swap Class Reference

QuantLib: MakeSchedule Class Reference
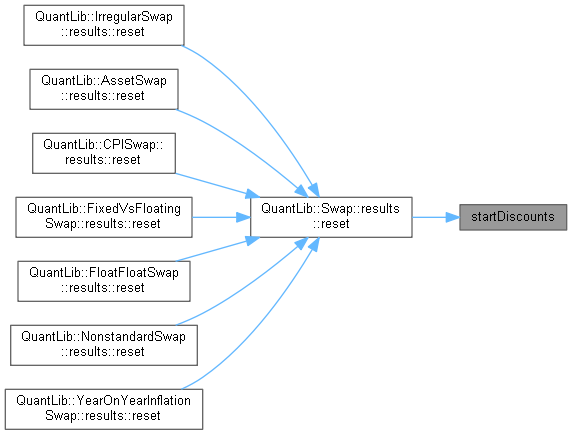
QuantLib: Swap Class Reference
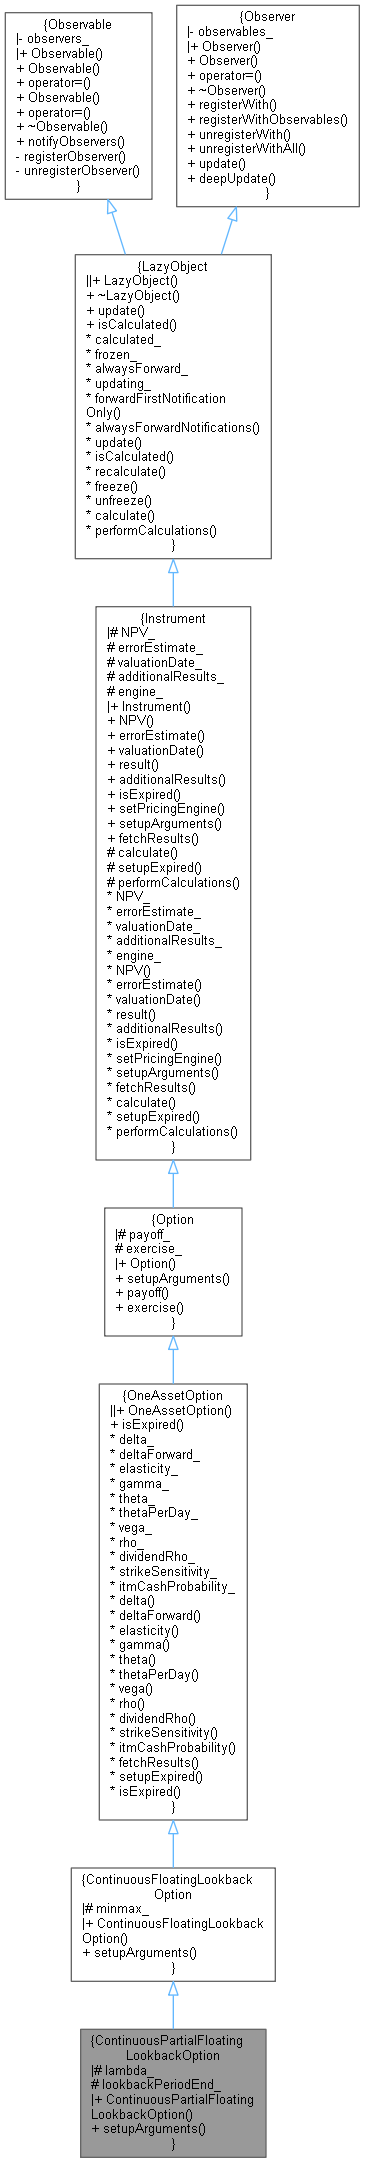
QuantLib: ContinuousPartialFloatingLookbackOption Class Reference
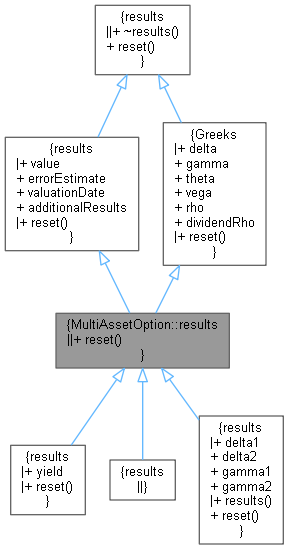
QuantLib: MultiAssetOption::results Class Reference
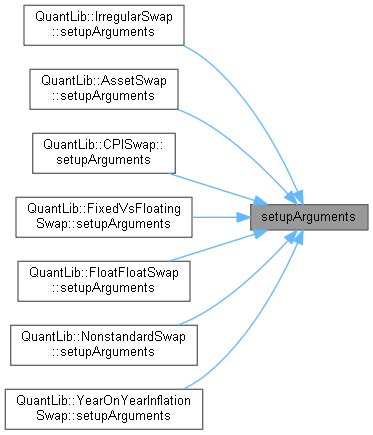
QuantLib: Swap Class Reference
Advertisement Space (336x280)
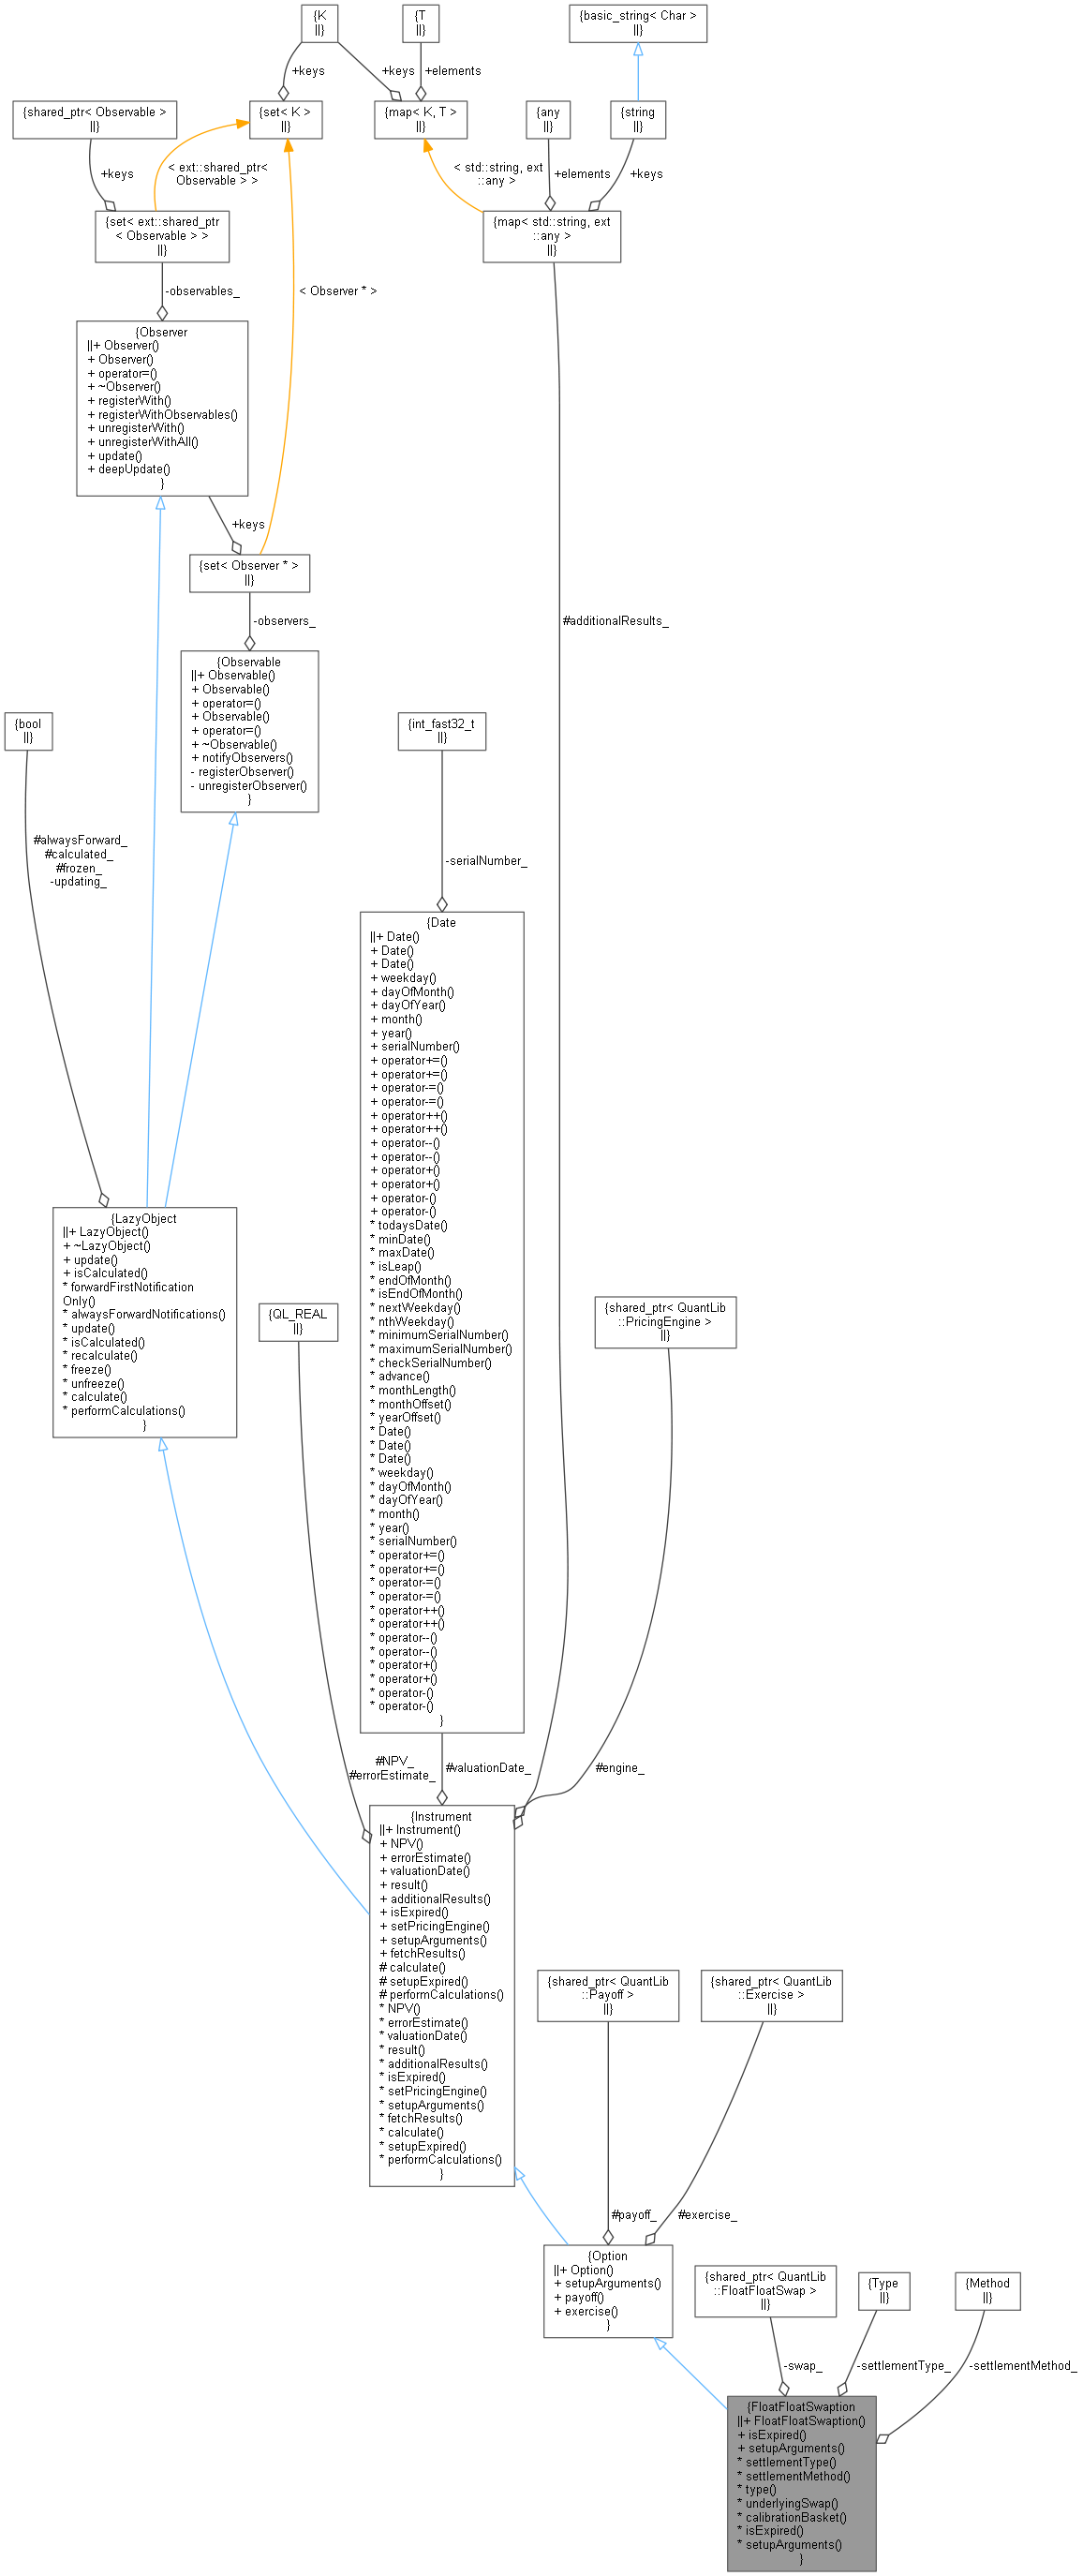
QuantLib: FloatFloatSwaption Class Reference
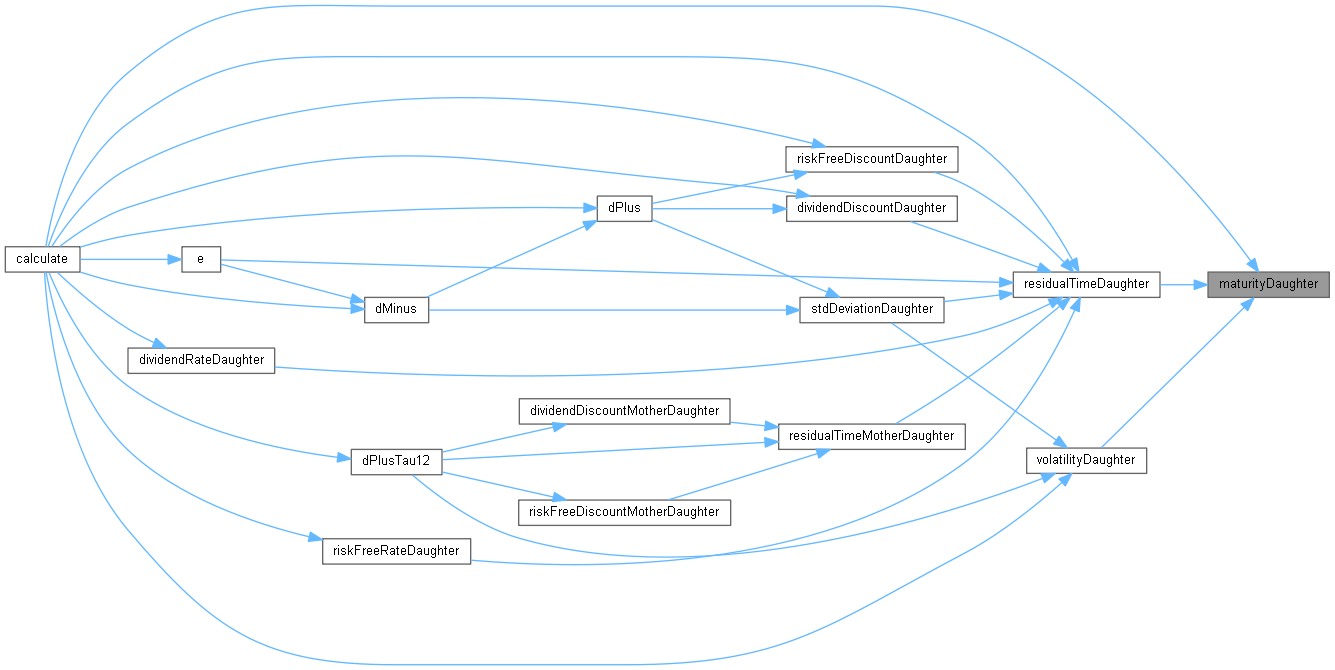
QuantLib: AnalyticCompoundOptionEngine Class Reference

QuantLib: PartialTimeBarrierOption::engine Class Reference
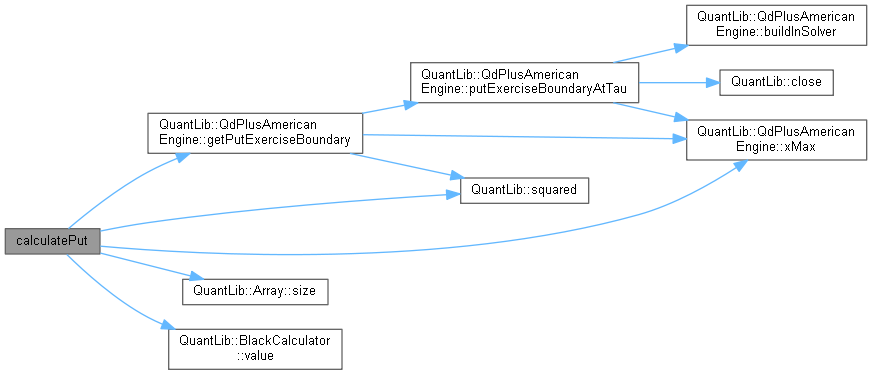
QuantLib: QdFpAmericanEngine Class Reference

QuantLib: EvolutionDescription Class Reference
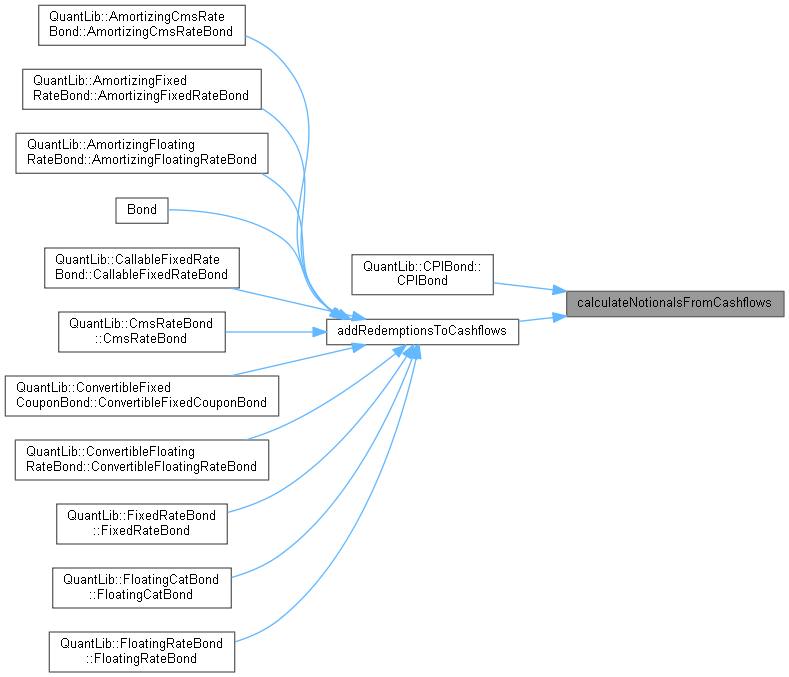
QuantLib: Bond Class Reference