
Quantlib Bondhelper Class Reference

QuantLib: BondHelper Class Reference

QuantLib: BondHelper Class Reference

QuantLib: BondHelper Class Reference

QuantLib: BondHelper Class Reference
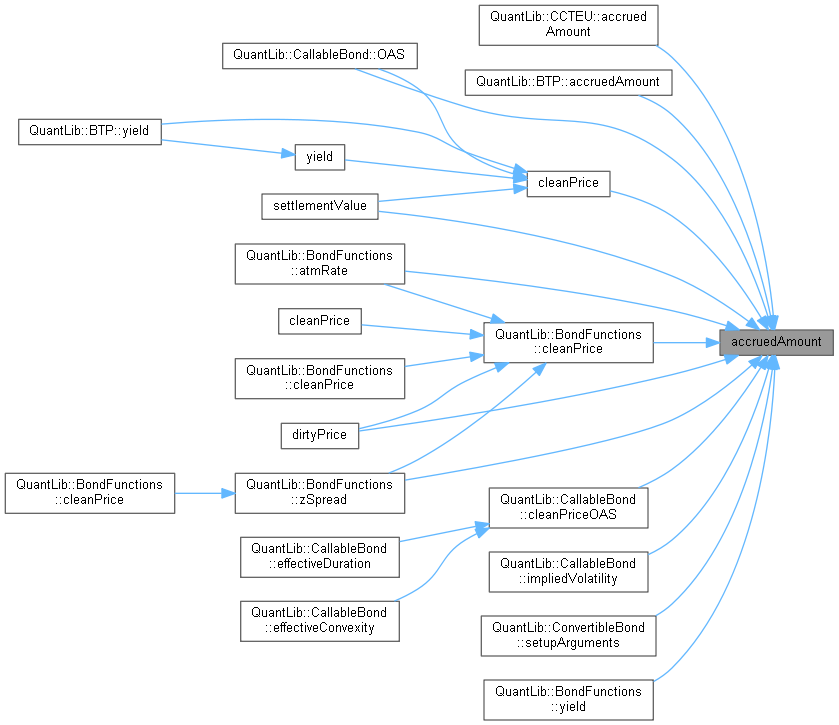
QuantLib: Bond Class Reference
QuantLib: MonteCarloCatBondEngine Class Reference
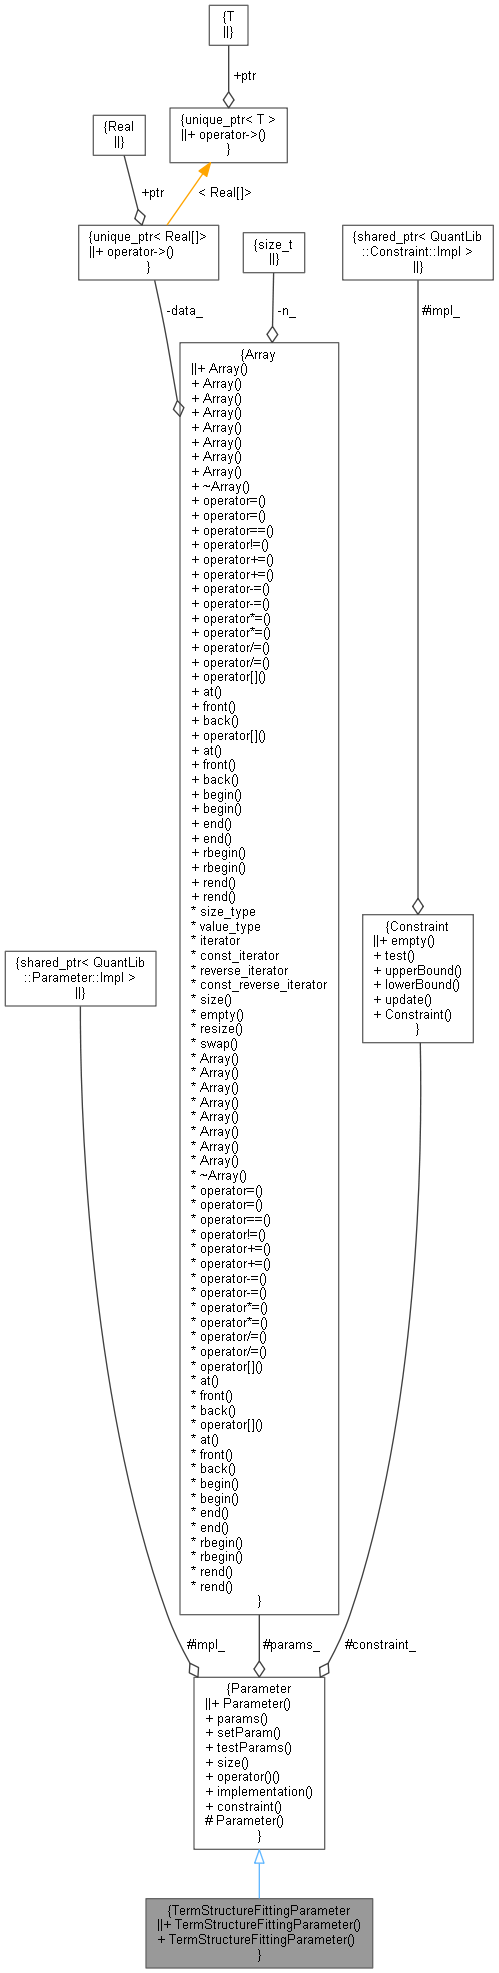
QuantLib: TermStructureFittingParameter Class Reference
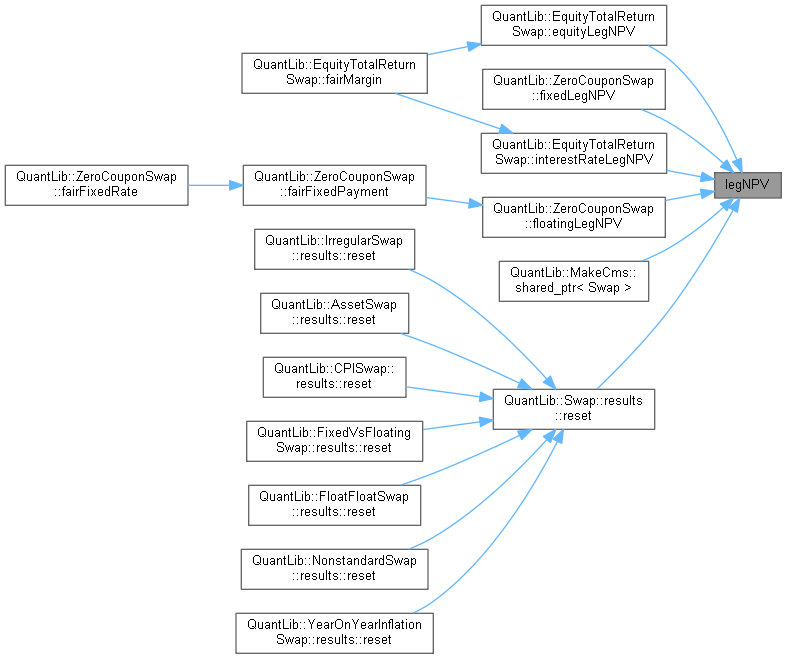
QuantLib: Swap Class Reference

QuantLib: FdmAffineModelSwapInnerValue Class Template Reference
QuantLib: Instrument Class Reference
Advertisement Space (300x250)

QuantLib: HestonSLVFDMModel Class Reference

QuantLib: CPISwap::results Class Reference

QuantLib: Problem Class Reference
QuantLib: CallableFixedRateBond Class Reference
QuantLib: Bond Class Reference
QuantLib: AndreasenHugeLocalVolAdapter Class Reference
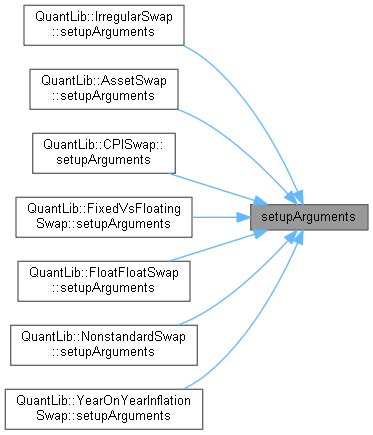
QuantLib: Swap Class Reference
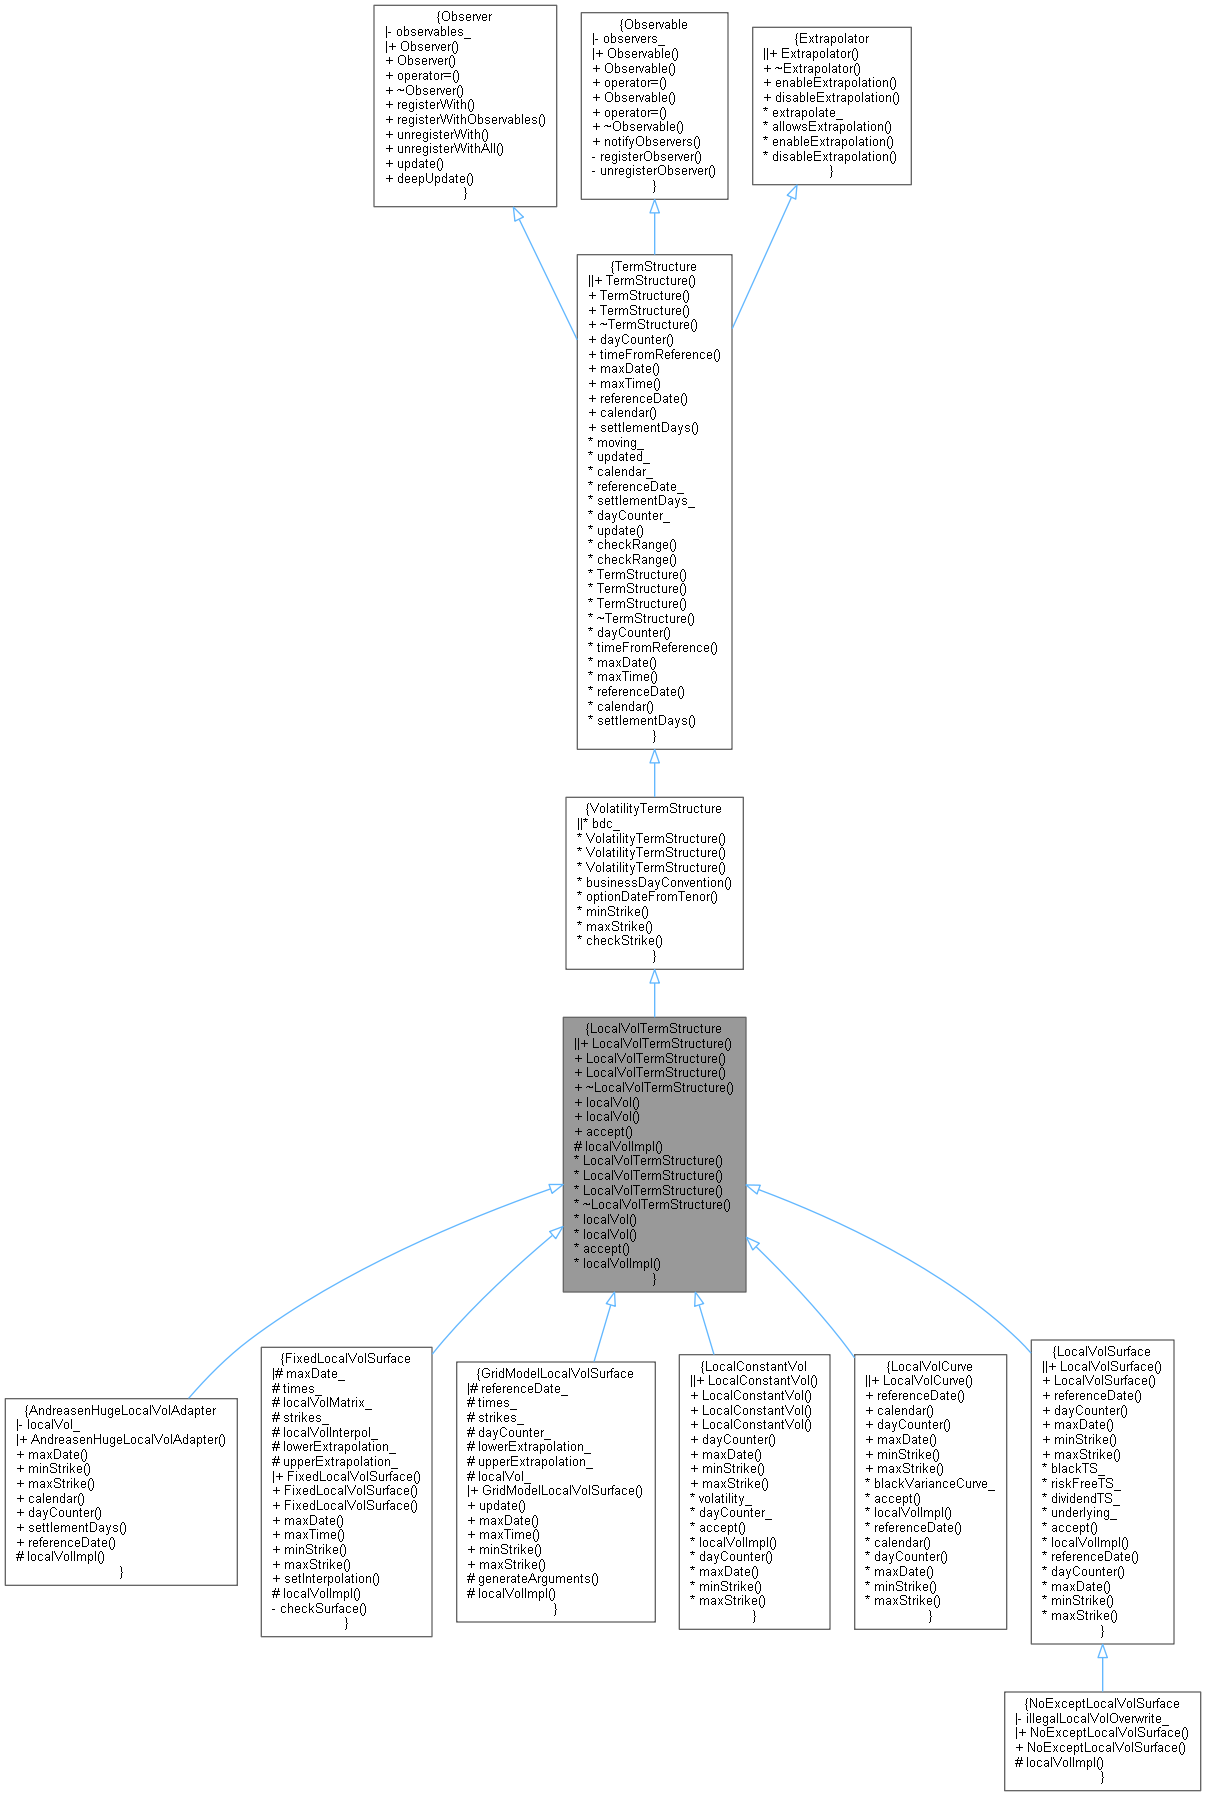
QuantLib: LocalVolTermStructure Class Reference

QuantLib: DiscretizedSwap Class Reference
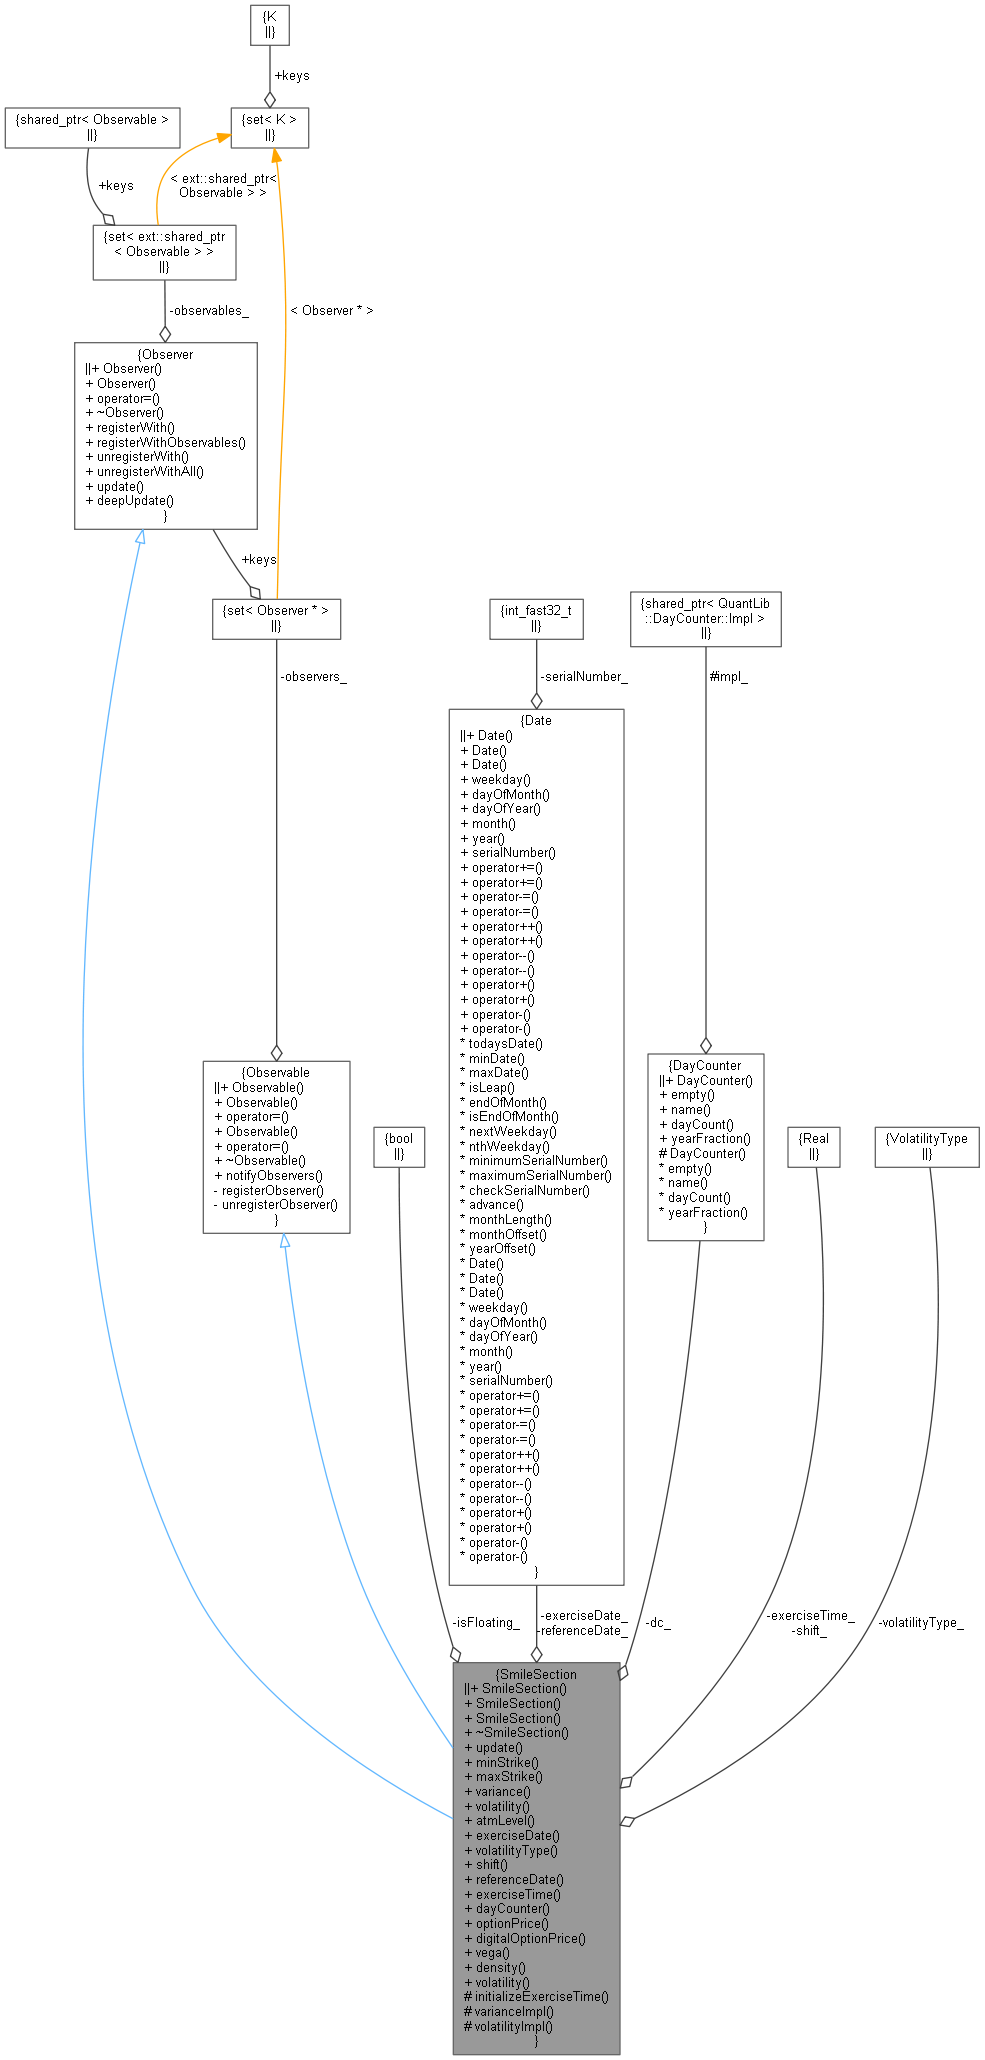
QuantLib: SmileSection Class Reference
Advertisement Space (336x280)
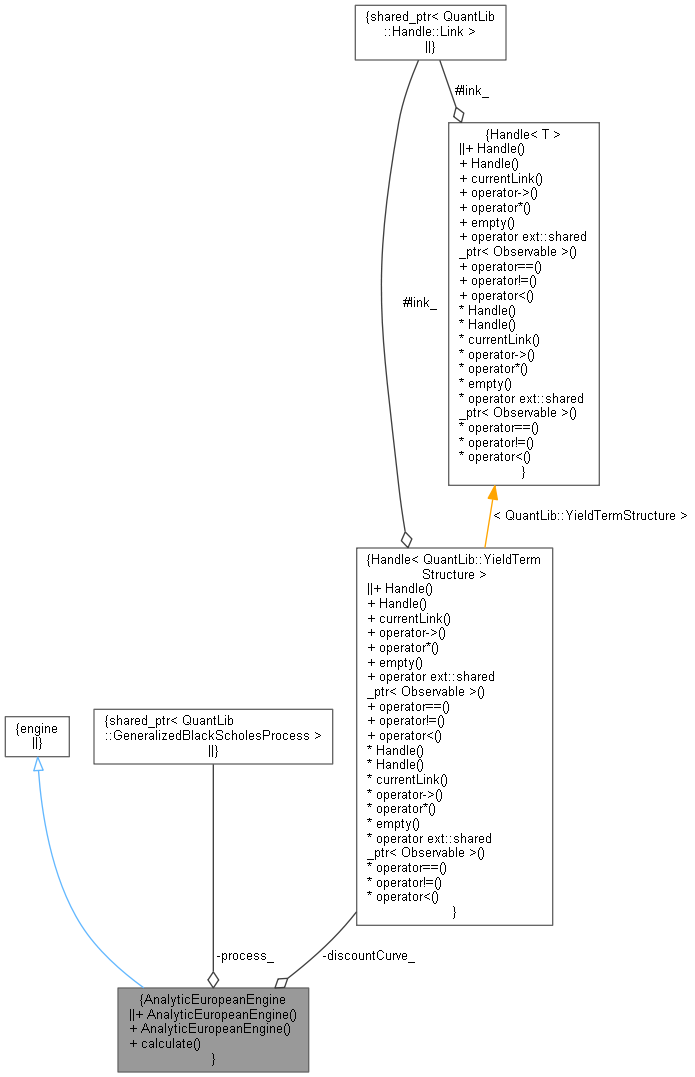
QuantLib: AnalyticEuropeanEngine Class Reference

QuantLib: LogCubicInterpolation Class Reference

QuantLib: BootstrapHelper Class Template Reference

QuantLib: ExchangeRateManager Class Reference

QuantLib: CTSMMCapletCalibration Class Reference
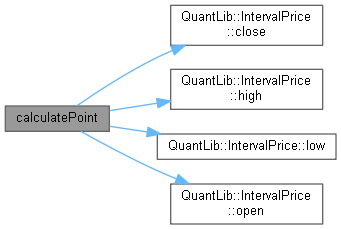
QuantLib: GarmanKlassSigma4 Class Reference
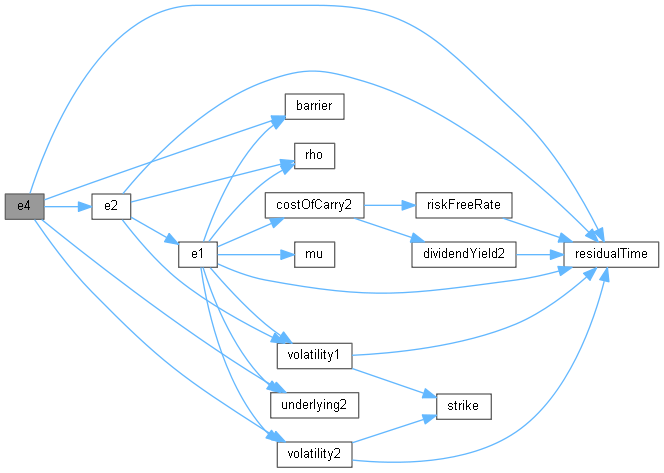
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference

QuantLib: ExchangeRateManager Class Reference
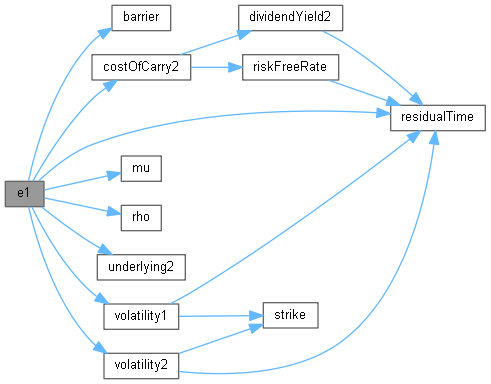
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
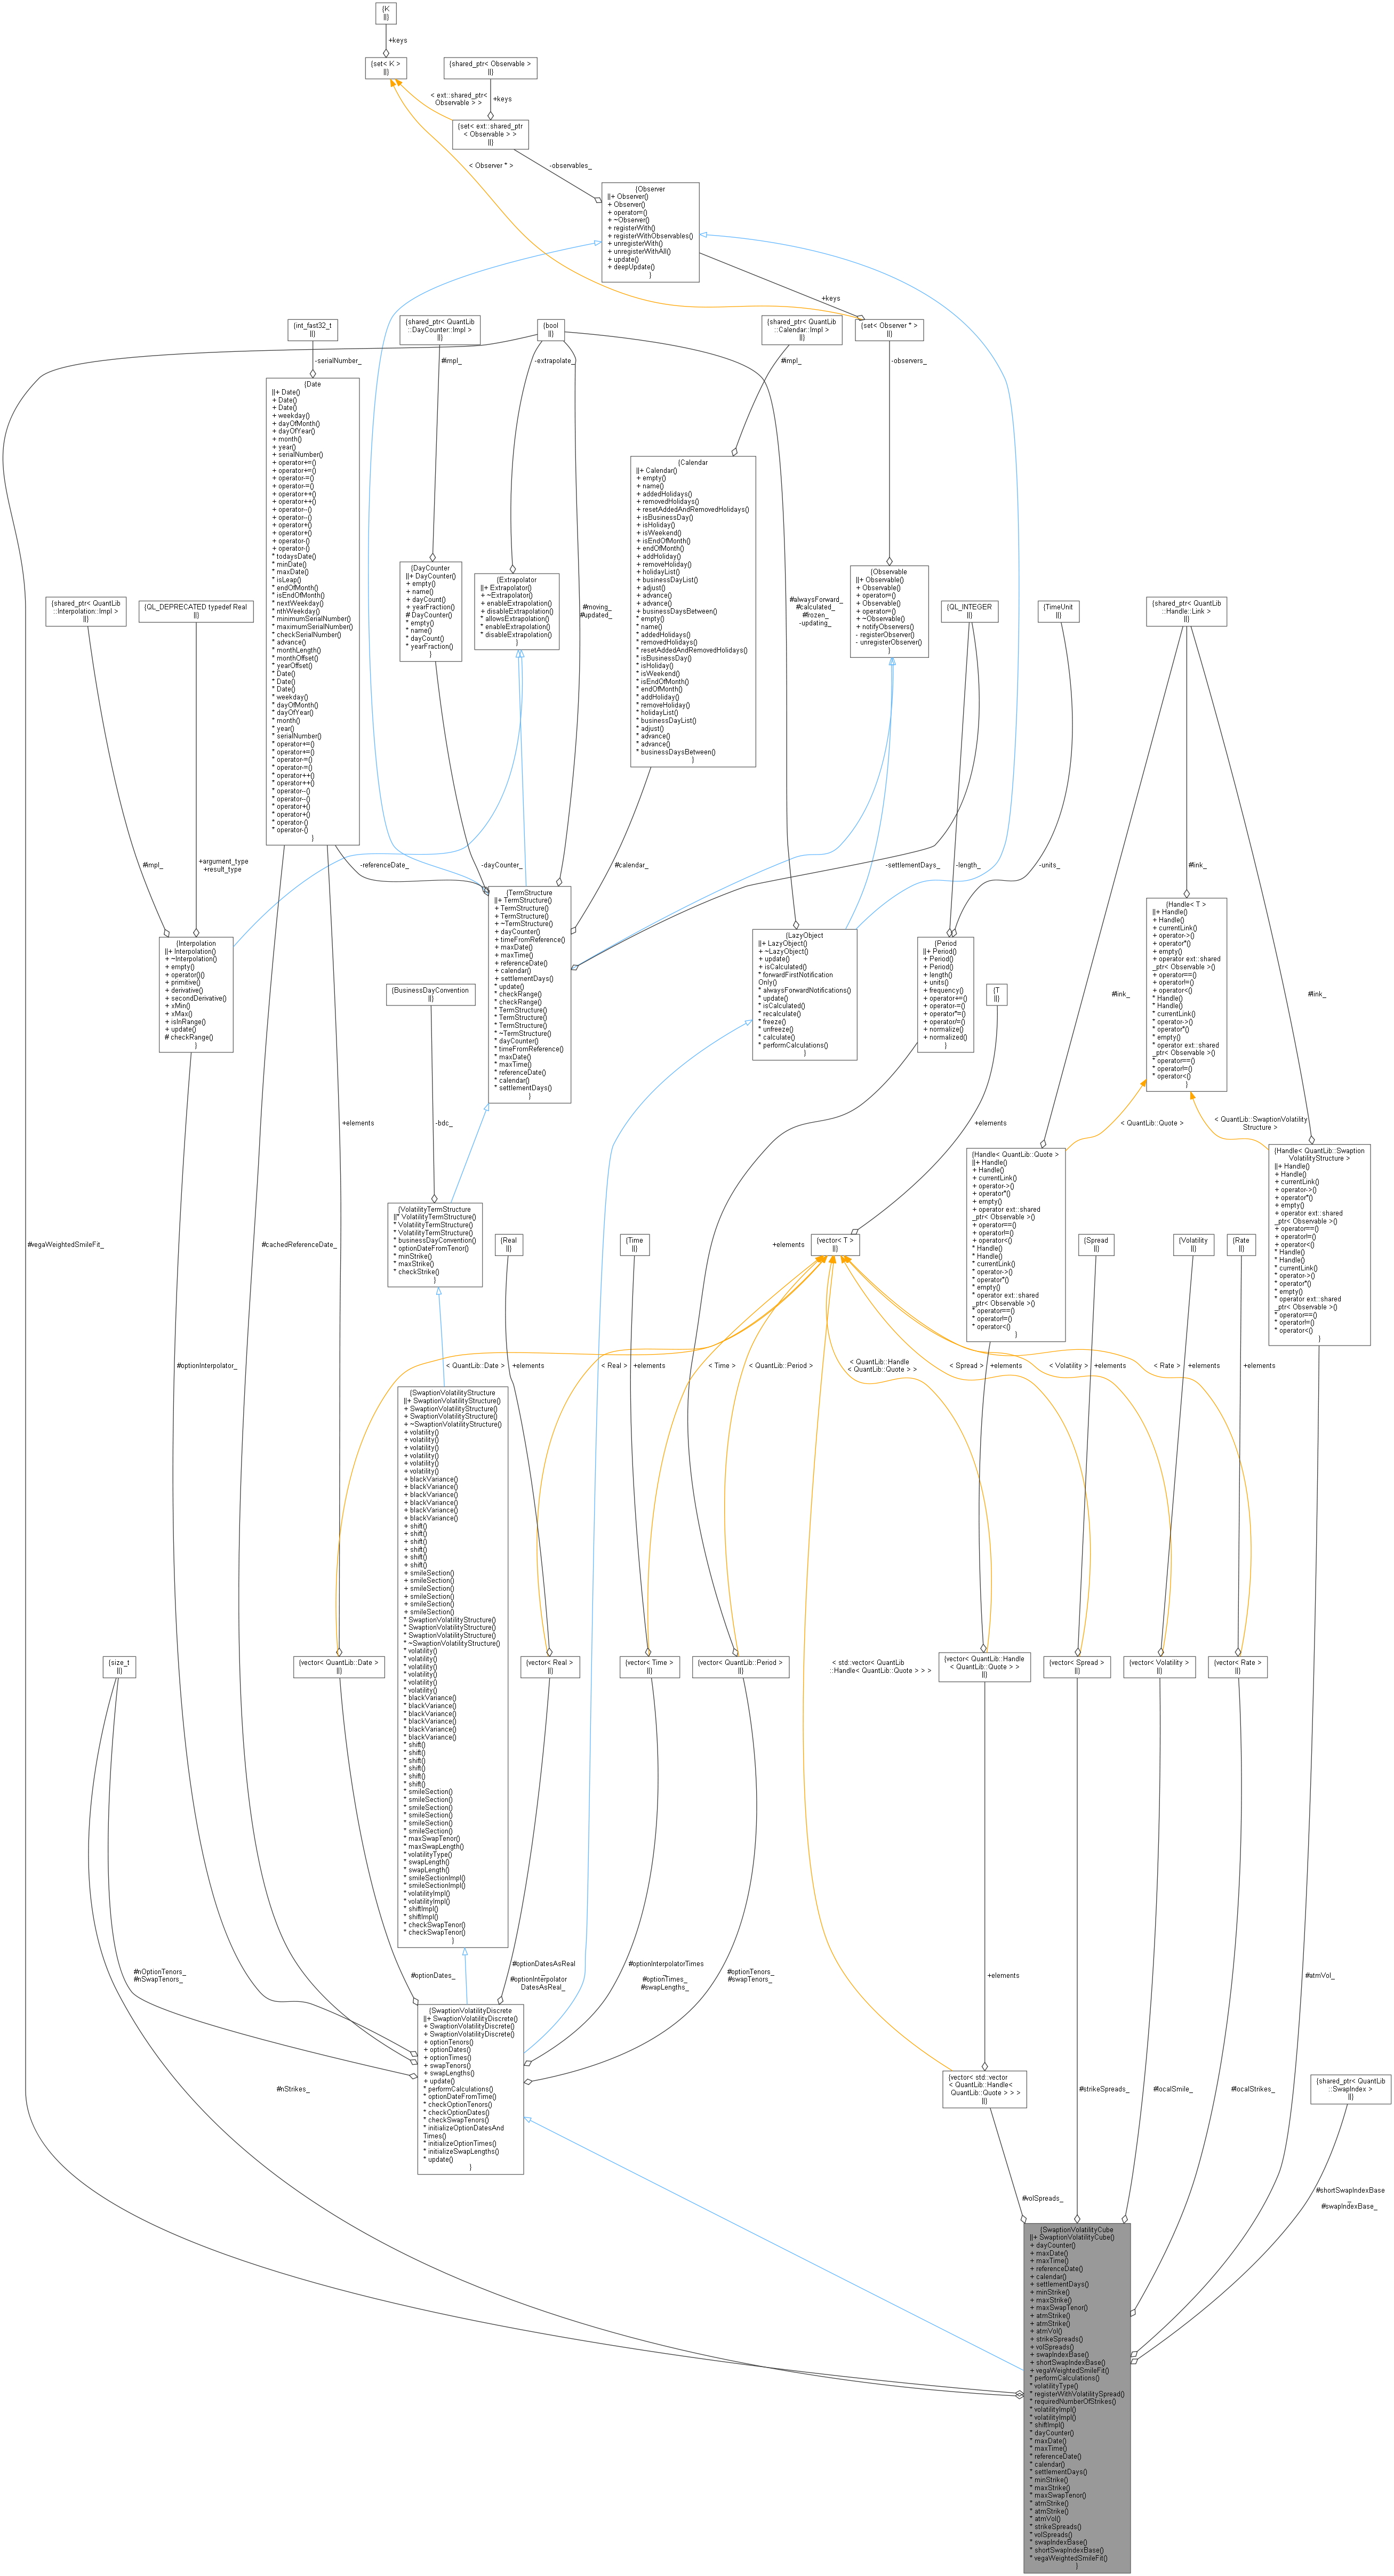
QuantLib: SwaptionVolatilityCube Class Reference
Advertisement Space (336x280)
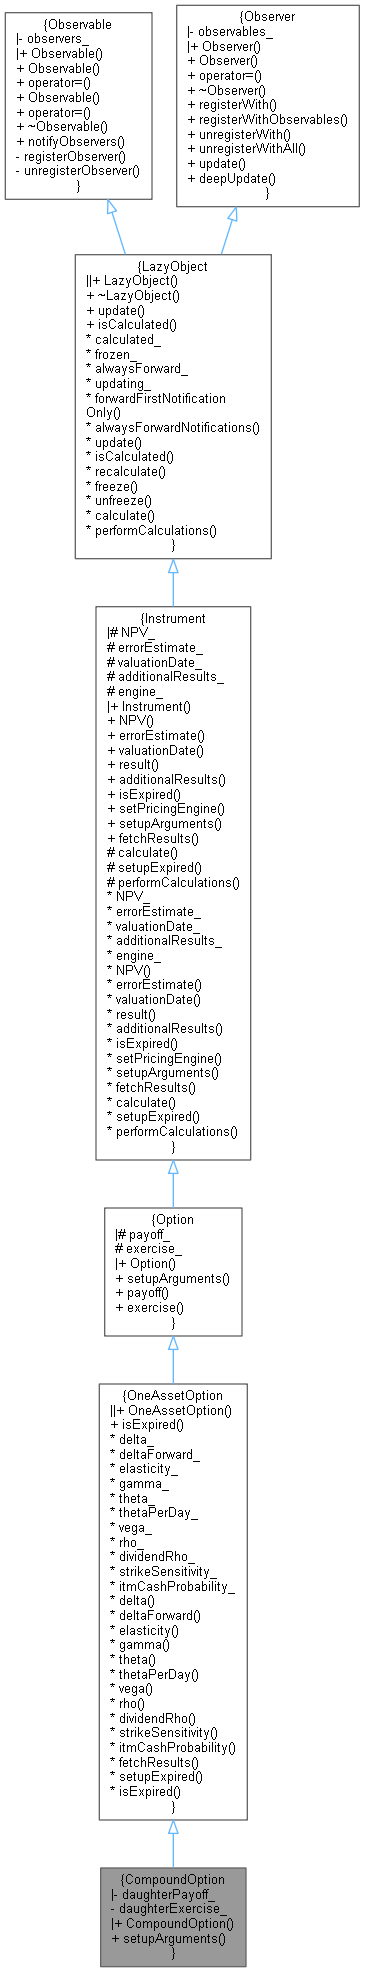
QuantLib: CompoundOption Class Reference
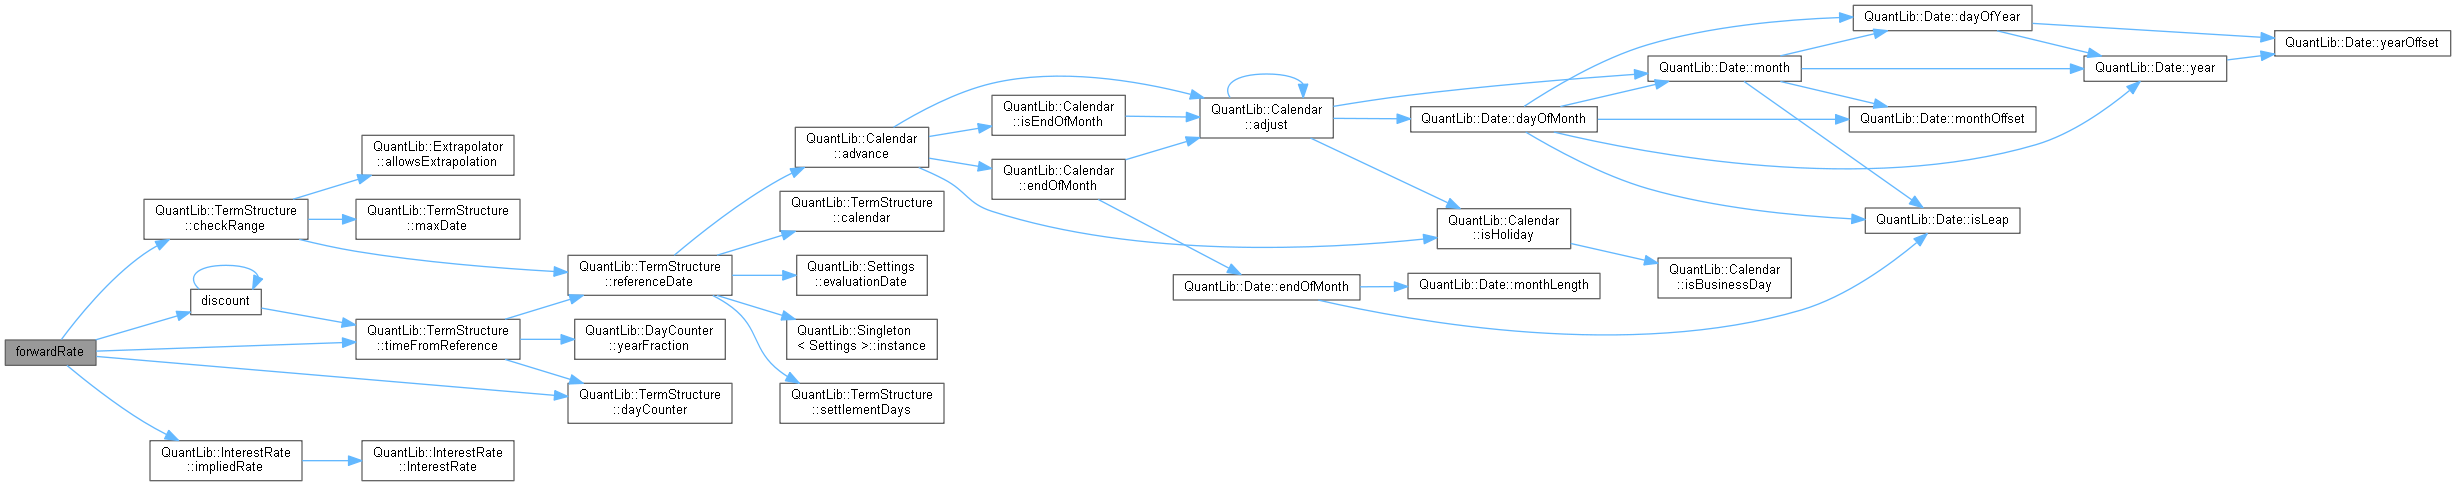
QuantLib: YieldTermStructure Class Reference

QuantLib: BootstrapHelper Class Template Reference

QuantLib: MakeSchedule Class Reference
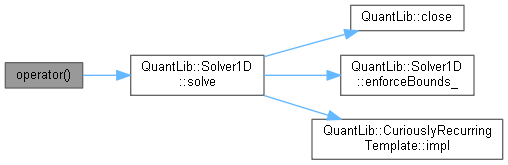
QuantLib: RichardsonExtrapolation Class Reference
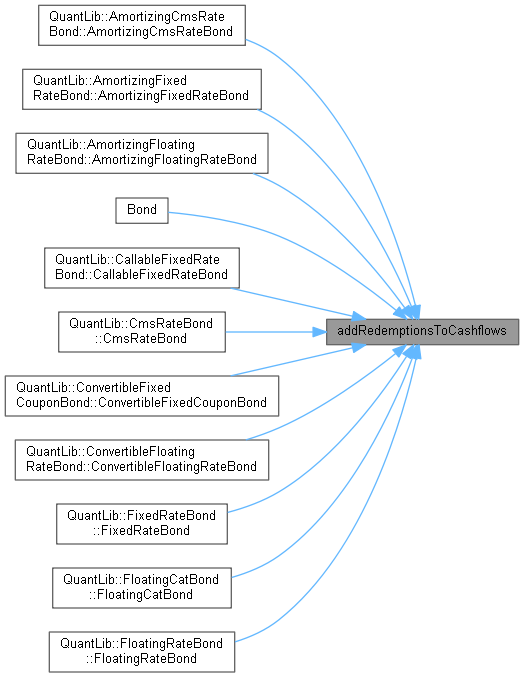
QuantLib: Bond Class Reference