
Quantlib Termstructurefittingparameter Class Reference
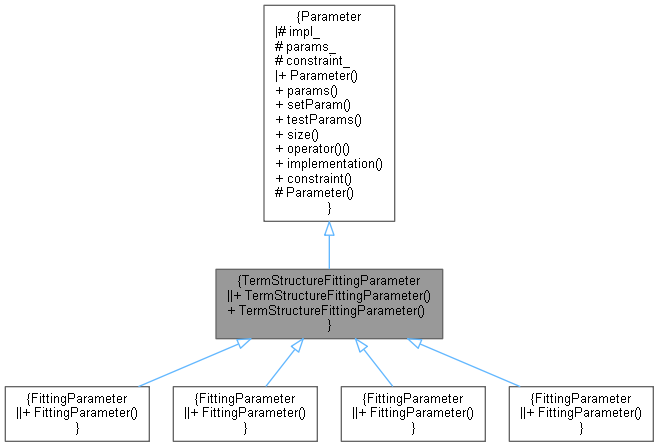
QuantLib: TermStructureFittingParameter Class Reference
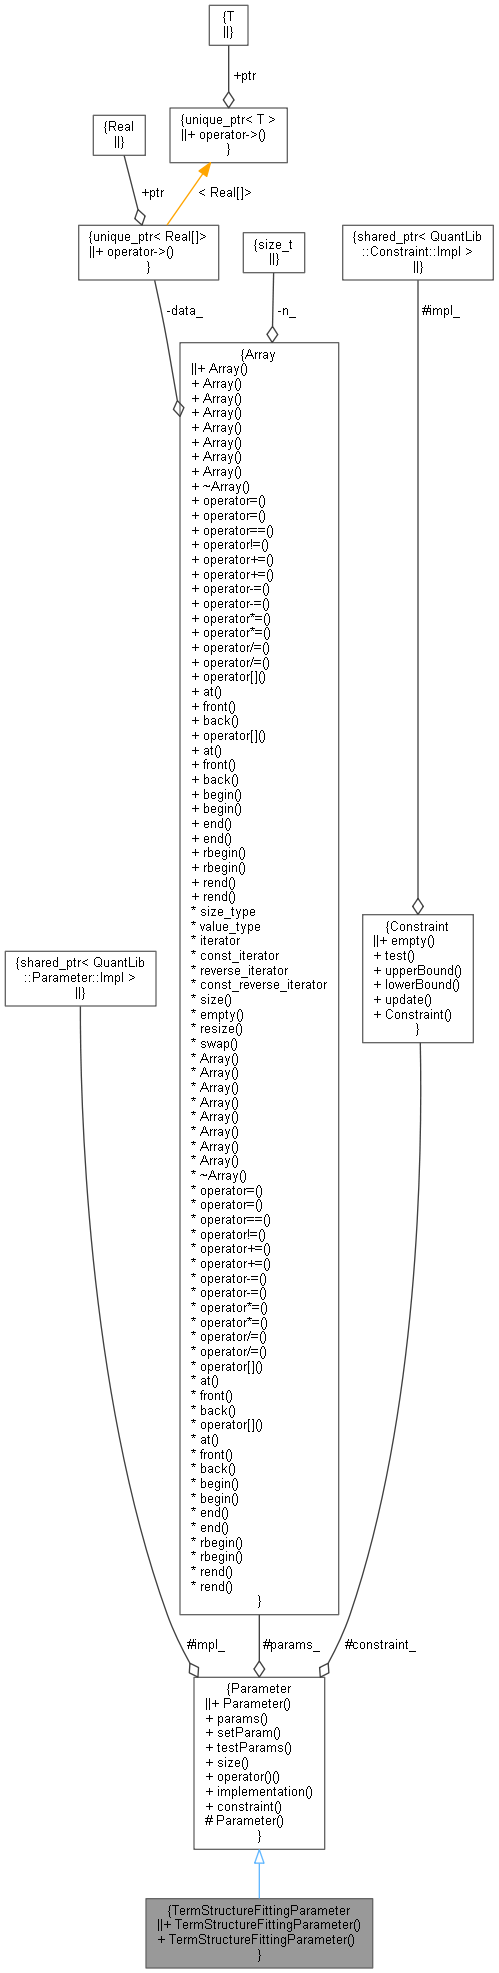
QuantLib: TermStructureFittingParameter Class Reference
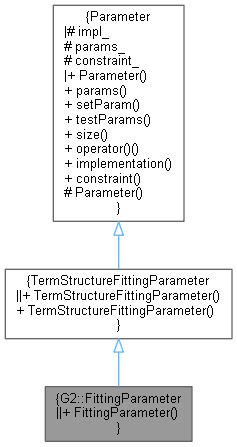
QuantLib: G2::FittingParameter Class Reference

QuantLib: YieldTermStructure Class Reference
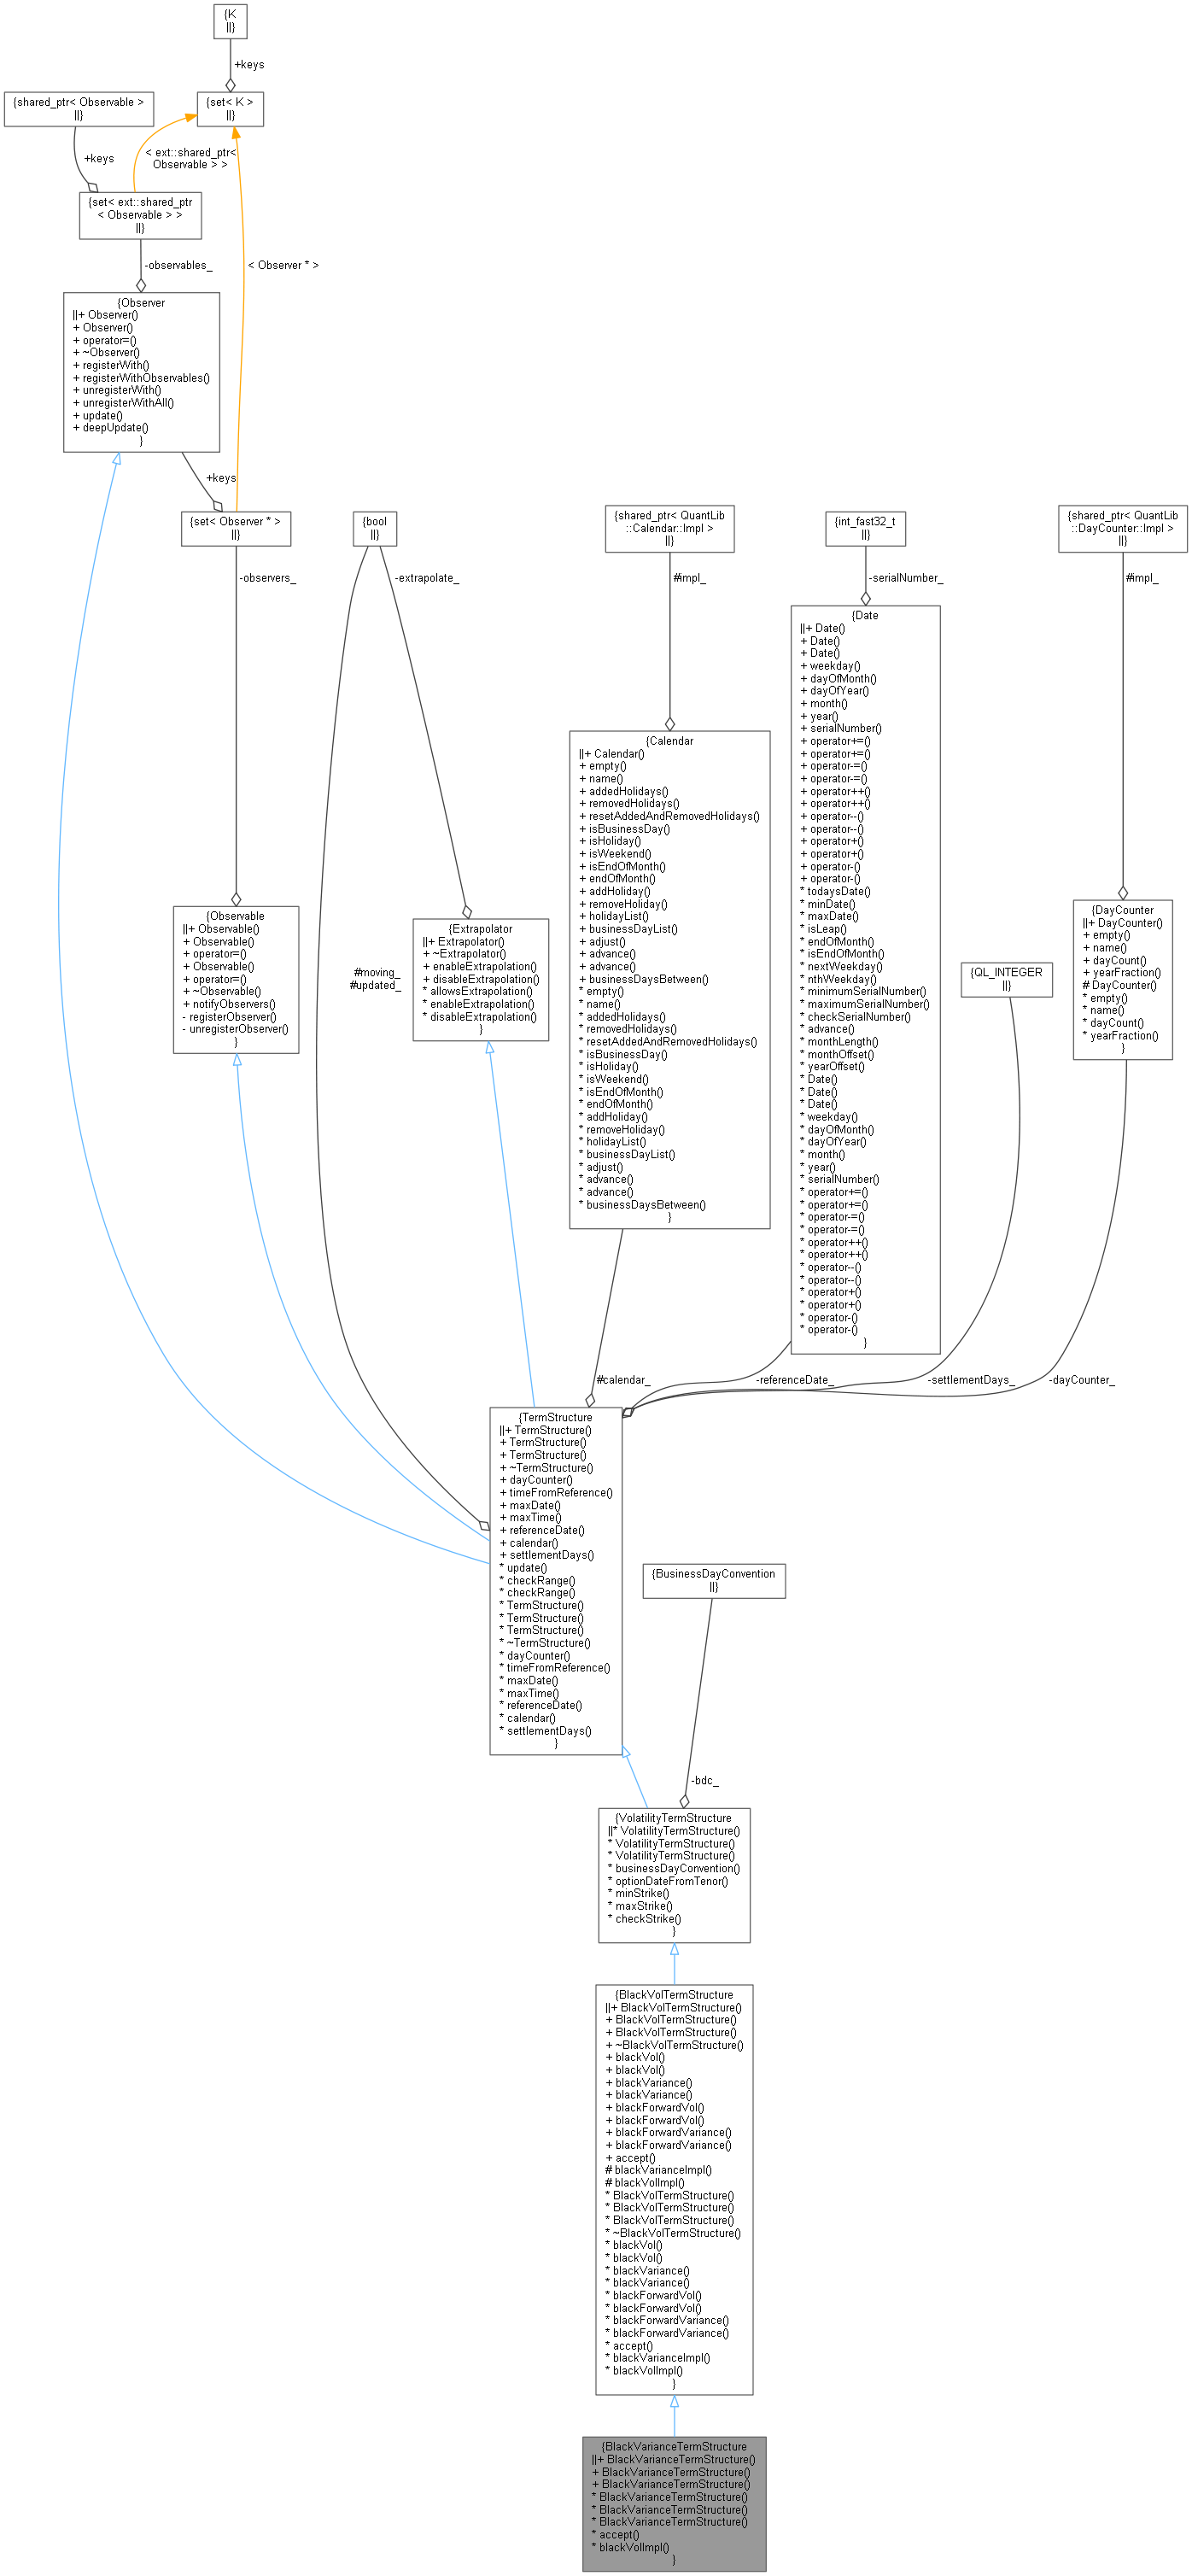
QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: VolatilityTermStructure Class Reference
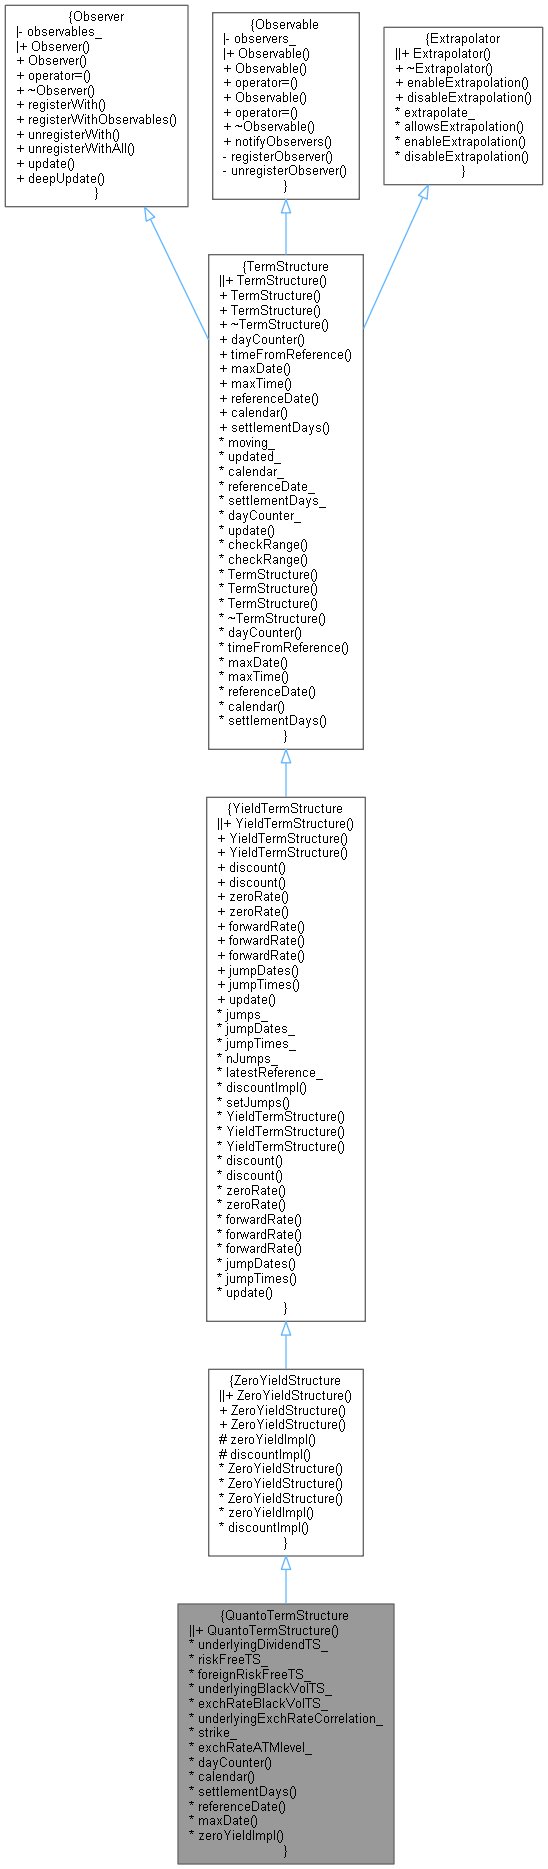
QuantLib: QuantoTermStructure Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: VolatilityTermStructure Class Reference
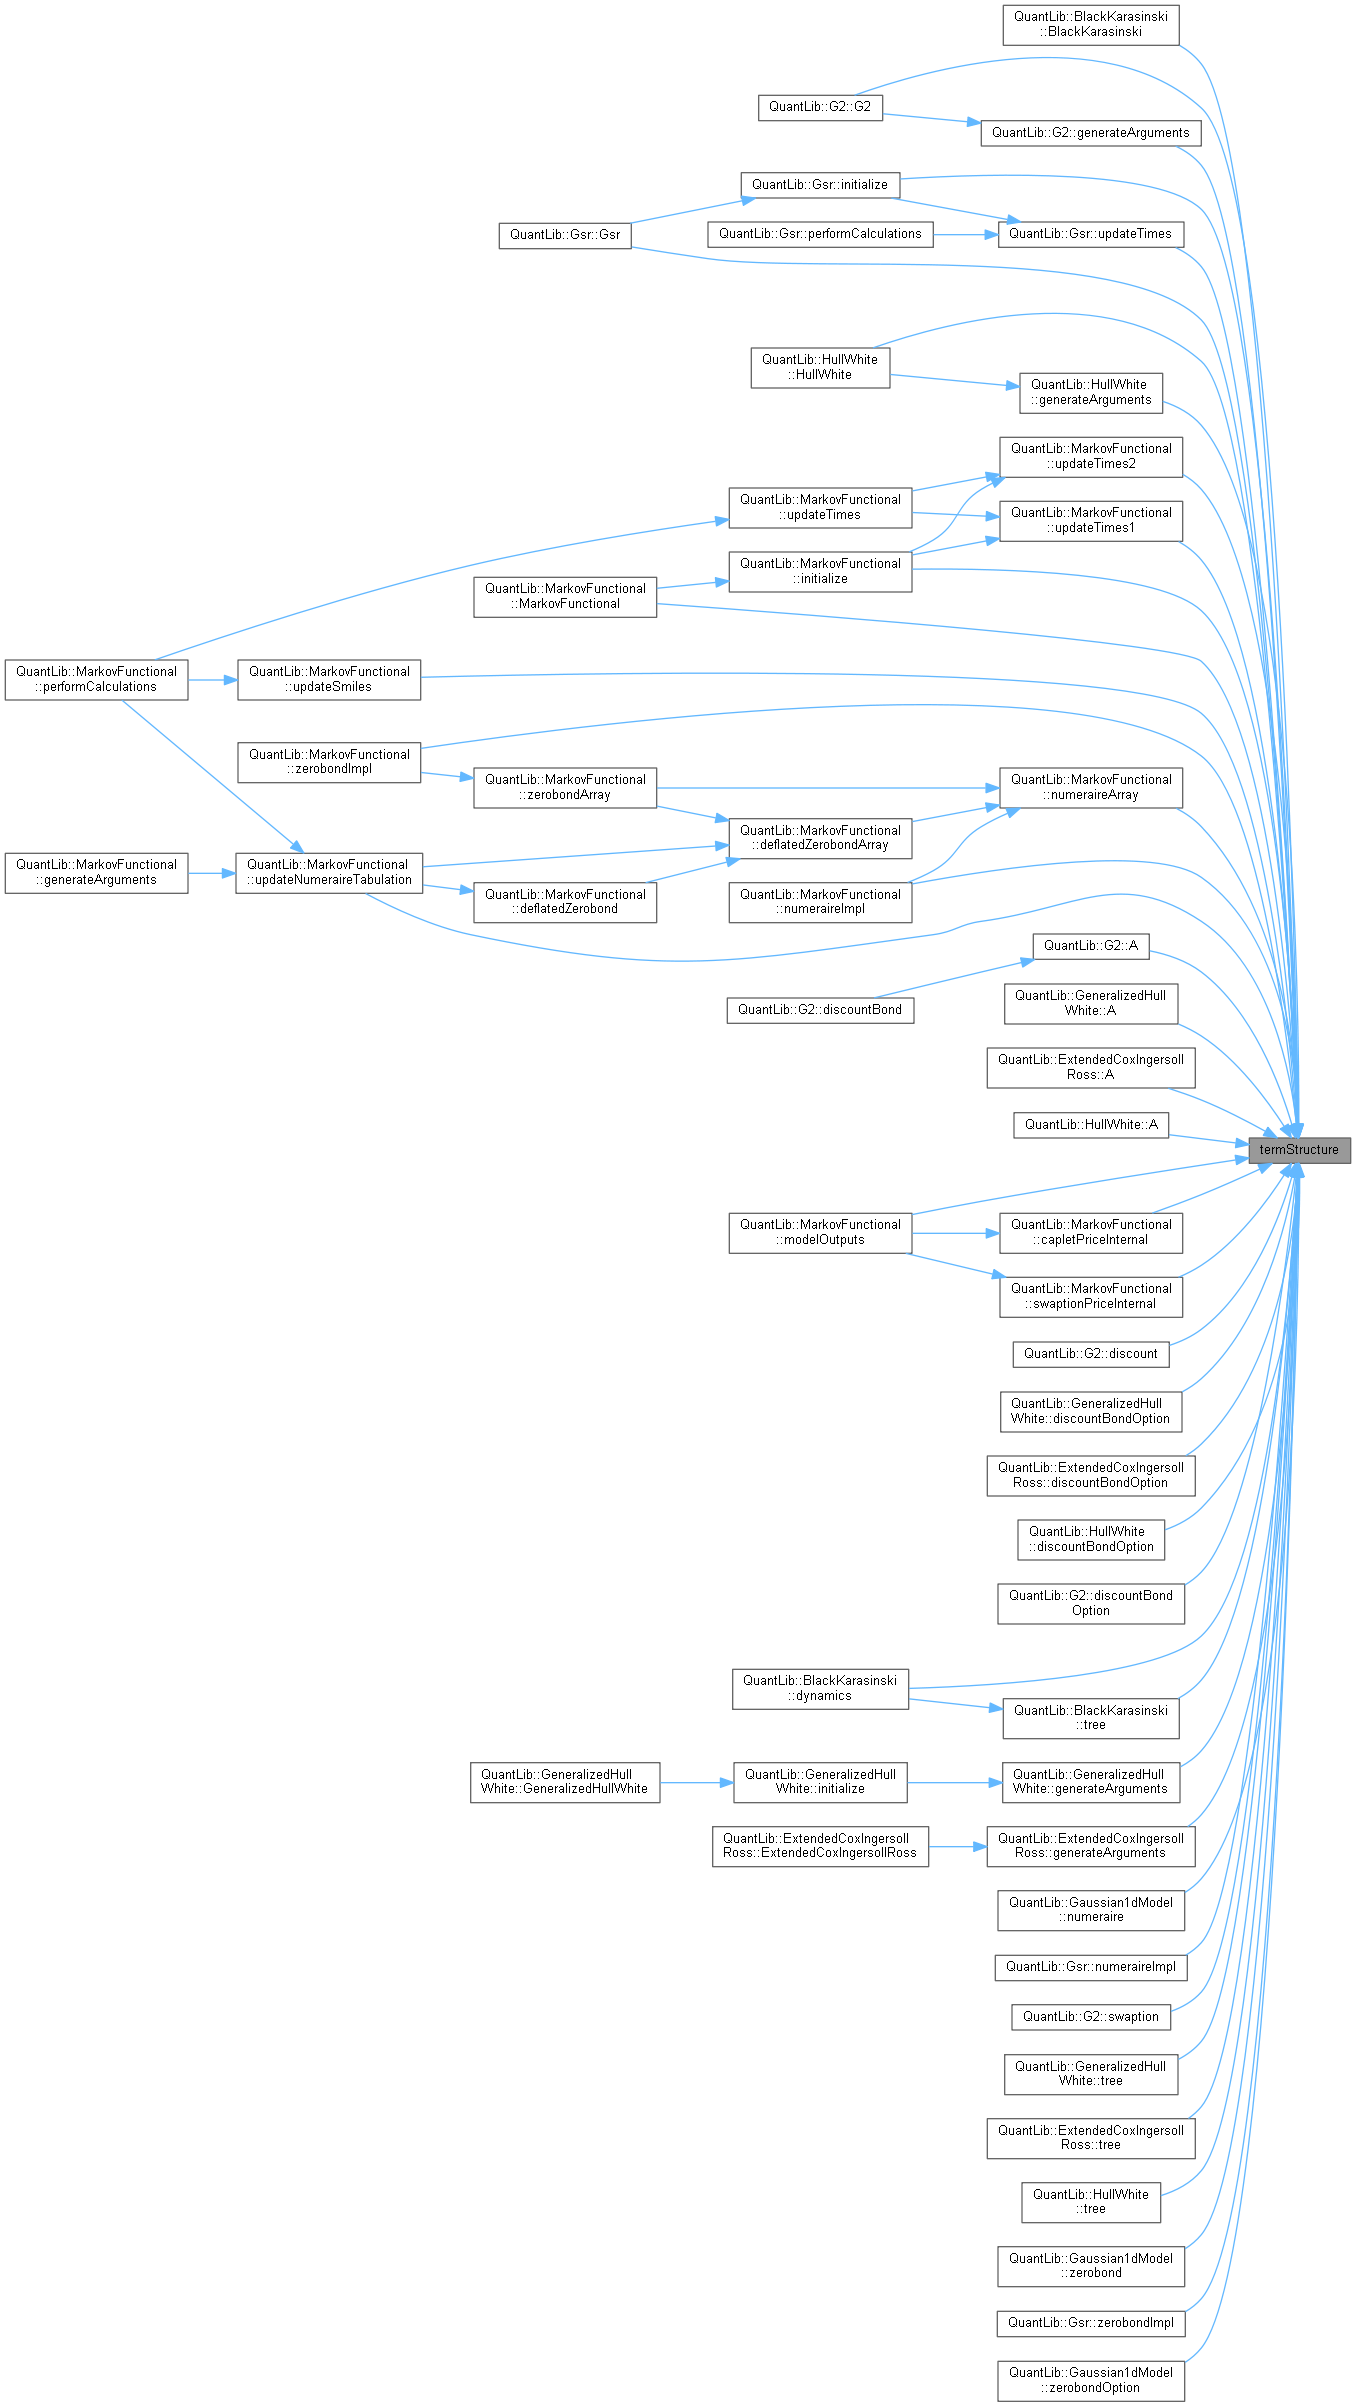
QuantLib: TermStructureConsistentModel Class Reference
Advertisement Space (300x250)
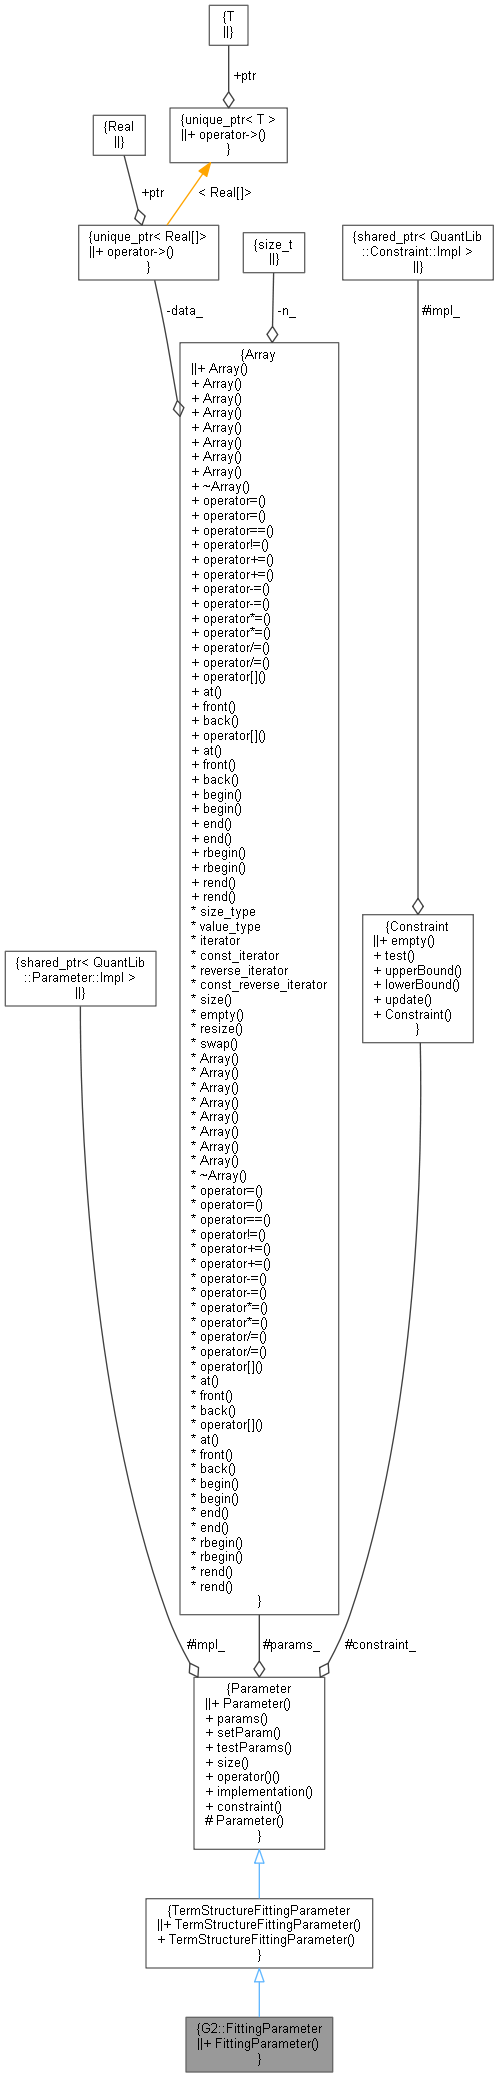
QuantLib: G2::FittingParameter Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference
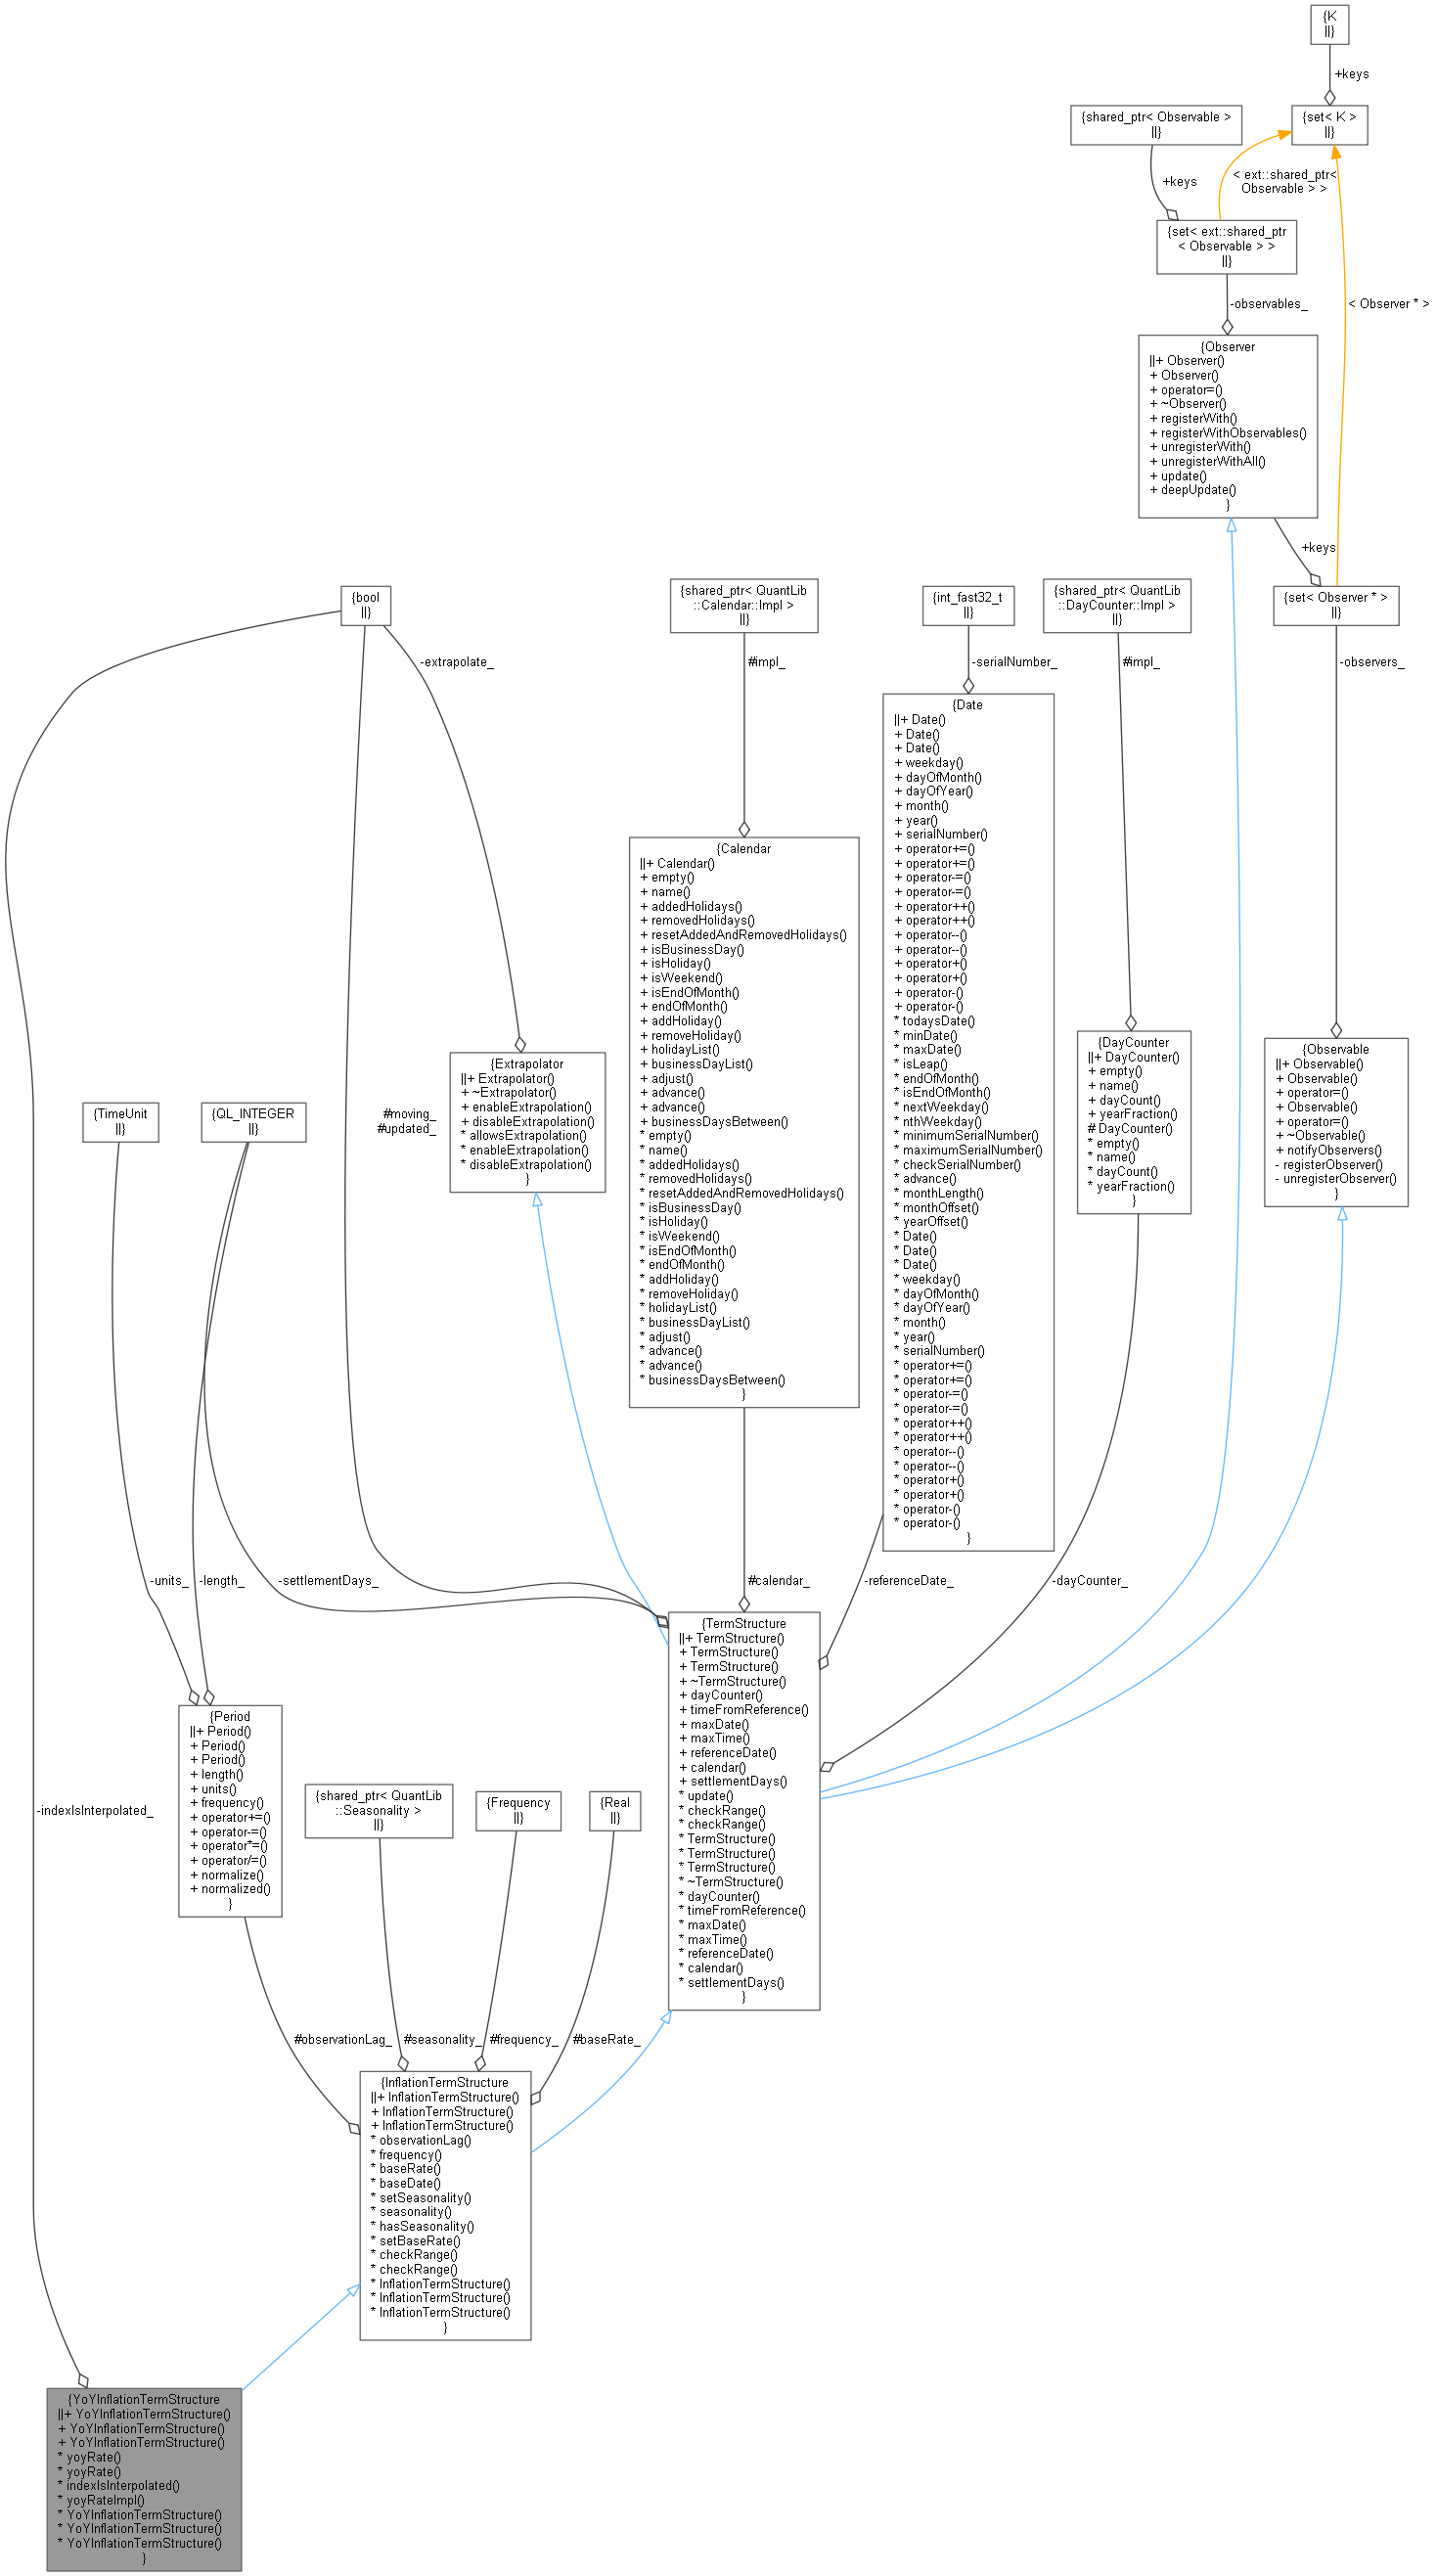
QuantLib: YoYInflationTermStructure Class Reference
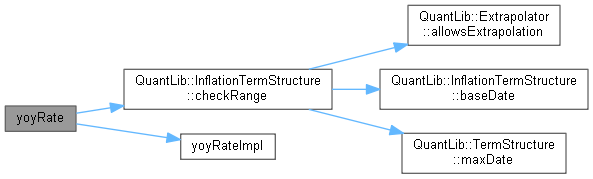
QuantLib: YoYInflationTermStructure Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference
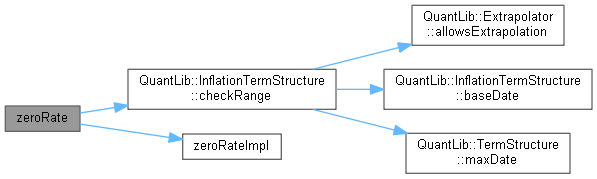
QuantLib: ZeroInflationTermStructure Class Reference
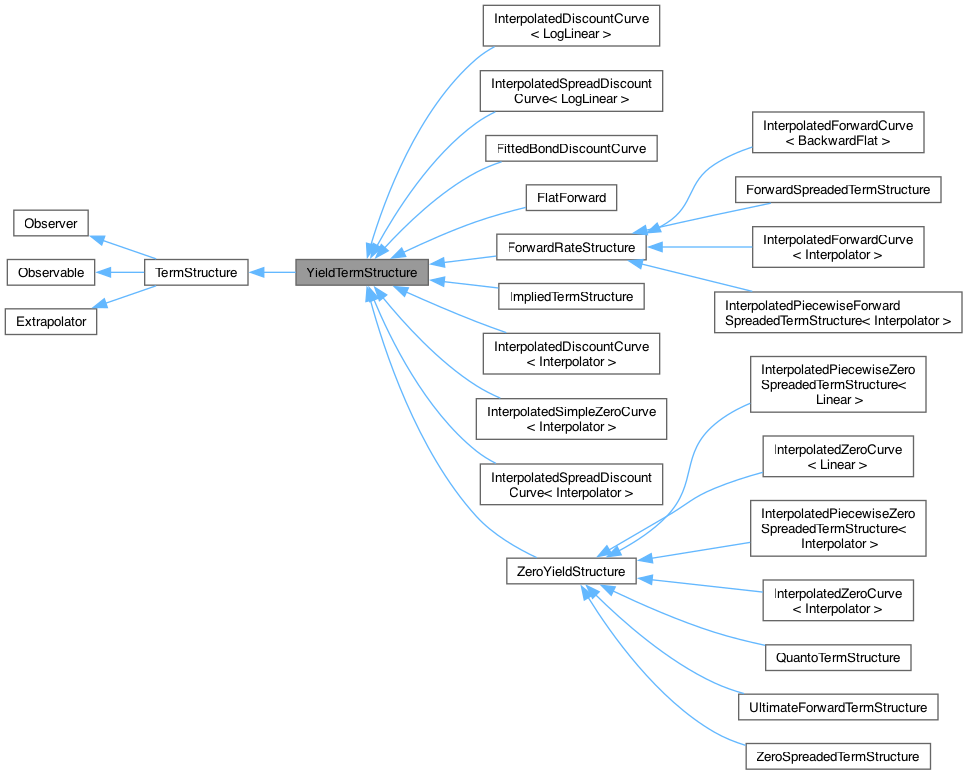
QuantLib: YieldTermStructure Class Reference
Advertisement Space (336x280)

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: QdFpTanhSinhIterationScheme Class Reference

QuantLib: YieldTermStructure Class Reference
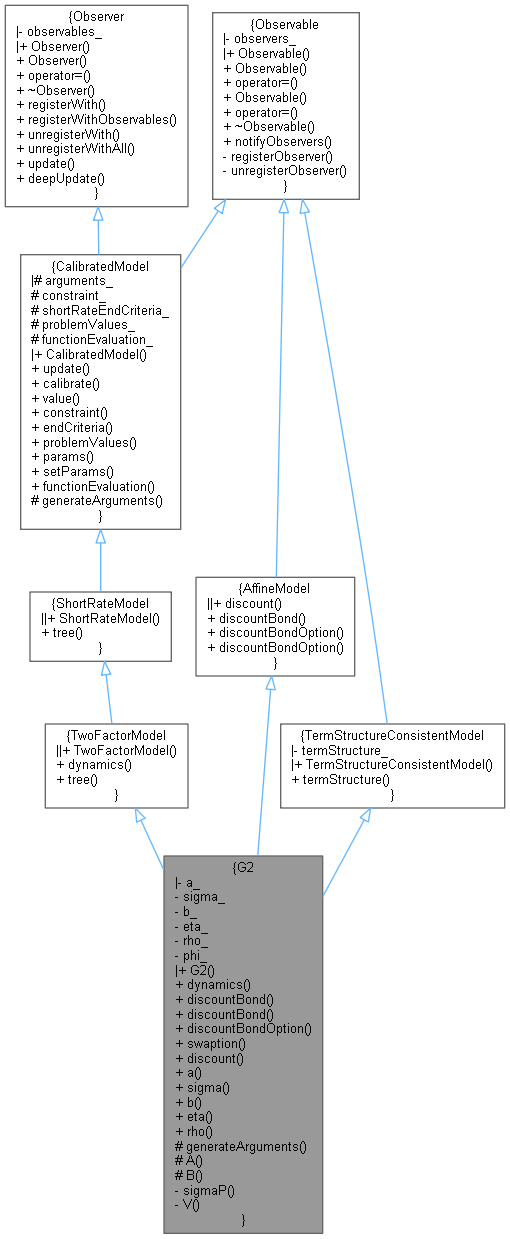
QuantLib: G2 Class Reference

QuantExt: CirppImpliedDefaultTermStructure Class Reference
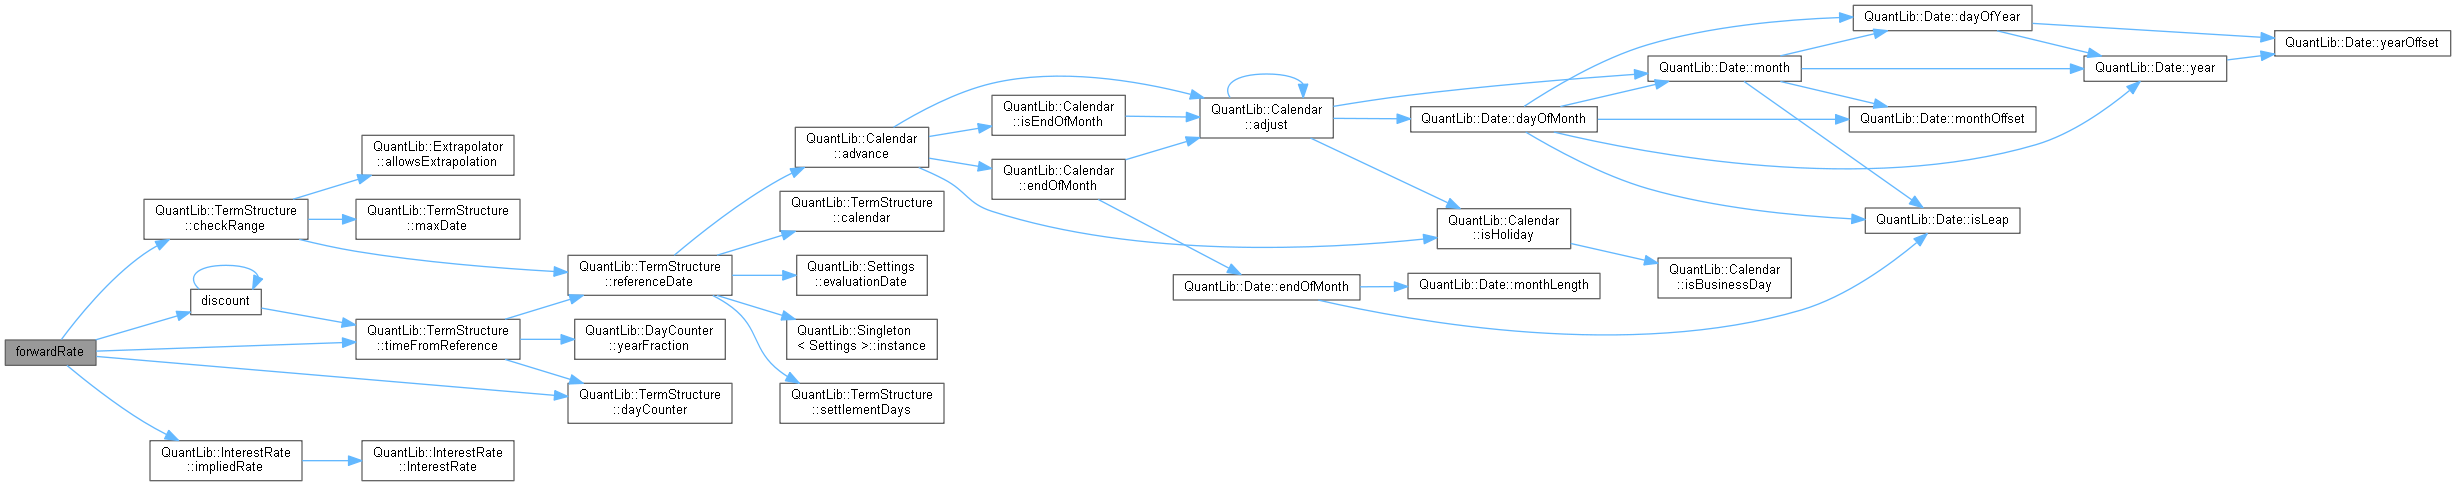
QuantLib: YieldTermStructure Class Reference
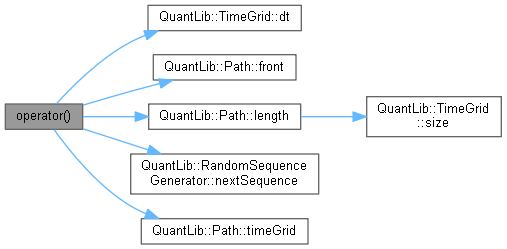
QuantLib: BarrierPathPricer Class Reference

QuantLib: Problem Class Reference

QuantLib: Fdm1dMesher Class Reference
Advertisement Space (336x280)

QuantLib: Option Class Reference
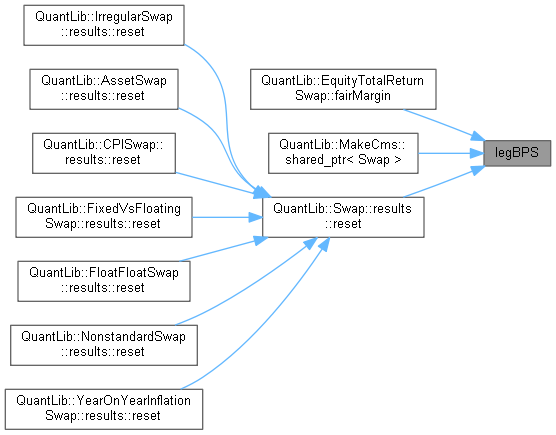
QuantLib: Swap Class Reference
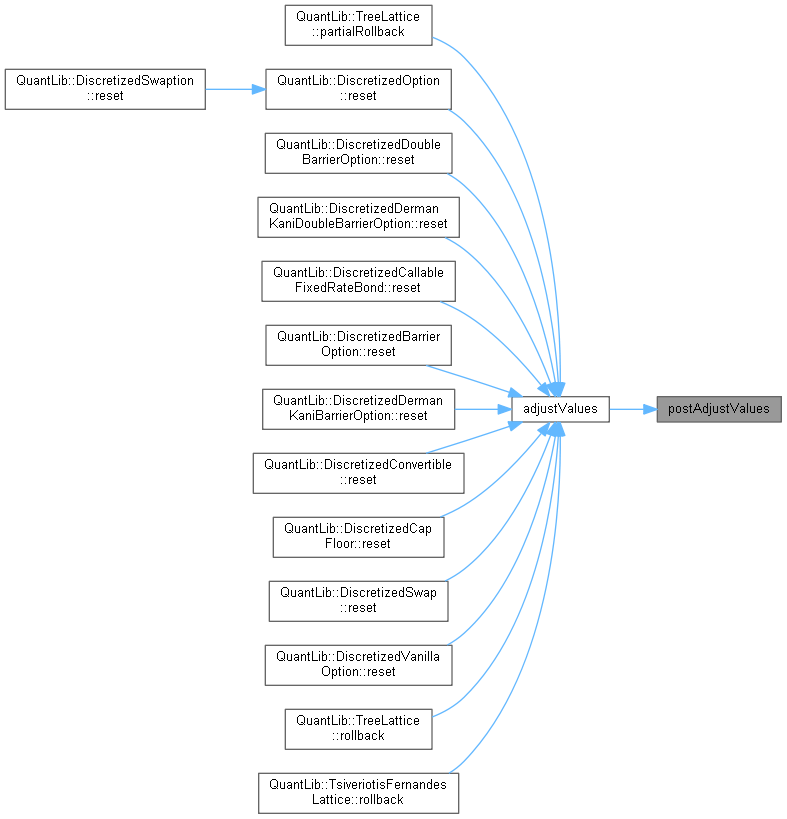
QuantLib: DiscretizedAsset Class Reference
QuantLib: TurnbullWakemanAsianEngine Class Reference

QuantLib: EvolutionDescription Class Reference
QuantLib: Swap Class Reference