
Quantlib Europeanoption Class Reference

QuantLib: EuropeanOption Class Reference

QuantLib: EuropeanOption Class Reference

QuantLib: Option Class Reference

QuantLib: Euribor365_7M Class Reference

QuantLib: Euribor1M Class Reference
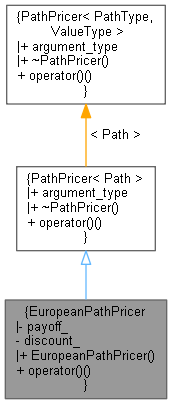
QuantLib: EuropeanPathPricer Class Reference

QuantLib: Option Class Reference
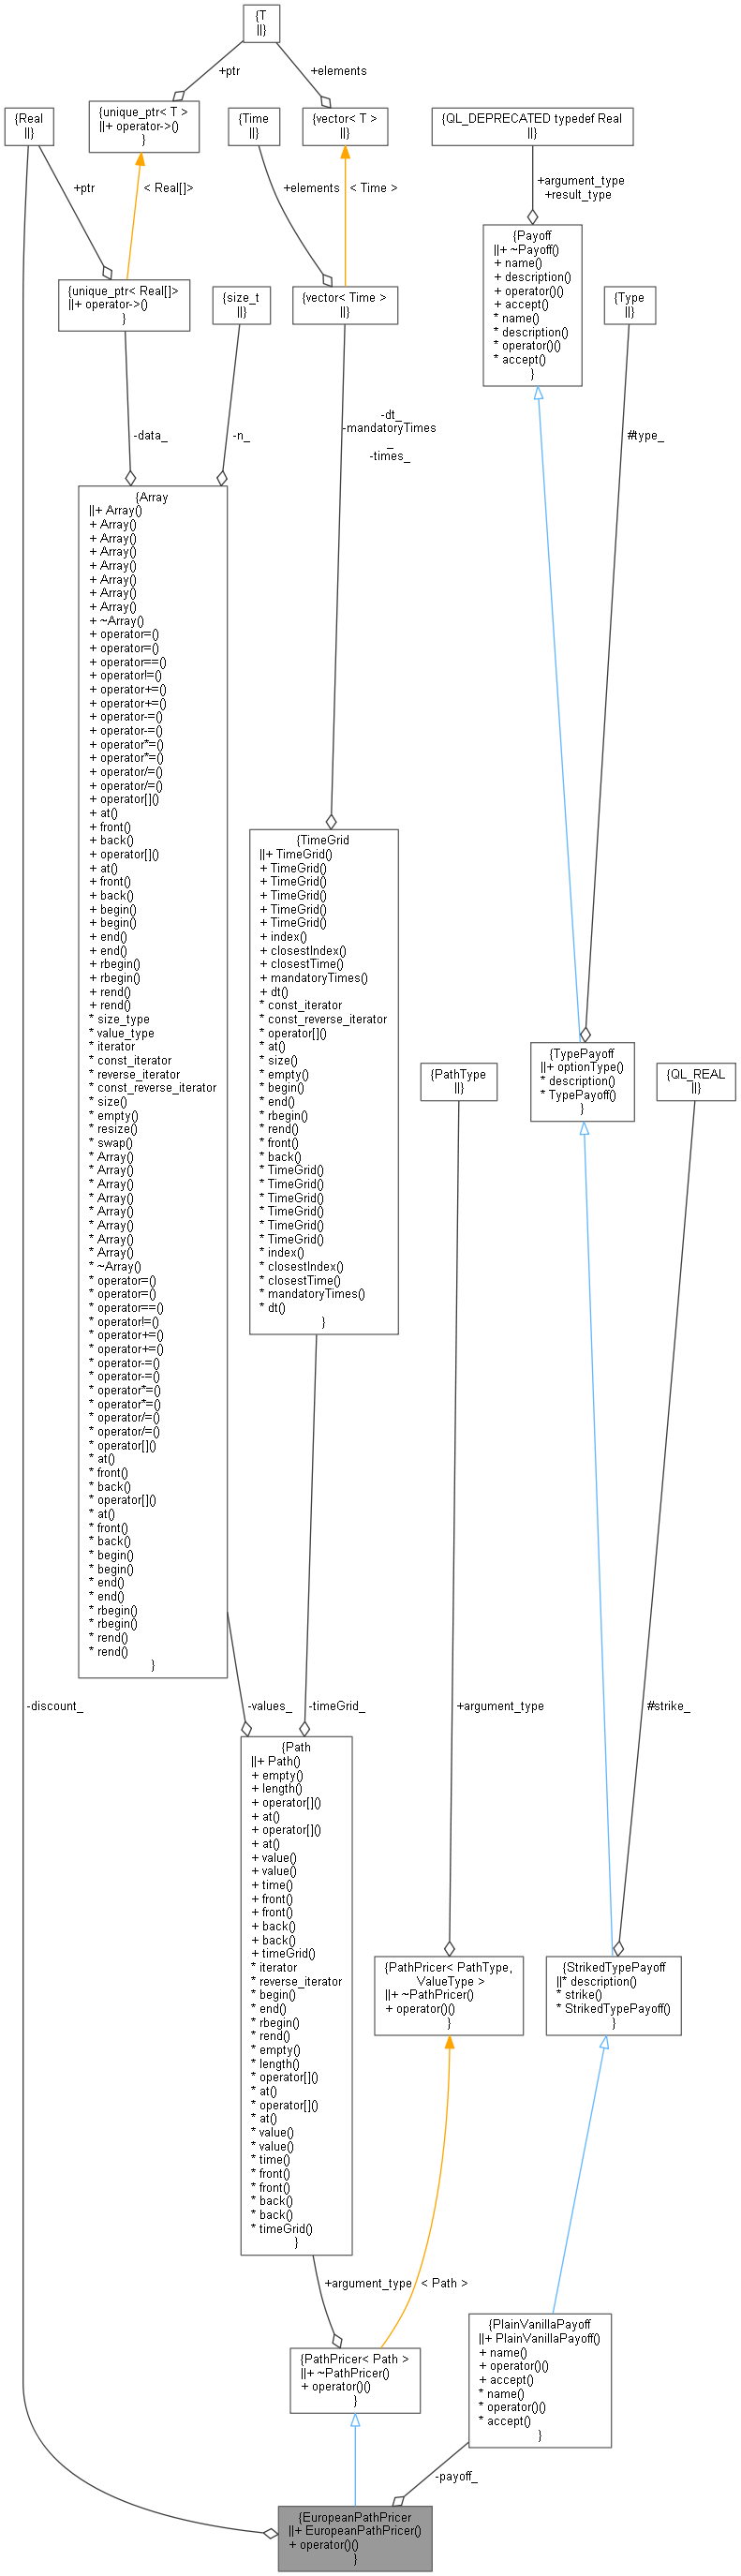
QuantLib: EuropeanPathPricer Class Reference
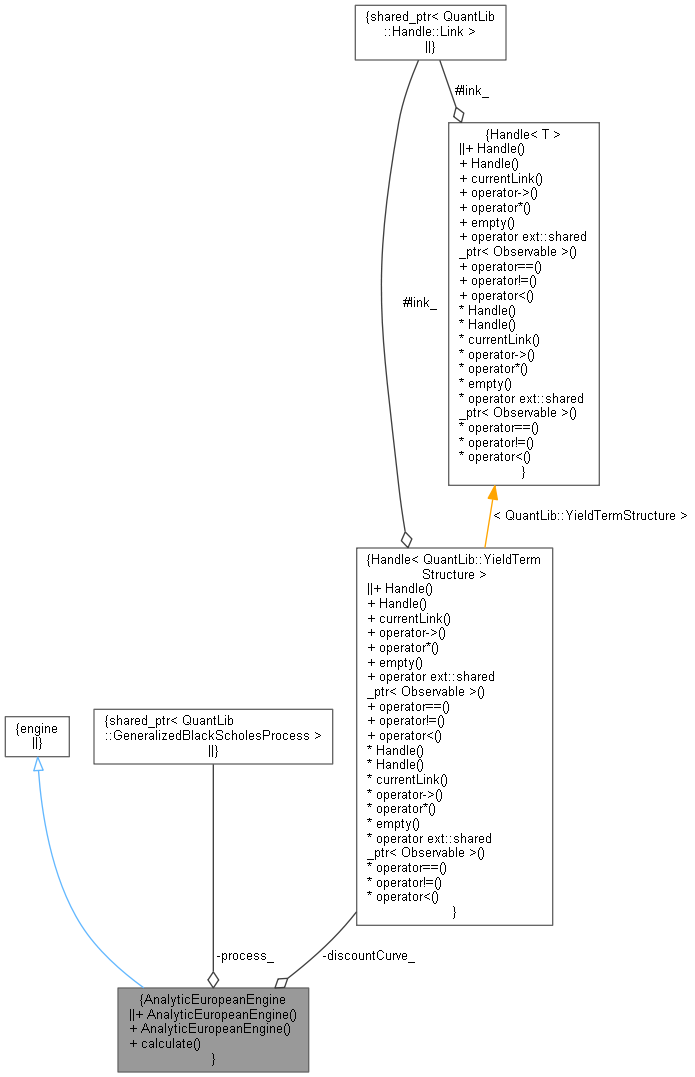
QuantLib: AnalyticEuropeanEngine Class Reference
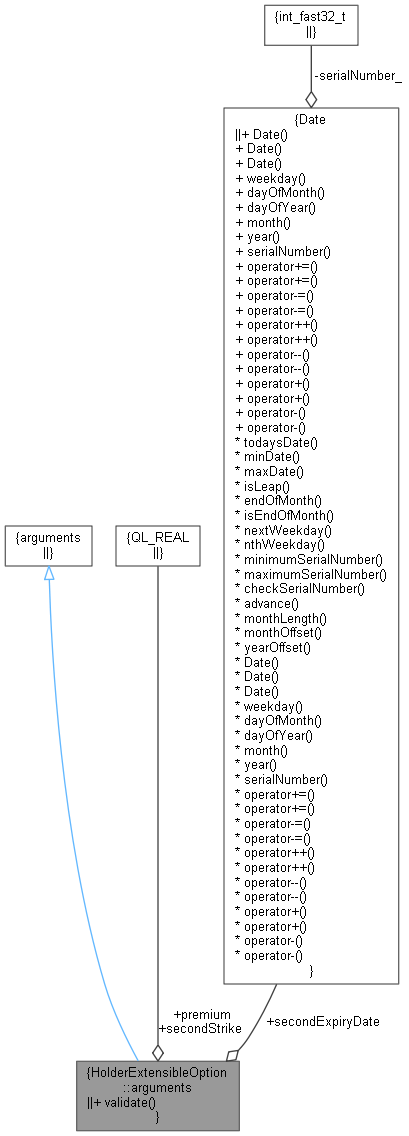
QuantLib: HolderExtensibleOption::arguments Class Reference
Advertisement Space (300x250)
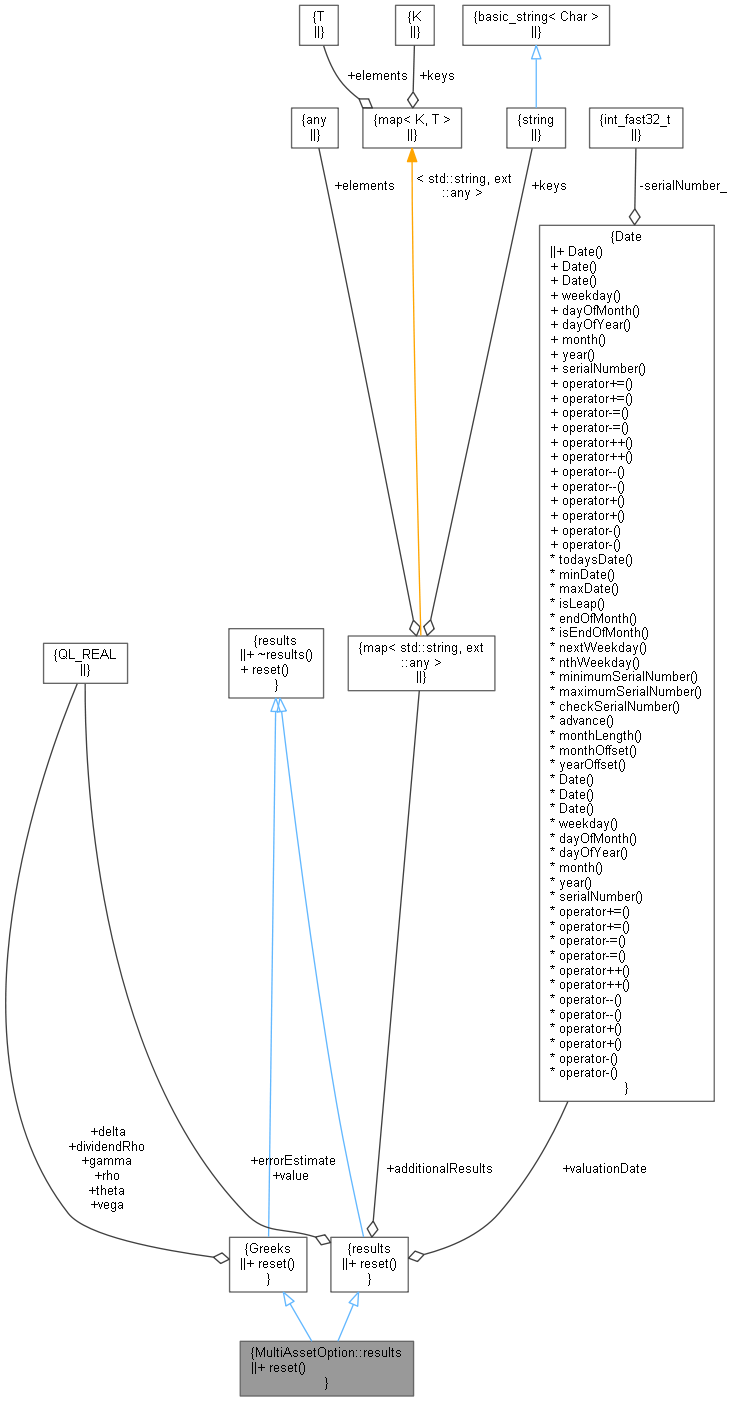
QuantLib: MultiAssetOption::results Class Reference

QuantLib: Option Class Reference
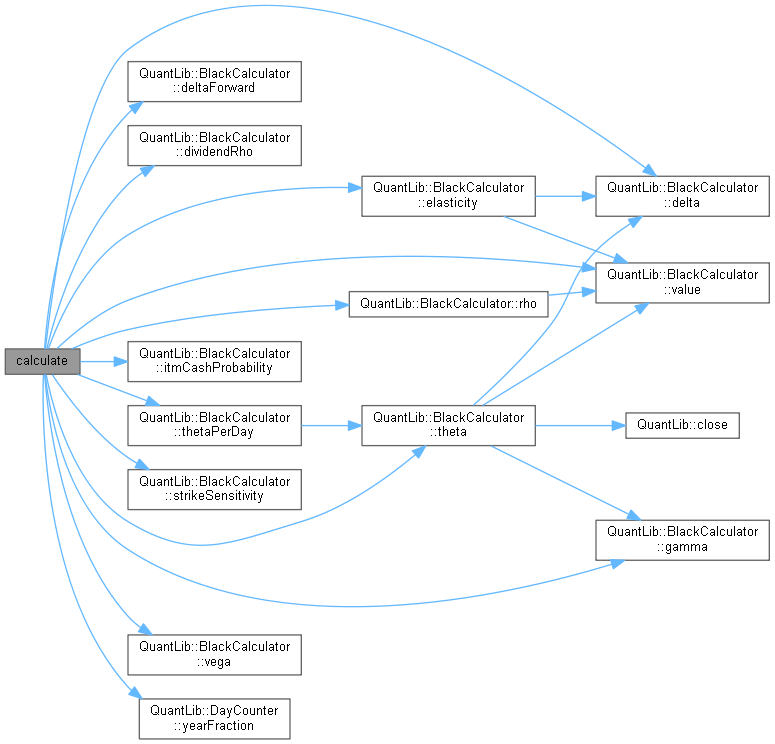
QuantLib: AnalyticEuropeanEngine Class Reference
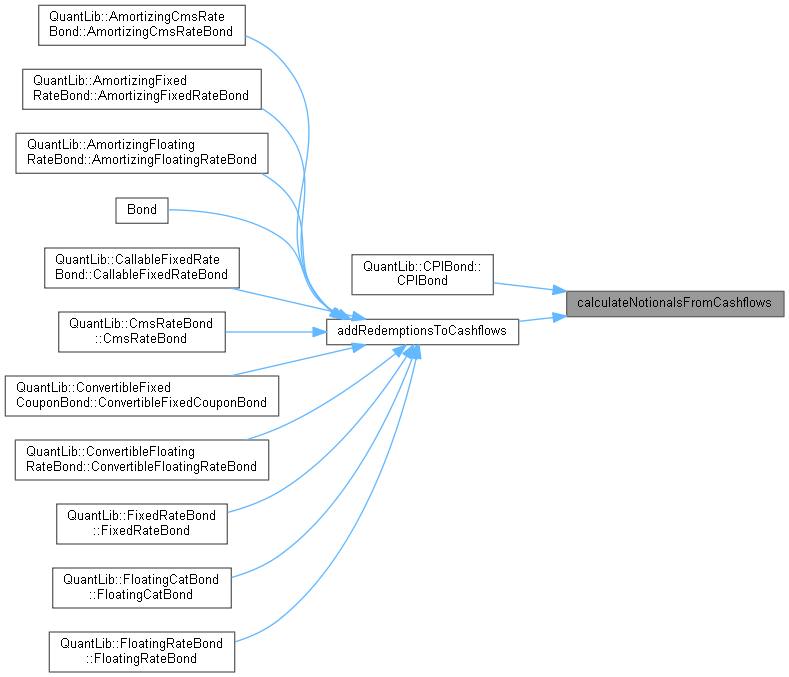
QuantLib: Bond Class Reference

QuantLib: Interpolation Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: Problem Class Reference
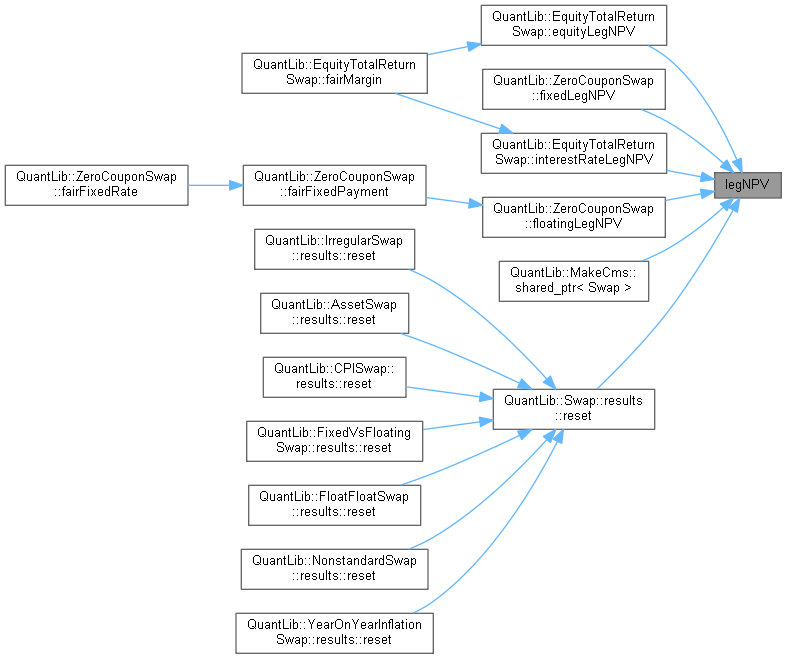
QuantLib: Swap Class Reference
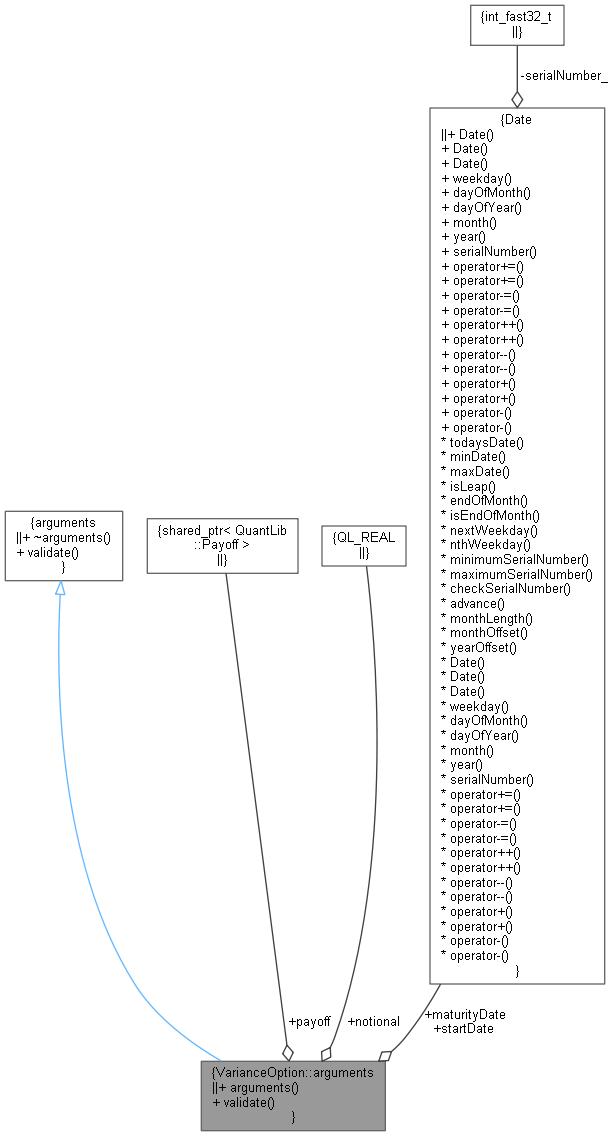
QuantLib: VarianceOption::arguments Class Reference

QuantLib: MakeSchedule Class Reference
Advertisement Space (336x280)
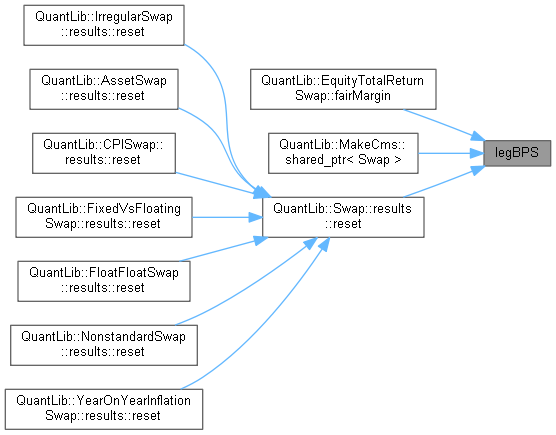
QuantLib: Swap Class Reference

QuantLib: Fdm1dMesher Class Reference
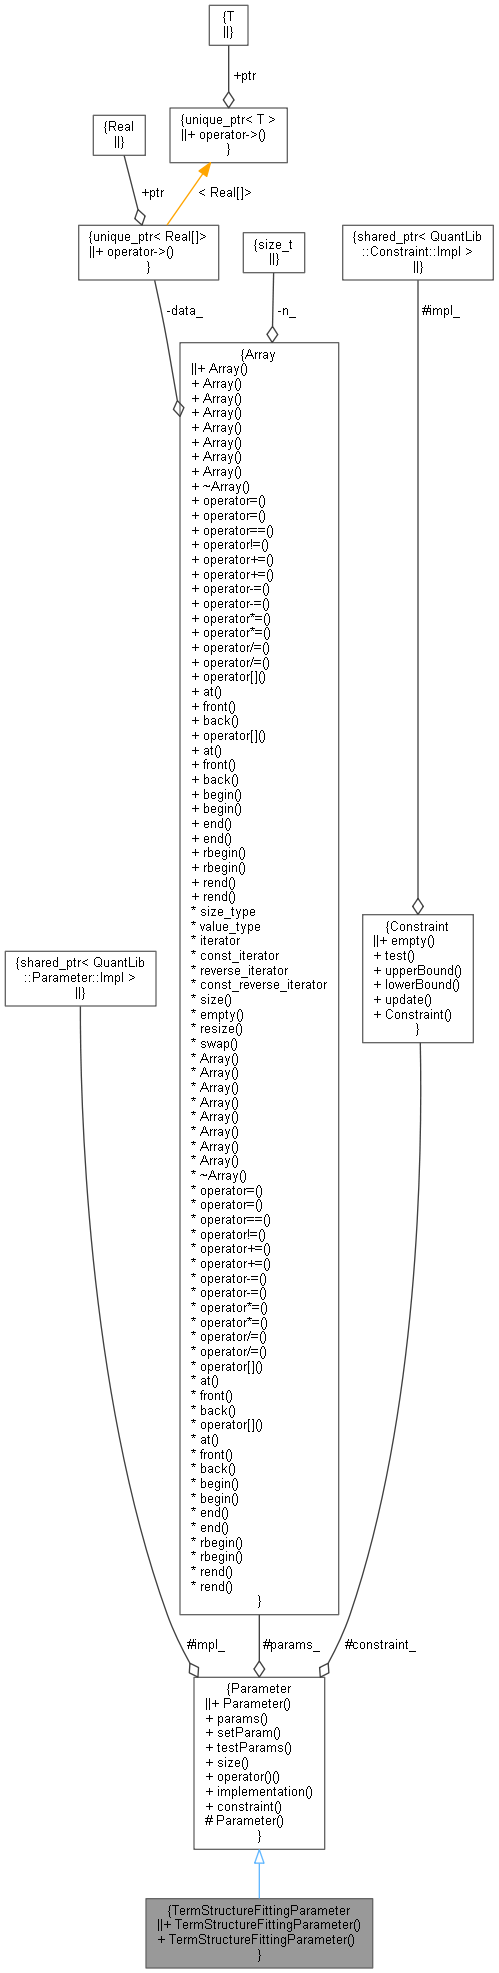
QuantLib: TermStructureFittingParameter Class Reference
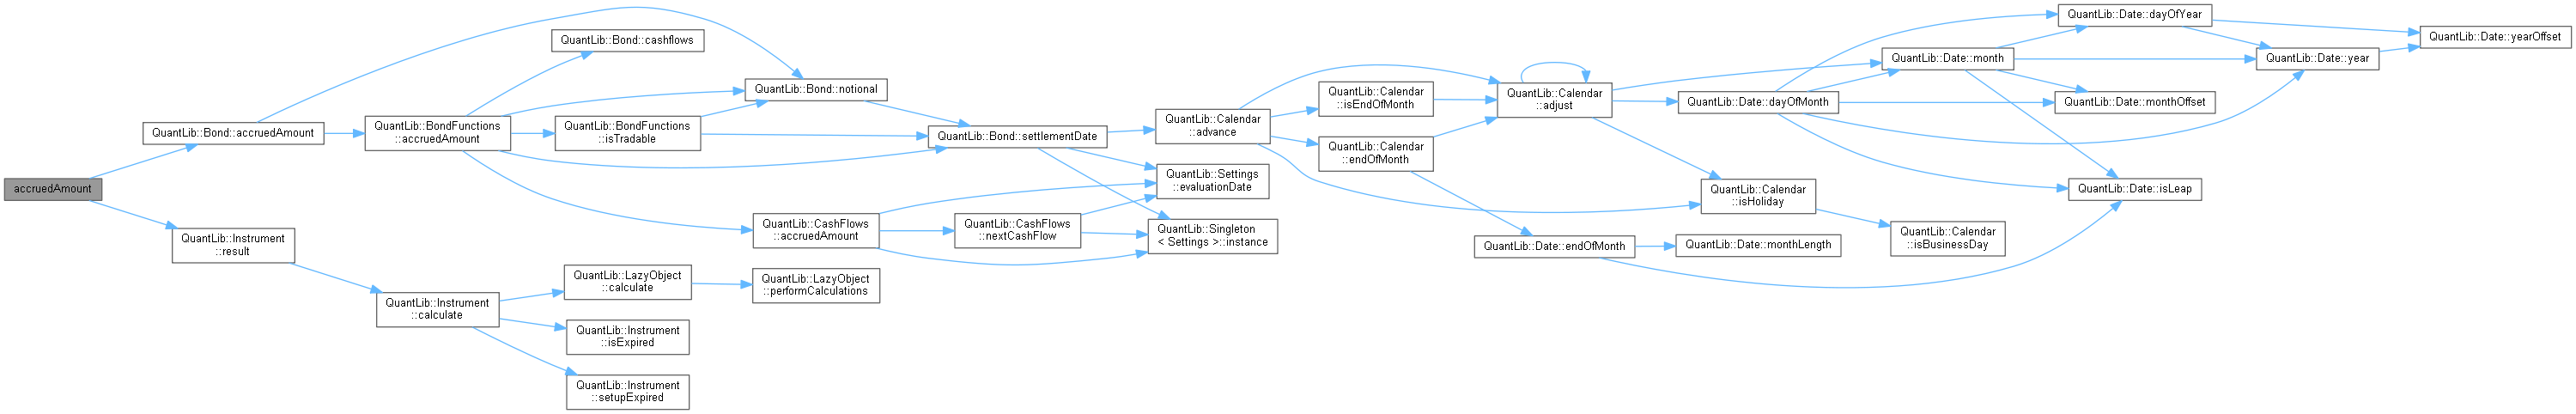
QuantLib: BTP Class Reference
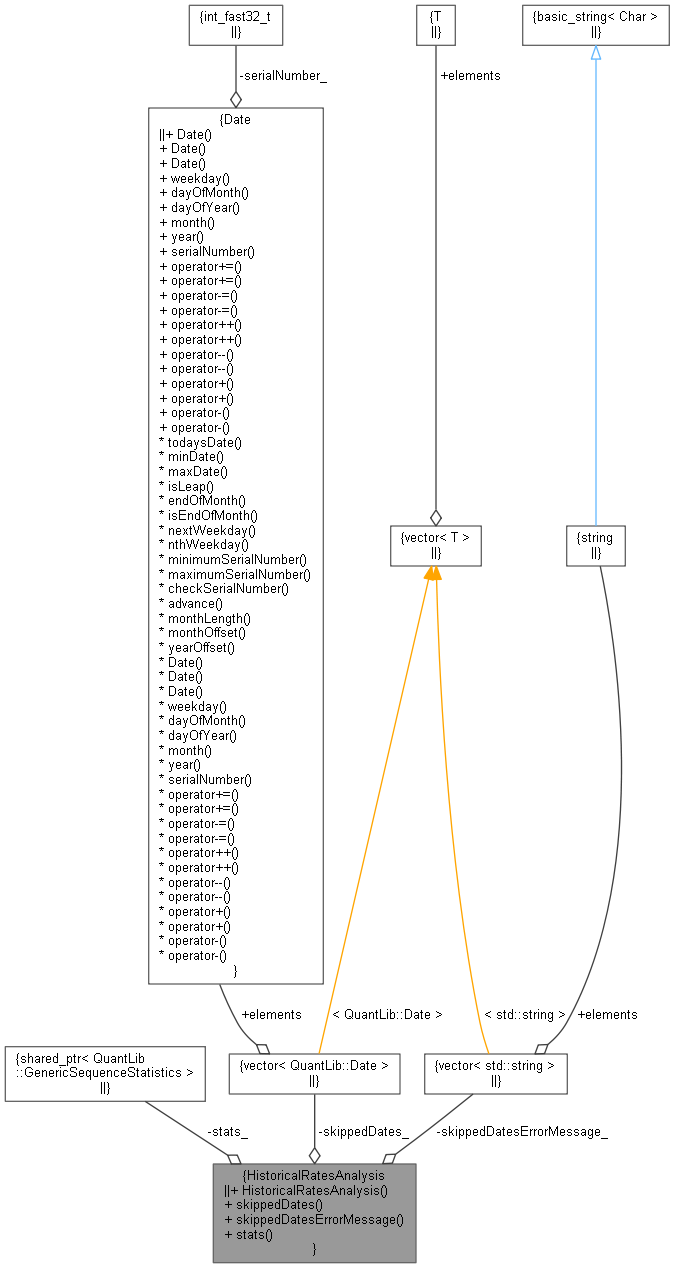
QuantLib: HistoricalRatesAnalysis Class Reference

QuantLib: Problem Class Reference
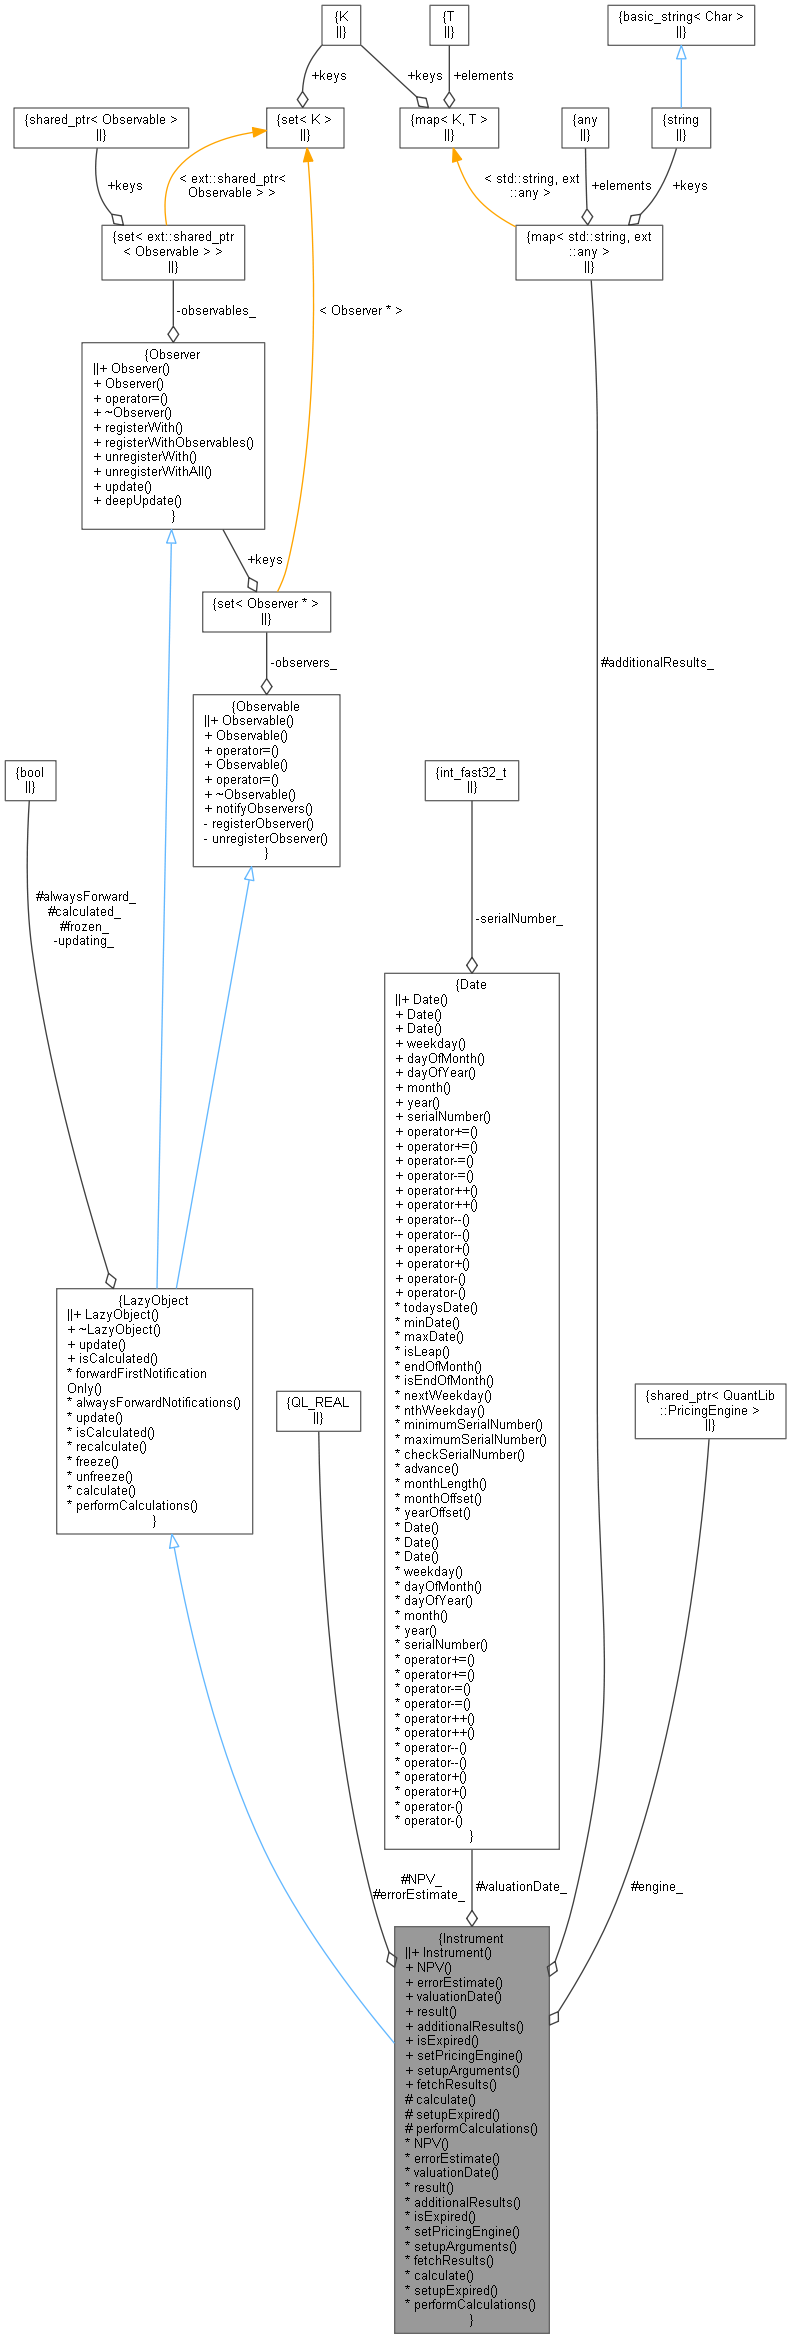
QuantLib: Instrument Class Reference
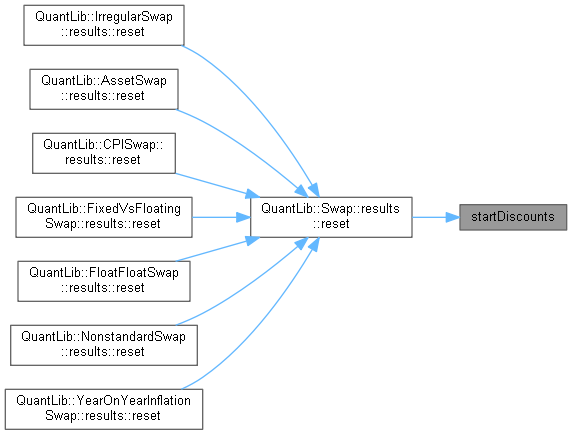
QuantLib: Swap Class Reference
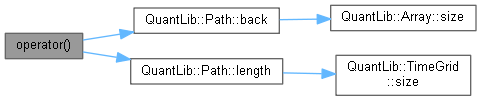
QuantLib: EuropeanPathPricer Class Reference
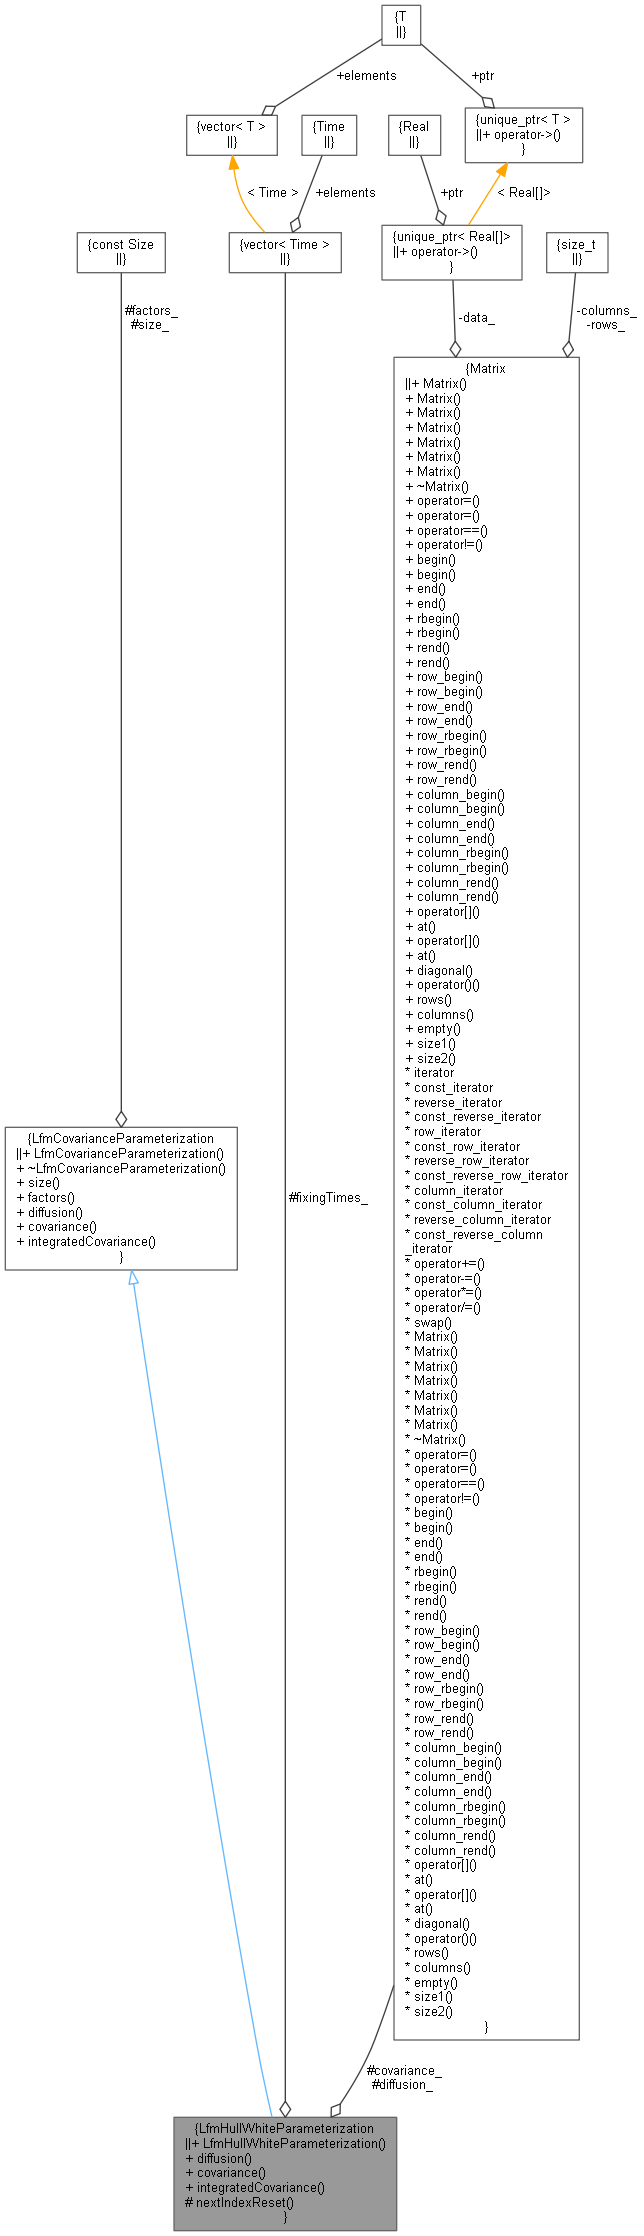
QuantLib: LfmHullWhiteParameterization Class Reference
Advertisement Space (336x280)

QuantLib: EvolutionDescription Class Reference
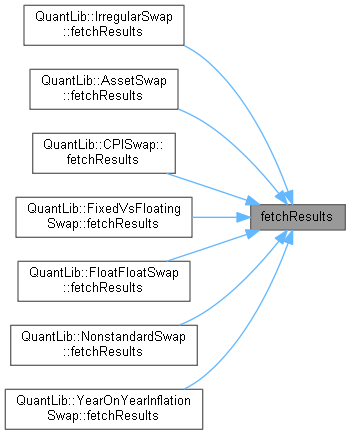
QuantLib: Swap Class Reference

QuantLib: FwdPeriodAdapter Class Reference
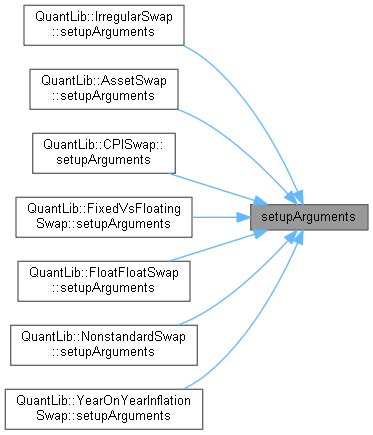
QuantLib: Swap Class Reference
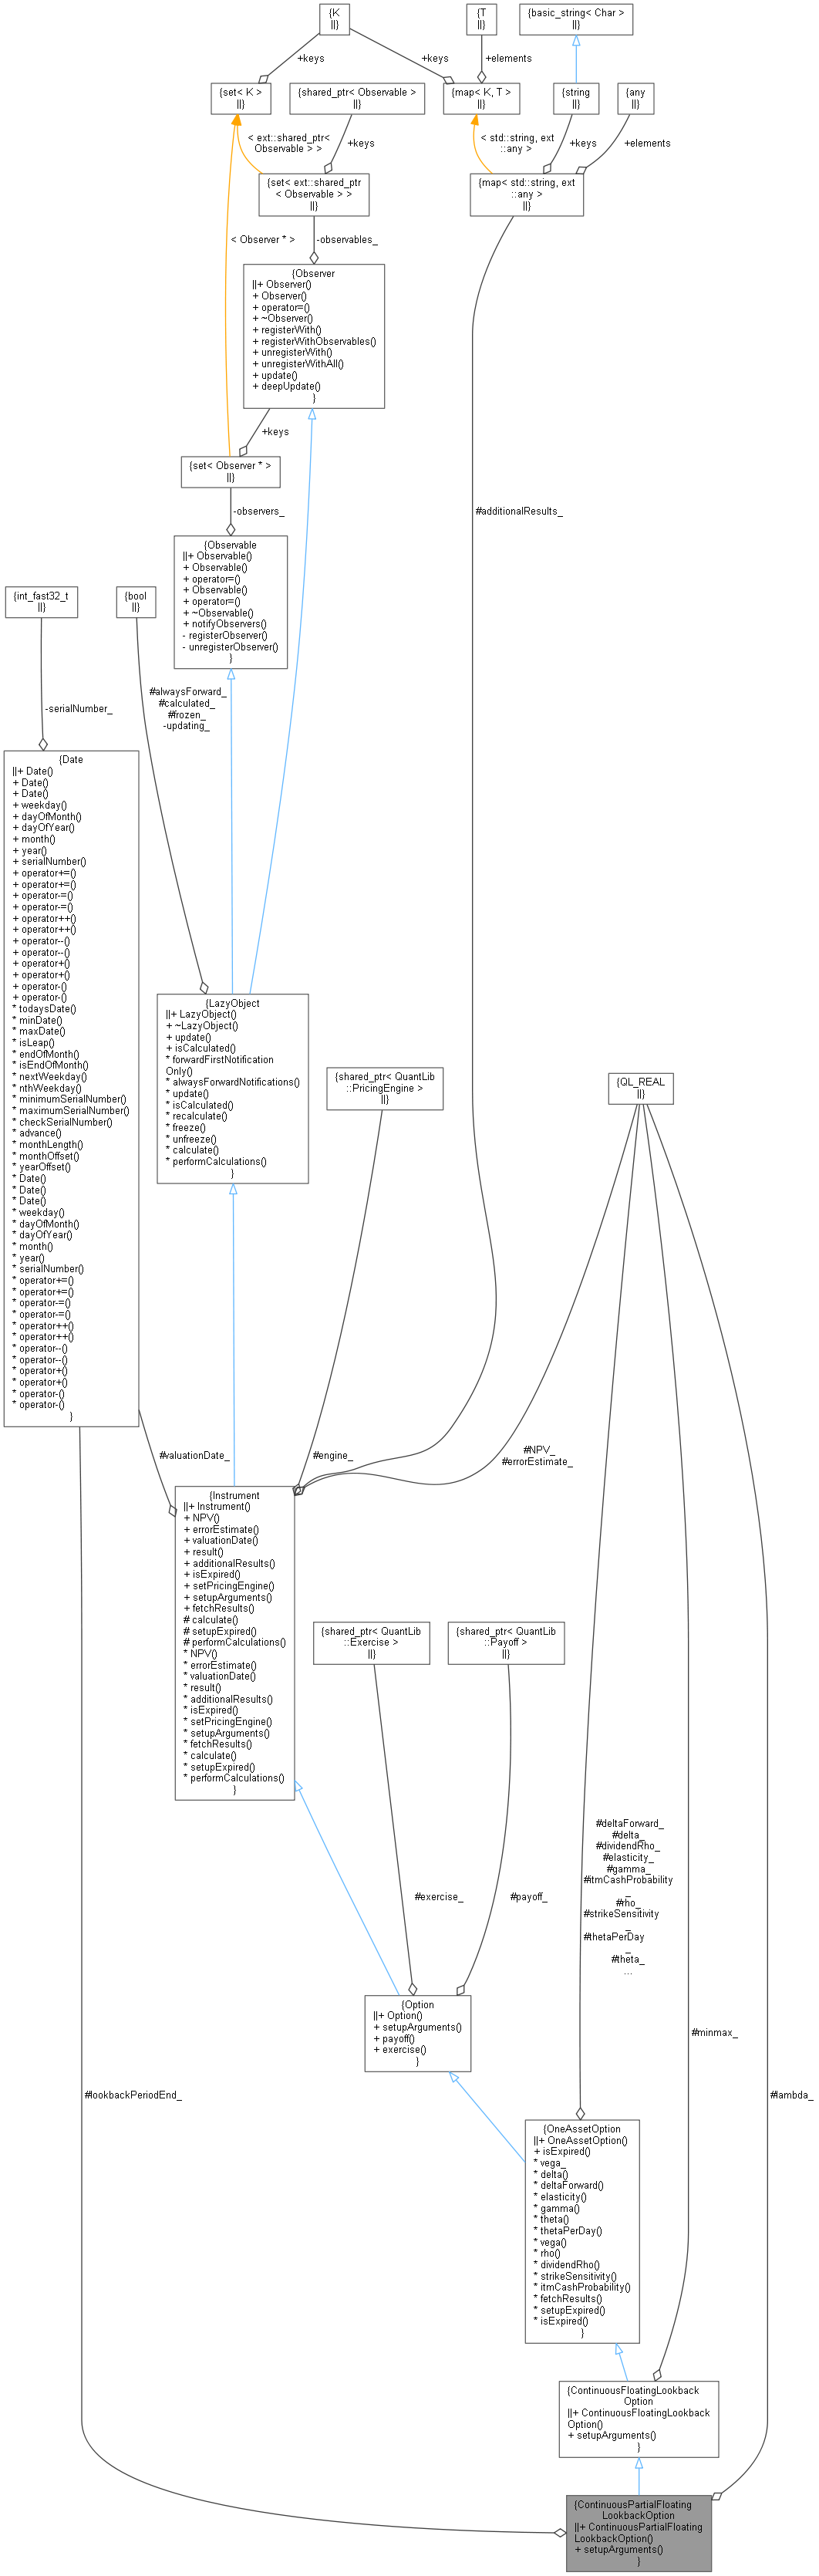
QuantLib: ContinuousPartialFloatingLookbackOption Class Reference
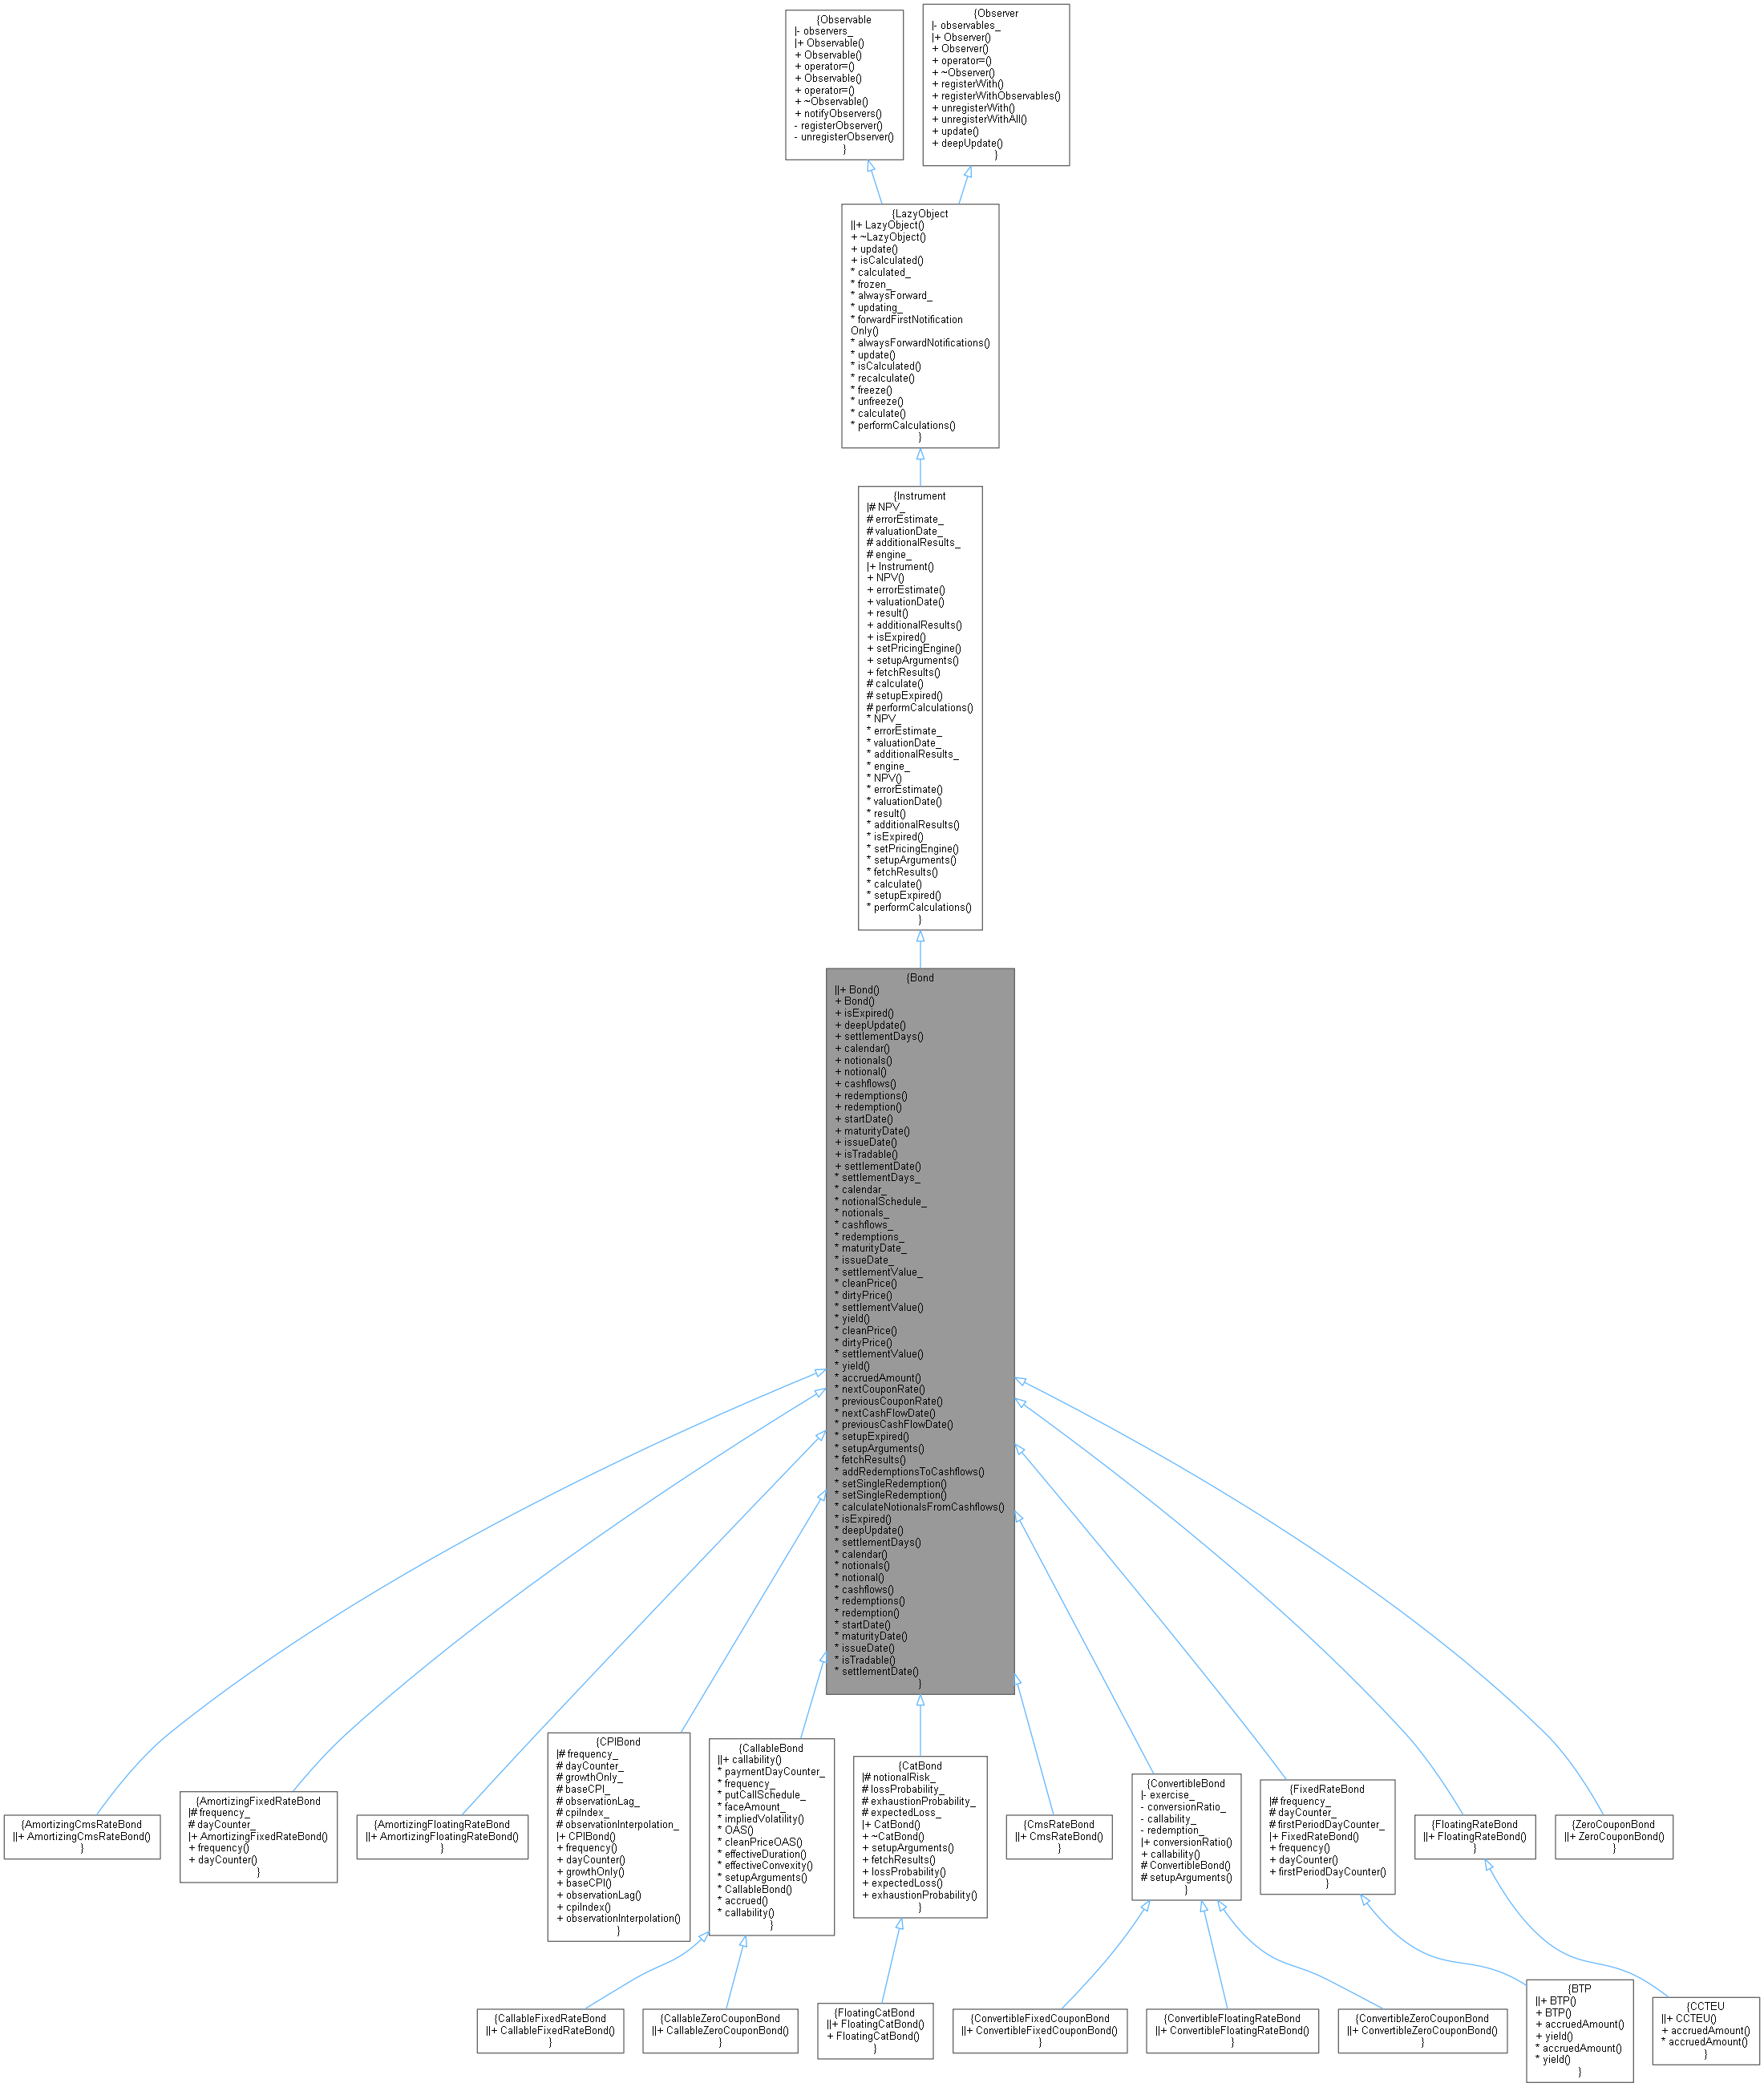
QuantLib: Bond Class Reference