
Quantlib Evolutiondescription Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: EvolutionDescription Class Reference
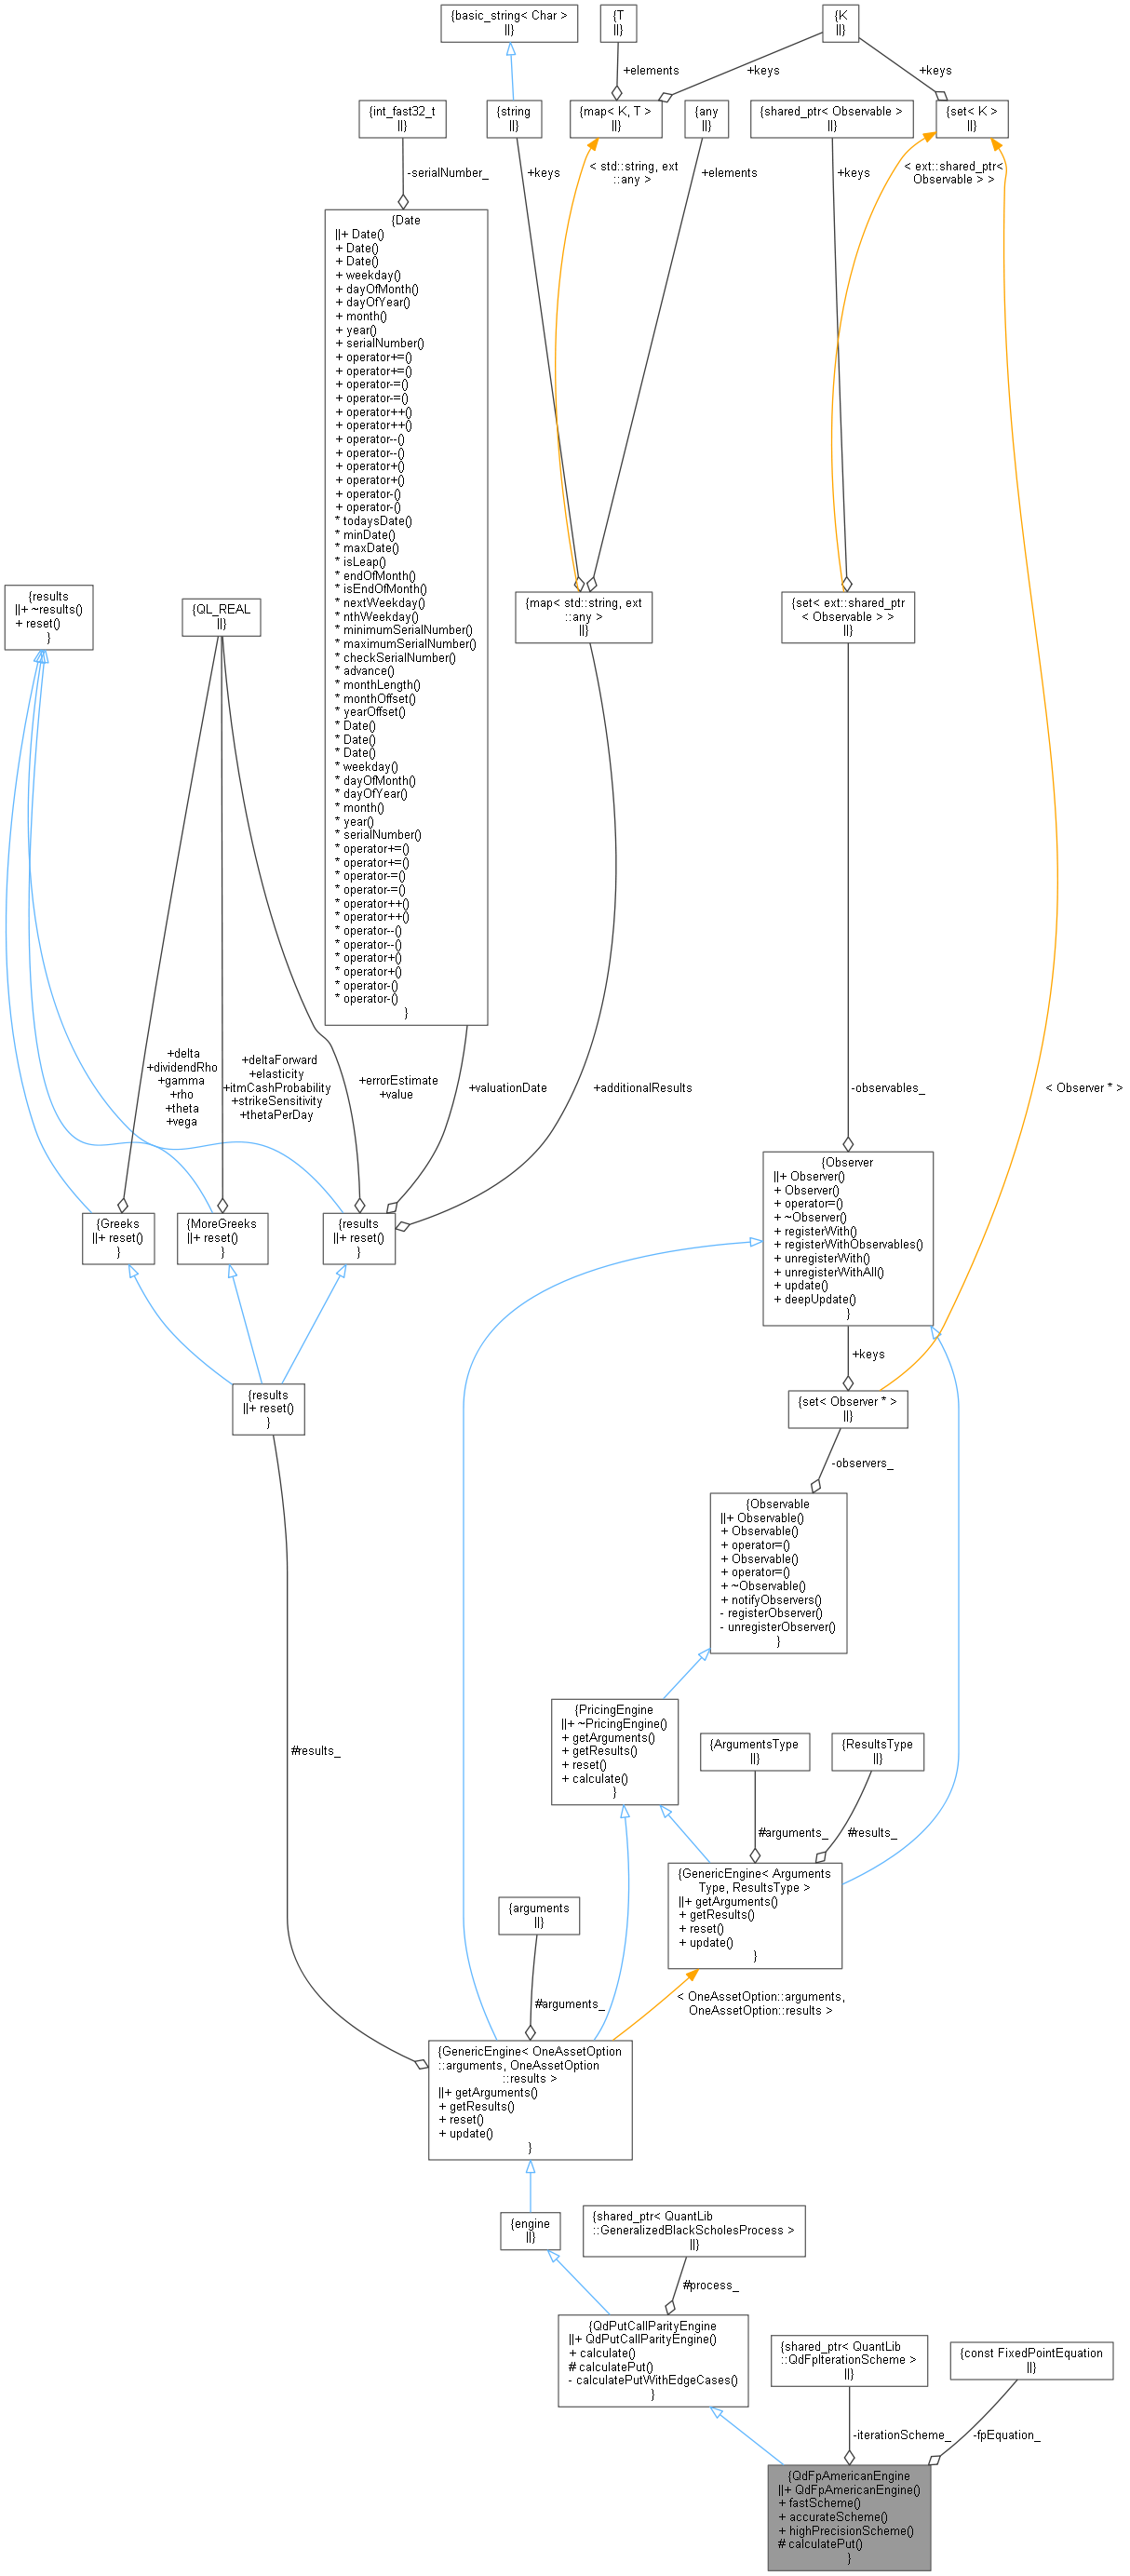
QuantLib: QdFpAmericanEngine Class Reference

QuantLib: TripleBandLinearOp Class Reference

QuantLib: CotSwapToFwdAdapterFactory Class Reference
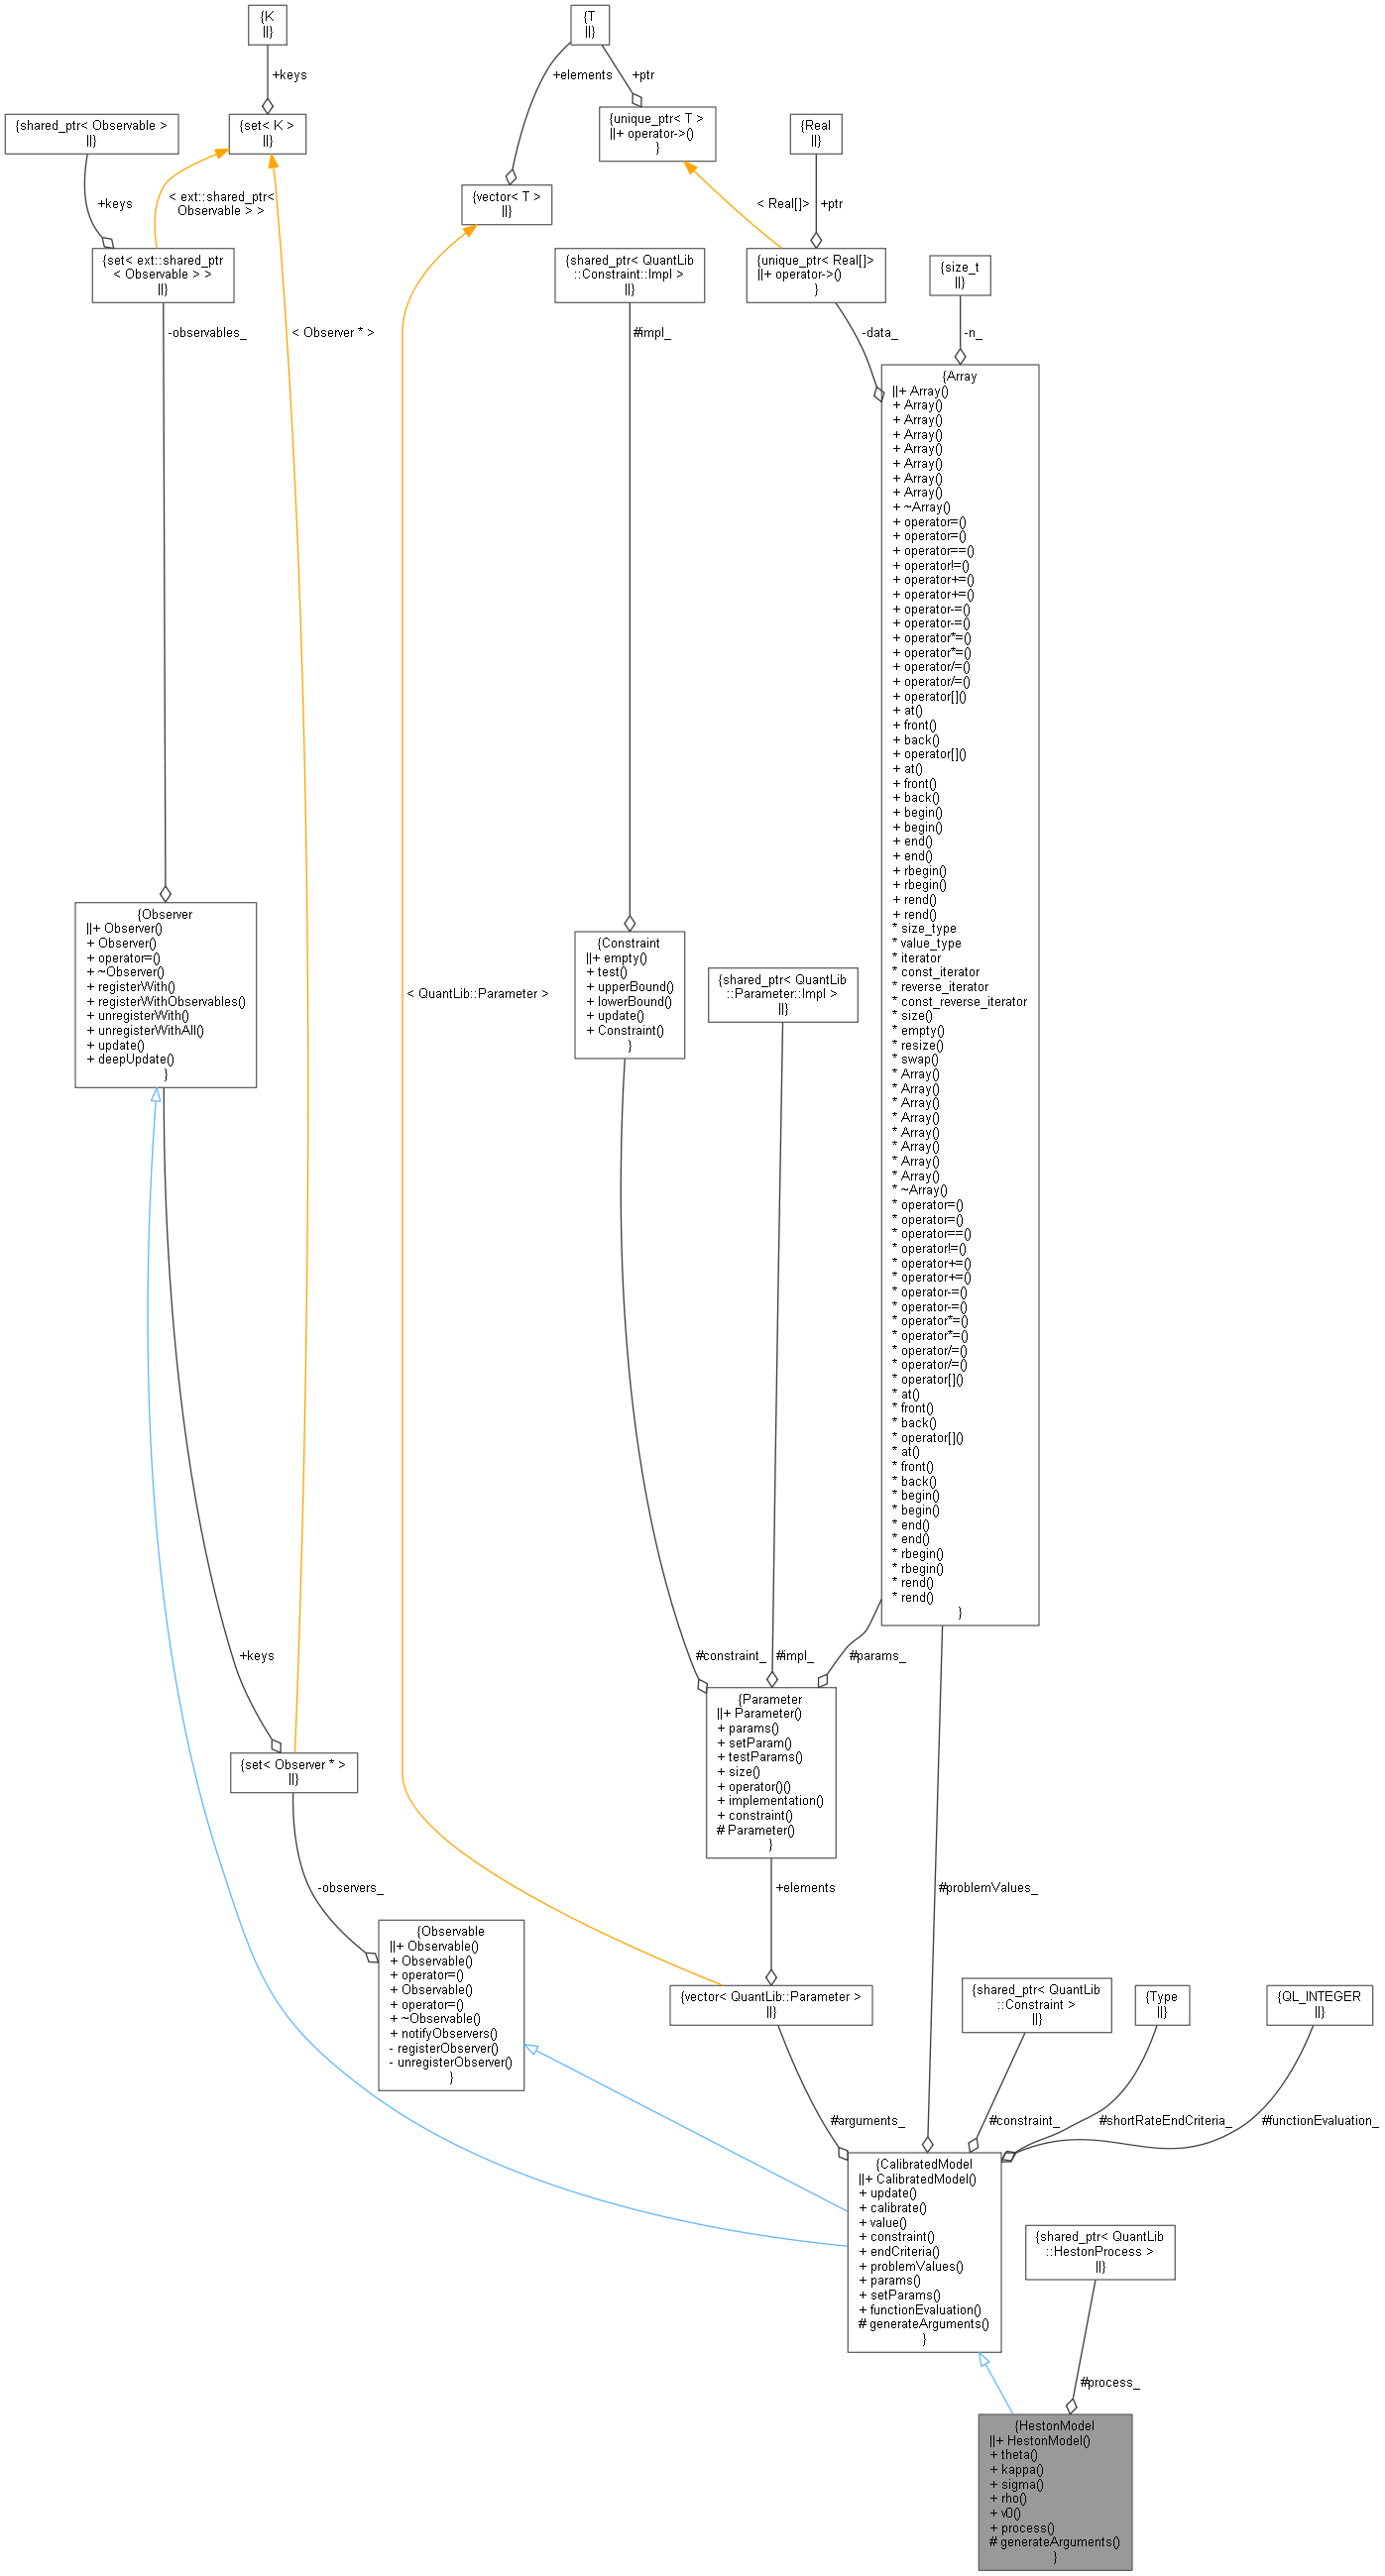
QuantLib: HestonModel Class Reference
Advertisement Space (300x250)

QuantLib: TripleBandLinearOp Class Reference

QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: CTSMMCapletCalibration Class Reference

QuantLib: Observable Class Reference

QuantLib: CTSMMCapletCalibration Class Reference

QuantLib: Option Class Reference

QuantLib: CotSwapToFwdAdapterFactory Class Reference

QuantLib: NormalFwdRatePc Class Reference
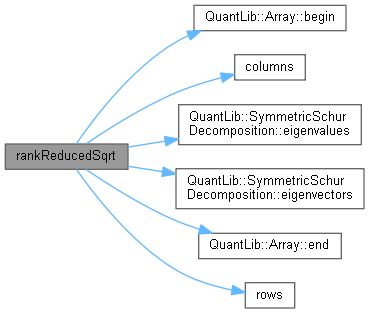
QuantLib: Matrix Class Reference

QuantLib: CTSMMCapletCalibration Class Reference
Advertisement Space (336x280)

QuantLib: Problem Class Reference
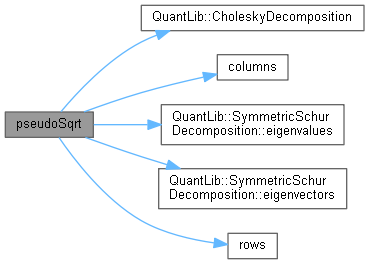
QuantLib: Matrix Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: Problem Class Reference

QuantLib: MultiStepInverseFloater Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference
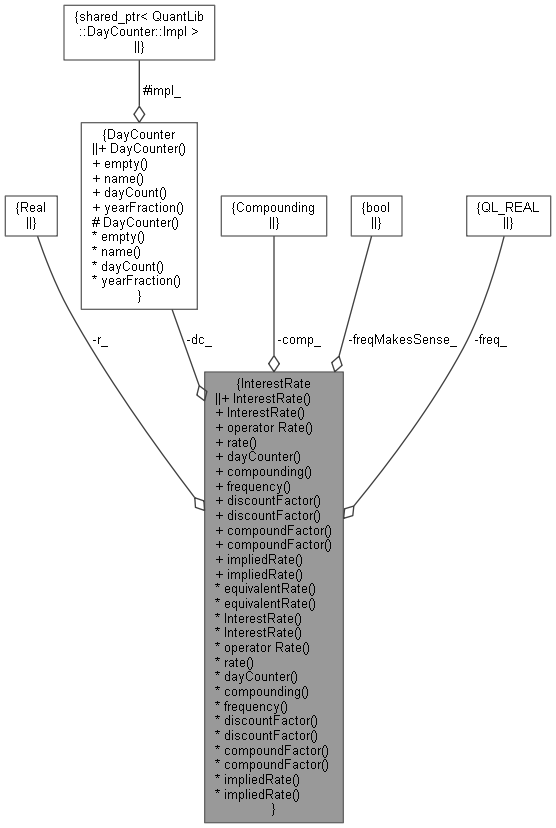
QuantLib: InterestRate Class Reference
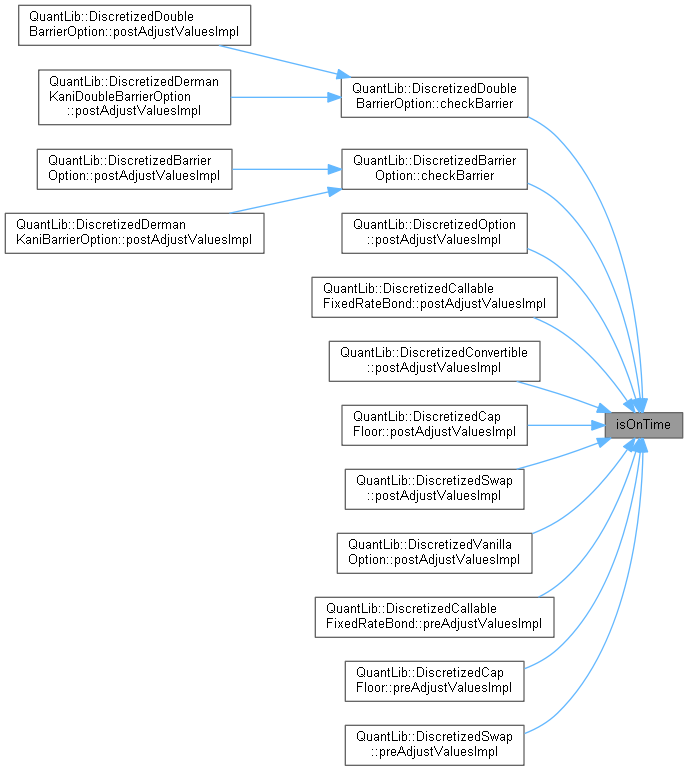
QuantLib: DiscretizedAsset Class Reference
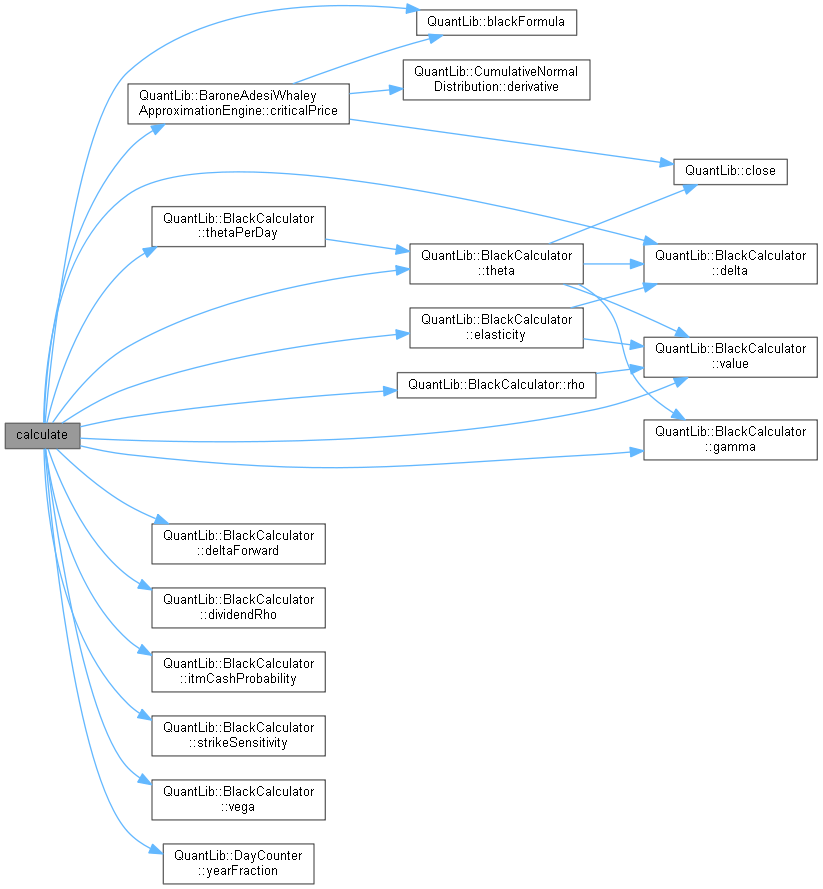
QuantLib: JuQuadraticApproximationEngine Class Reference

QuantLib: CTSMMCapletCalibration Class Reference
Advertisement Space (336x280)

QuantLib: YYEUHICPXT Class Reference

QuantLib: Problem Class Reference

QuantLib: LongstaffSchwartzExerciseStrategy Class Reference
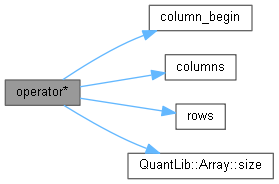
QuantLib: Matrix Class Reference

QuantLib: Interpolation Class Reference

QuantLib: FwdPeriodAdapter Class Reference