
Quantlib Blackvariancetermstructure Class Reference

QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: BlackVarianceTermStructure Class Reference
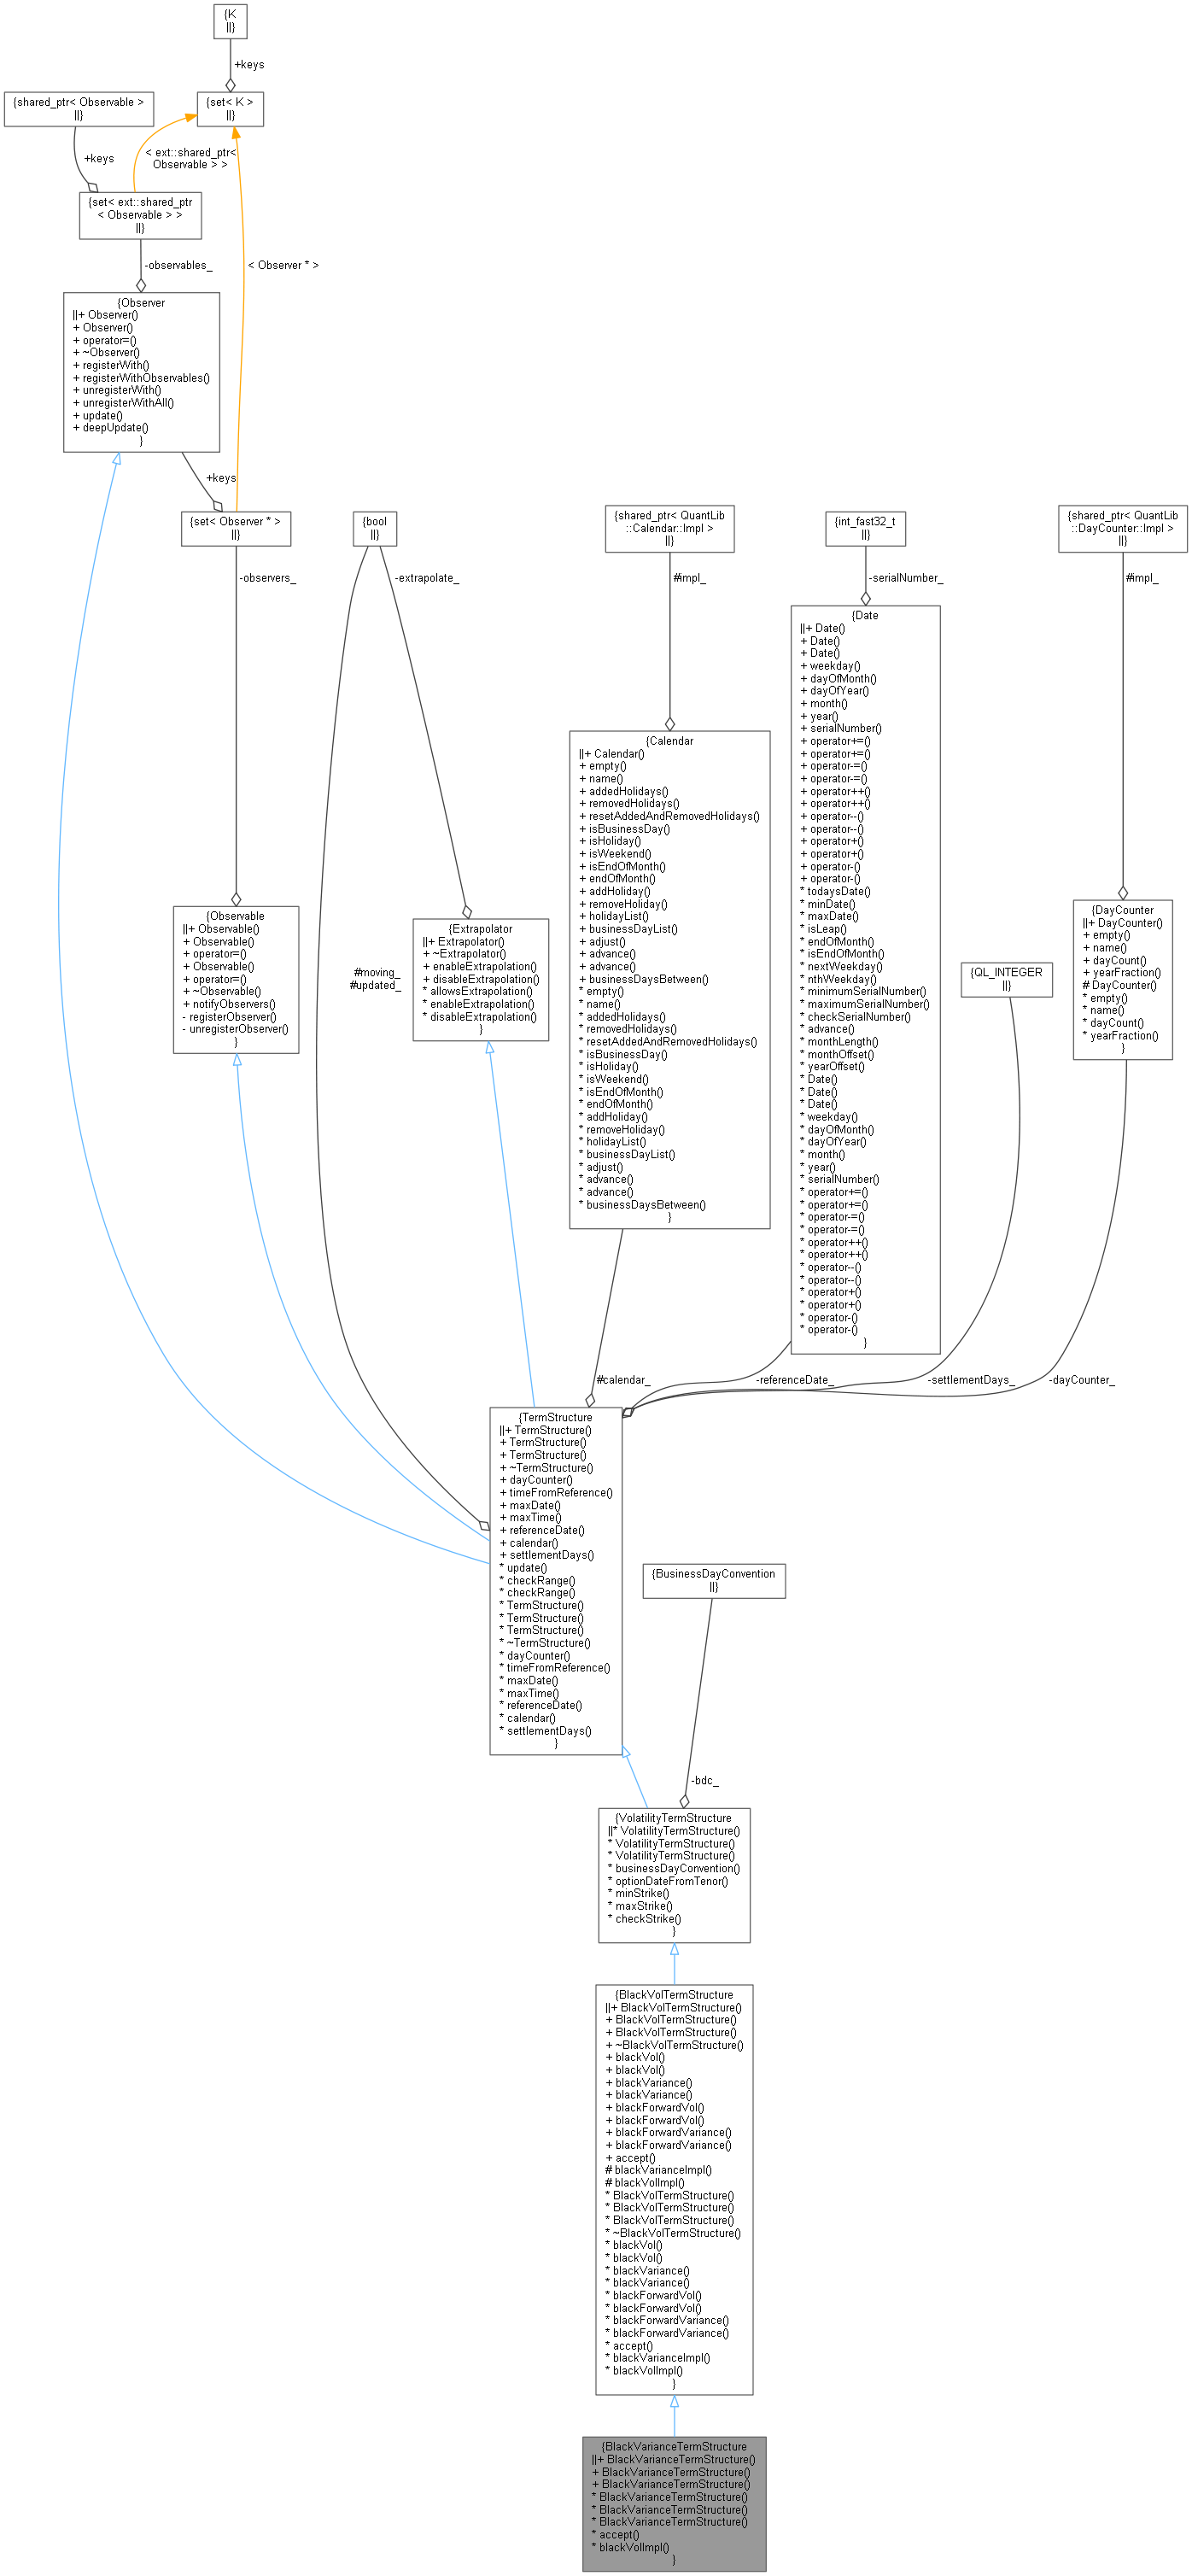
QuantLib: BlackVarianceTermStructure Class Reference
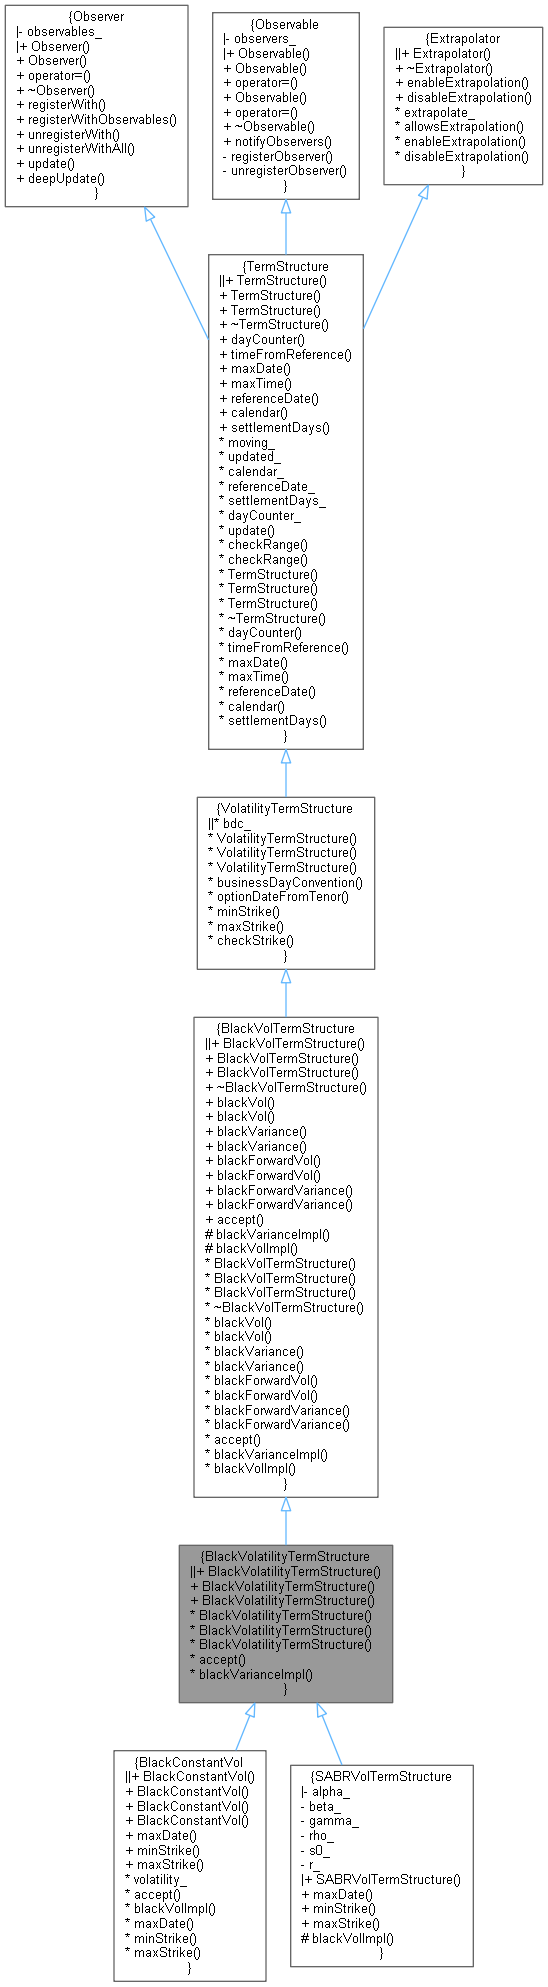
QuantLib: BlackVolatilityTermStructure Class Reference
QuantLib: VarianceOption::arguments Class Reference

QuantExt: BlackVolatilitySurfaceProxy Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantExt: BlackCdsOptionEngine Class Reference
Advertisement Space (300x250)
QuantLib: TurnbullWakemanAsianEngine Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference
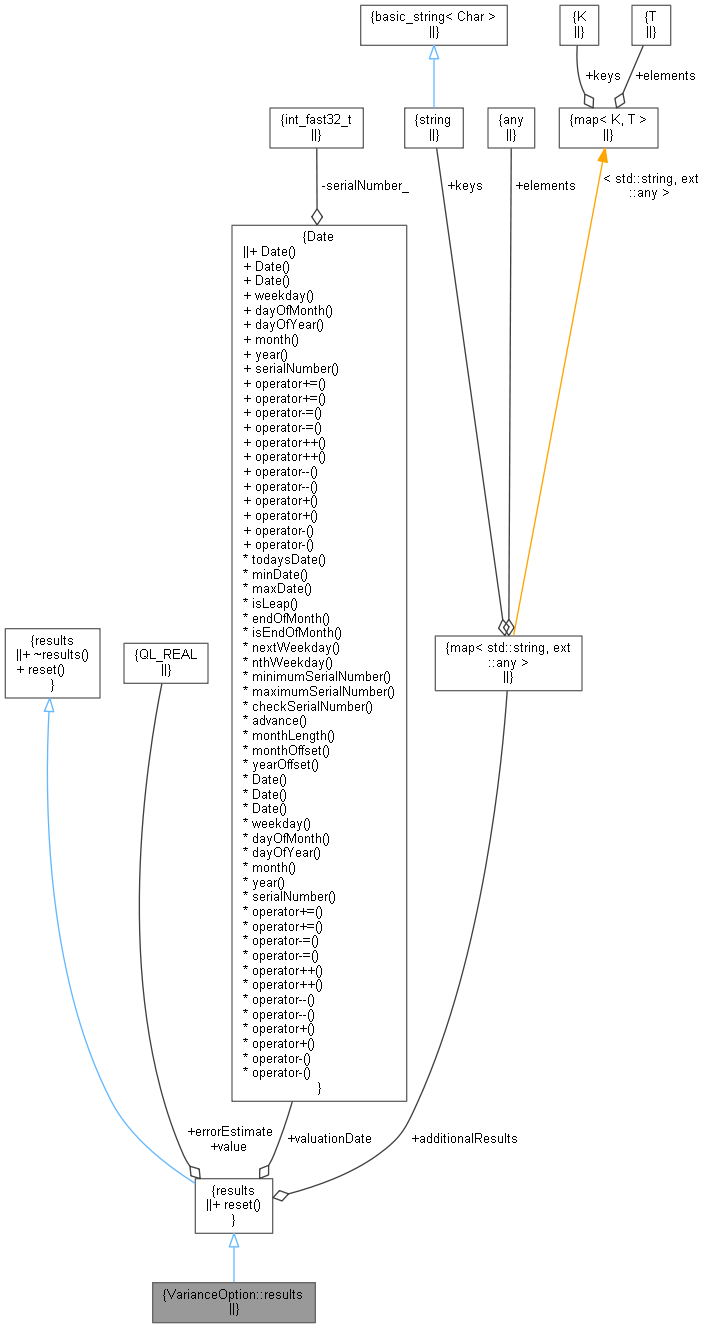
QuantLib: VarianceOption::results Class Reference
QuantLib: TermStructureConsistentModel Class Reference
QuantLib: AnalyticEuropeanEngine Class Reference

QuantLib: Bkbm4M Class Reference

QuantLib: TripleBandLinearOp Class Reference
QuantLib: GeneralizedBlackScholesProcess Class Reference
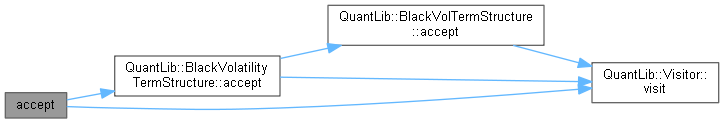
QuantLib: BlackConstantVol Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference
Advertisement Space (336x280)

QuantLib: Problem Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference
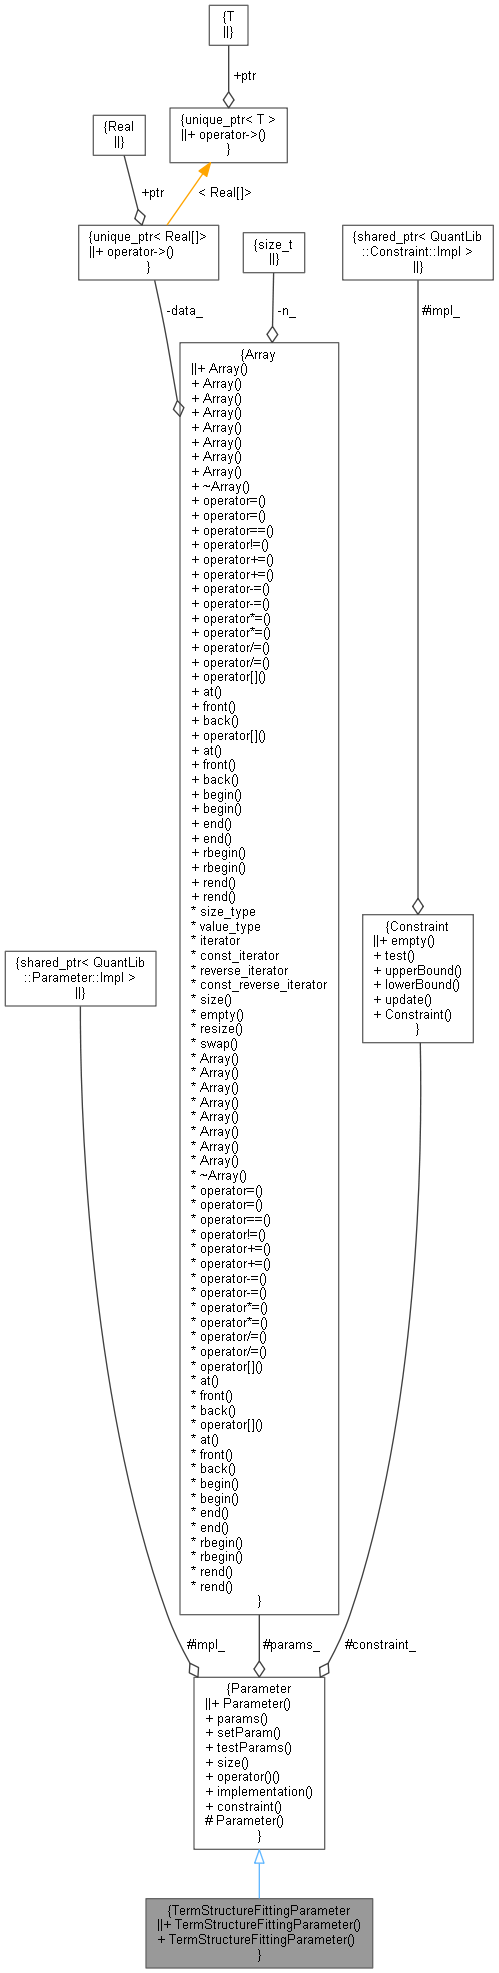
QuantLib: TermStructureFittingParameter Class Reference
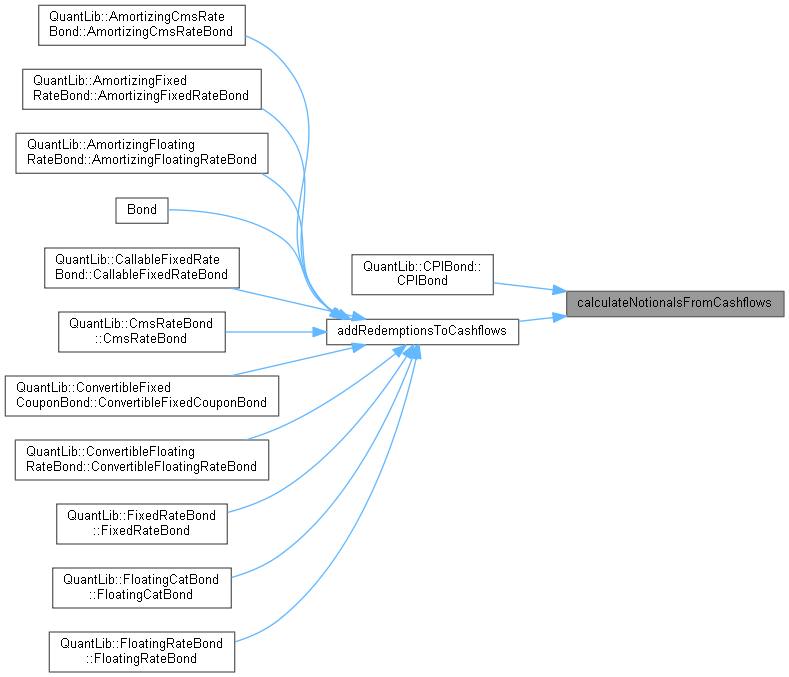
QuantLib: Bond Class Reference
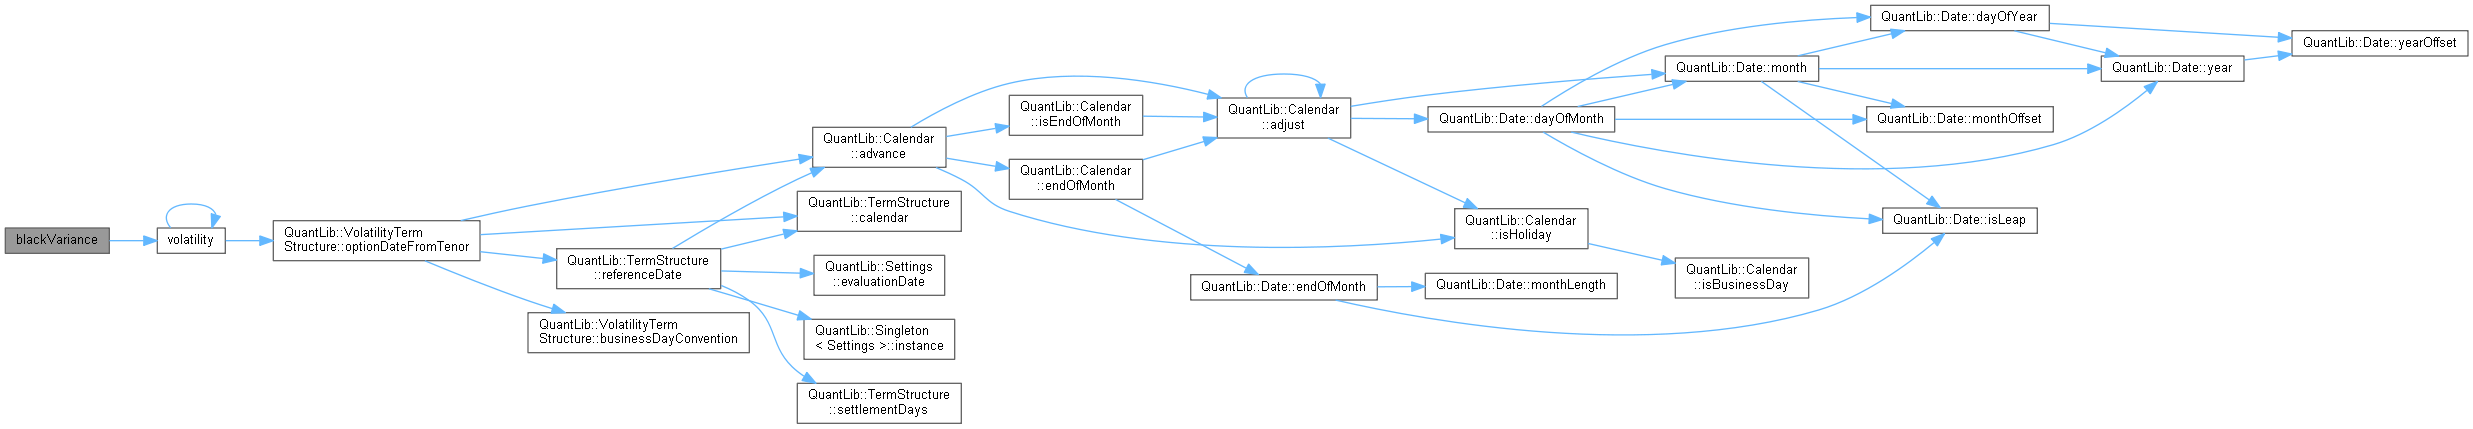
QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: Option Class Reference
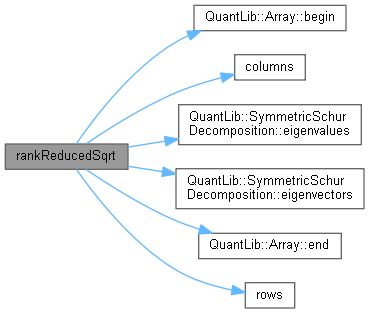
QuantLib: Matrix Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference
Advertisement Space (336x280)
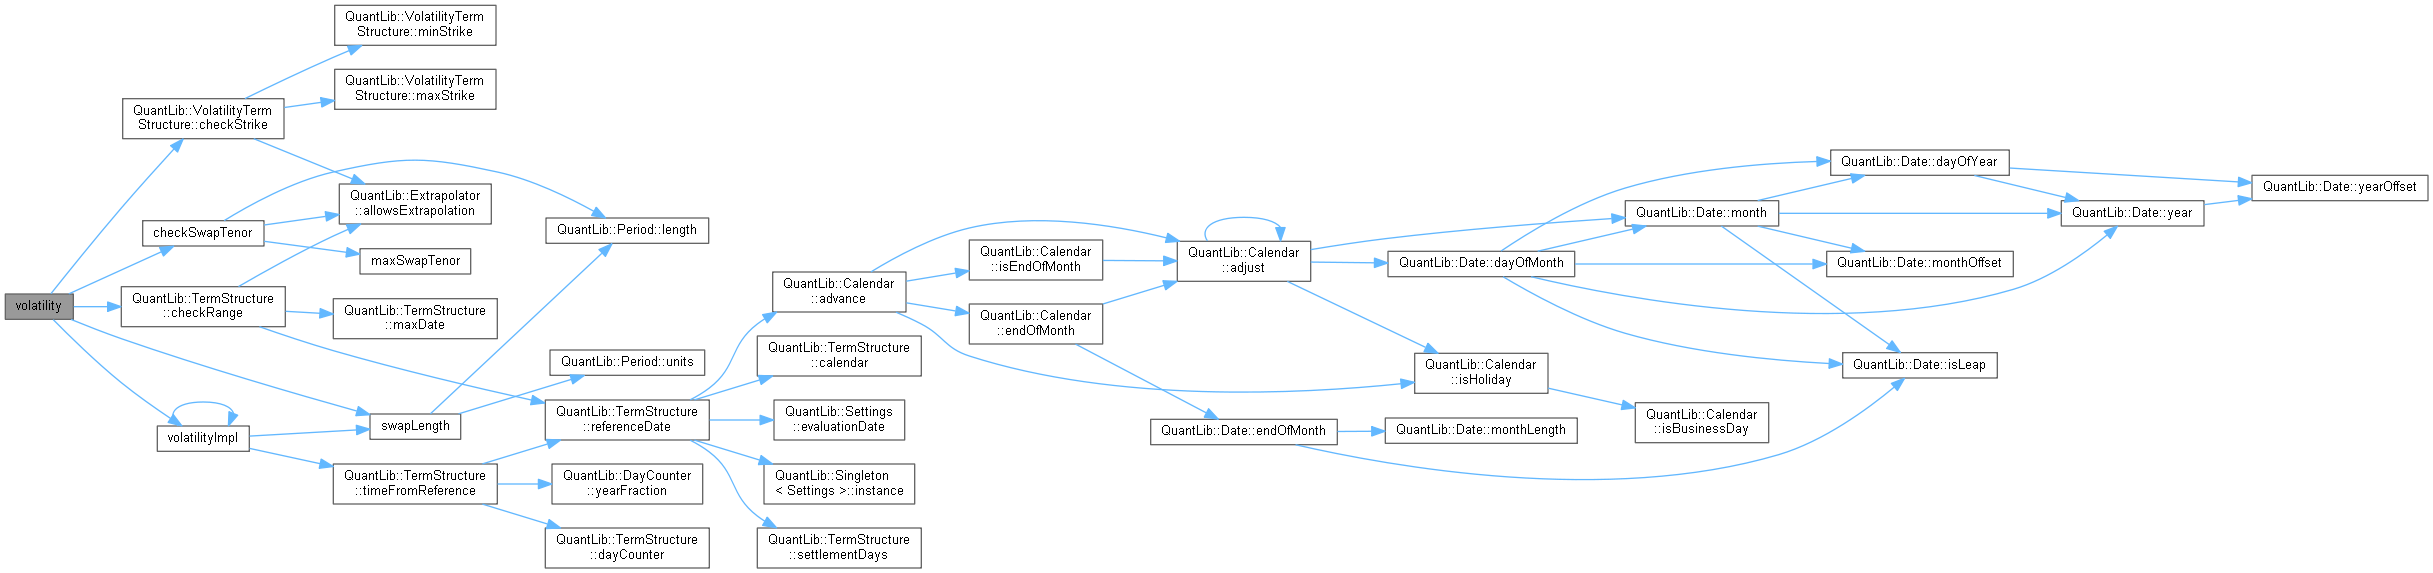
QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
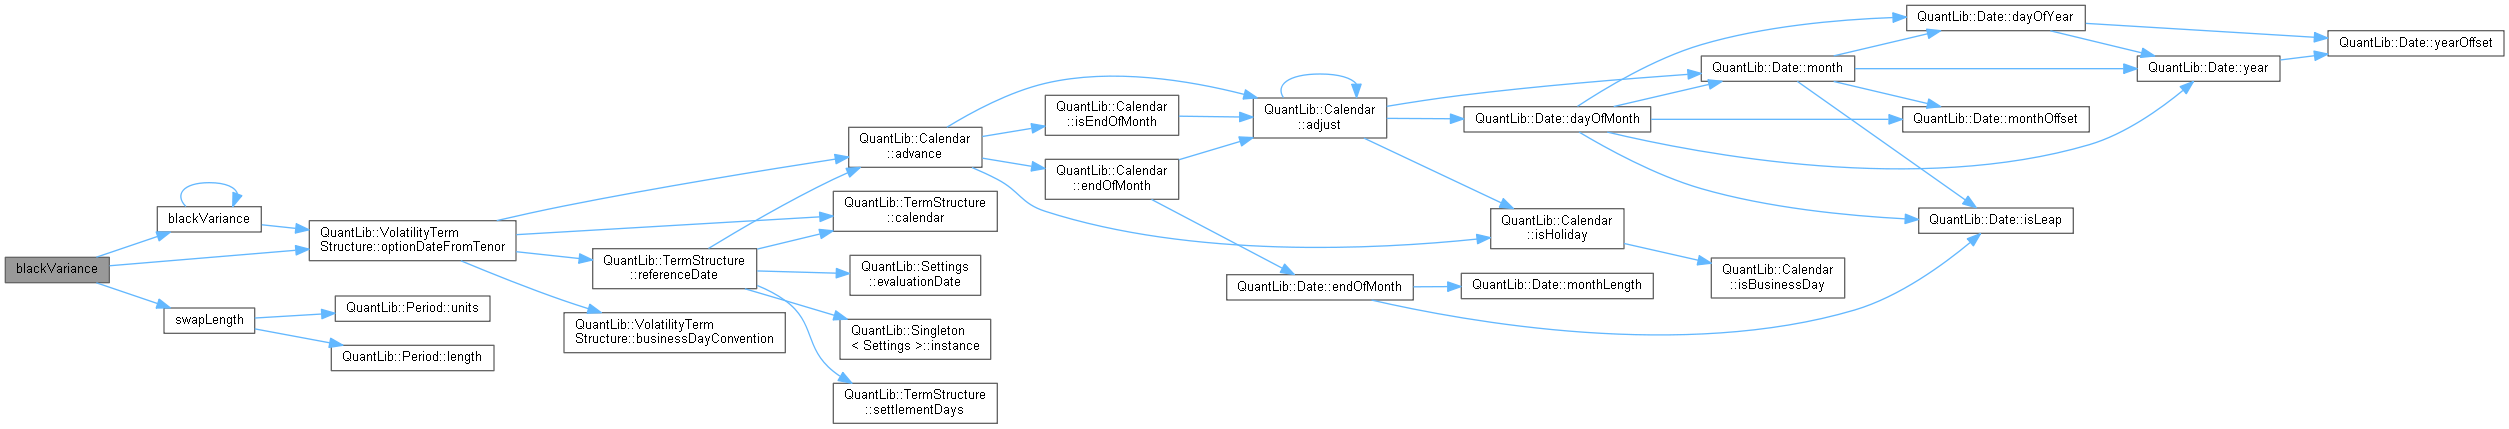
QuantLib: SwaptionVolatilityStructure Class Reference
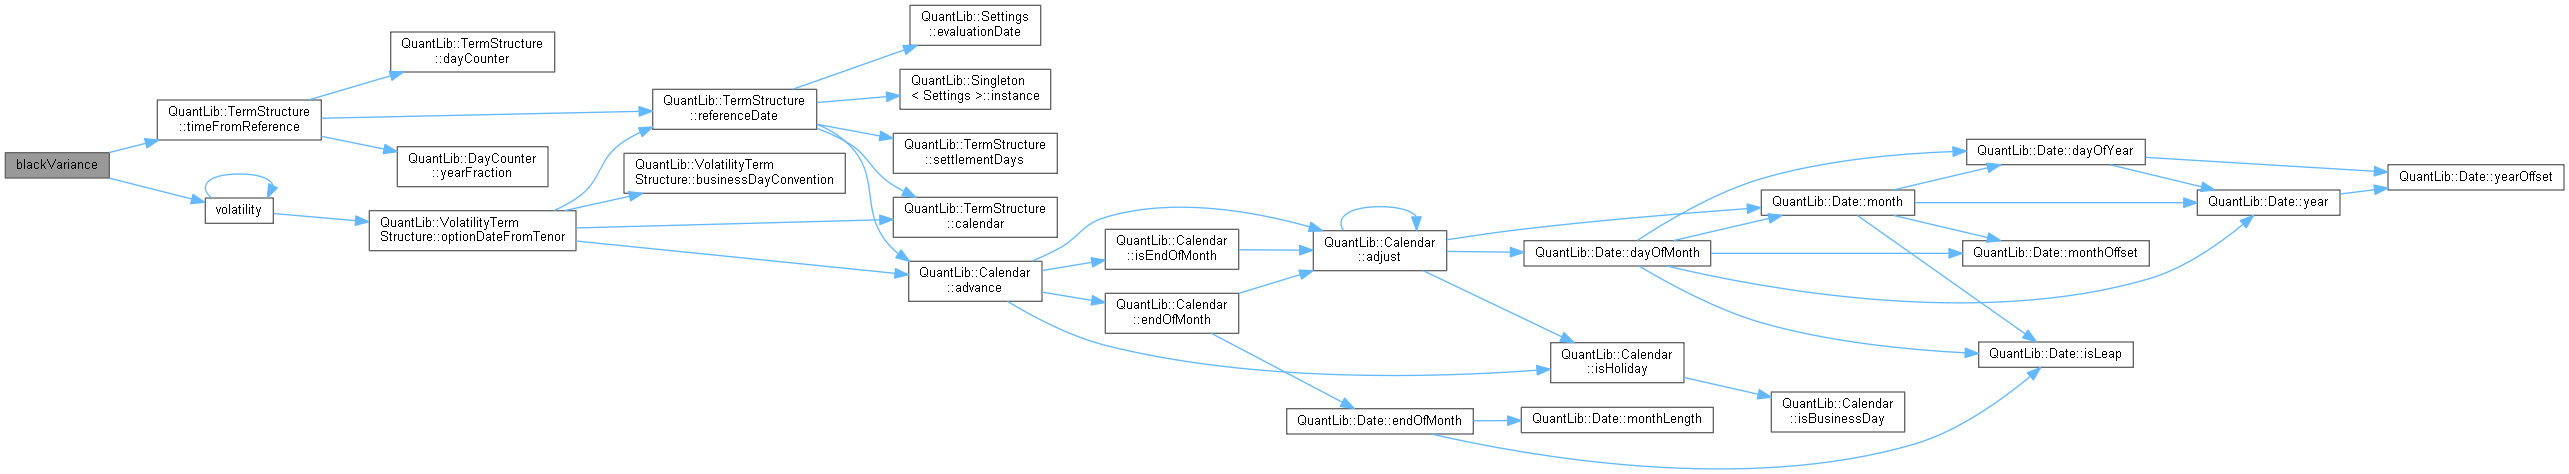
QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: Bkbm4M Class Reference