
Quantlib Fdhullwhiteswaptionengine Class Reference

QuantLib: FdHullWhiteSwaptionEngine Class Reference
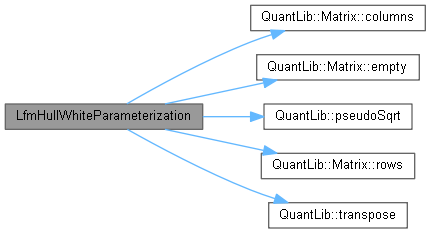
QuantLib: LfmHullWhiteParameterization Class Reference
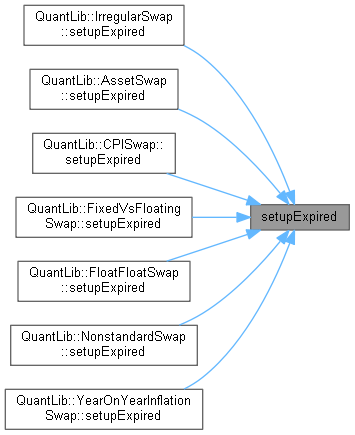
QuantLib: Swap Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference
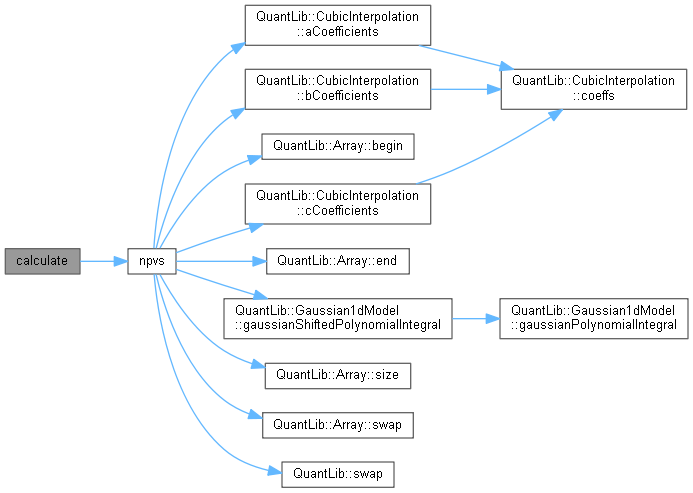
QuantLib: Gaussian1dFloatFloatSwaptionEngine Class Reference

QuantLib: Problem Class Reference
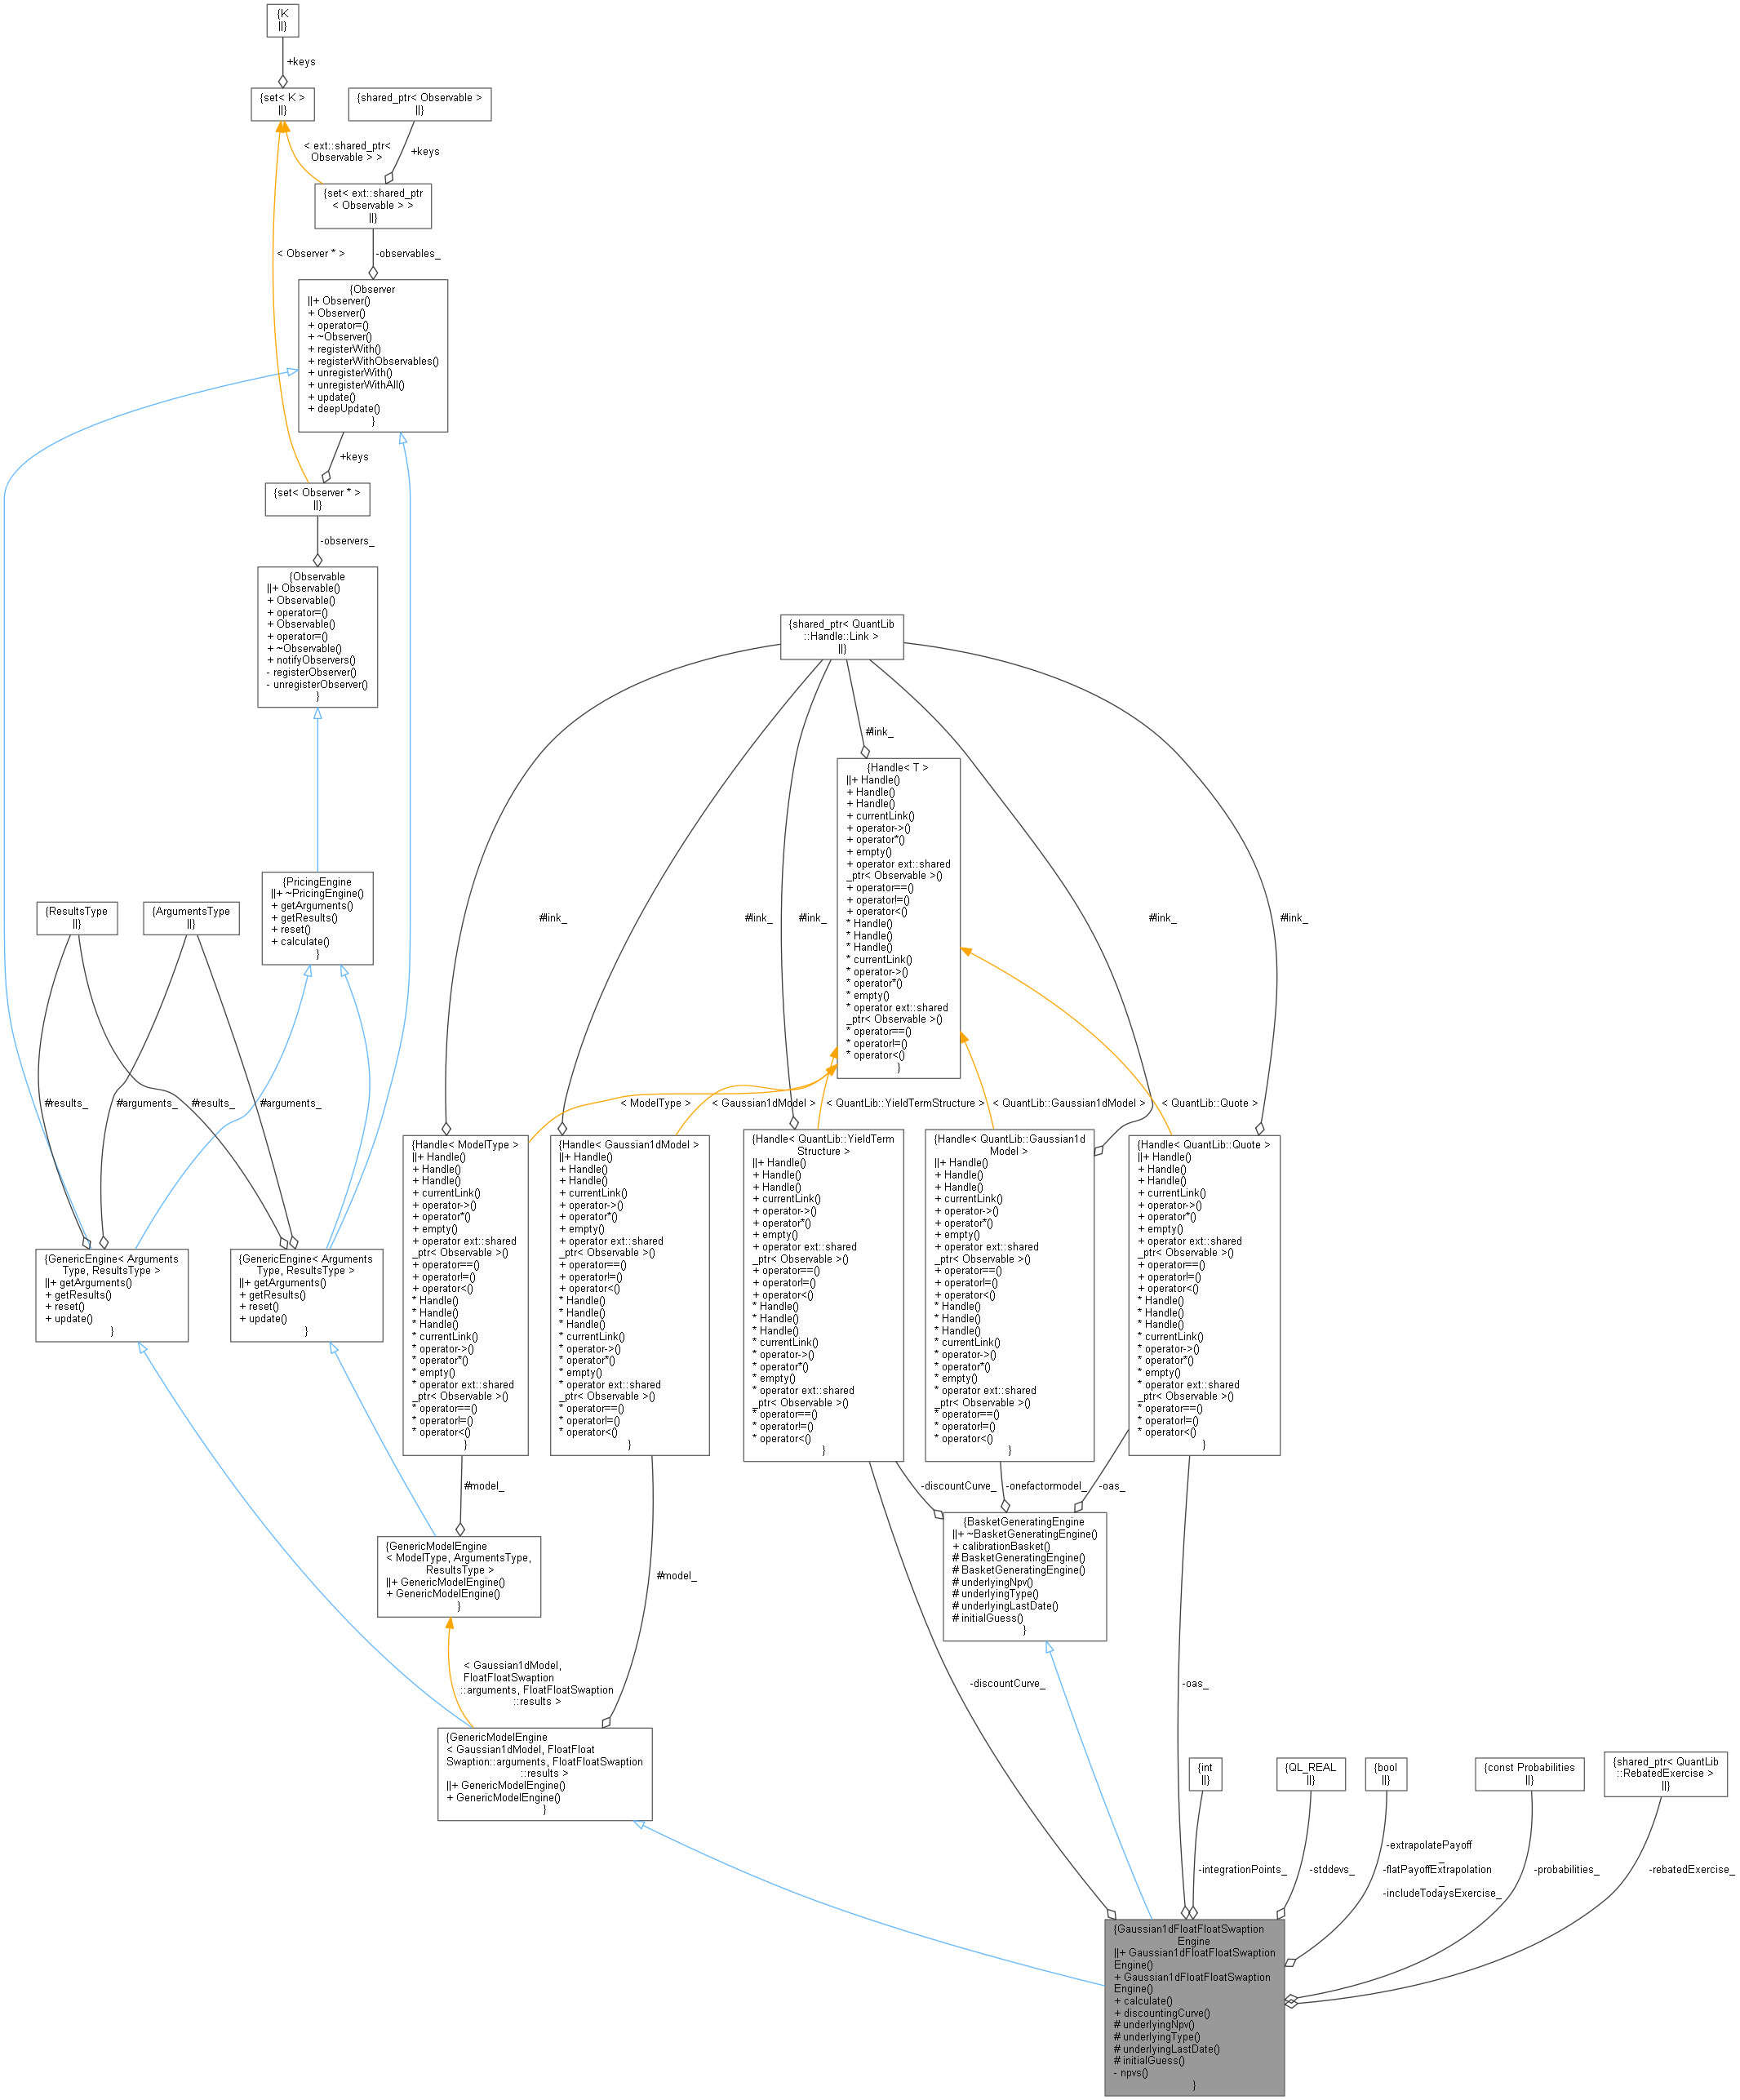
QuantLib: Gaussian1dFloatFloatSwaptionEngine Class Reference
QuantLib: HullWhite Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: Interpolation2D::Impl Class Reference
Advertisement Space (300x250)
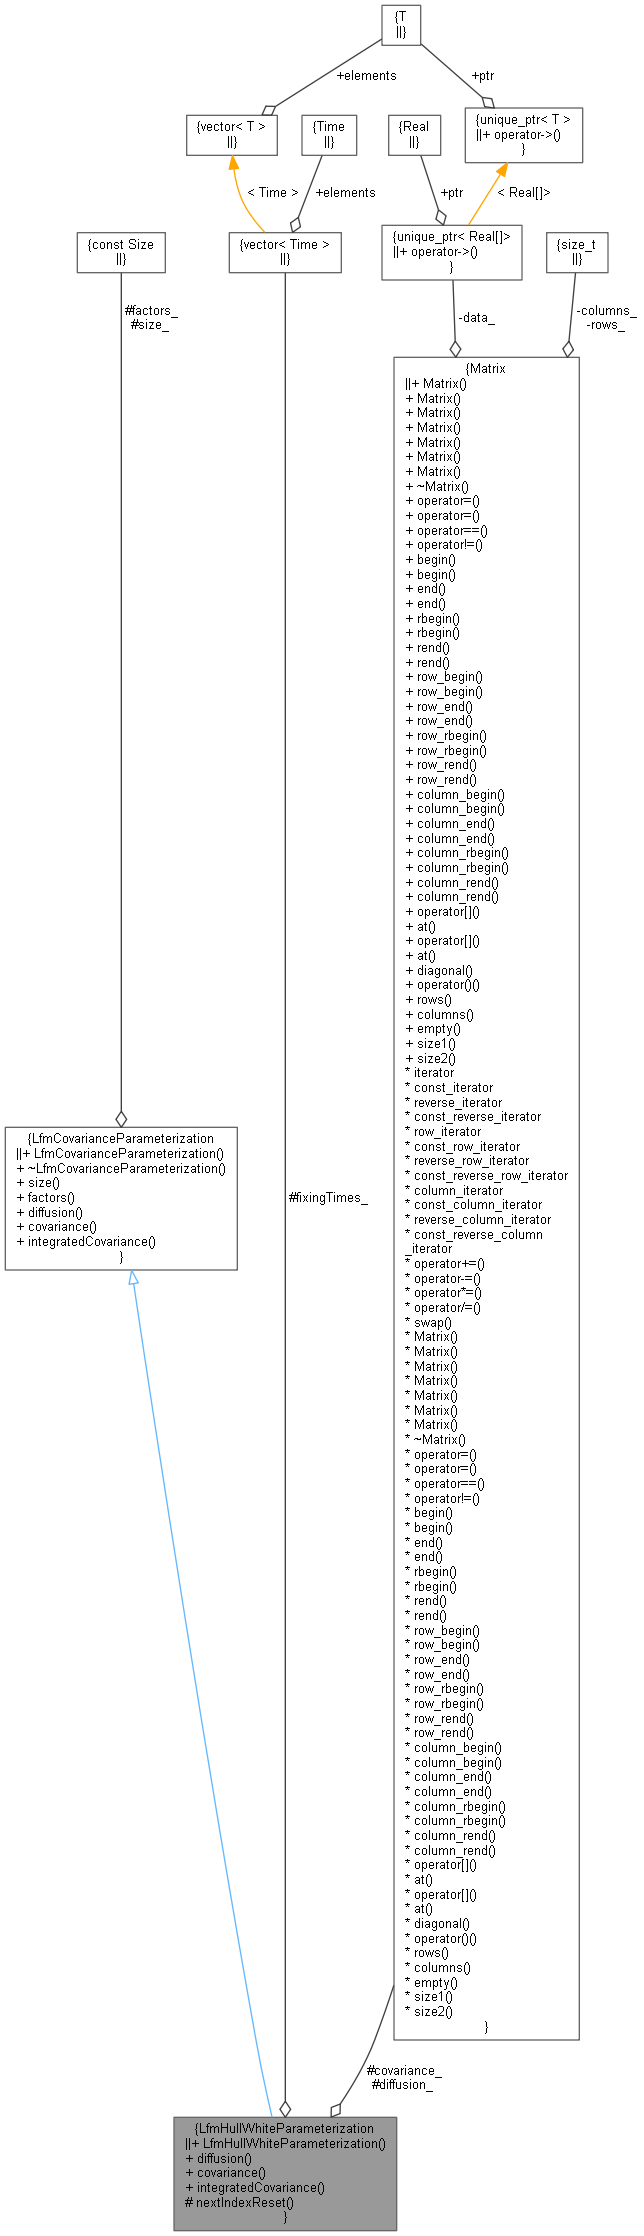
QuantLib: LfmHullWhiteParameterization Class Reference
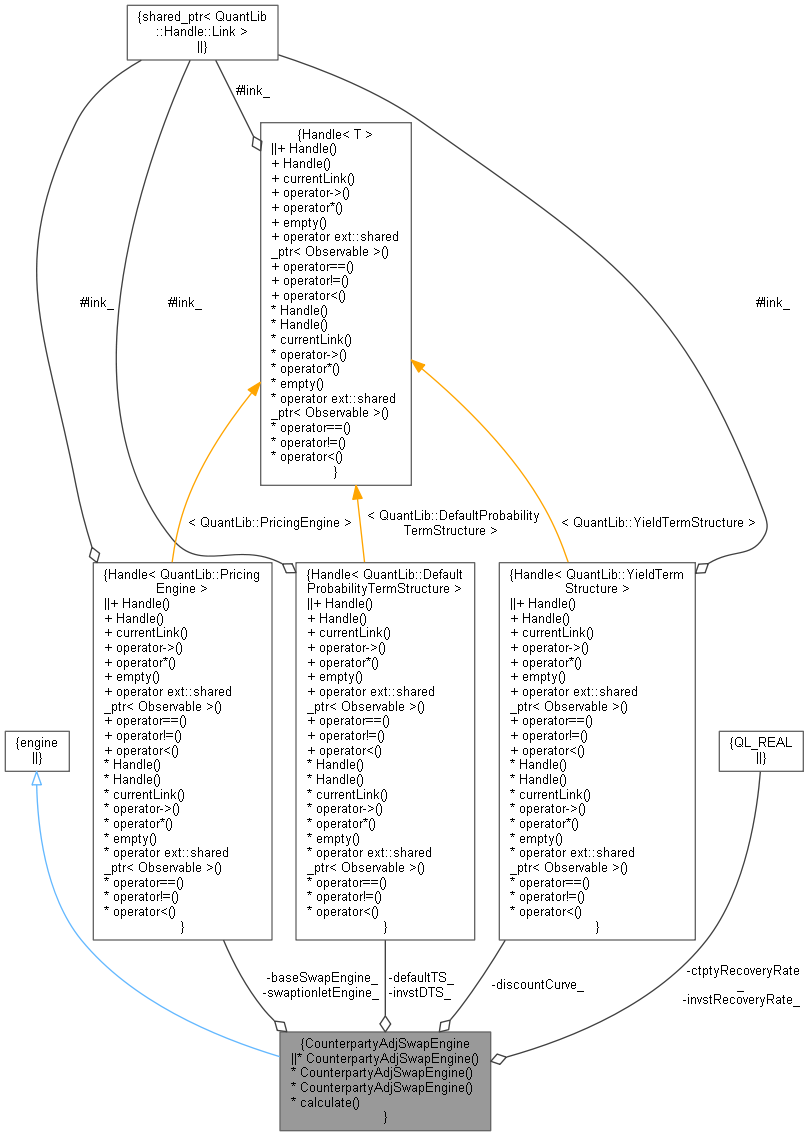
QuantLib: CounterpartyAdjSwapEngine Class Reference

QuantLib: Handle Class Template Reference

QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: Problem Class Reference
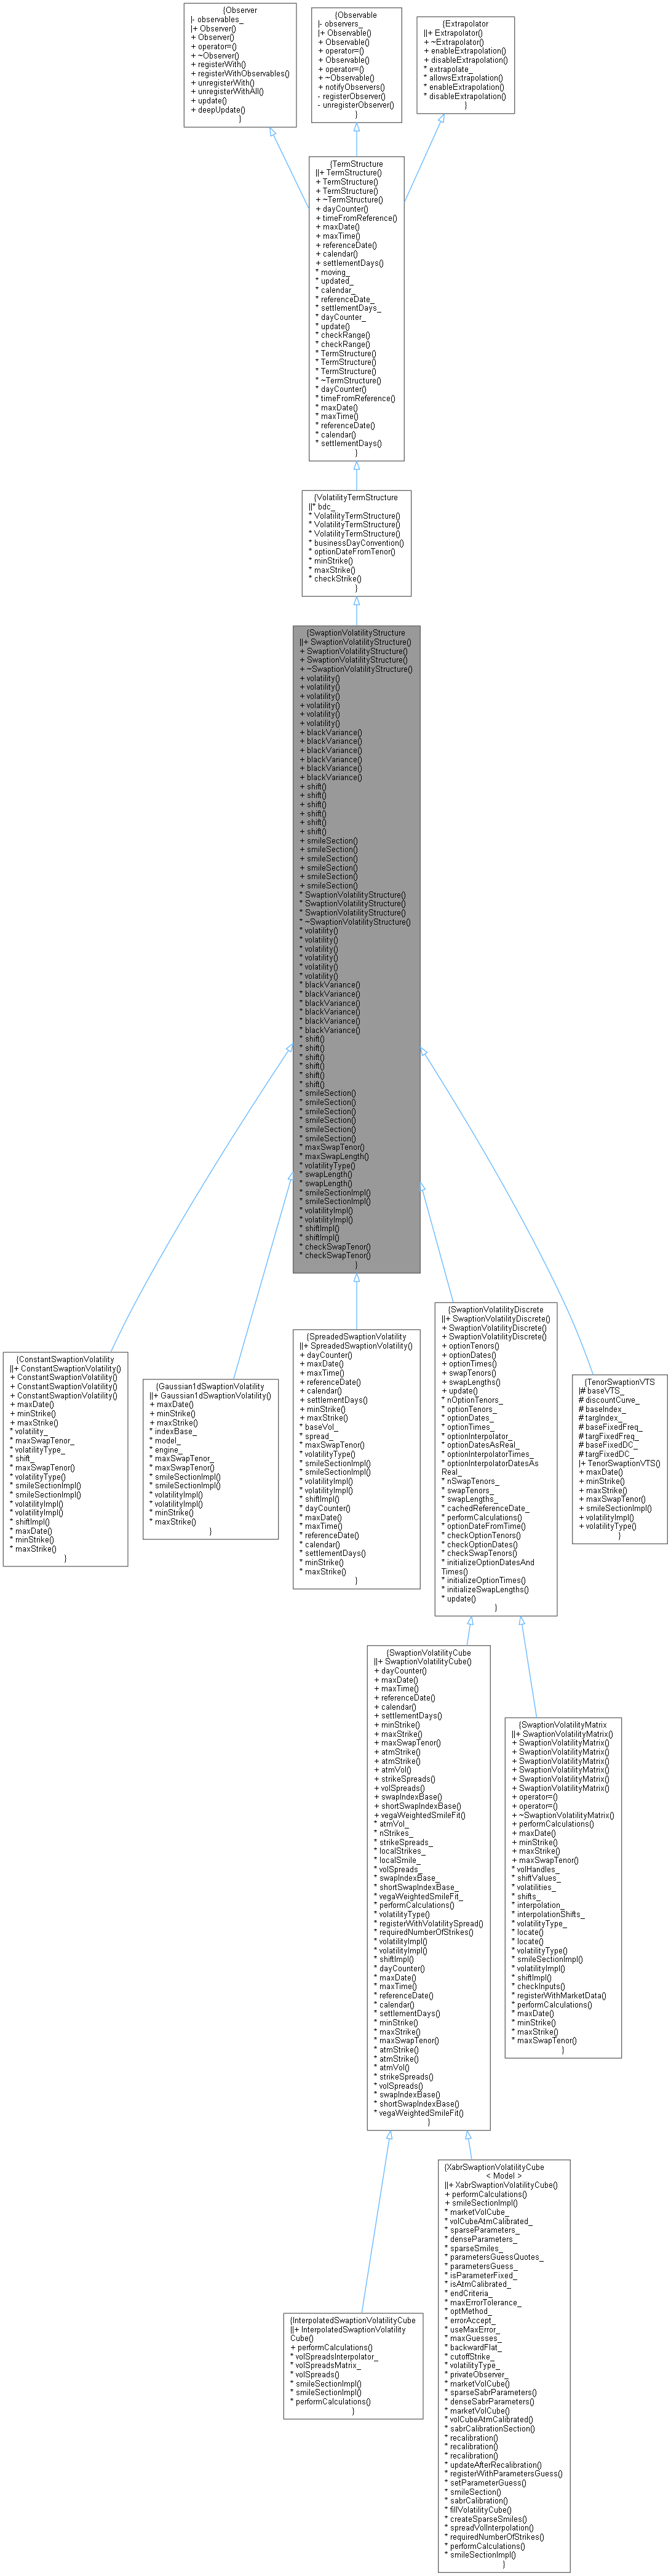
QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: MultiStepInverseFloater Class Reference

QuantLib: Option Class Reference
Advertisement Space (336x280)
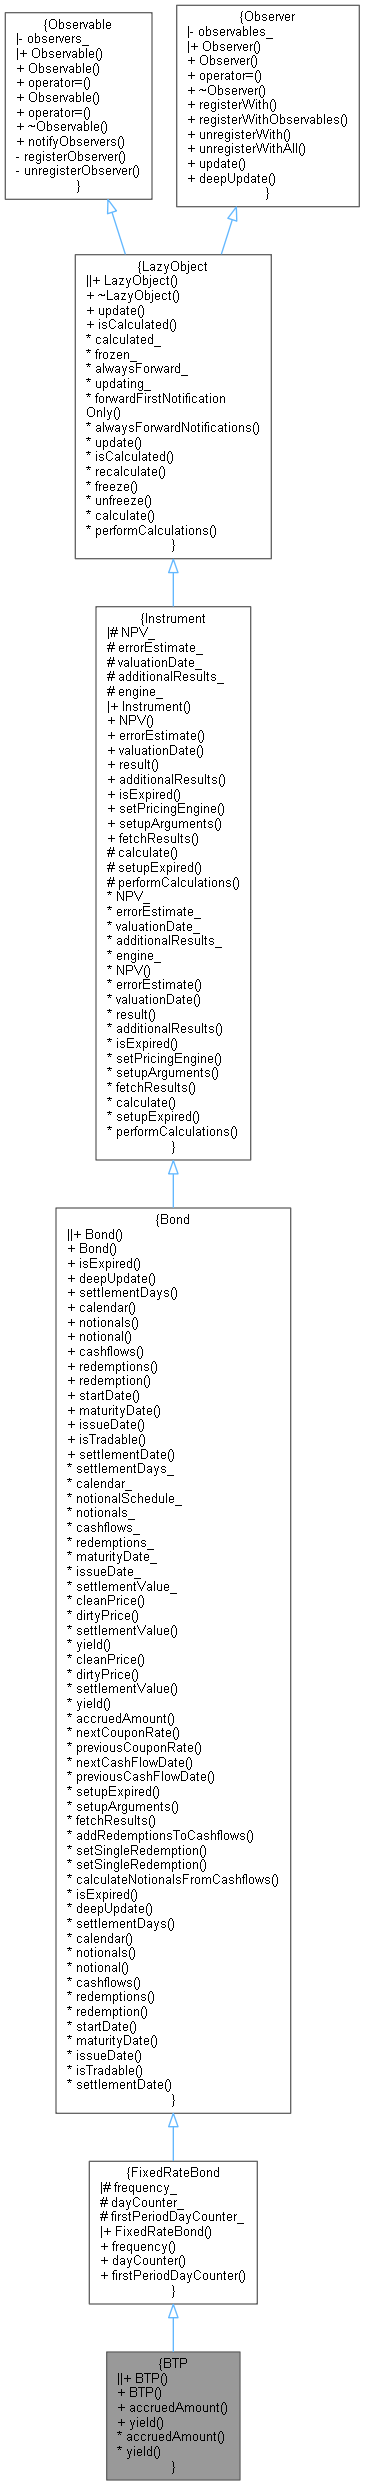
QuantLib: BTP Class Reference
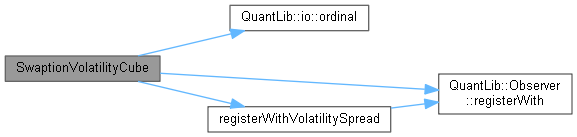
QuantLib: SwaptionVolatilityCube Class Reference

QuantLib: CompositeInstrument Class Reference
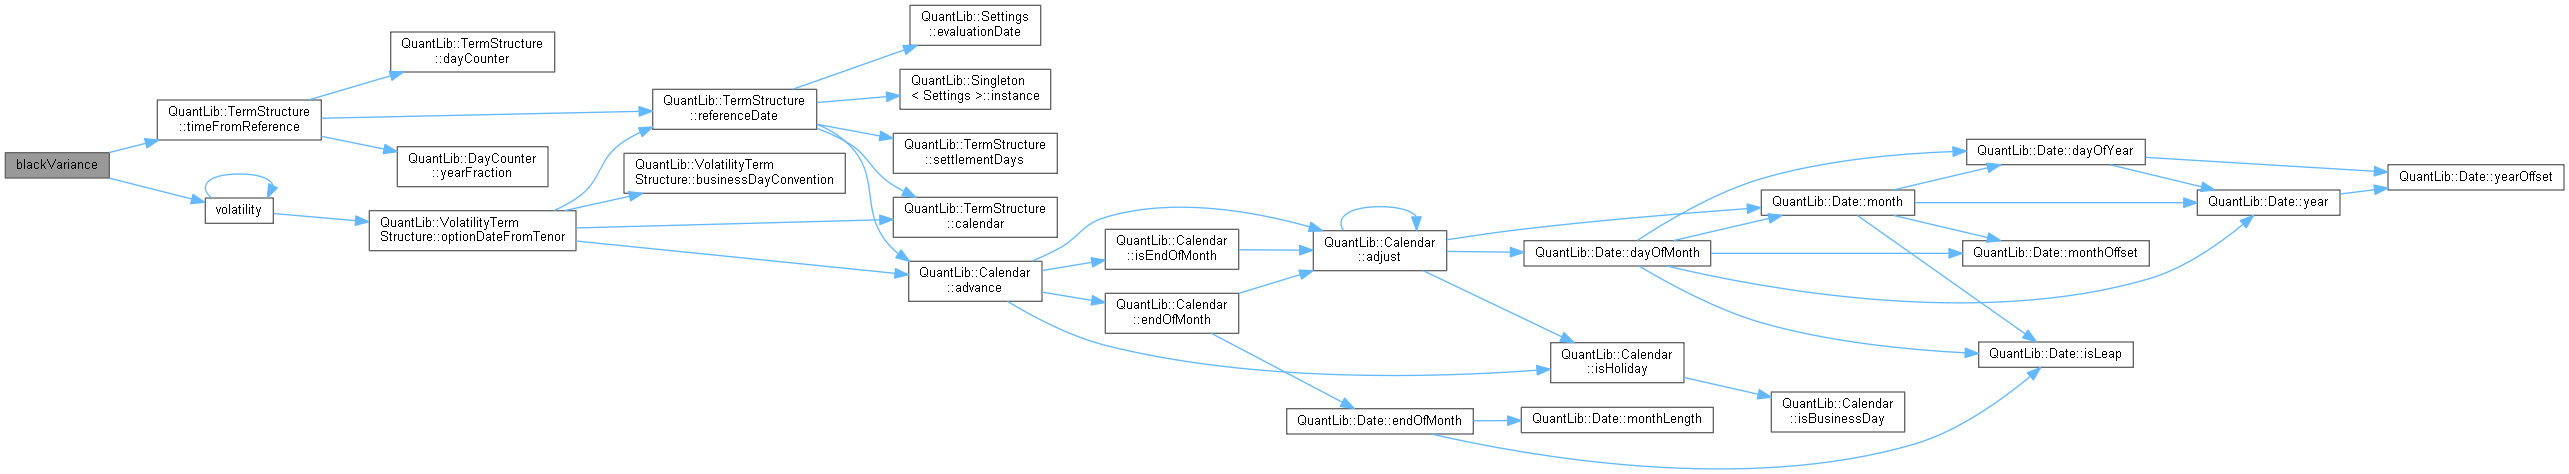
QuantLib: SwaptionVolatilityStructure Class Reference
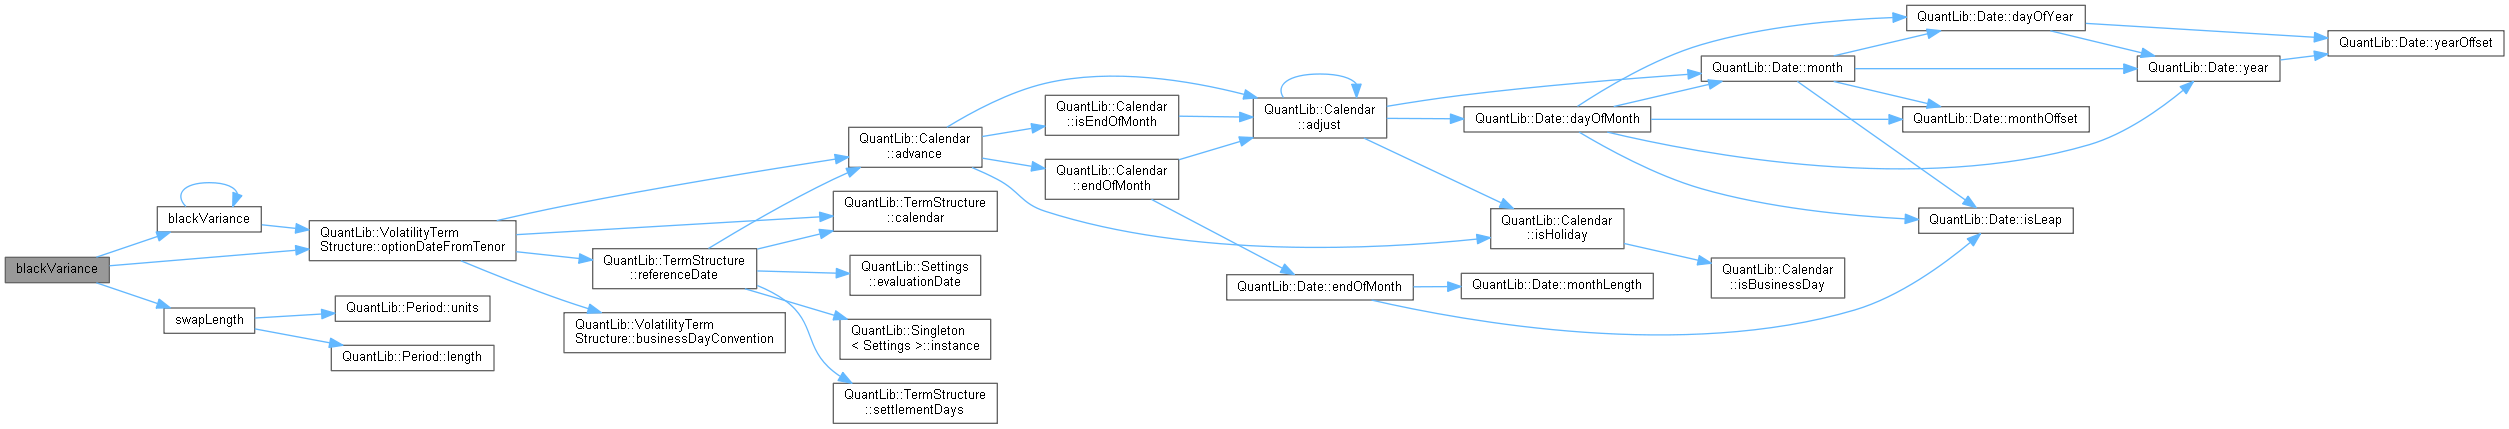
QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: Problem Class Reference
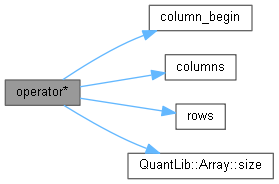
QuantLib: Matrix Class Reference

QuantLib: AnalyticDoubleBarrierEngine Class Reference

QuantLib: ForwardRateAgreement Class Reference
Advertisement Space (336x280)
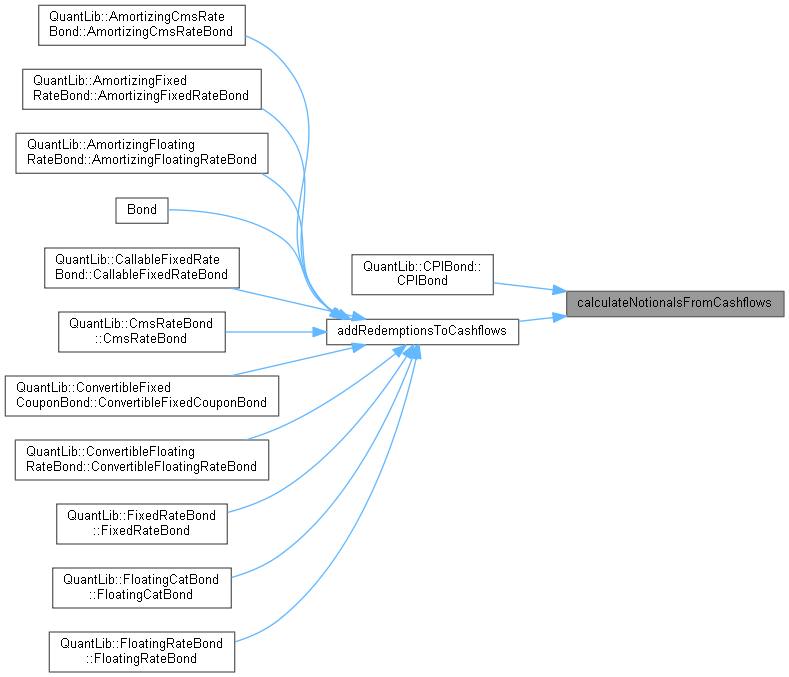
QuantLib: Bond Class Reference

QuantLib: MakeSchedule Class Reference
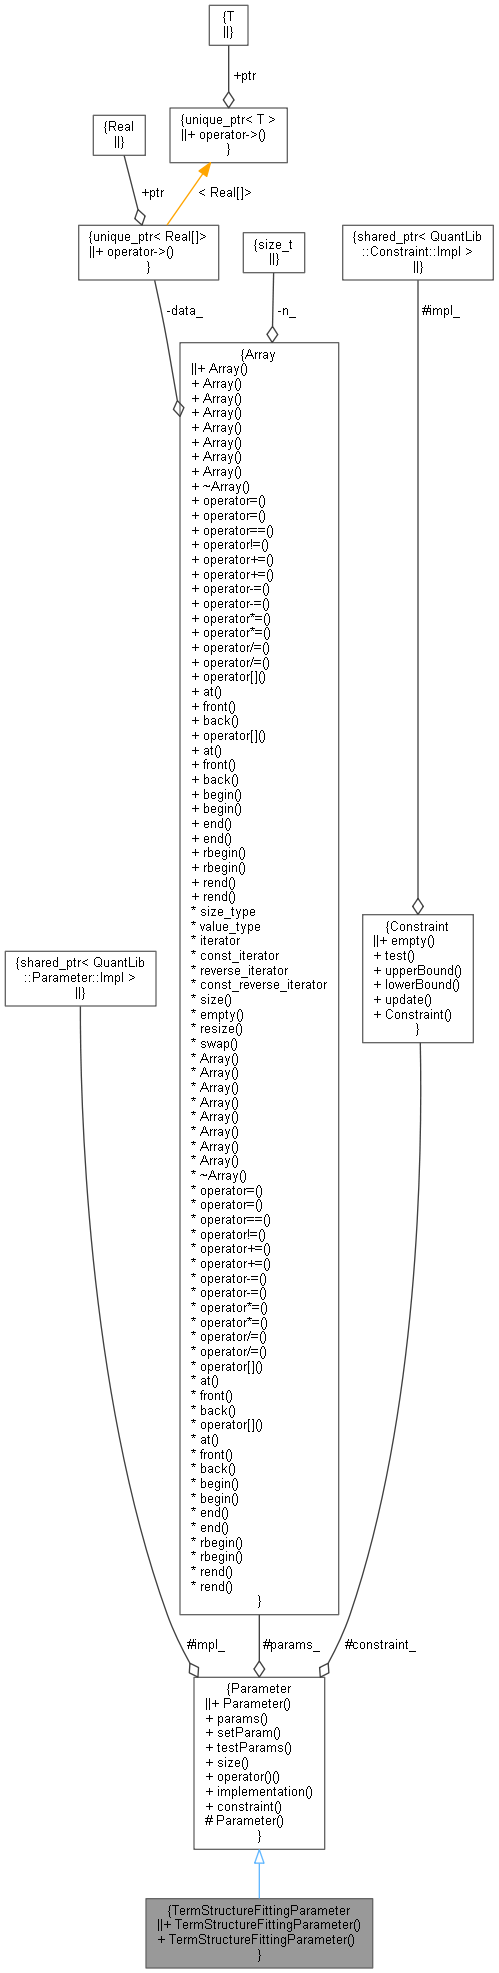
QuantLib: TermStructureFittingParameter Class Reference

QuantExt: OptionInterpolatorBase Class Reference

QuantLib: FdHestonHullWhiteVanillaEngine Class Reference
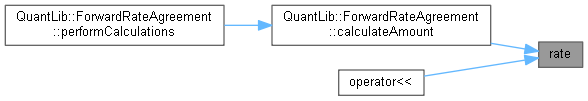
QuantLib: InterestRate Class Reference