
Quantlib Interestrate Class Reference
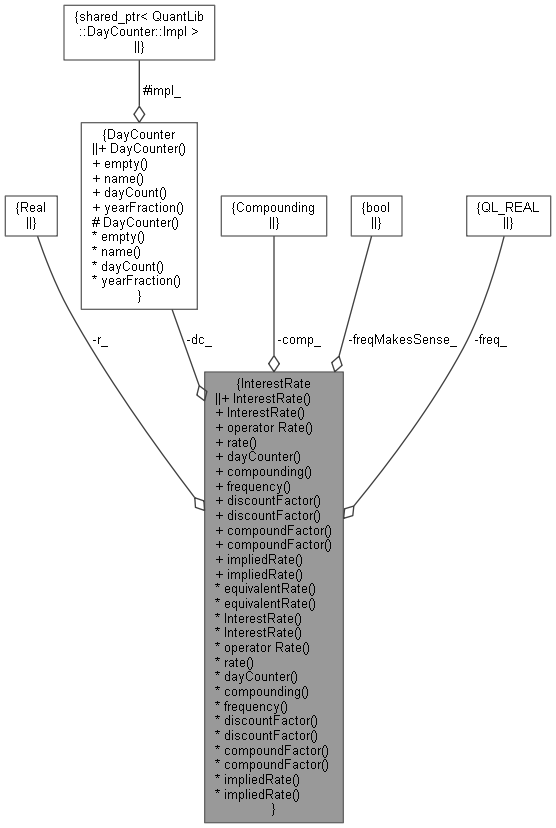
QuantLib: InterestRate Class Reference
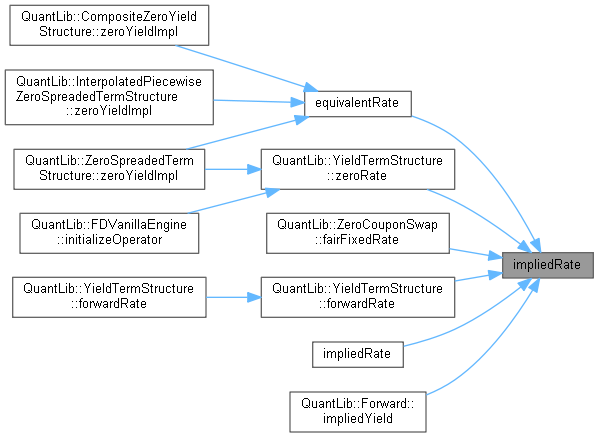
QuantLib: InterestRate Class Reference
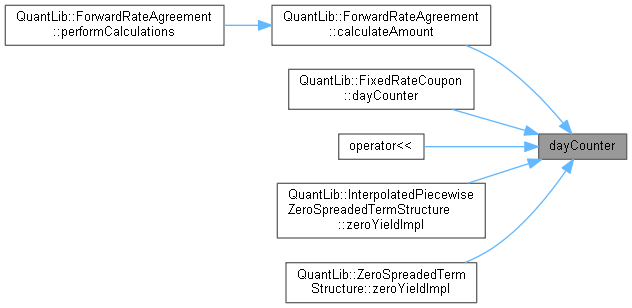
QuantLib: InterestRate Class Reference
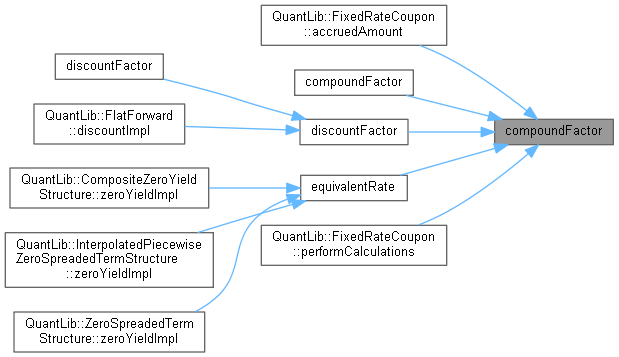
QuantLib: InterestRate Class Reference
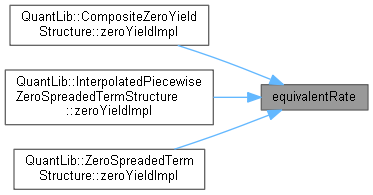
QuantLib: InterestRate Class Reference
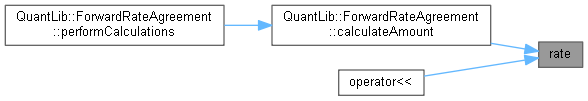
QuantLib: InterestRate Class Reference

QuantLib: ForwardRateAgreement Class Reference
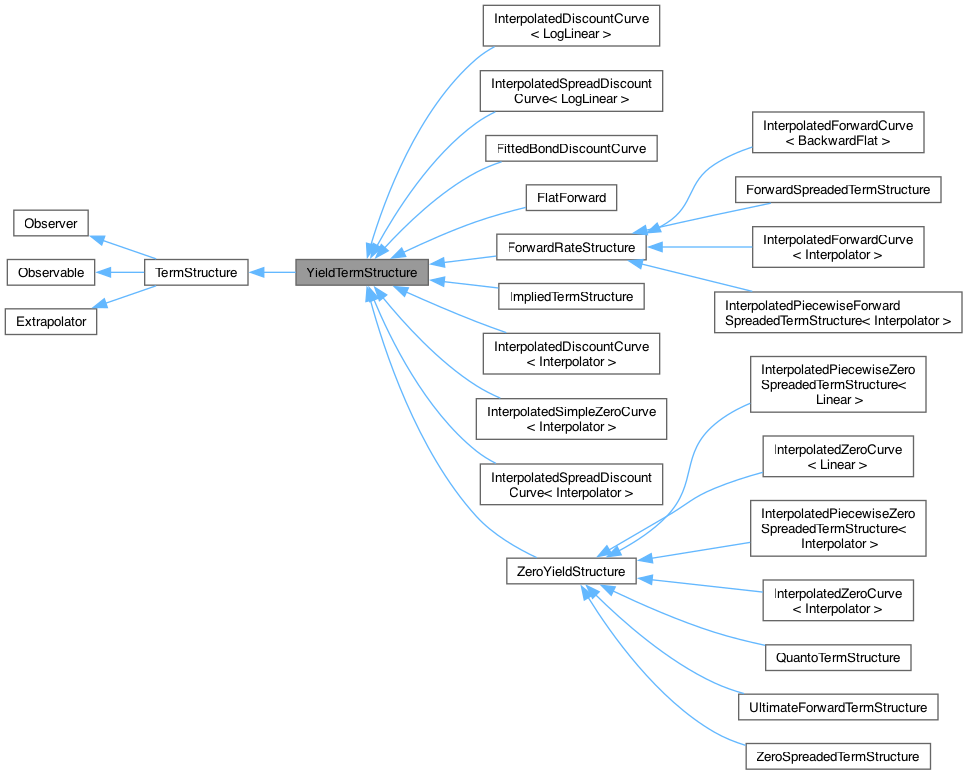
QuantLib: YieldTermStructure Class Reference
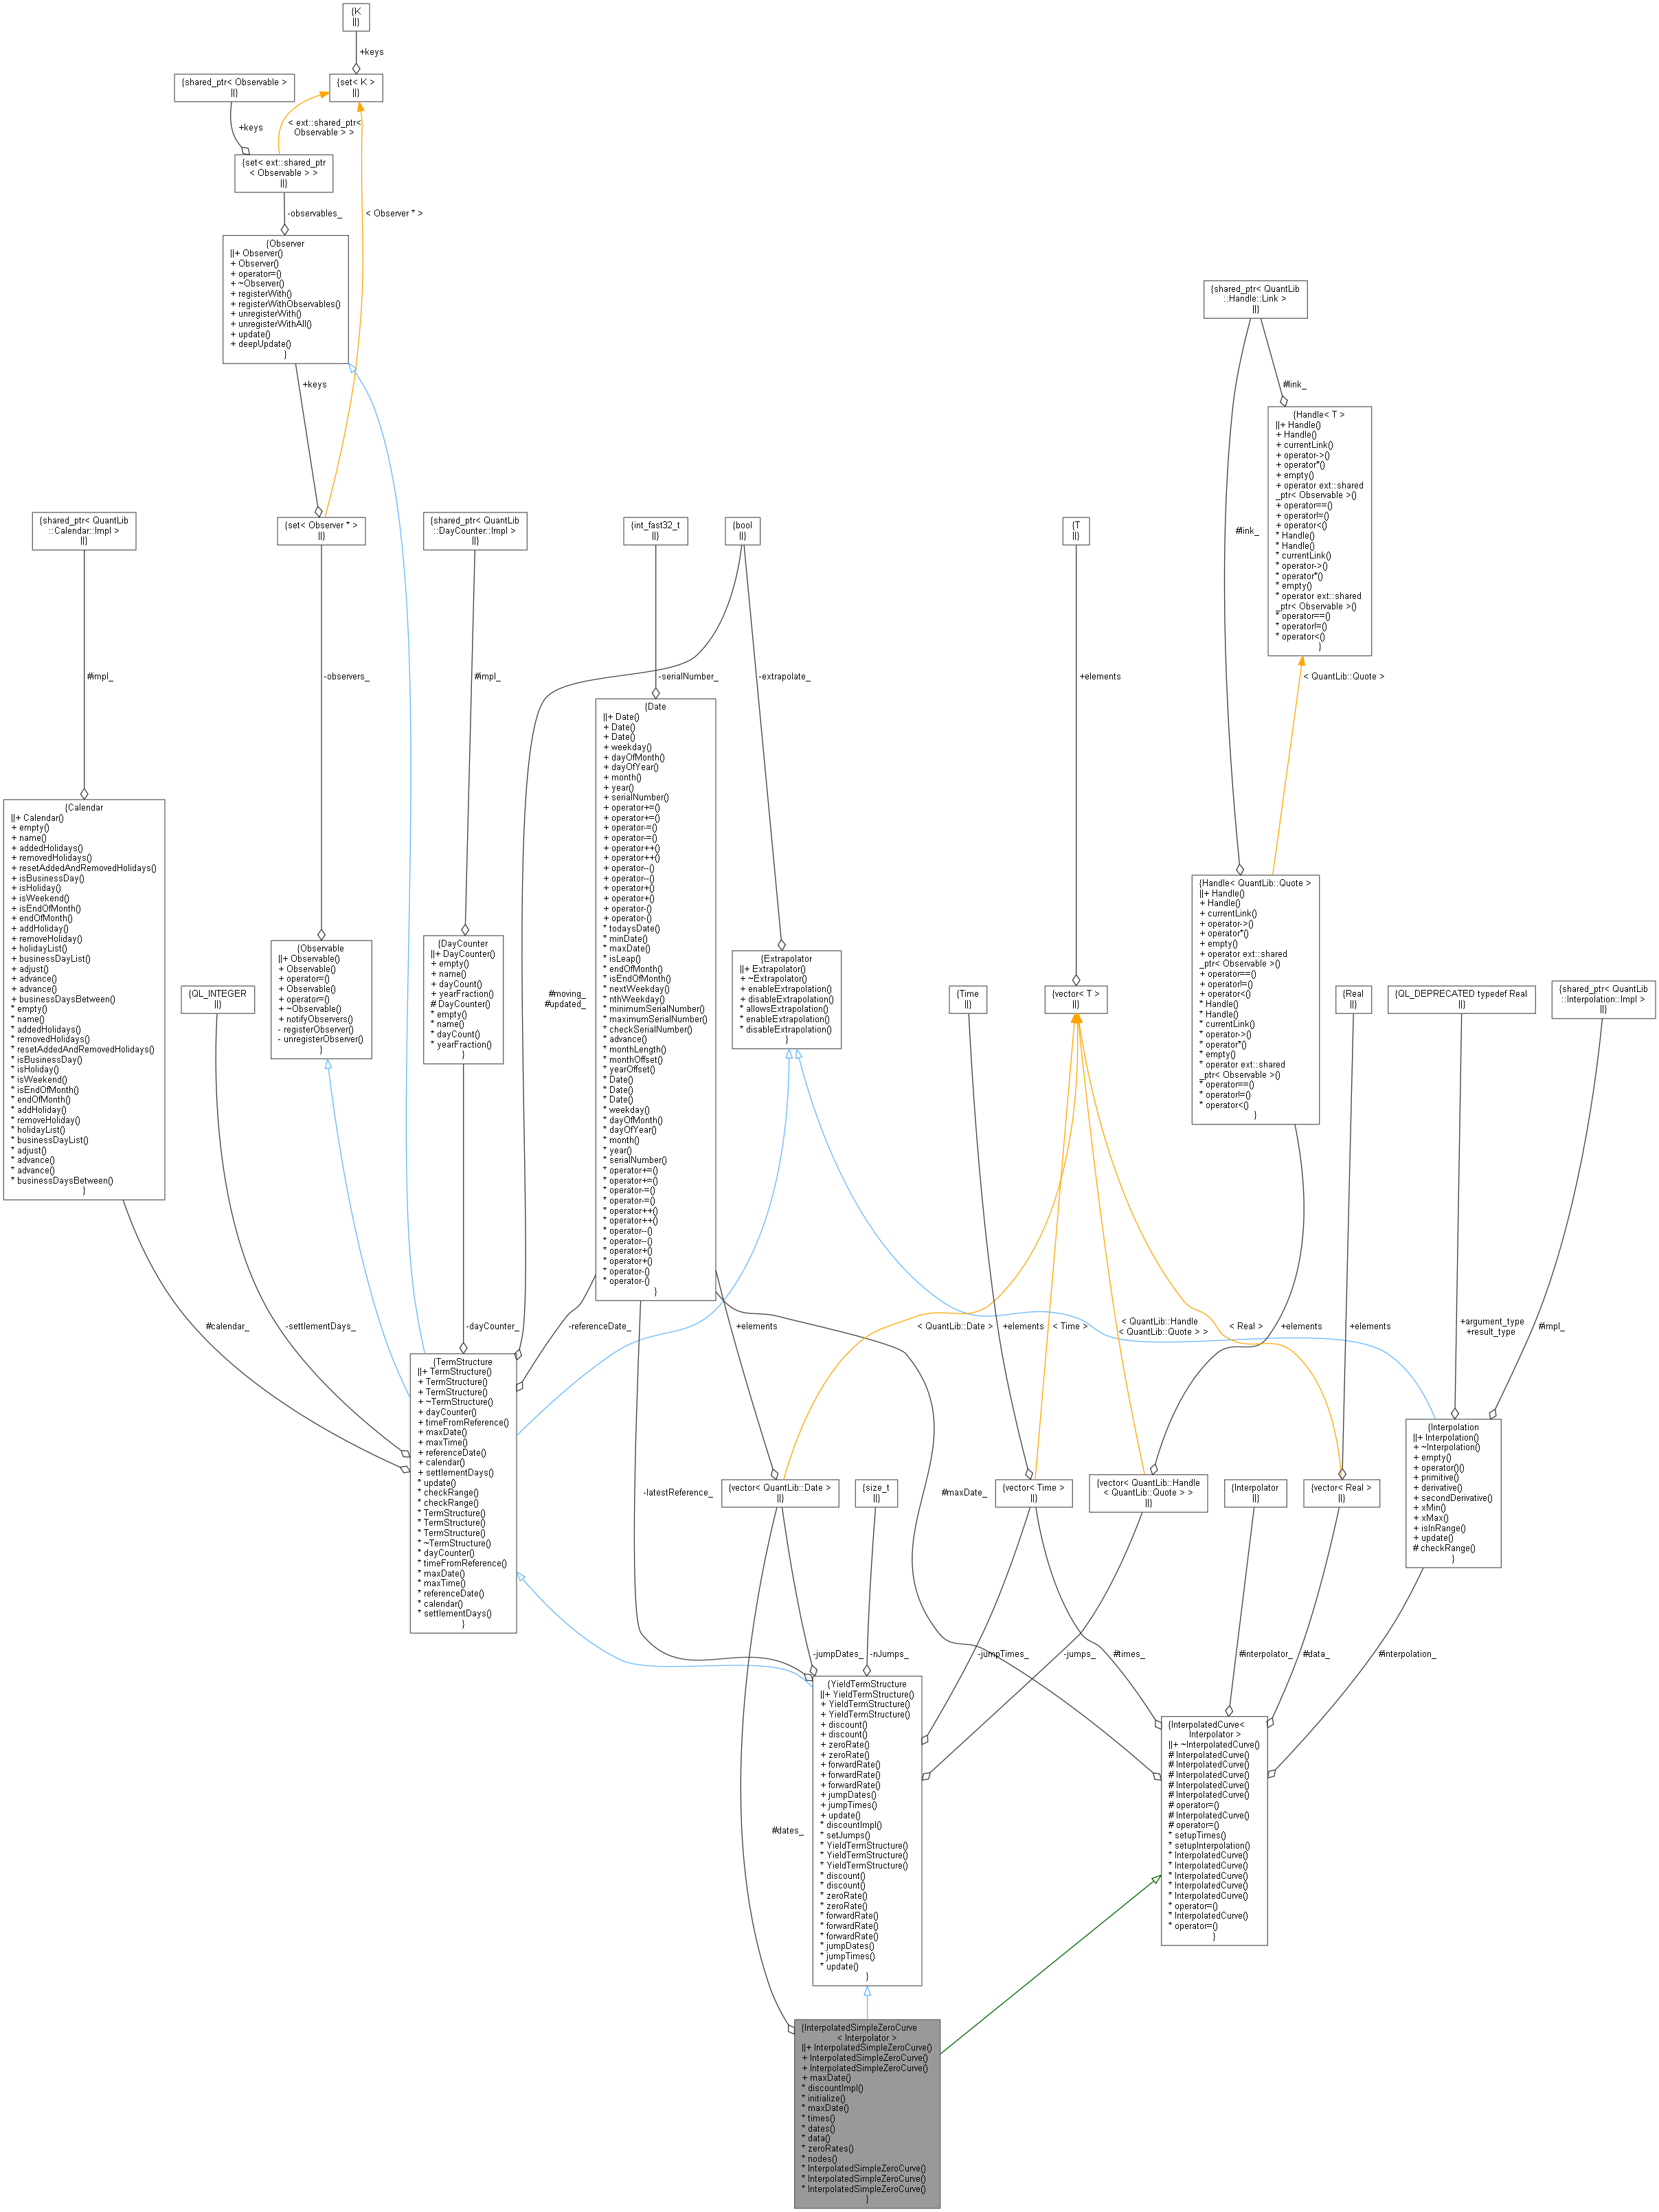
QuantLib: InterpolatedSimpleZeroCurve Class Template Reference
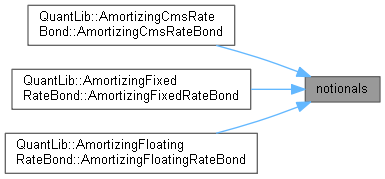
QuantLib: Bond Class Reference
Advertisement Space (300x250)

QuantLib: VolatilityTermStructure Class Reference

QuantLib: NormalFwdRatePc Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: Interpolation2D::Impl Class Reference
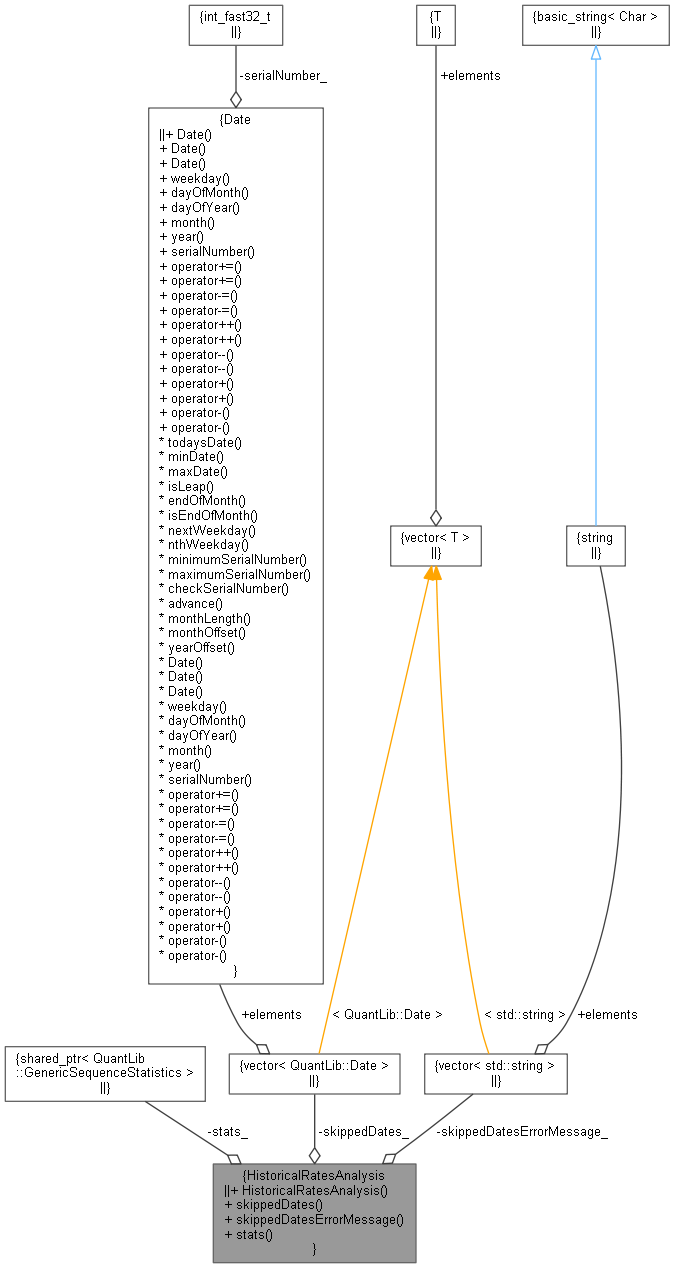
QuantLib: HistoricalRatesAnalysis Class Reference

QuantLib: ForwardRateAgreement Class Reference
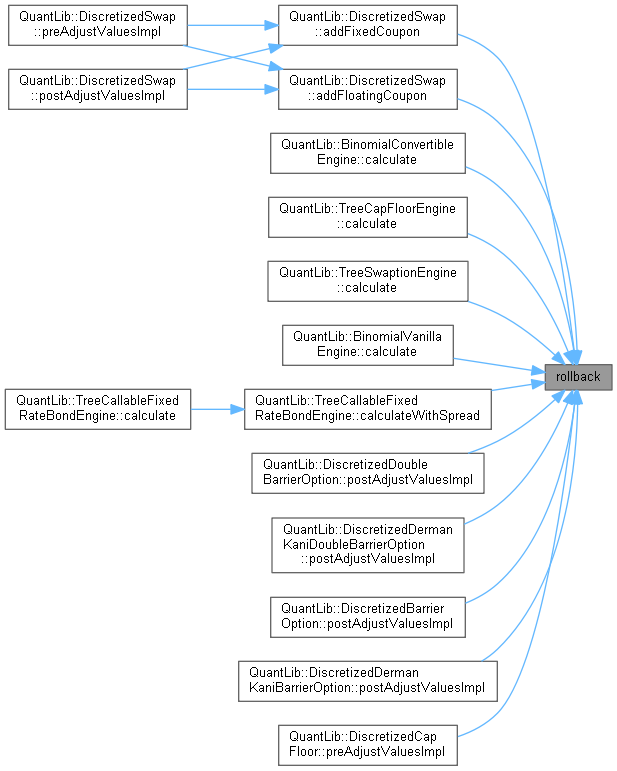
QuantLib: DiscretizedAsset Class Reference
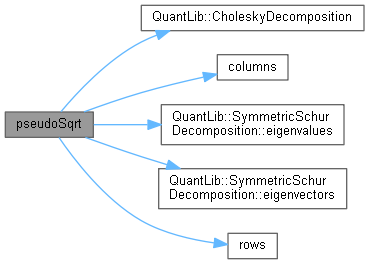
QuantLib: Matrix Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
Advertisement Space (336x280)

QuantLib: Interpolation Class Reference

QuantLib: Option Class Reference

QuantLib: ForwardRateAgreement Class Reference
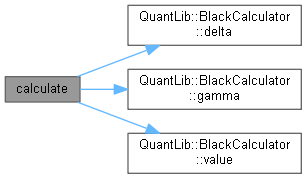
QuantLib: TurnbullWakemanAsianEngine Class Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: MakeSchedule Class Reference
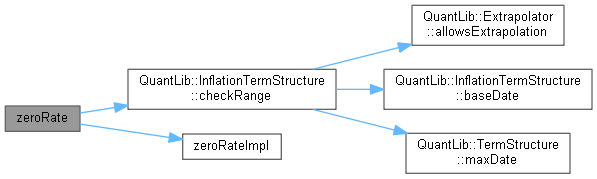
QuantLib: ZeroInflationTermStructure Class Reference

QuantLib: Option Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: CTSMMCapletCalibration Class Reference
Advertisement Space (336x280)
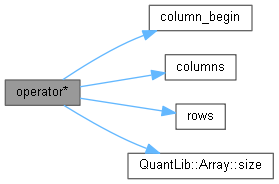
QuantLib: Matrix Class Reference

QuantLib: Option Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference

QuantLib: Observable Class Reference