
Quantlib Yieldtermstructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference
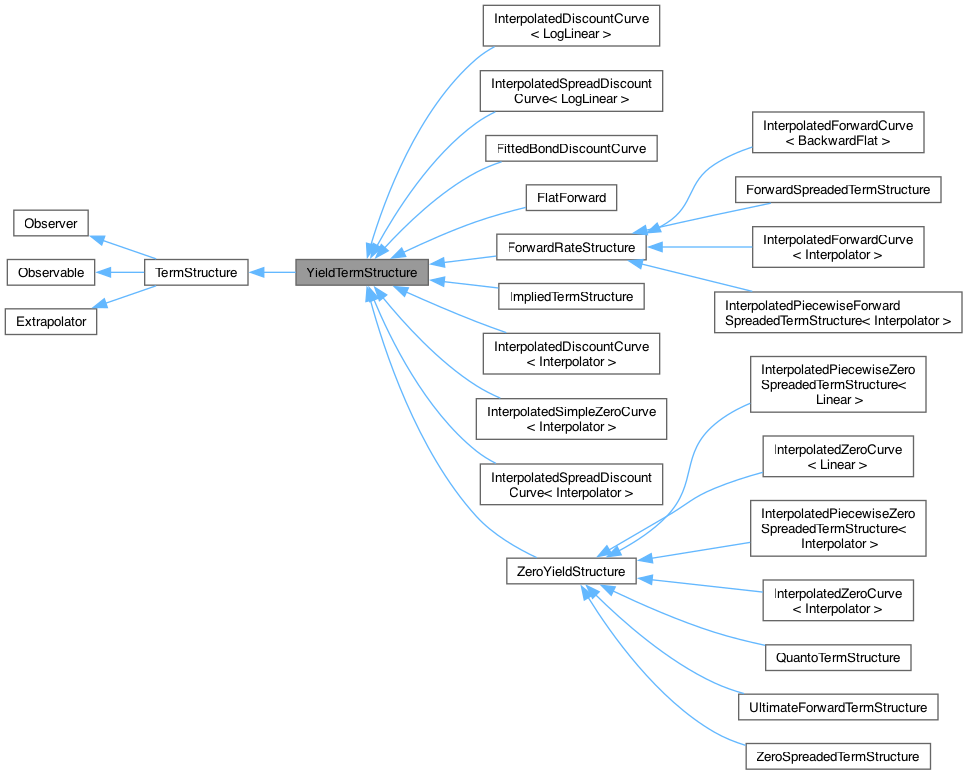
QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference
Advertisement Space (300x250)

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference
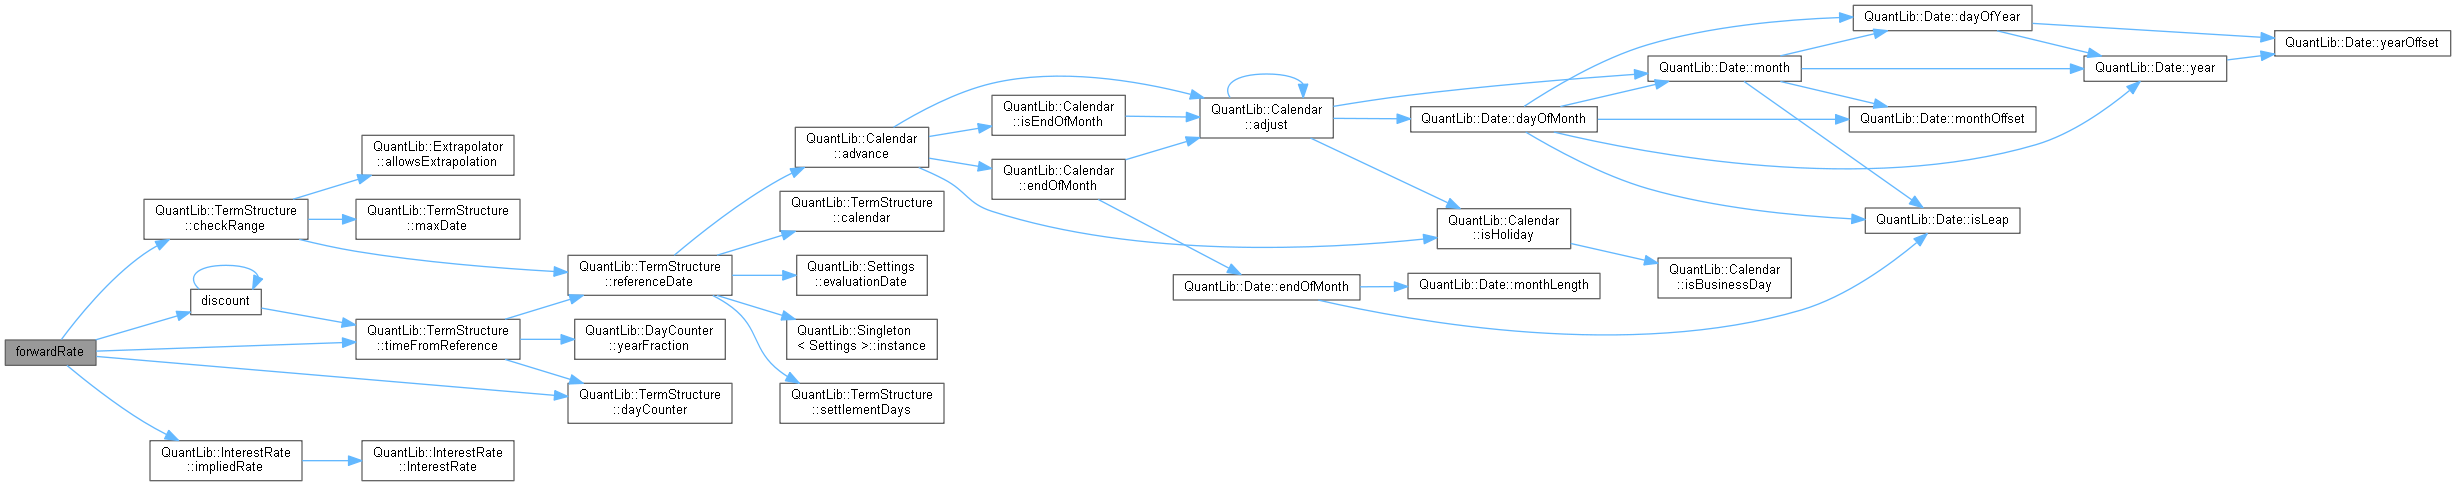
QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference
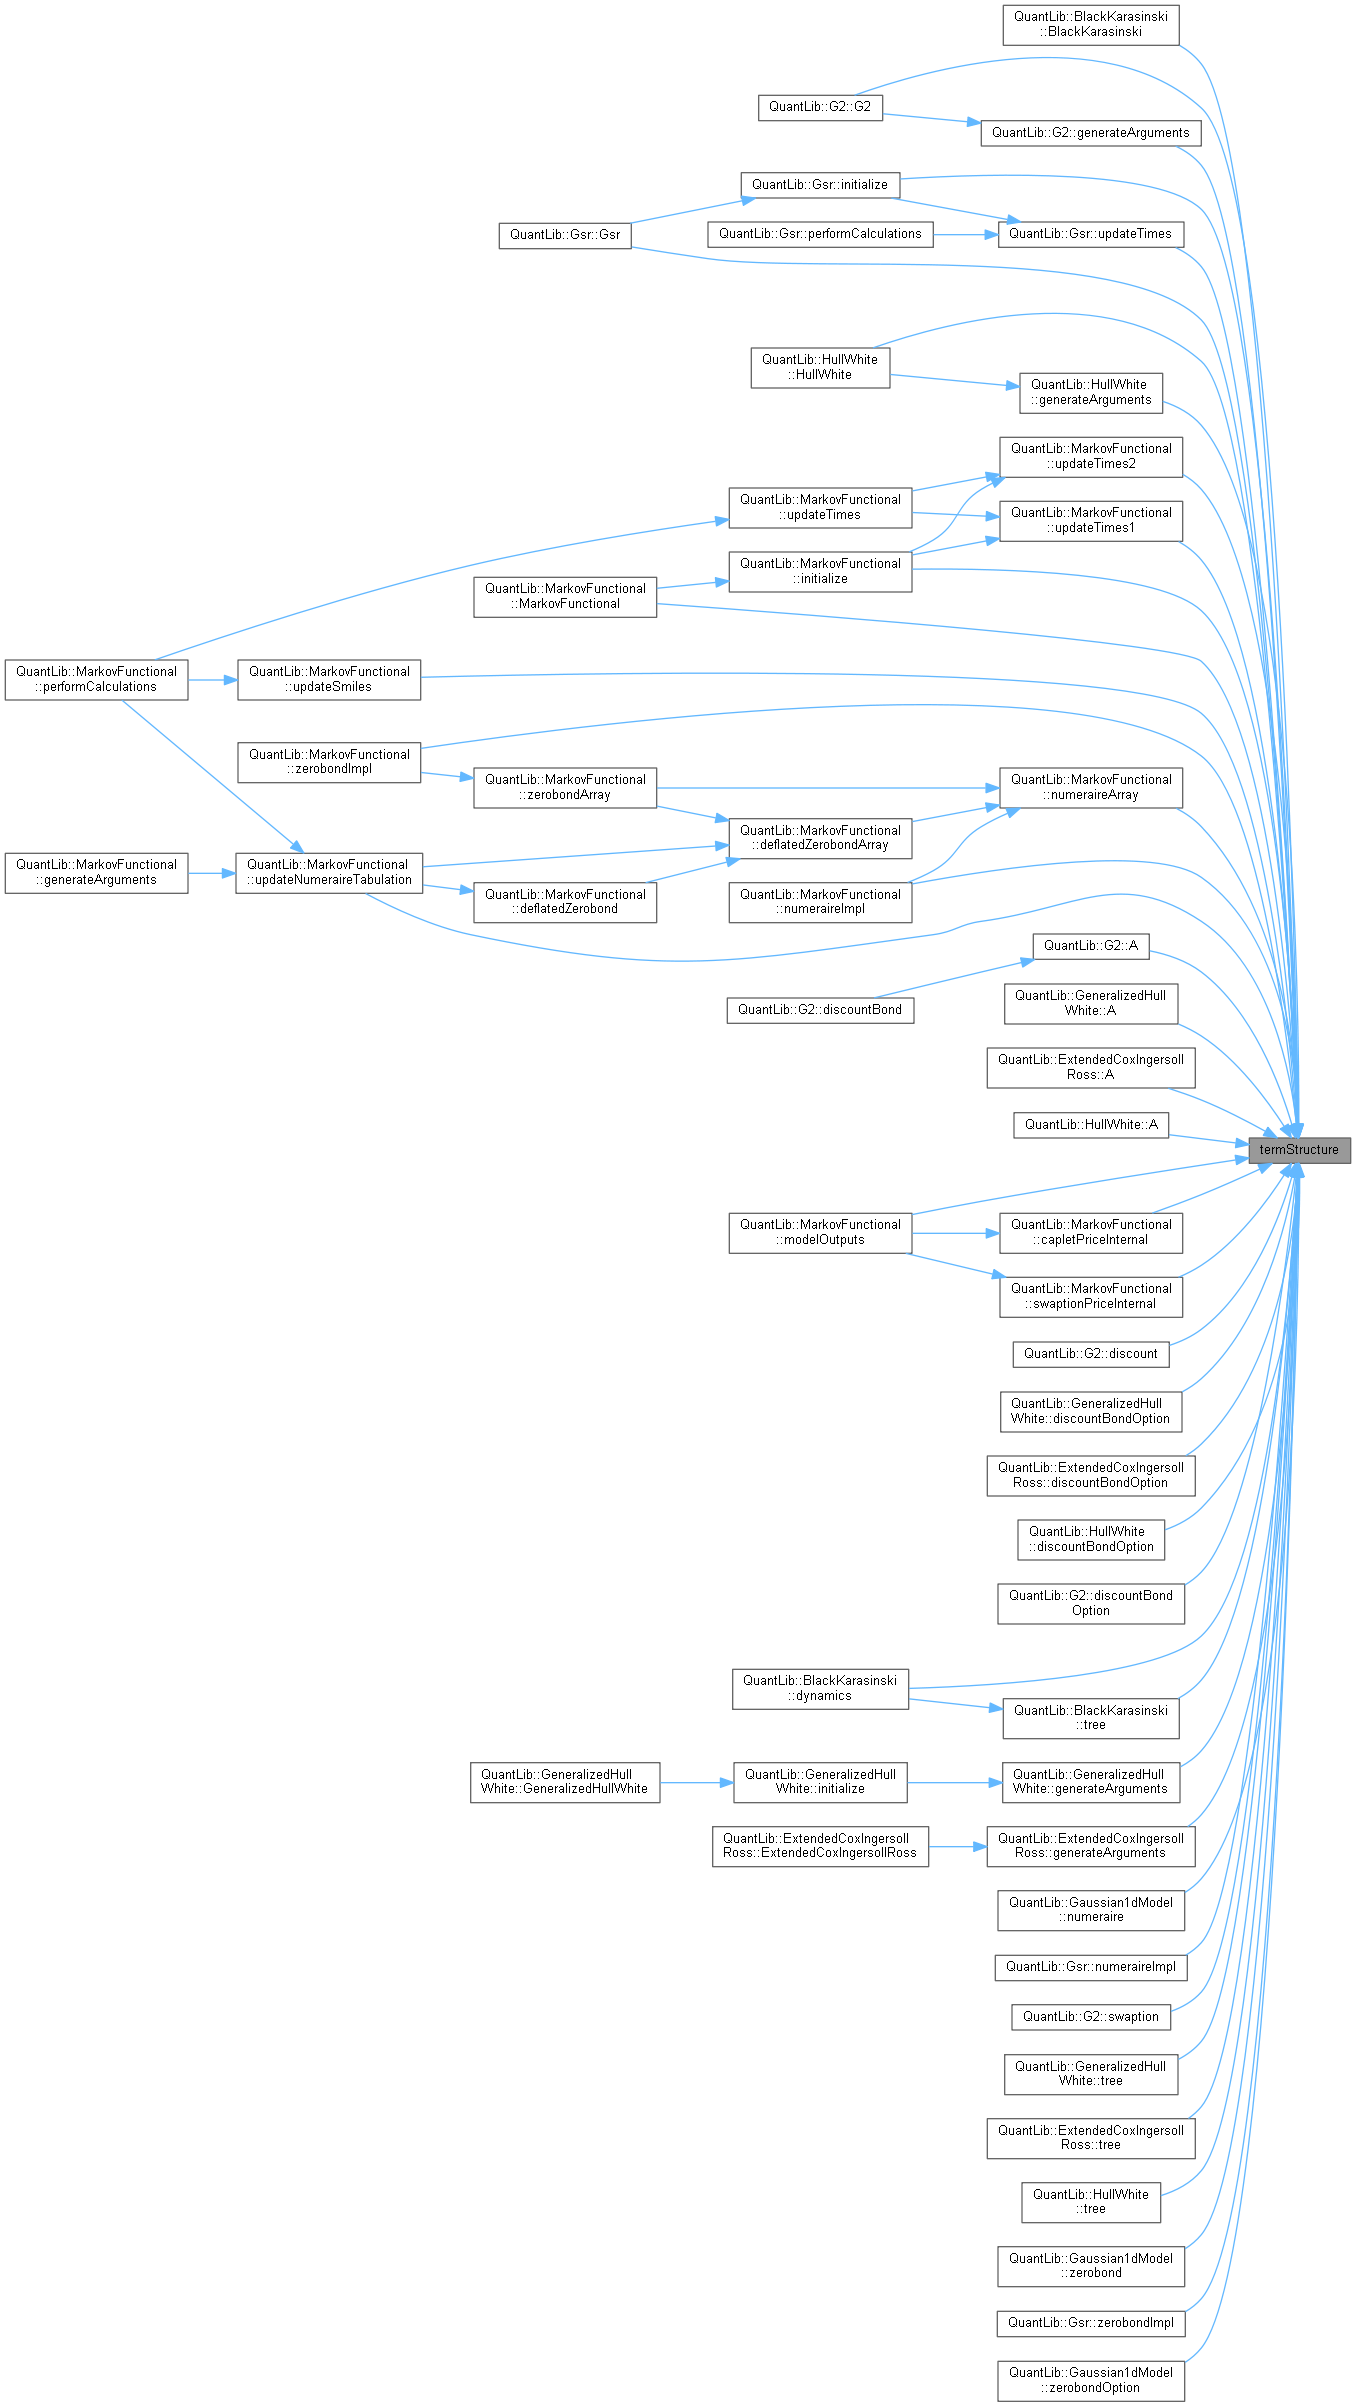
QuantLib: TermStructureConsistentModel Class Reference
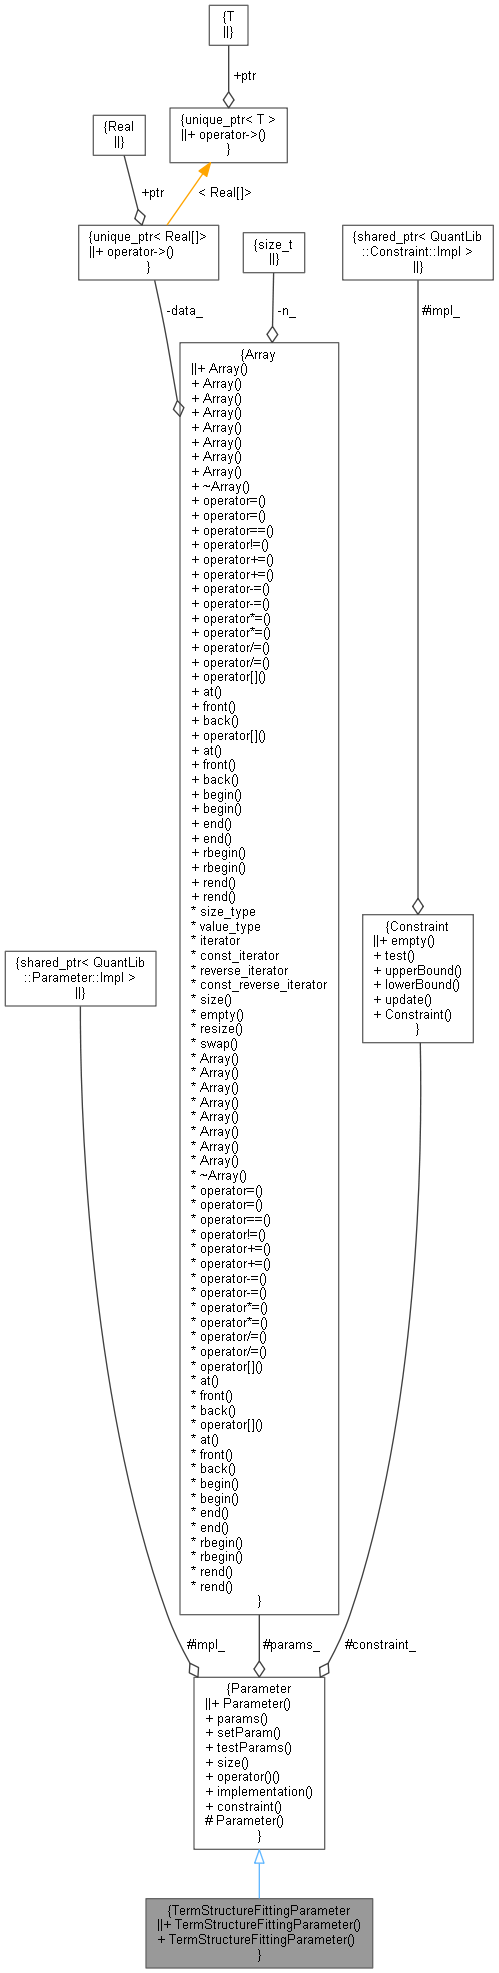
QuantLib: TermStructureFittingParameter Class Reference
QuantLib: CompositeZeroYieldStructure Class Template Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: VolatilityTermStructure Class Reference
Advertisement Space (336x280)
QuantLib: YoYInflationTermStructure Class Reference

QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: Euribor365_11M Class Reference
QuantLib: YoYInflationTermStructure Class Reference
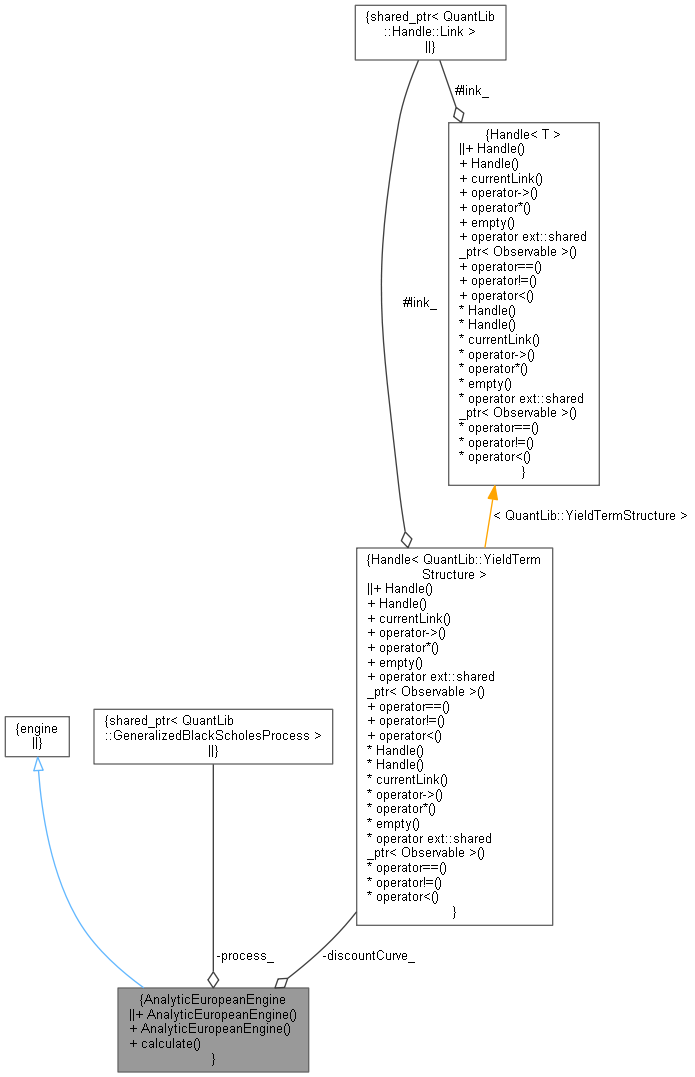
QuantLib: AnalyticEuropeanEngine Class Reference
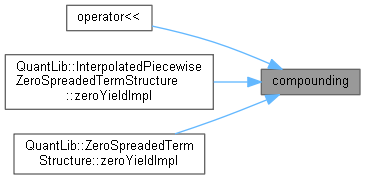
QuantLib: InterestRate Class Reference

QuantLib: AdaptedPathPayoff::ValuationData Class Reference
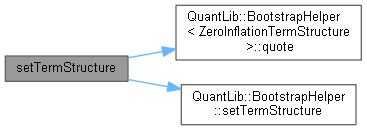
QuantLib: ZeroCouponInflationSwapHelper Class Reference

QuantLib: Problem Class Reference
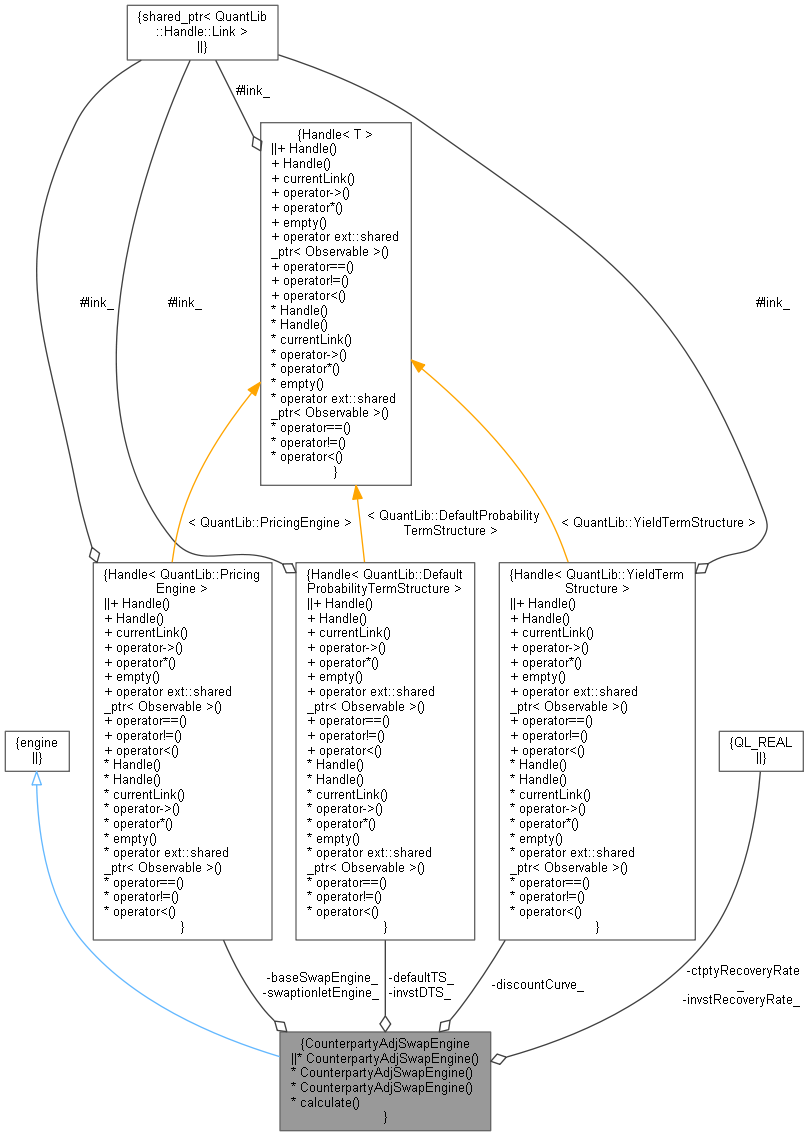
QuantLib: CounterpartyAdjSwapEngine Class Reference
Advertisement Space (336x280)
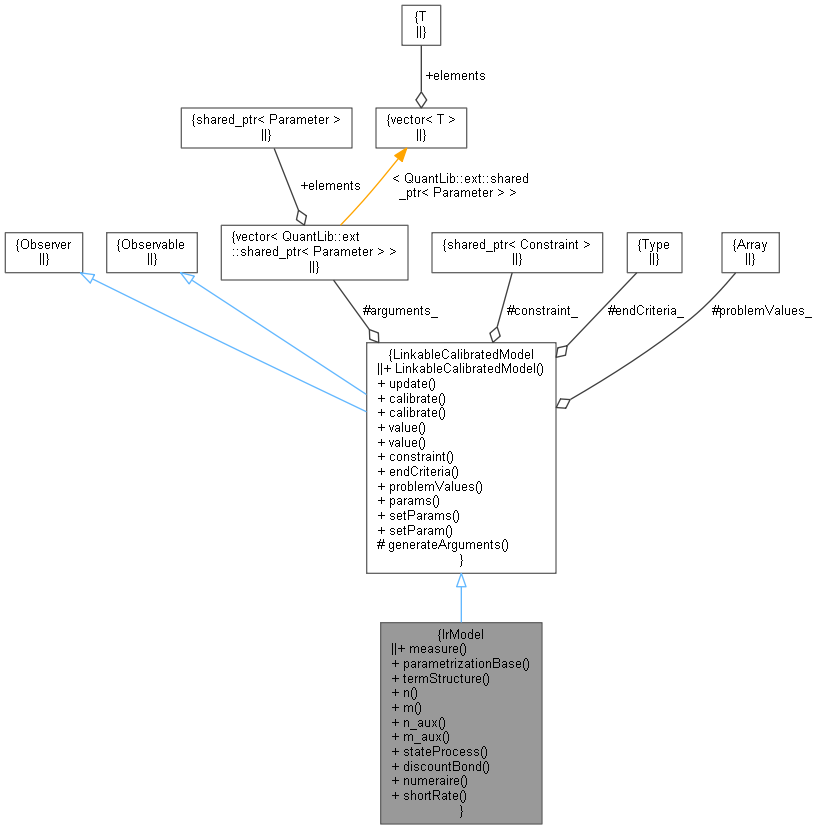
QuantExt: IrModel Class Reference
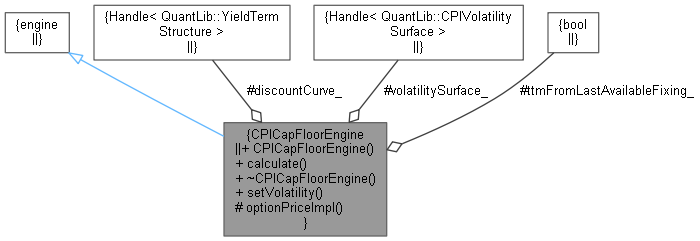
QuantExt: CPICapFloorEngine Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
QuantLib: BTP Class Reference

QuantExt: BRLCdi Class Reference

QuantLib: BlackVarianceTermStructure Class Reference