
Quantlib Liborforwardmodel Class Reference
QuantLib: LiborForwardModel Class Reference
QuantLib: LiborForwardModel Class Reference
QuantLib: LiborForwardModel Class Reference
QuantLib: LiborForwardModel Class Reference
QuantLib: LiborForwardModel Class Reference
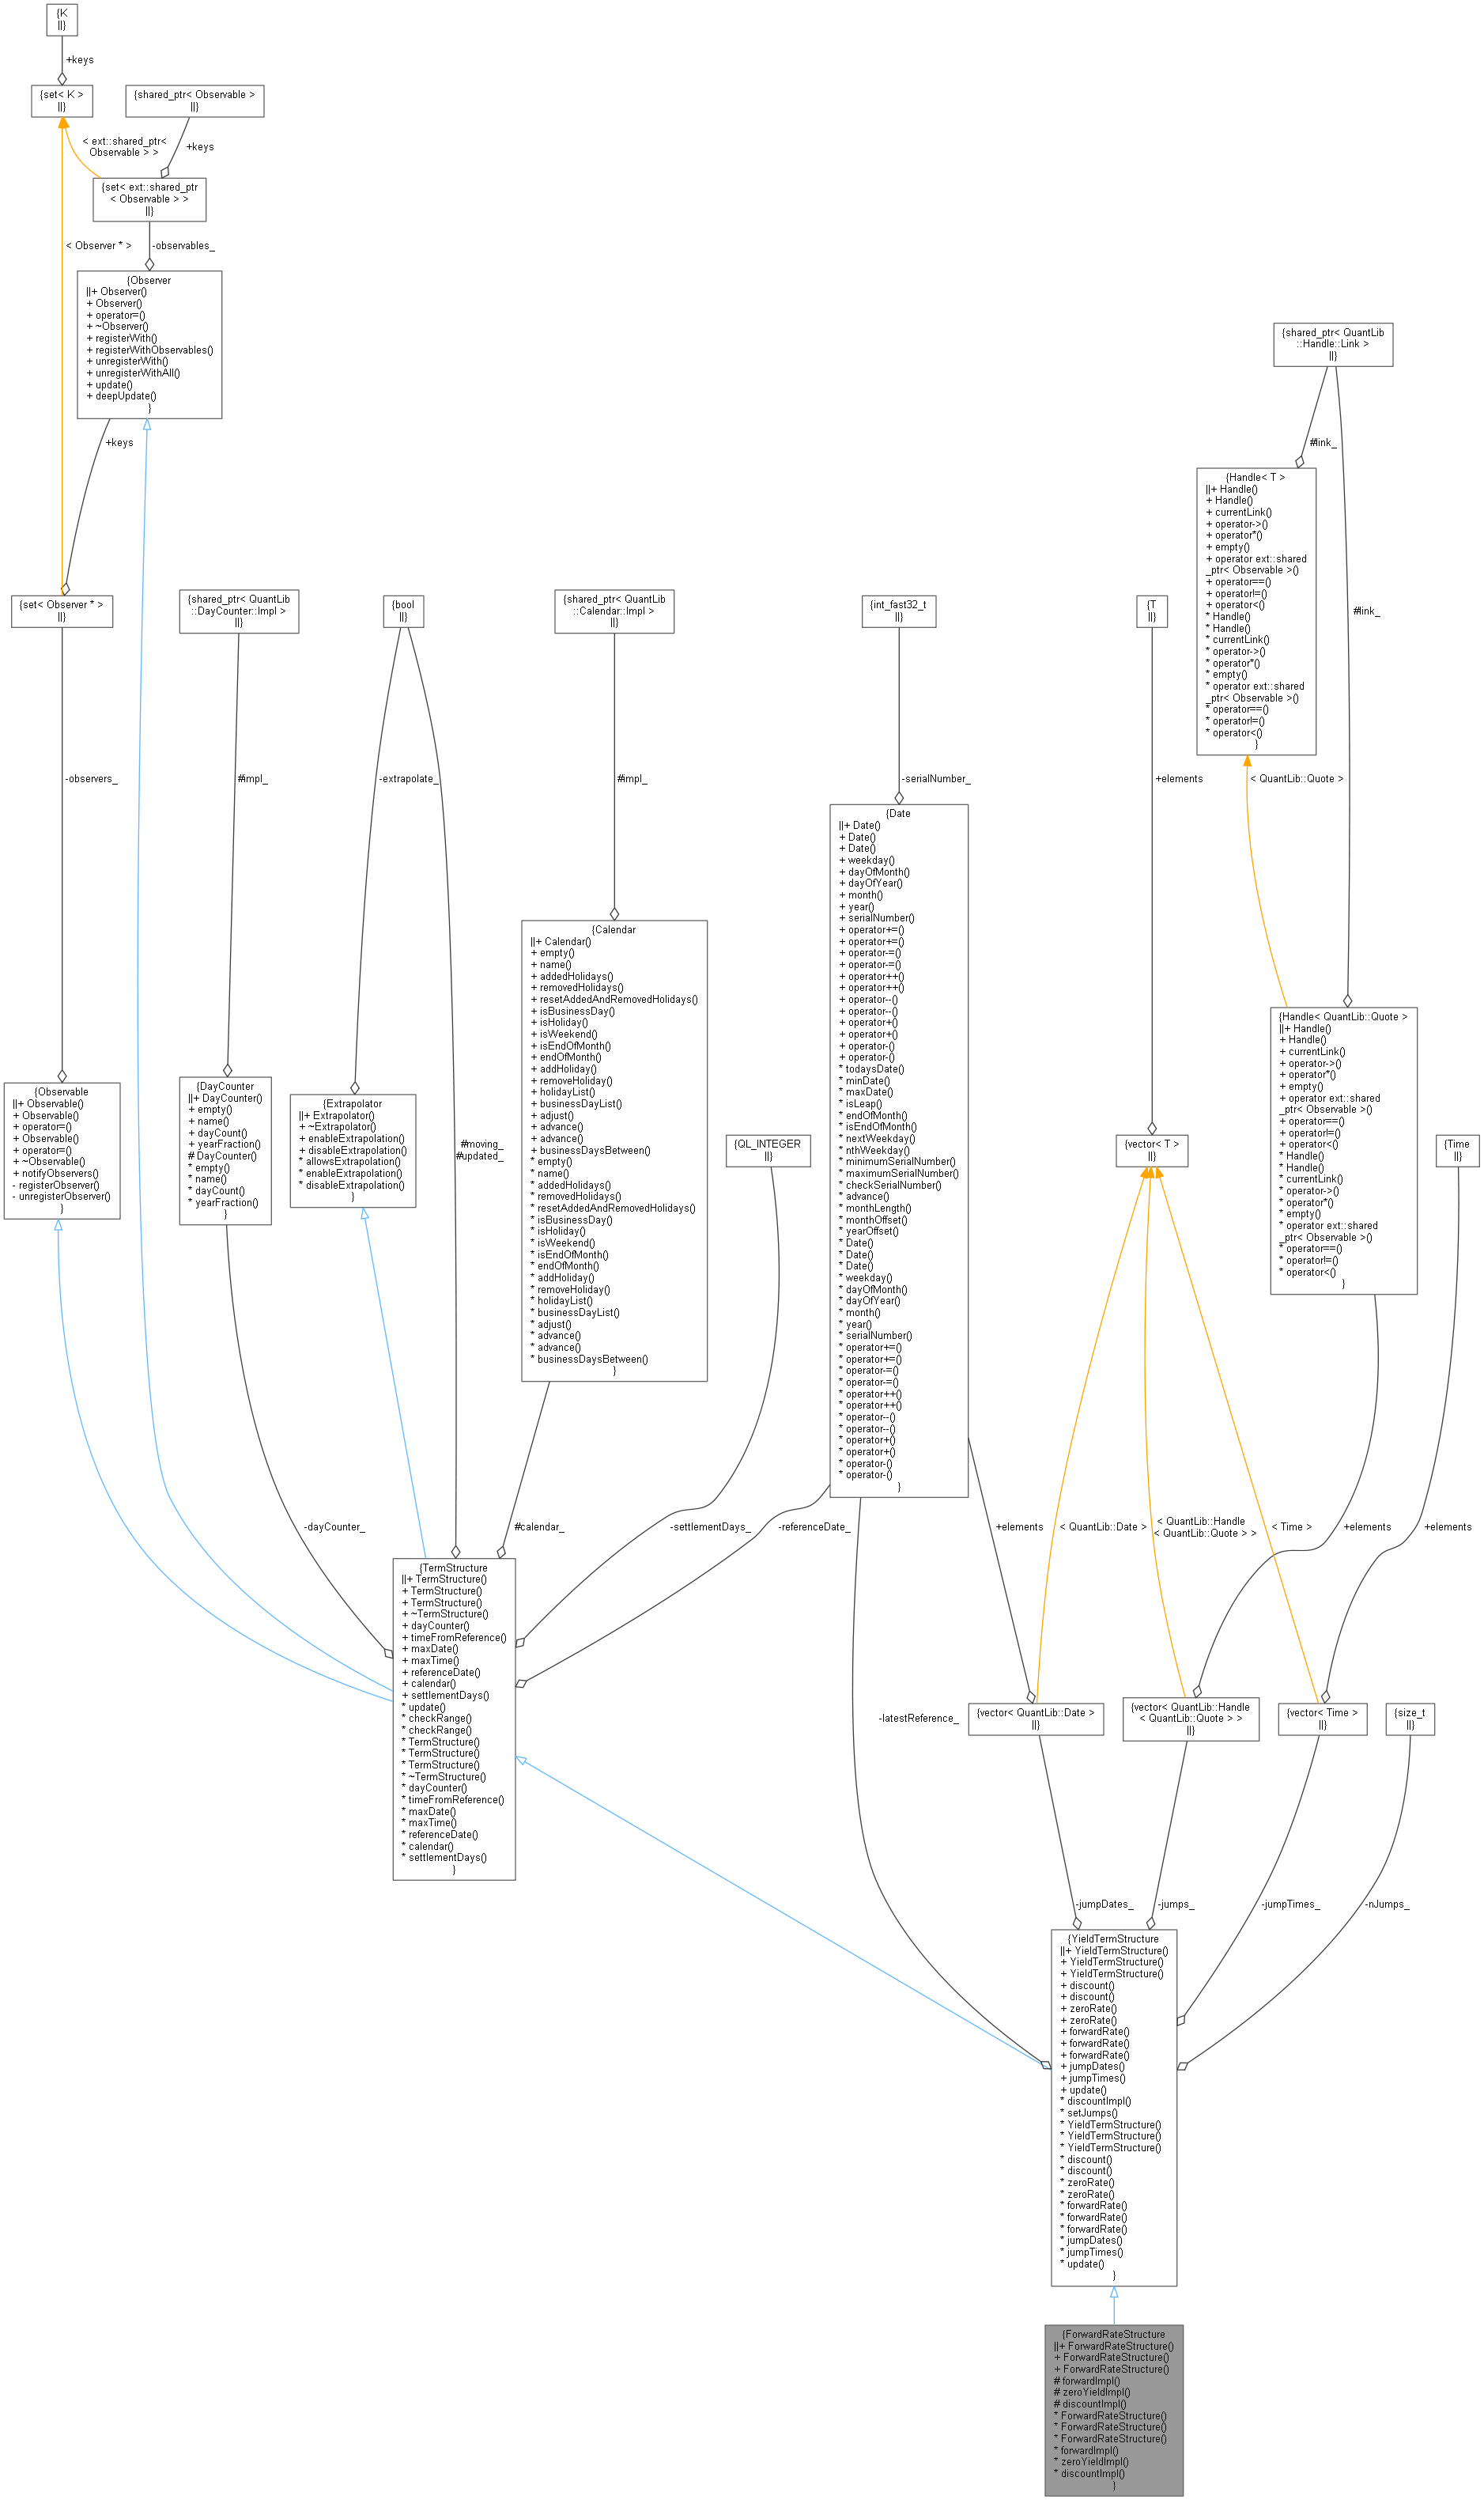
QuantLib: ForwardRateStructure Class Reference

QuantLib: ForwardRateAgreement Class Reference

QuantLib: ForwardRateAgreement Class Reference
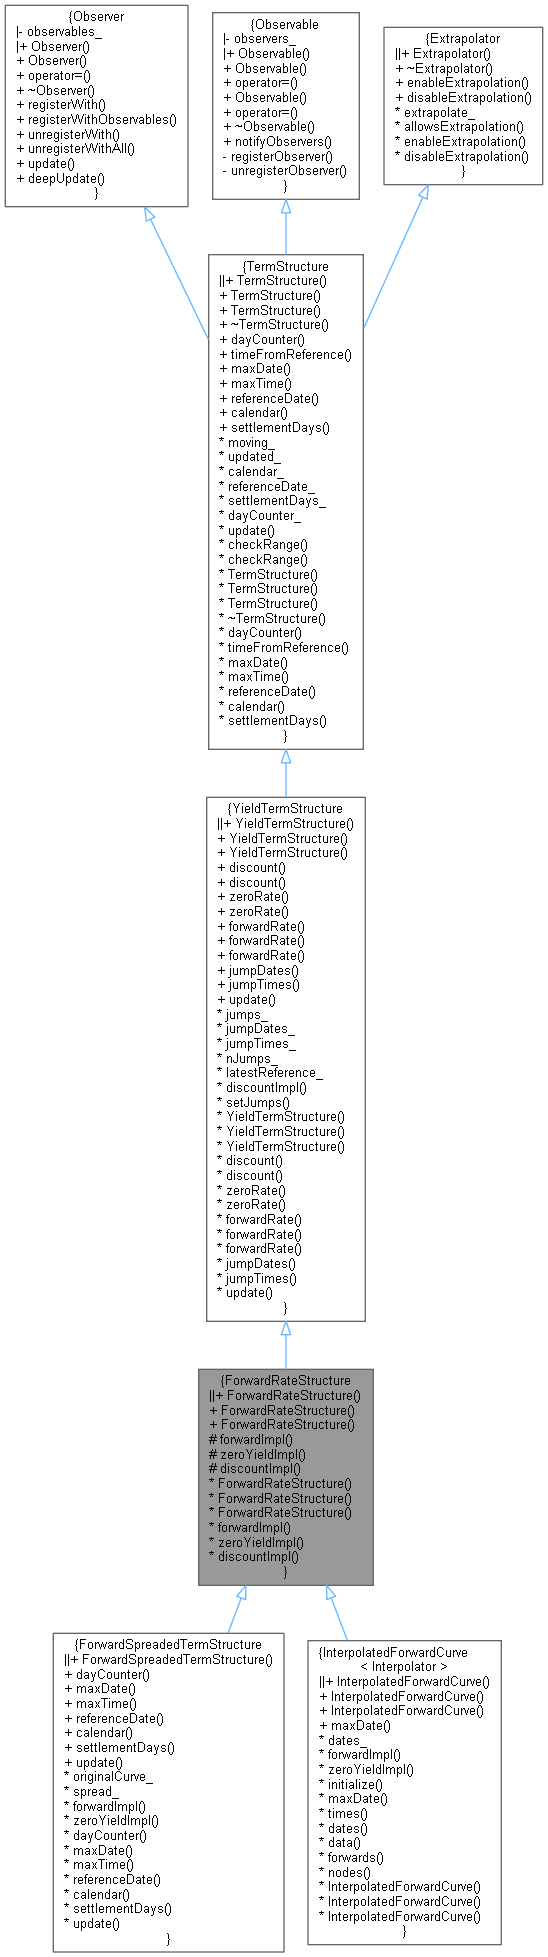
QuantLib: ForwardRateStructure Class Reference

QuantLib: ForwardRateAgreement Class Reference
Advertisement Space (300x250)
QuantLib: ForwardRateAgreement Class Reference

QuantLib: Problem Class Reference

QuantLib: ForwardRateAgreement Class Reference
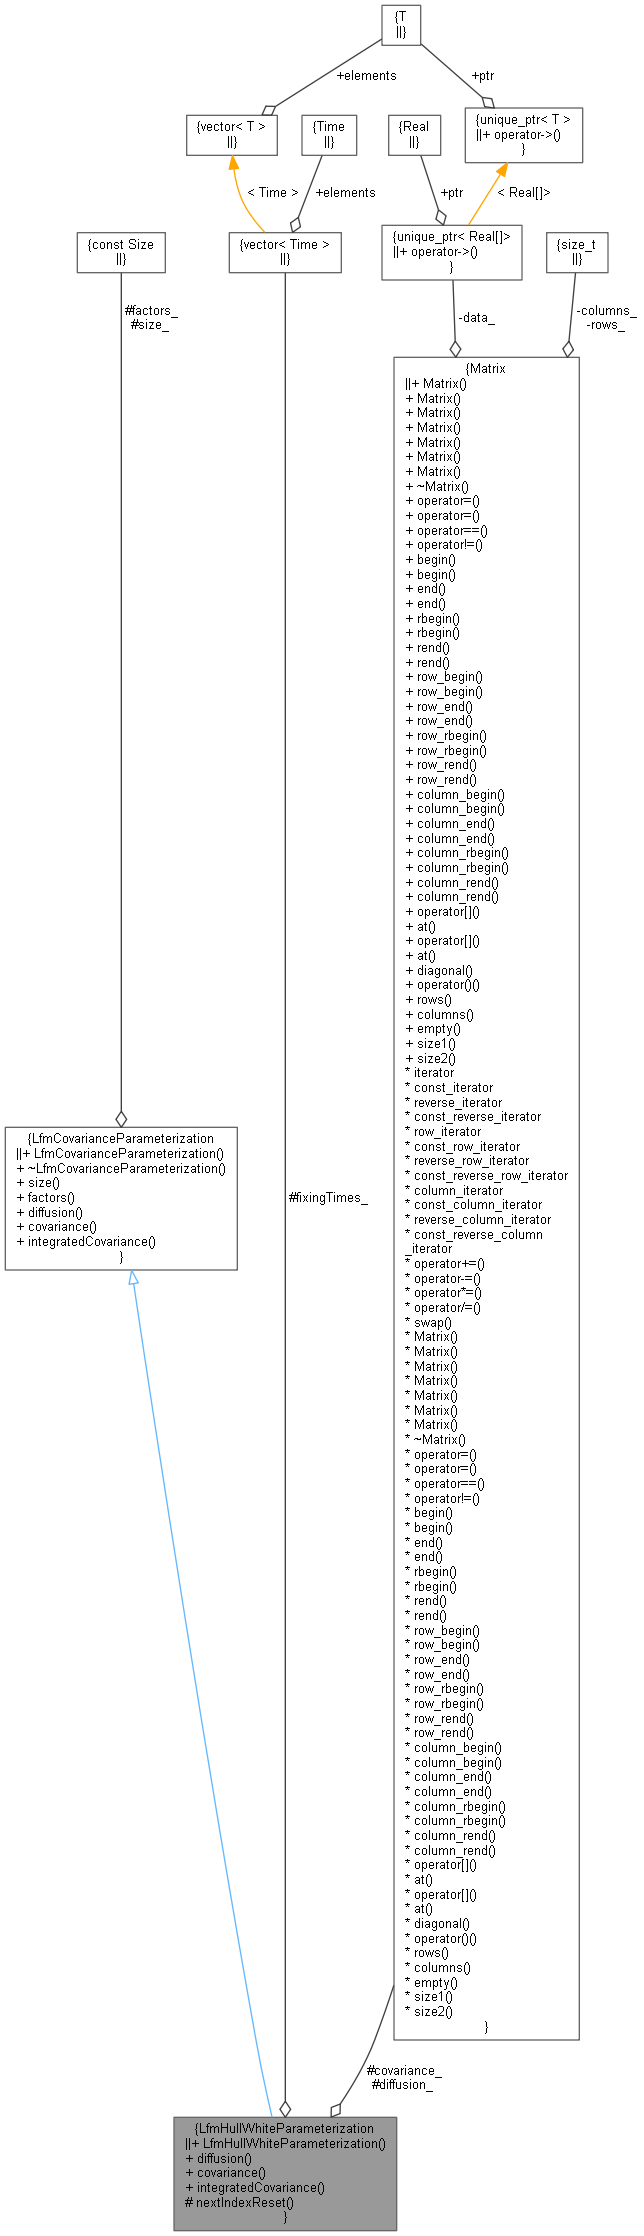
QuantLib: LfmHullWhiteParameterization Class Reference
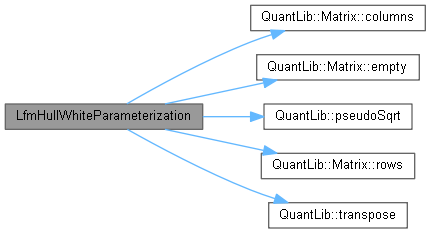
QuantLib: LfmHullWhiteParameterization Class Reference

QuantLib: Option Class Reference

QuantLib: Problem Class Reference
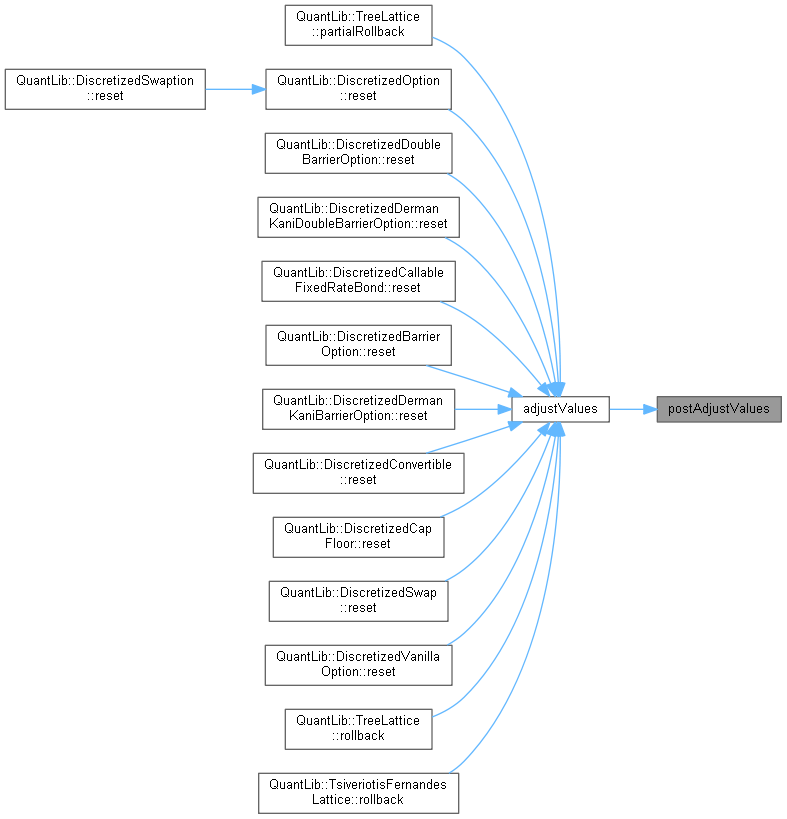
QuantLib: DiscretizedAsset Class Reference

QuantLib: ForwardRateAgreement Class Reference
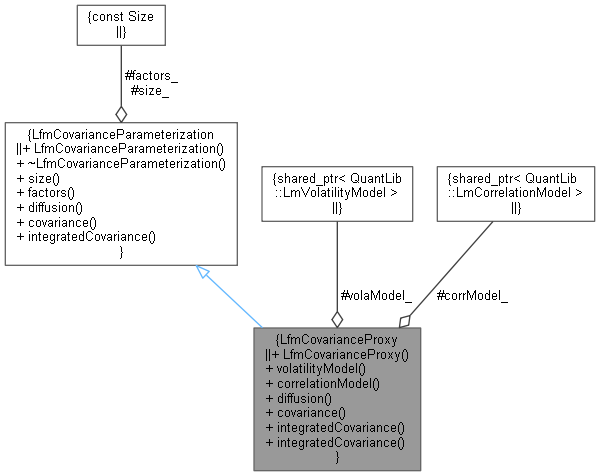
QuantLib: LfmCovarianceProxy Class Reference
Advertisement Space (336x280)
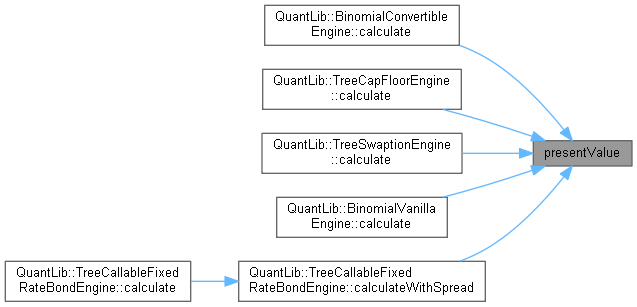
QuantLib: DiscretizedAsset Class Reference

QuantLib: Problem Class Reference

QuantLib: ForwardRateAgreement Class Reference
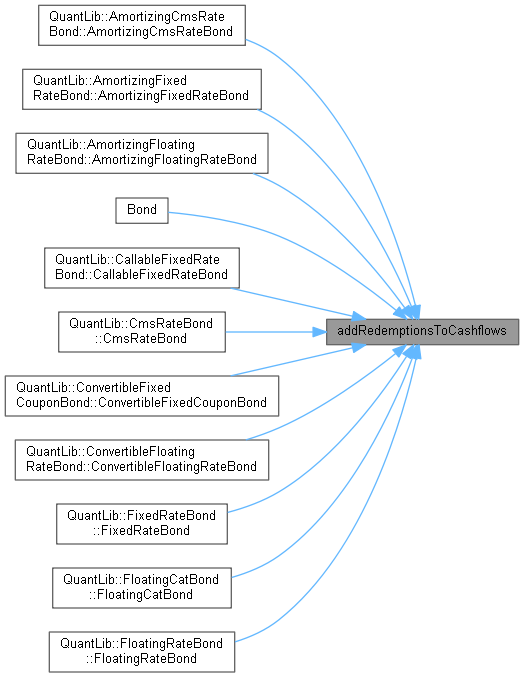
QuantLib: Bond Class Reference
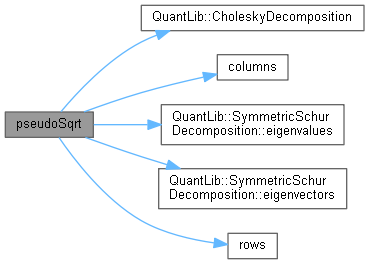
QuantLib: Matrix Class Reference
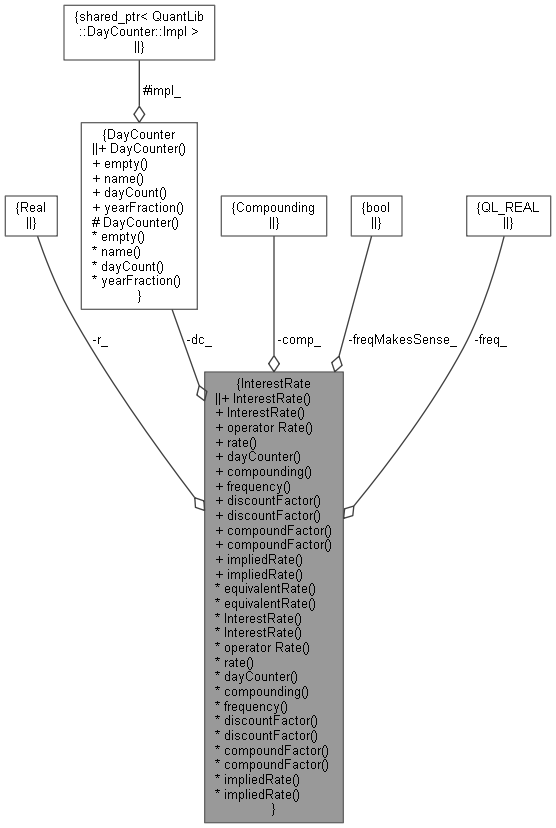
QuantLib: InterestRate Class Reference
QuantLib: Exercise Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
QuantLib: Gaussian1dModel Class Reference
Advertisement Space (336x280)
QuantLib: Bond Class Reference
QuantLib: Bond Class Reference

QuantLib: MakeSchedule Class Reference

1: Class diagram of the QuantLib that illustrates QLAsianEngine (Monte ...
QuantLib: Matrix Class Reference

QuantLib: Problem Class Reference