
Quantext Blackvolatilitysurfaceproxy Class Reference

QuantExt: BlackVolatilitySurfaceProxy Class Reference

QuantExt: BlackVolatilitySurfaceProxy Class Reference

QuantExt: BlackVolatilitySurfaceProxy Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference
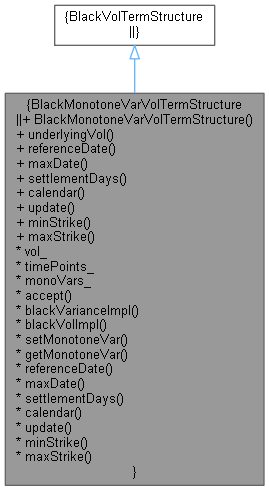
QuantExt: BlackMonotoneVarVolTermStructure Class Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantExt: BlackCdsOptionEngine Class Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantLib: VolatilityTermStructure Class Reference
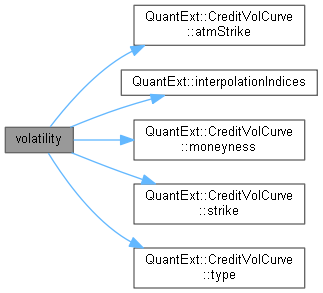
QuantExt: InterpolatingCreditVolCurve Class Reference
Advertisement Space (300x250)
QuantExt: CreditVolCurve Class Reference
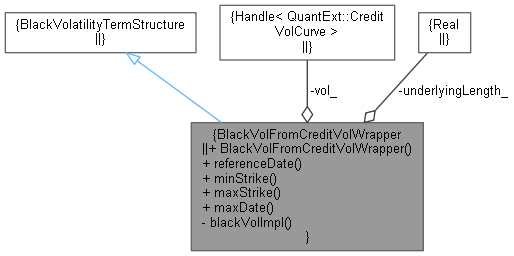
QuantExt: BlackVolFromCreditVolWrapper Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
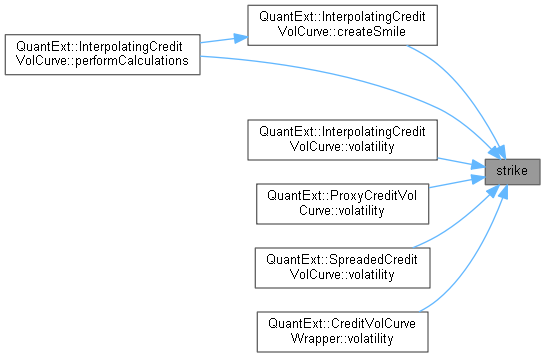
QuantExt: CreditVolCurve Class Reference
QuantLib: BlackConstantVol Class Reference

QuantExt: BlackBondOptionEngine Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
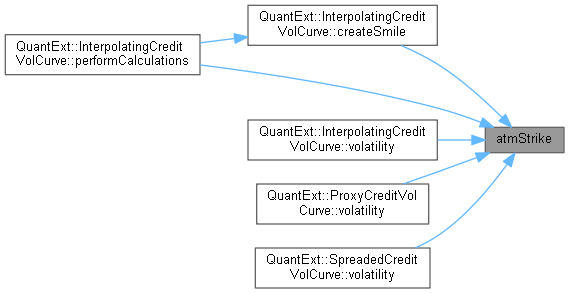
QuantExt: CreditVolCurve Class Reference

QuantExt: ProxyCreditVolCurve Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
Advertisement Space (336x280)

QuantExt: IndexCdsOptionBaseEngine Class Reference
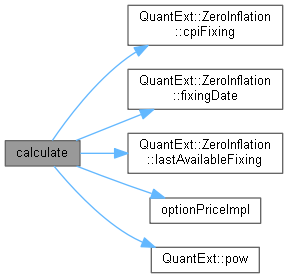
QuantExt: CPICapFloorEngine Class Reference
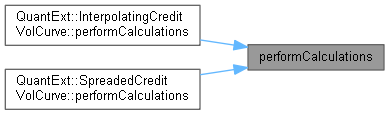
QuantExt: CreditVolCurve Class Reference
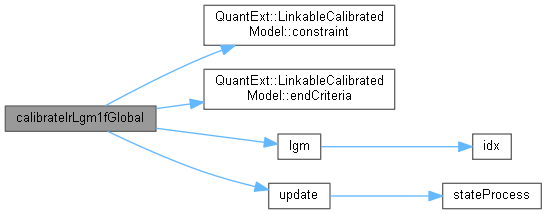
QuantExt: CrossAssetModel Class Reference
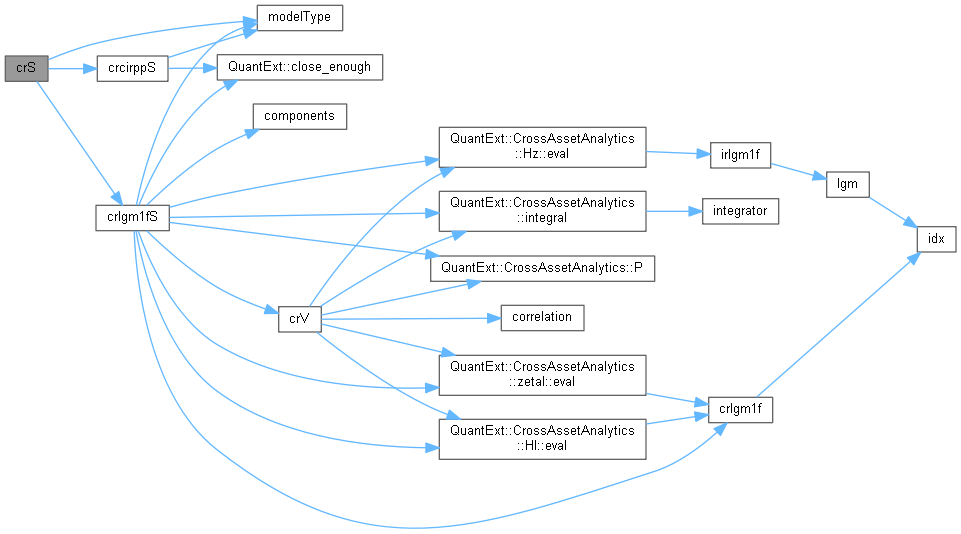
QuantExt: CrossAssetModel Class Reference
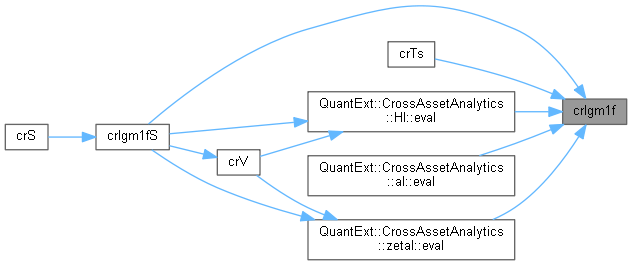
QuantExt: CrossAssetModel Class Reference

QuantExt: DefaultLatentModel Class Template Reference
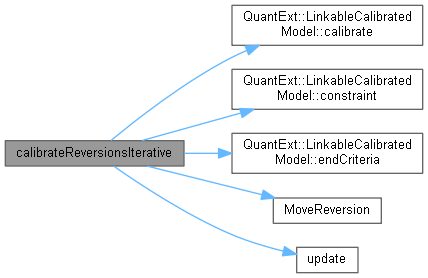
QuantExt: LinearGaussMarkovModel Class Reference
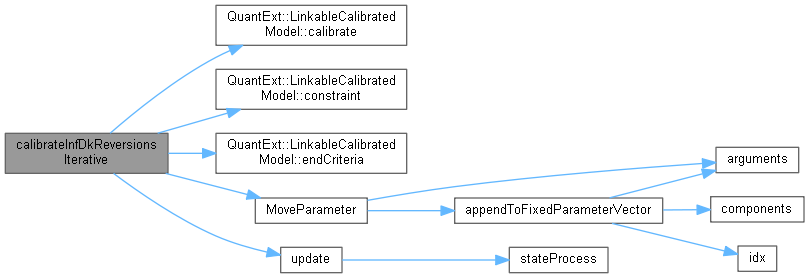
QuantExt: CrossAssetModel Class Reference

QuantExt: CirppImpliedDefaultTermStructure Class Reference
Advertisement Space (336x280)

QuantExt: DefaultLatentModel Class Template Reference
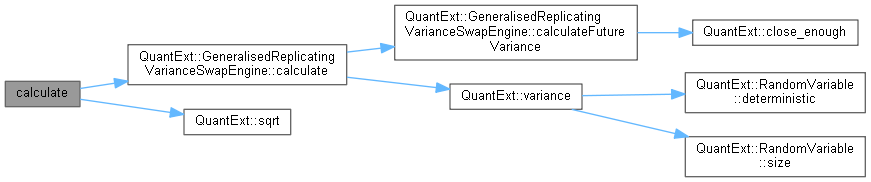
QuantExt: VolatilityFromVarianceSwapEngine Class Reference
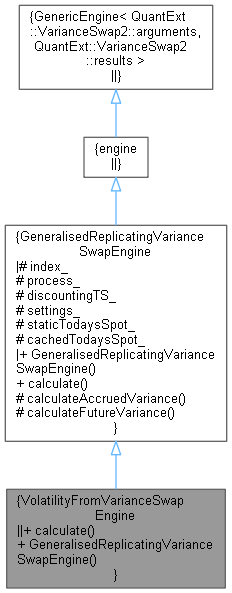
QuantExt: VolatilityFromVarianceSwapEngine Class Reference

QuantExt: OptionInterpolatorBase Class Reference
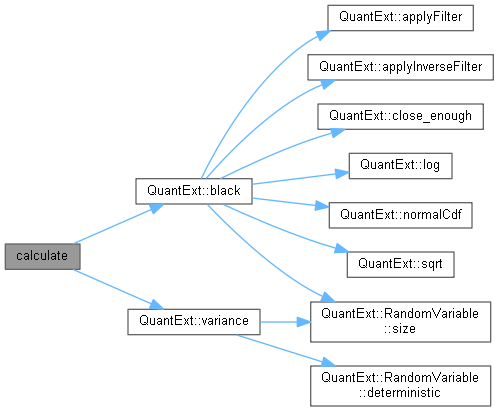
QuantExt: AnalyticEuropeanForwardEngine Class Reference
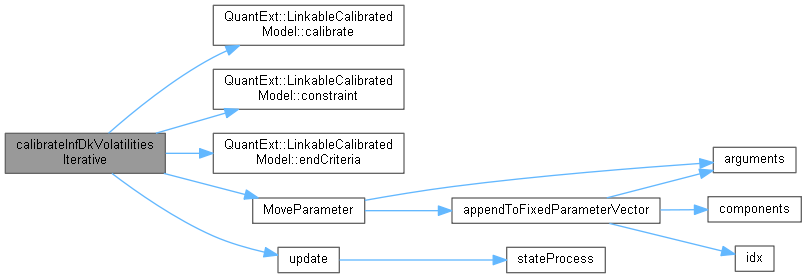
QuantExt: CrossAssetModel Class Reference