
Quantext Dynamicswaptionvolatilitymatrix Class Reference

QuantExt: DynamicSwaptionVolatilityMatrix Class Reference

QuantExt: DynamicSwaptionVolatilityMatrix Class Reference

QuantExt: SwaptionVolatilityStructure Class Reference
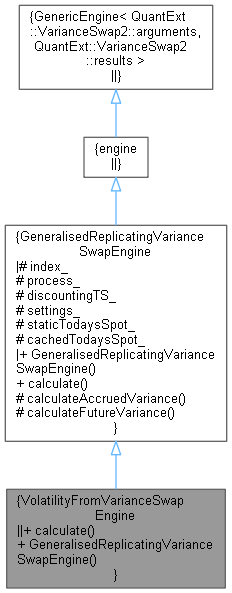
QuantExt: VolatilityFromVarianceSwapEngine Class Reference
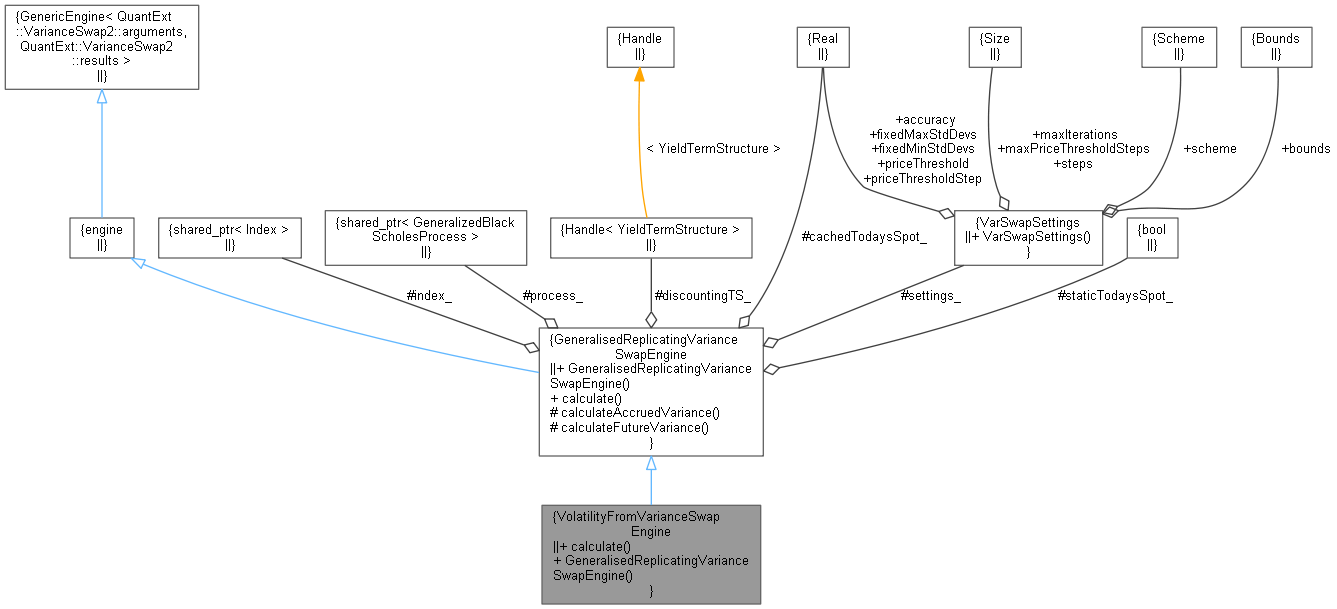
QuantExt: VolatilityFromVarianceSwapEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
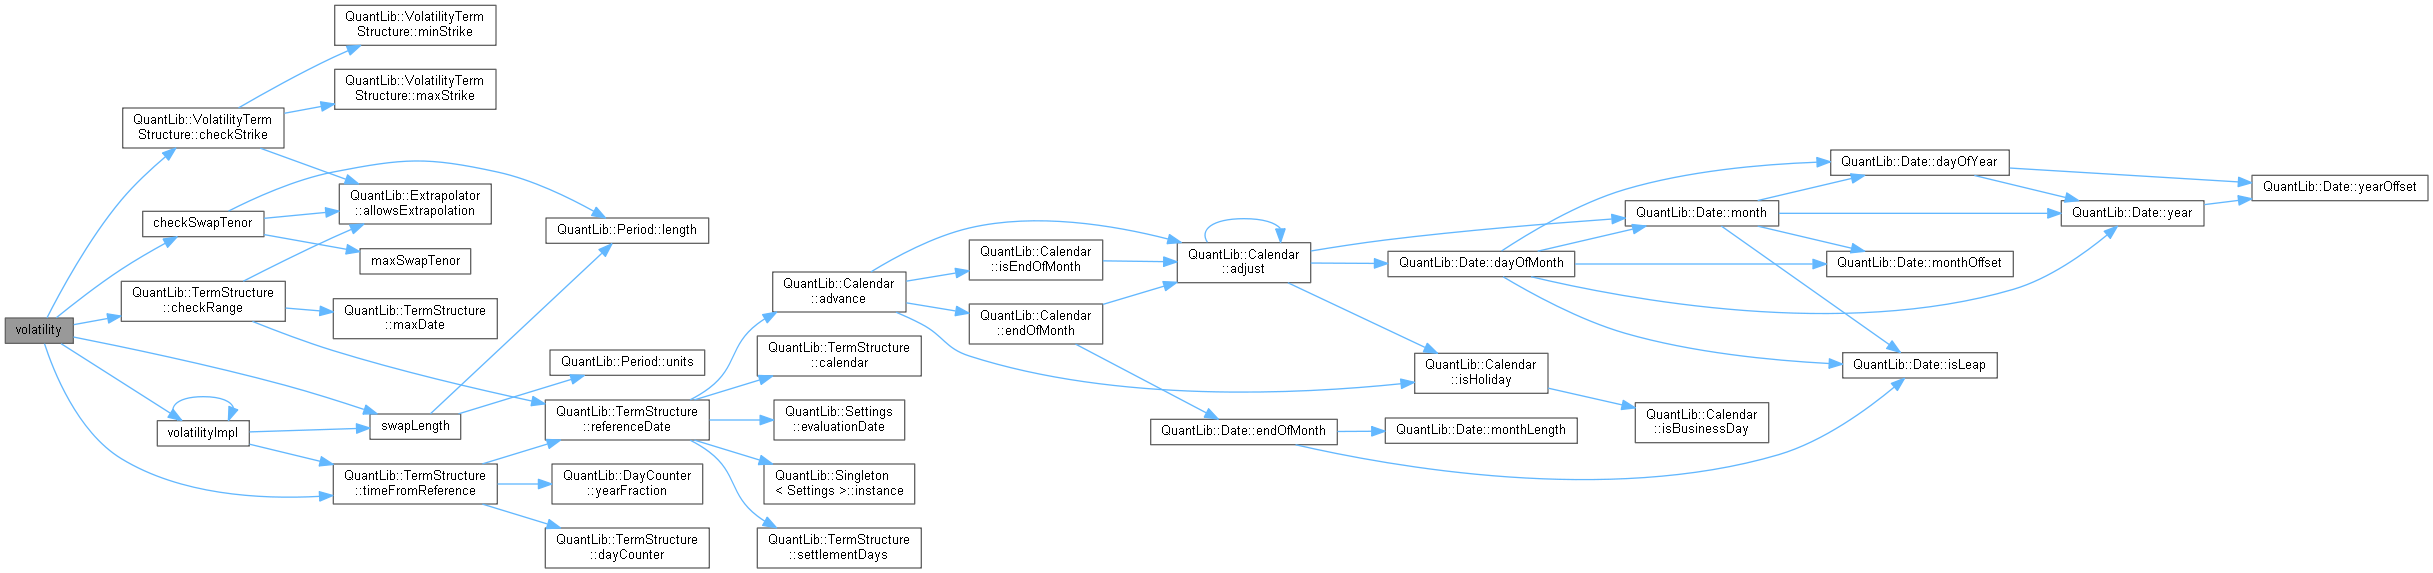
QuantLib: SwaptionVolatilityStructure Class Reference
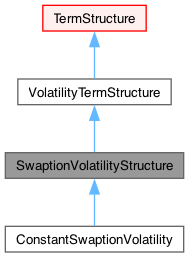
QuantLib: SwaptionVolatilityStructure Class Reference

QuantExt: ConstantSpreadSmileSection Class Reference
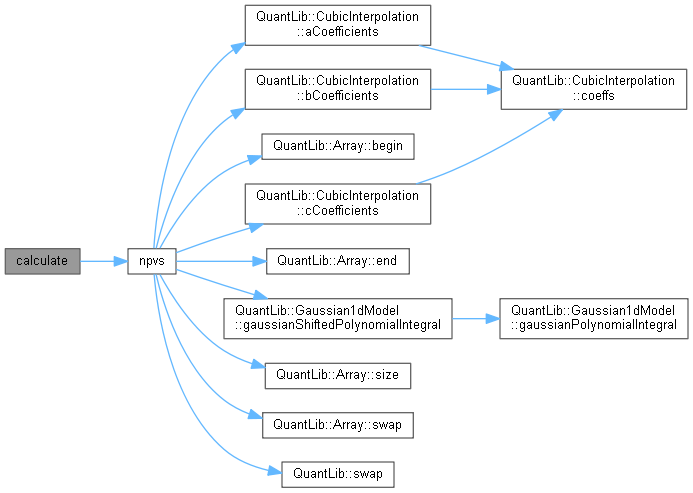
QuantLib: Gaussian1dFloatFloatSwaptionEngine Class Reference
Advertisement Space (300x250)

QuantExt: BlackBondOptionEngine Class Reference
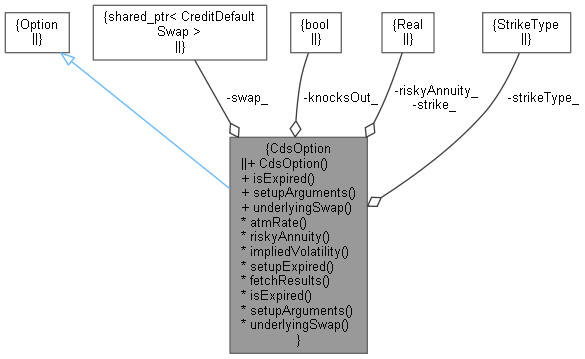
QuantExt: CdsOption Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
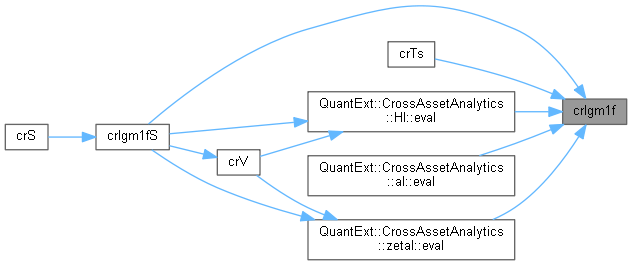
QuantExt: CrossAssetModel Class Reference
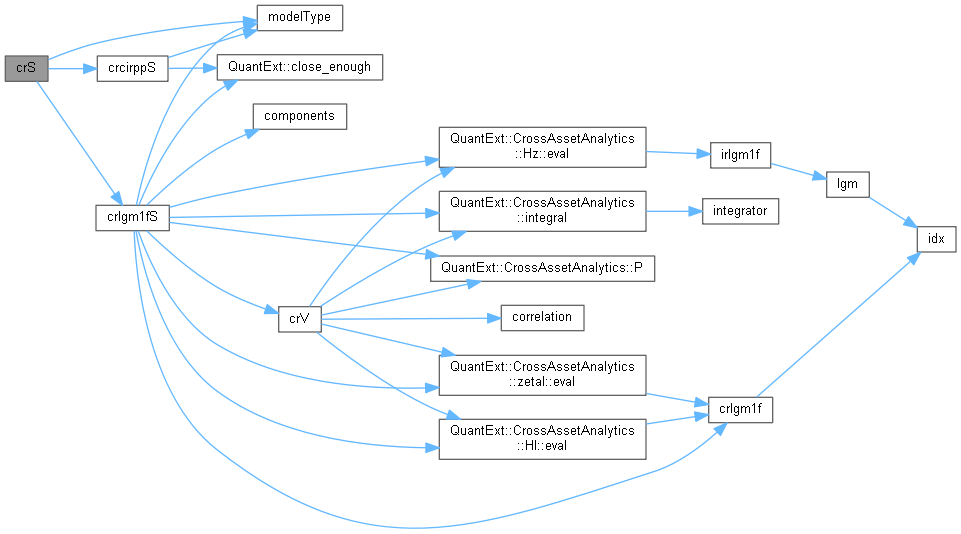
QuantExt: CrossAssetModel Class Reference

QuantExt: BlackCdsOptionEngine Class Reference
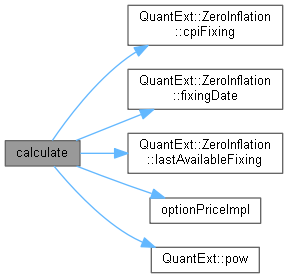
QuantExt: CPICapFloorEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
Advertisement Space (336x280)
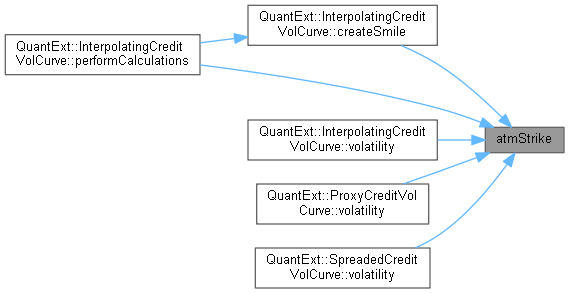
QuantExt: CreditVolCurve Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
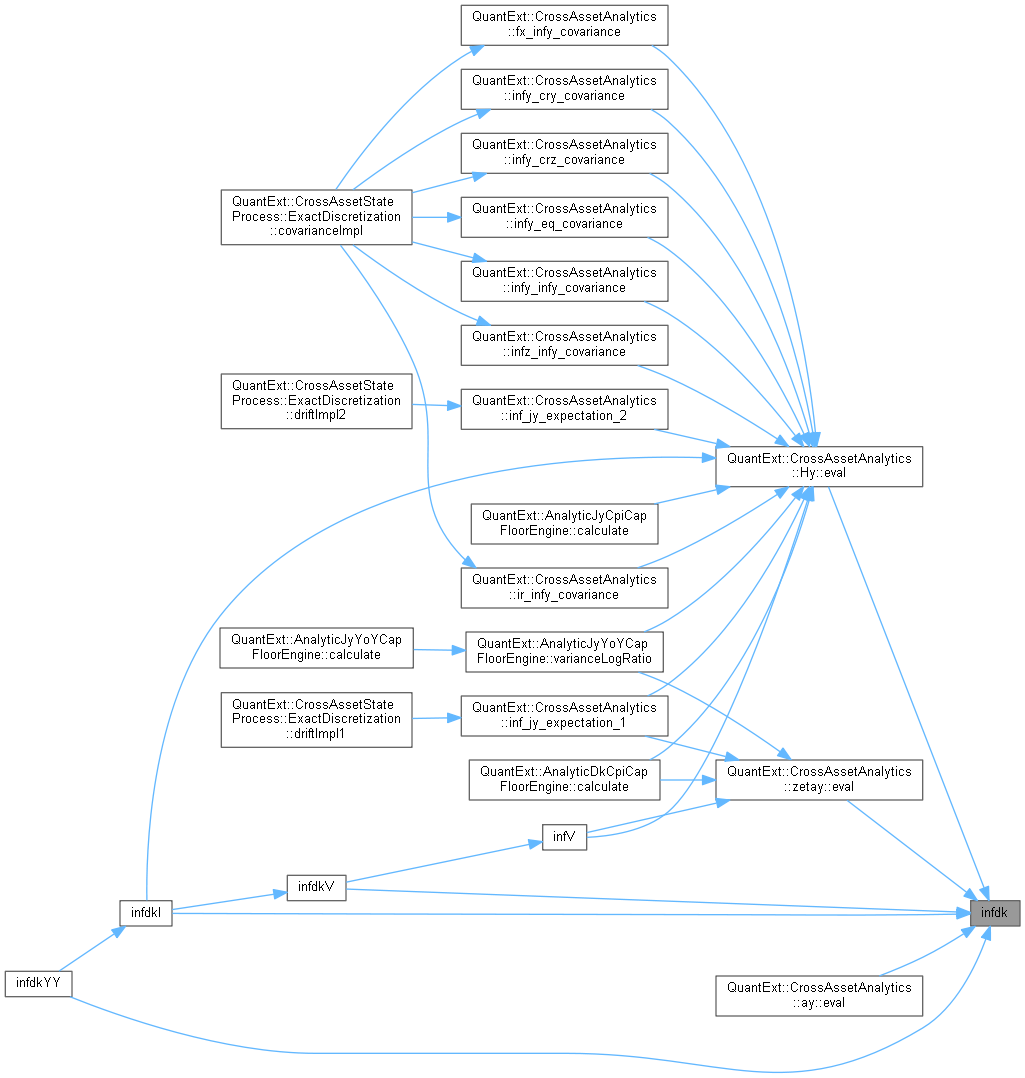
QuantExt: CrossAssetModel Class Reference
QuantExt: CreditVolCurve Class Reference

QuantExt: OptionInterpolatorBase Class Reference
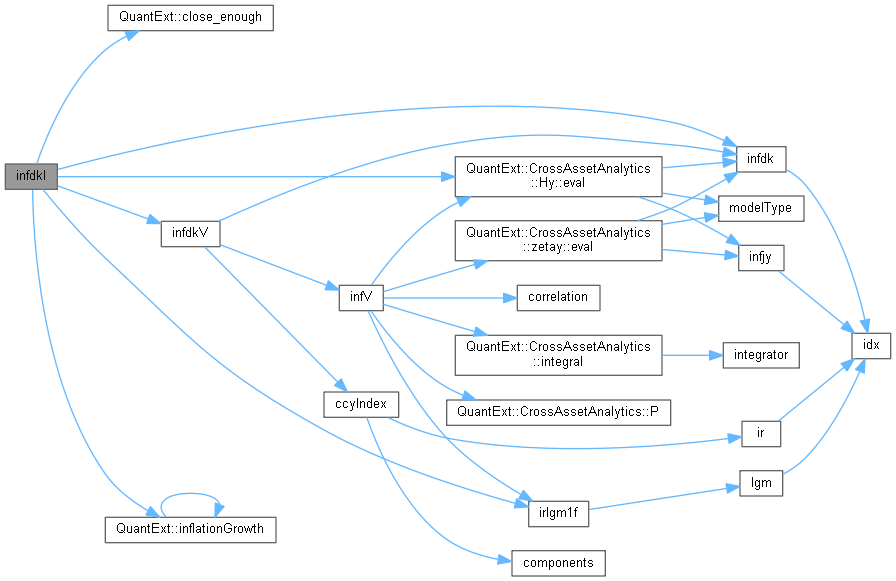
QuantExt: CrossAssetModel Class Reference
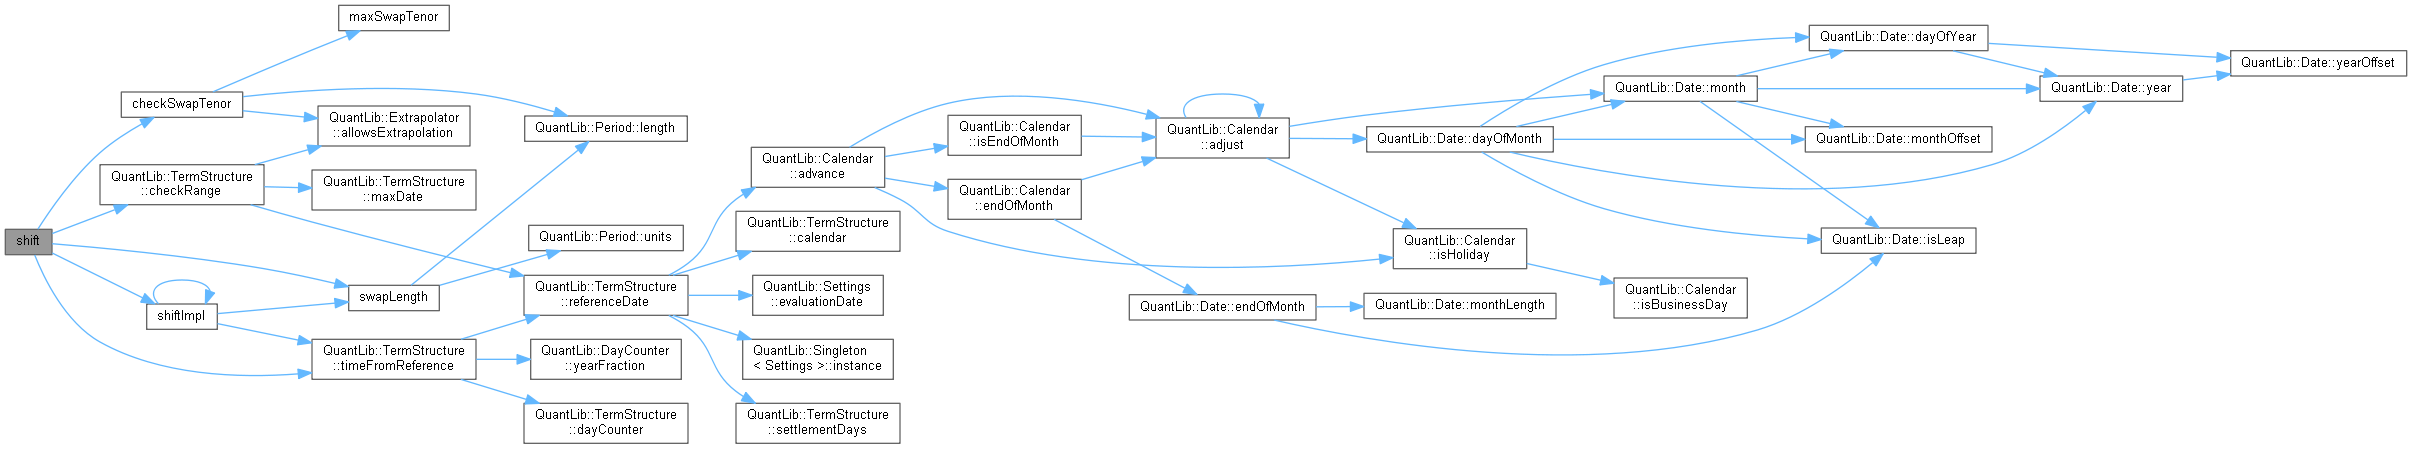
QuantLib: SwaptionVolatilityStructure Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
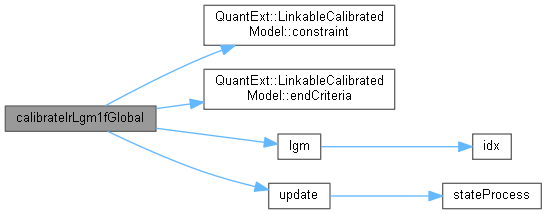
QuantExt: CrossAssetModel Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference
Advertisement Space (336x280)
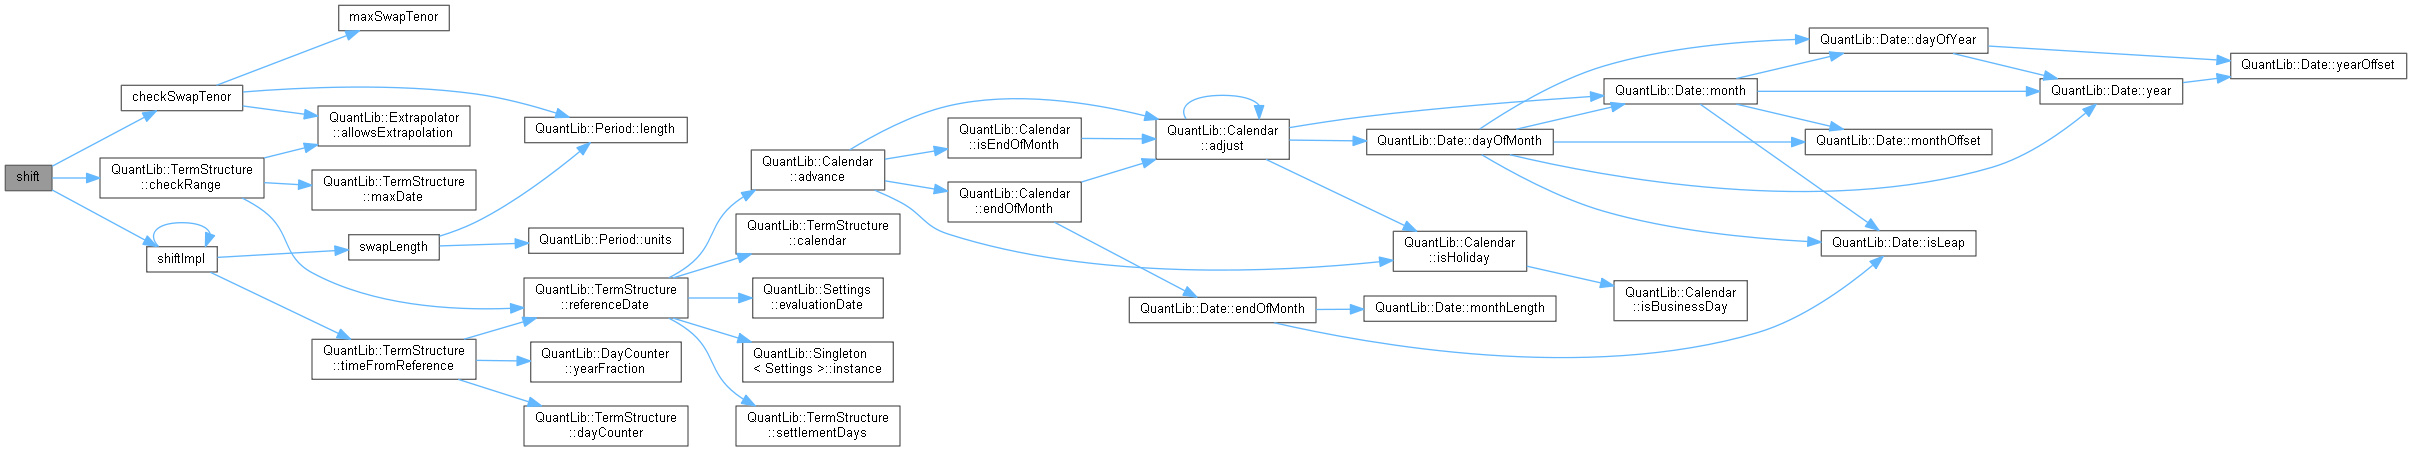
QuantLib: SwaptionVolatilityStructure Class Reference
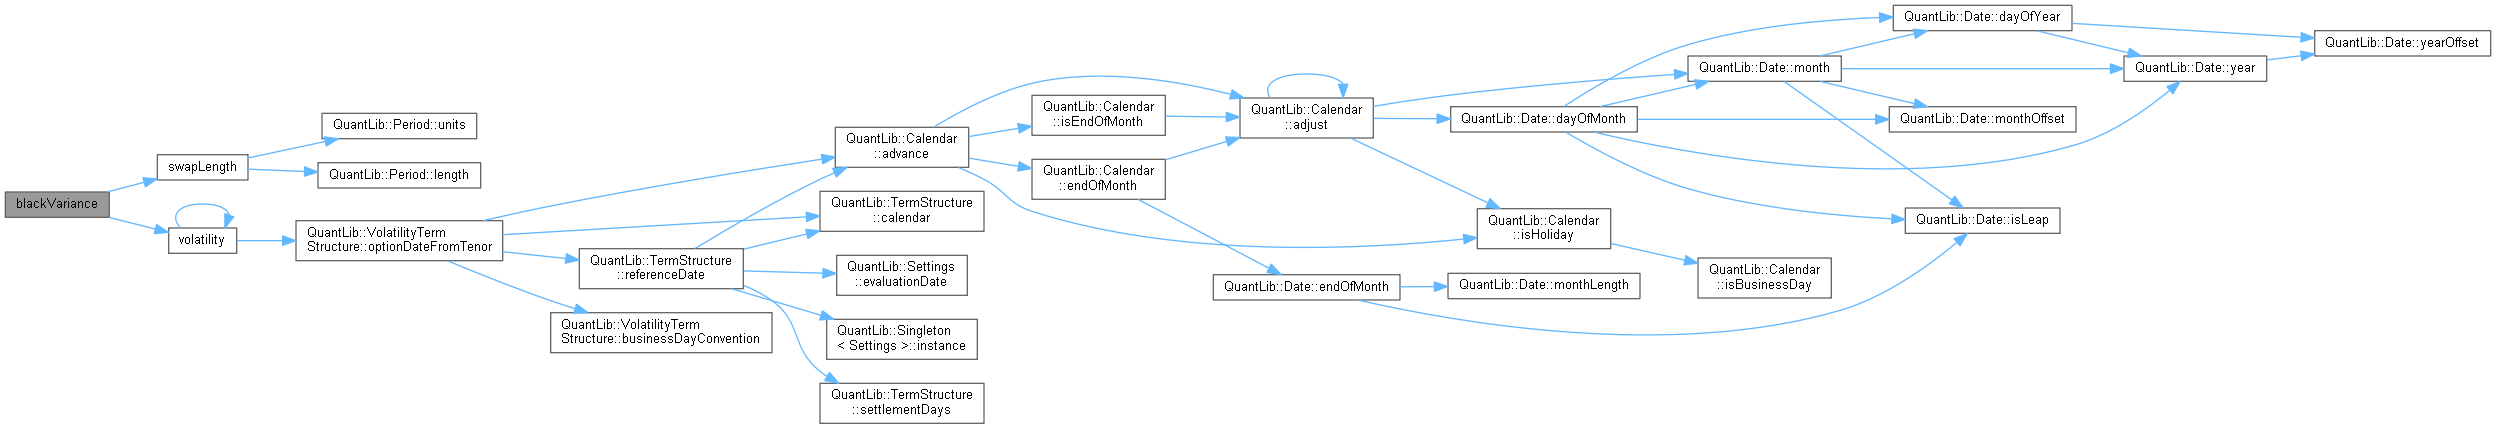
QuantLib: SwaptionVolatilityStructure Class Reference

QuantLib: FdmAffineModelSwapInnerValue Class Template Reference
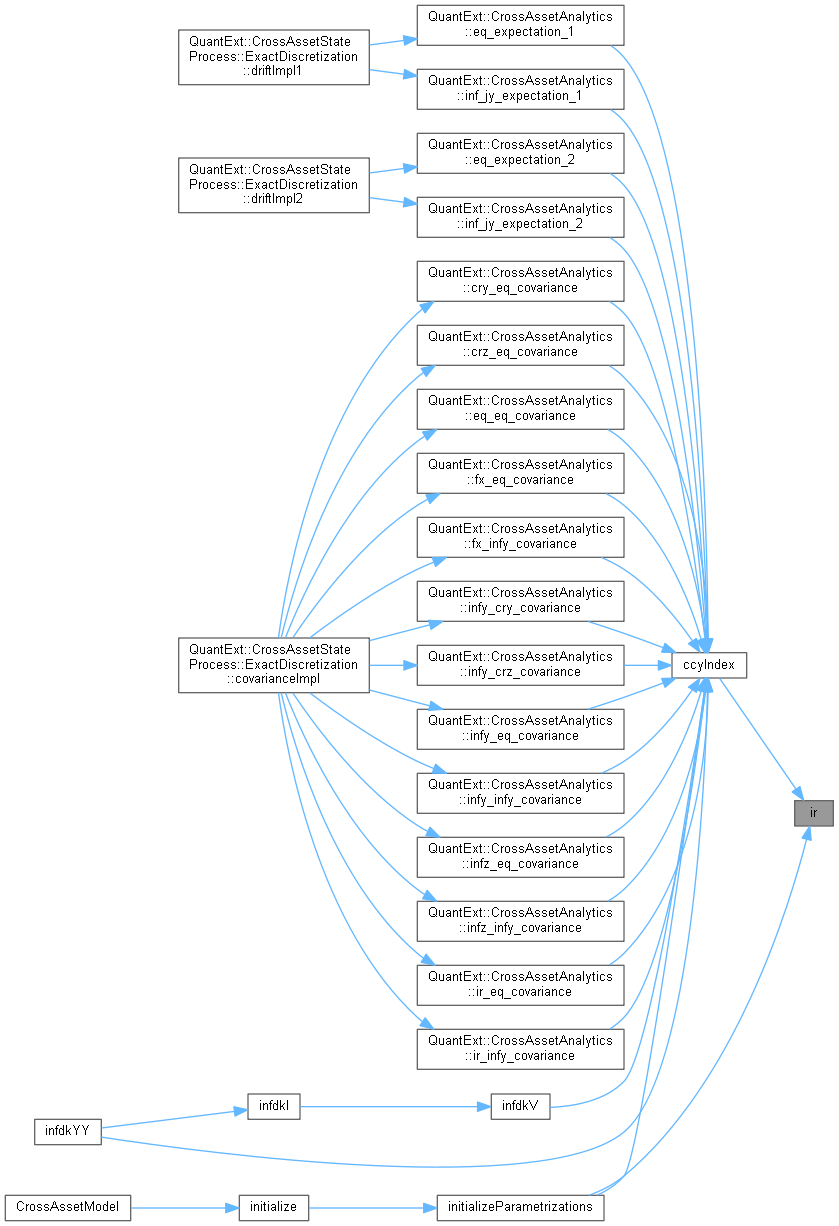
QuantExt: CrossAssetModel Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference

QuantExt: McLgmSwapEngine Class Reference