
Quantext Volatilityfromvarianceswapengine Class Reference
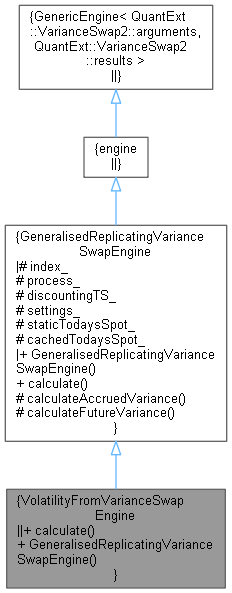
QuantExt: VolatilityFromVarianceSwapEngine Class Reference
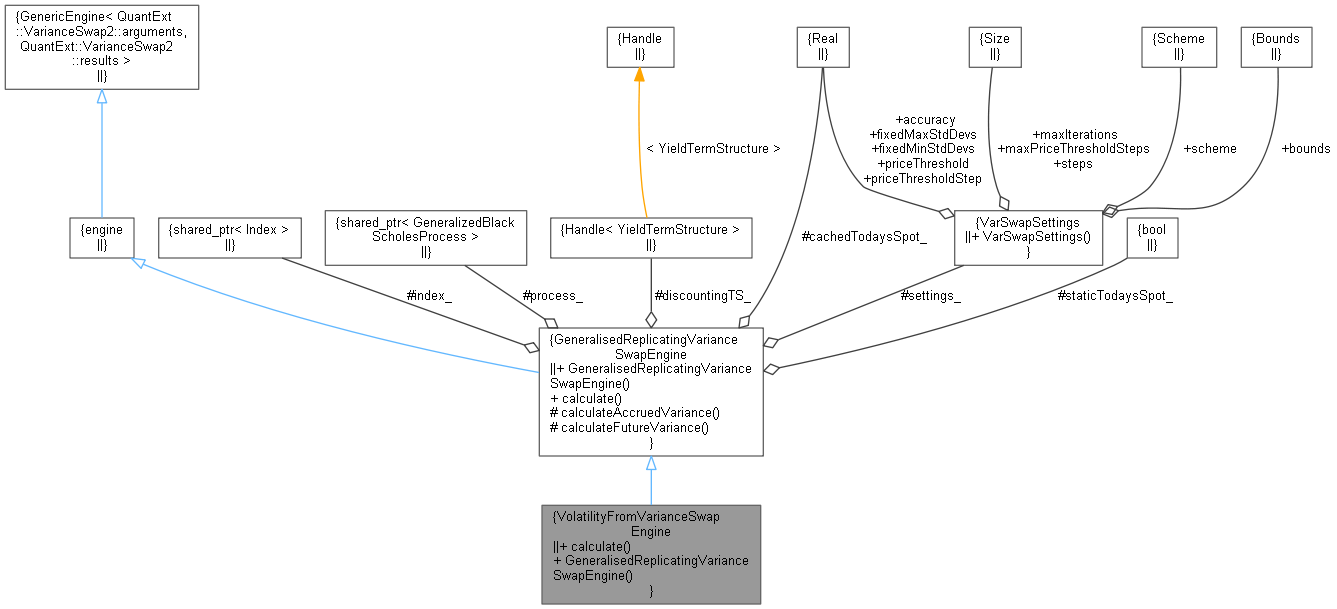
QuantExt: VolatilityFromVarianceSwapEngine Class Reference
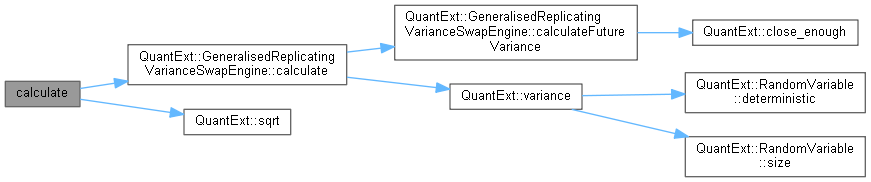
QuantExt: VolatilityFromVarianceSwapEngine Class Reference

QuantExt: BlackVolatilitySurfaceProxy Class Reference

QuantExt: SwaptionVolatilityStructure Class Reference

QuantExt: PairwiseVarianceSwap::results Class Reference

QuantExt: DynamicSwaptionVolatilityMatrix Class Reference

QuantExt: BlackVolatilitySurfaceProxy Class Reference
QuantExt: CreditVolCurve Class Reference
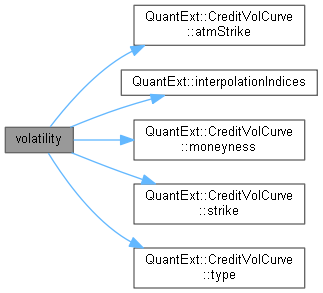
QuantExt: InterpolatingCreditVolCurve Class Reference
Advertisement Space (300x250)
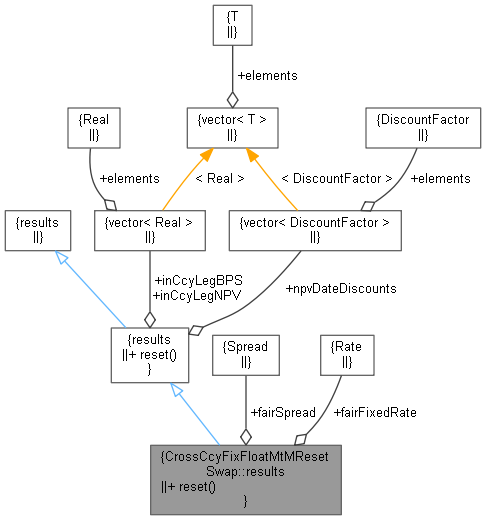
QuantExt: CrossCcyFixFloatMtMResetSwap::results Class Reference
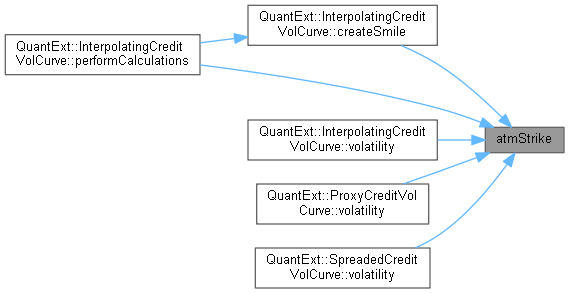
QuantExt: CreditVolCurve Class Reference

QuantExt: DynamicSwaptionVolatilityMatrix Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference
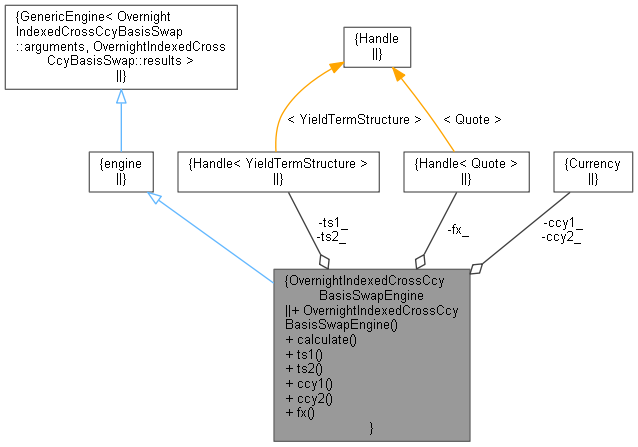
QuantExt: OvernightIndexedCrossCcyBasisSwapEngine Class Reference
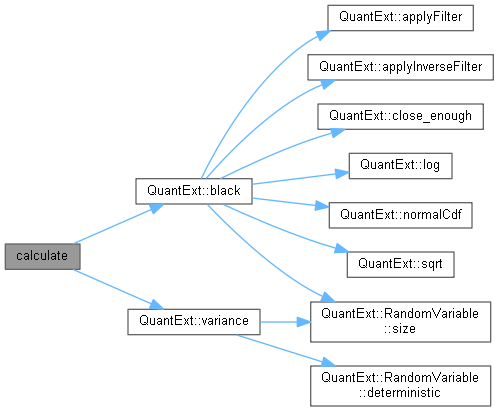
QuantExt: AnalyticEuropeanForwardEngine Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference

QuantExt: McMultiLegBaseEngine Class Reference

QuantExt: BlackSwaptionEngineDeltaGamma Class Reference

QuantExt: BlackIndexCdsOptionEngine Class Reference
Advertisement Space (336x280)

QuantExt: McLgmSwapEngine Class Reference
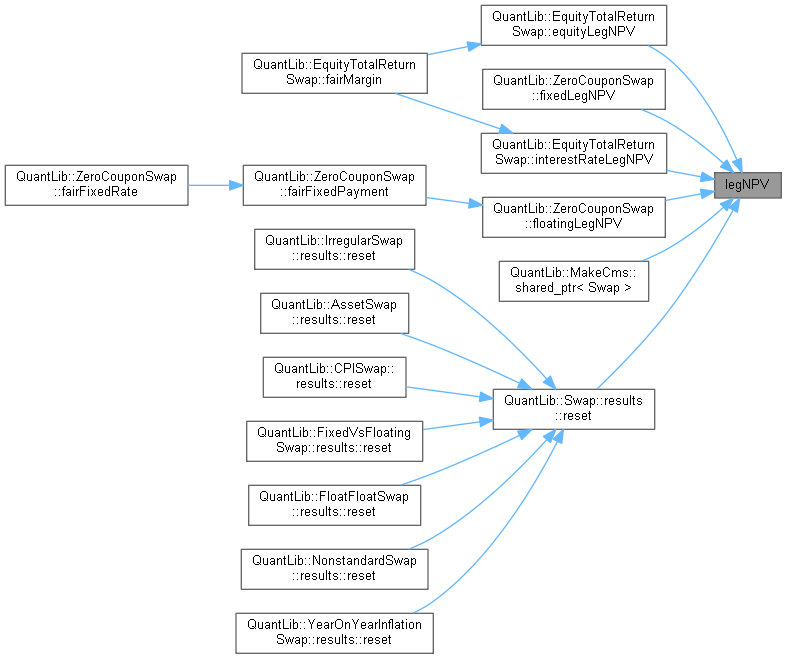
QuantLib: Swap Class Reference
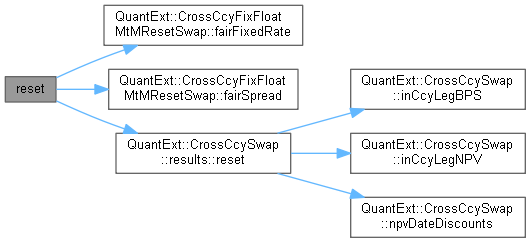
QuantExt: CrossCcyFixFloatMtMResetSwap::results Class Reference
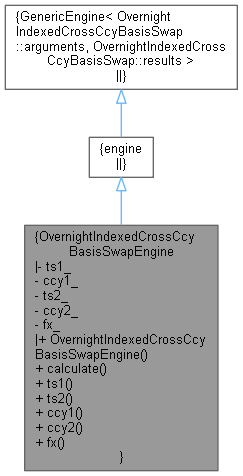
QuantExt: OvernightIndexedCrossCcyBasisSwapEngine Class Reference
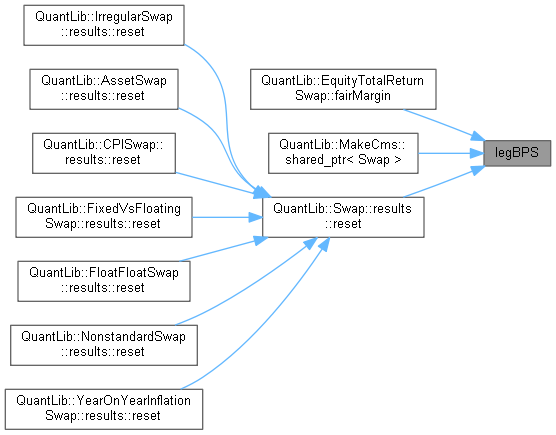
QuantLib: Swap Class Reference

QuantExt: BlackBondOptionEngine Class Reference

QuantExt: IndexCdsOptionBaseEngine Class Reference

QuantExt: CrossCcySwapEngine Class Reference

QuantExt: NumericLgmFlexiSwapEngine Class Reference
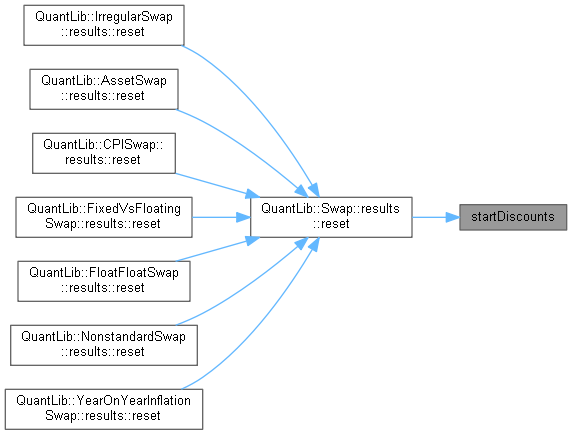
QuantLib: Swap Class Reference
Advertisement Space (336x280)

QuantExt: OptionInterpolatorBase Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference

QuantLib: FdmAffineModelSwapInnerValue Class Template Reference
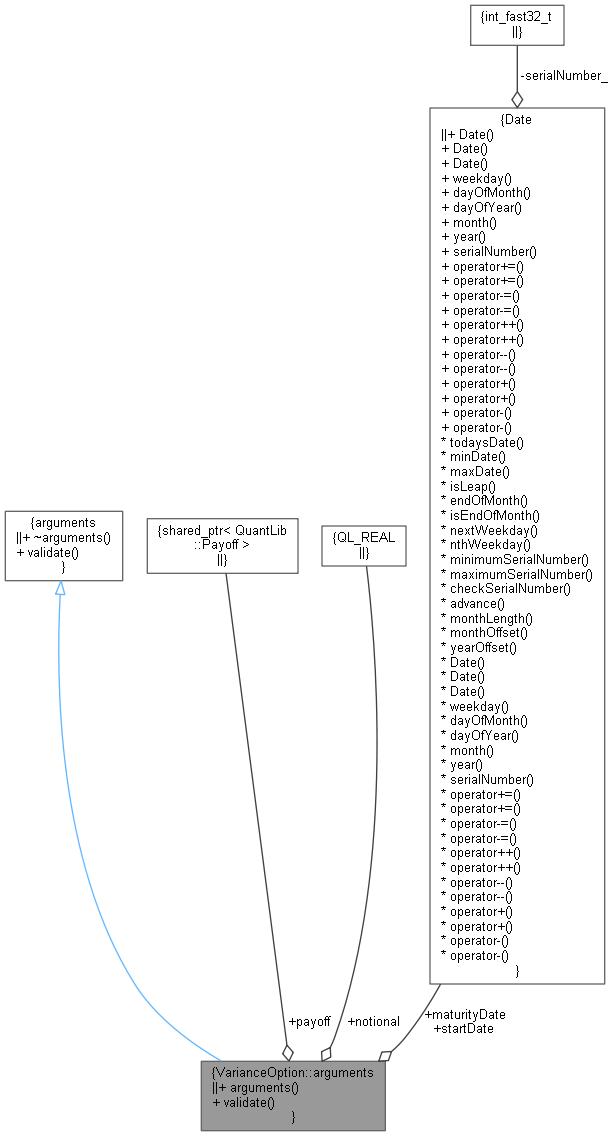
QuantLib: VarianceOption::arguments Class Reference

QuantLib: Swap::engine Class Reference

QuantExt: CrossCcySwapEngine Class Reference