
Quantlib Bbsw1m Class Reference

QuantLib: Bbsw1M Class Reference

QuantLib: Bbsw1M Class Reference
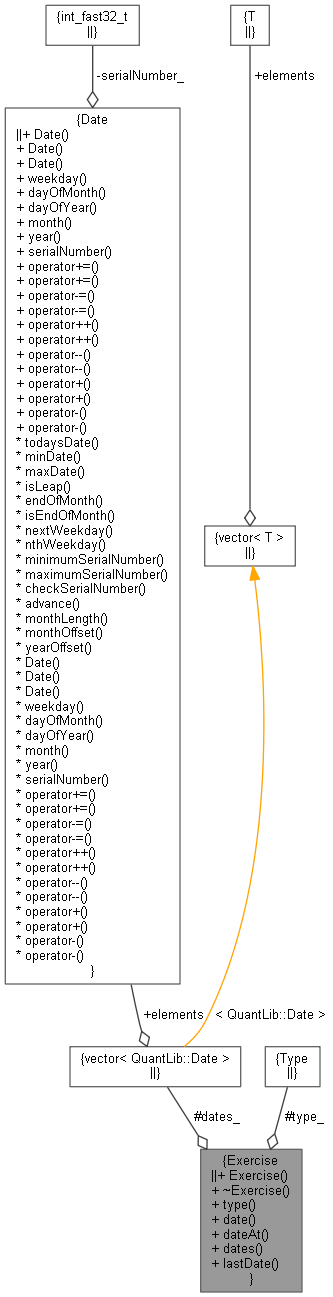
QuantLib: Exercise Class Reference

QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference

QuantLib: TripleBandLinearOp Class Reference

QuantLib: Option Class Reference

QuantLib: Observable Class Reference
QuantLib: Matrix Class Reference
Advertisement Space (300x250)
QuantLib: Matrix Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: AnalyticDoubleBarrierEngine Class Reference
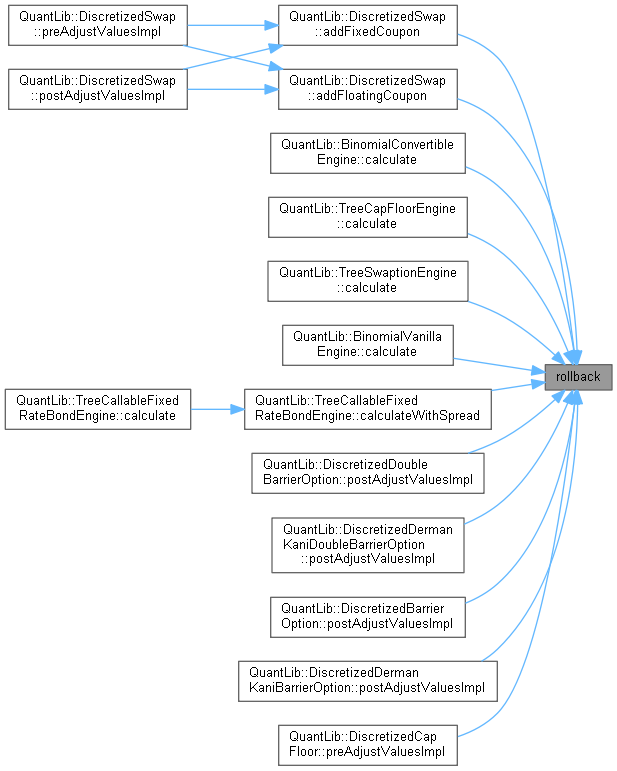
QuantLib: DiscretizedAsset Class Reference

QuantLib: TripleBandLinearOp Class Reference
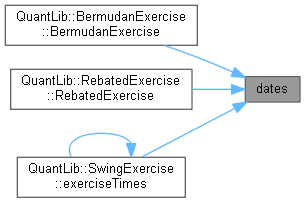
QuantLib: Exercise Class Reference

QuantLib: Problem Class Reference
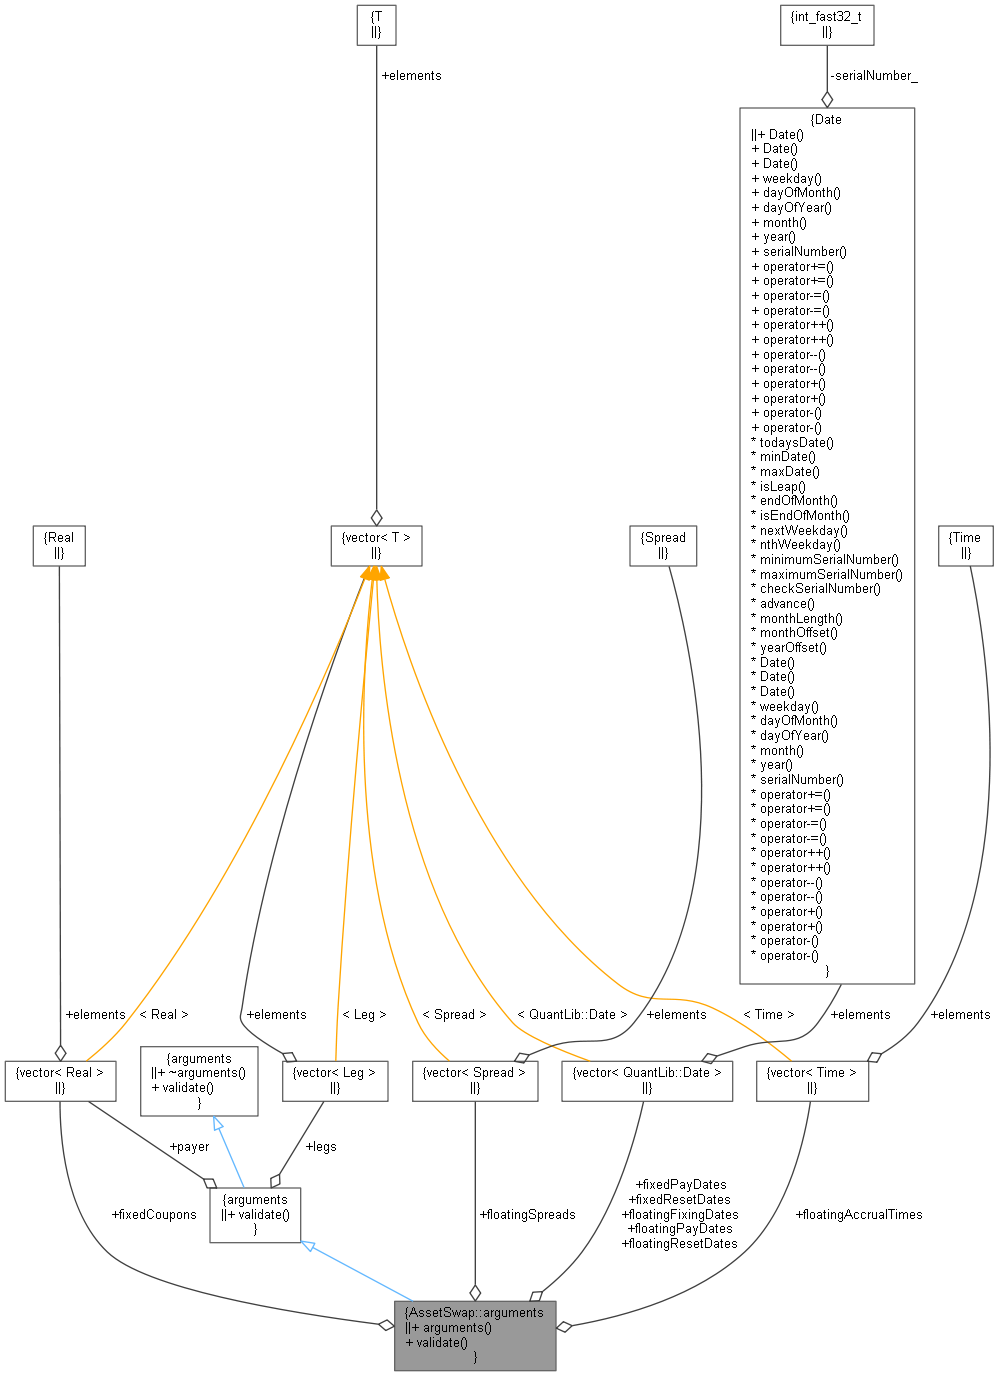
QuantLib: AssetSwap::arguments Class Reference
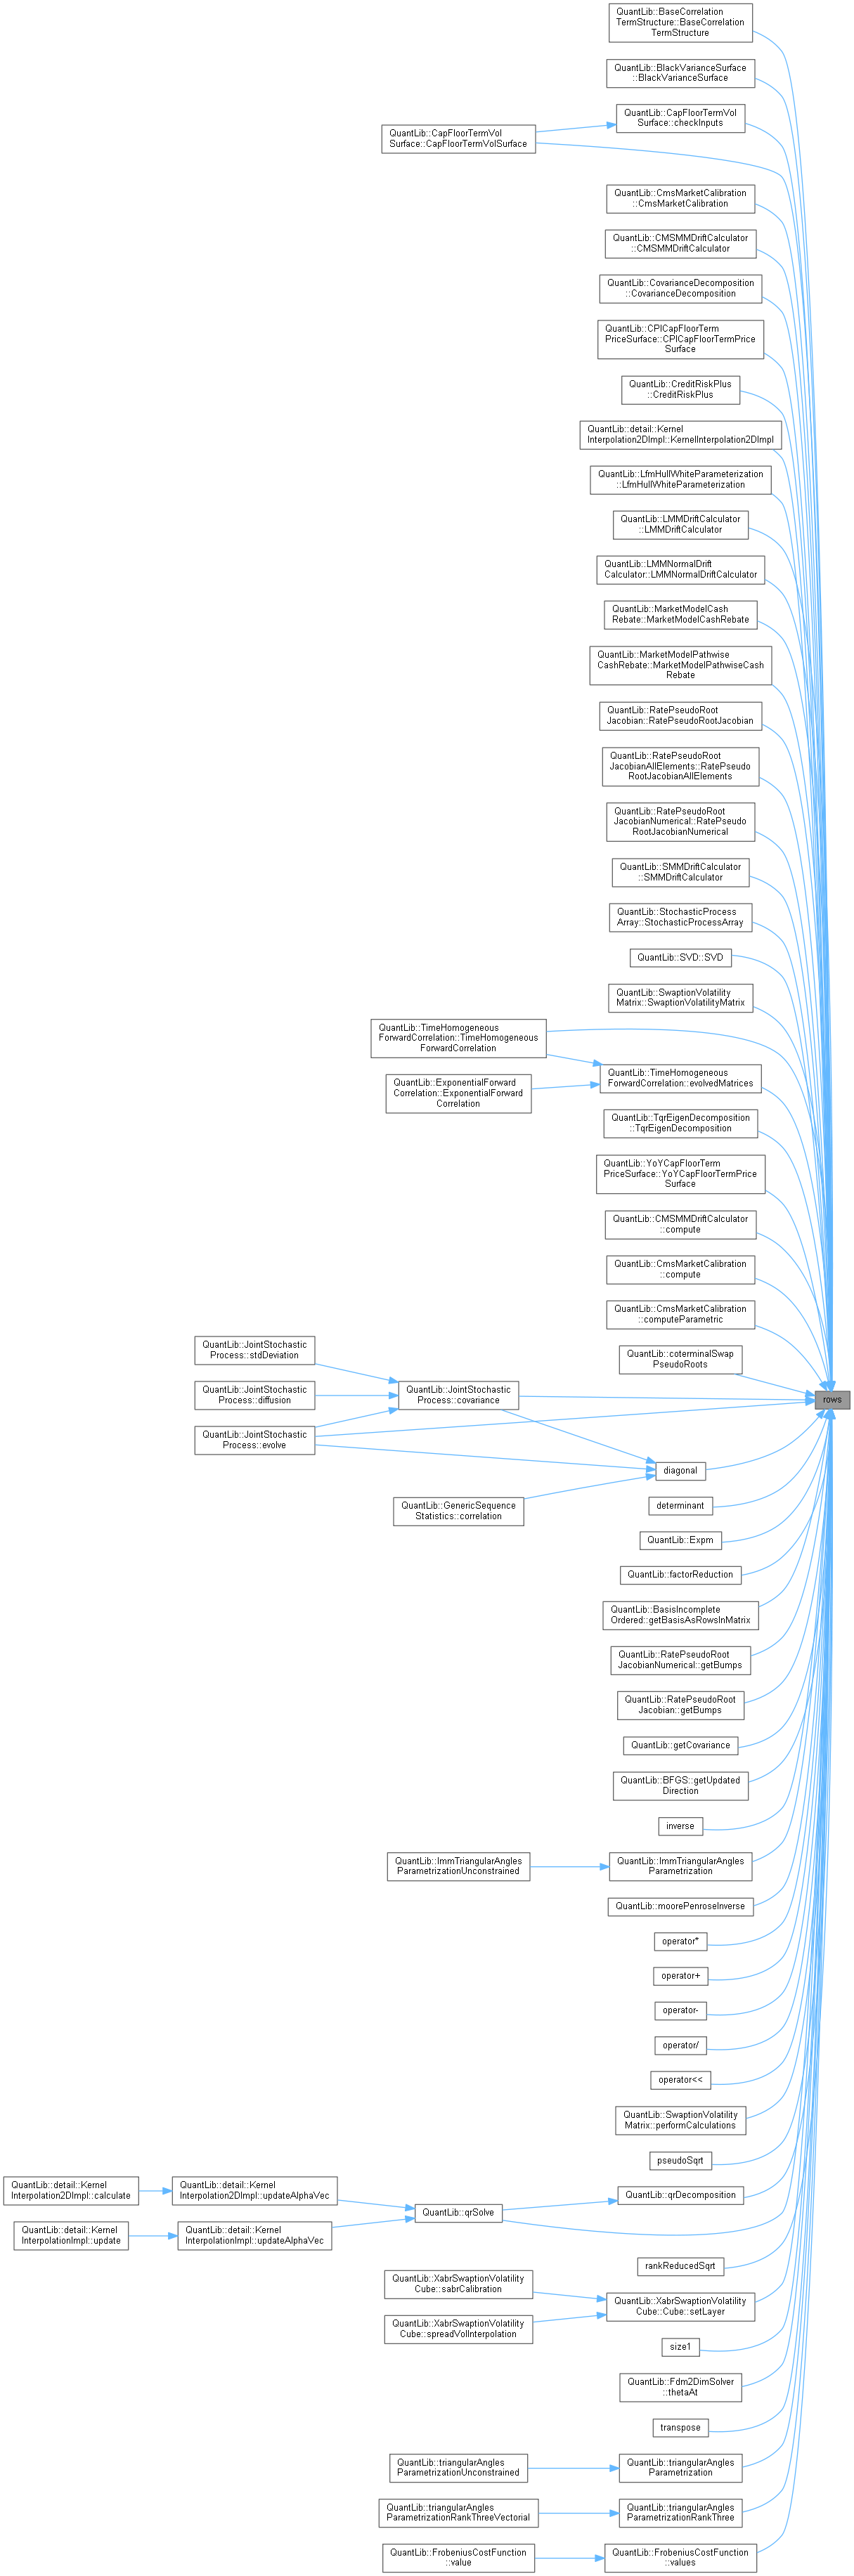
QuantLib: Matrix Class Reference

QuantLib: Problem Class Reference
Advertisement Space (336x280)

QuantLib: CTSMMCapletCalibration Class Reference

QuantLib: Problem Class Reference
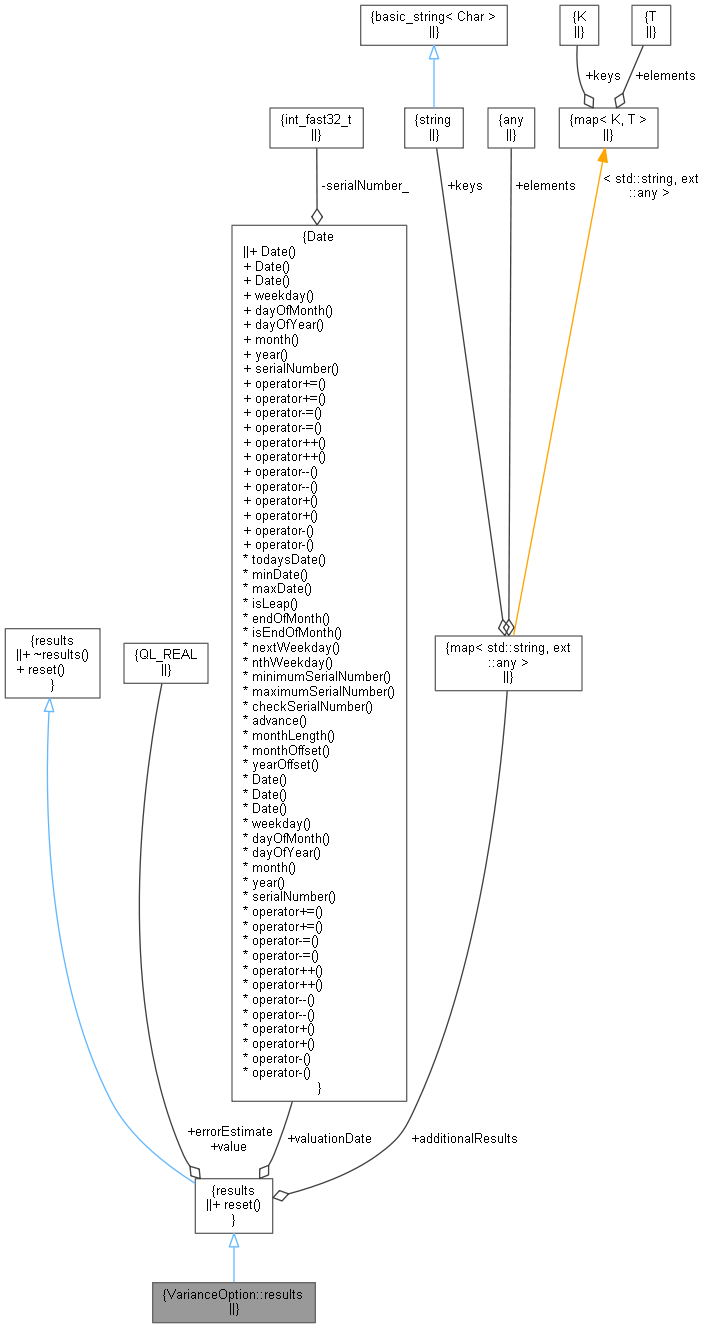
QuantLib: VarianceOption::results Class Reference
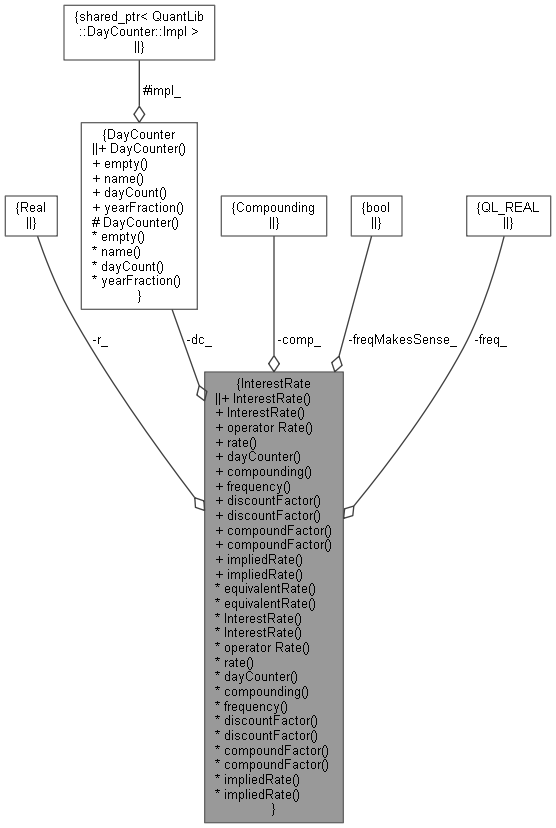
QuantLib: InterestRate Class Reference
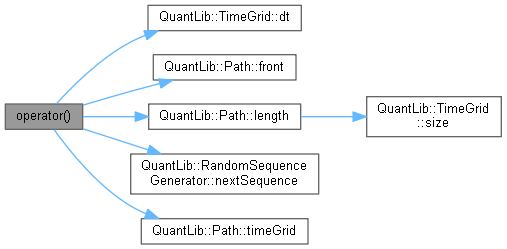
QuantLib: BarrierPathPricer Class Reference
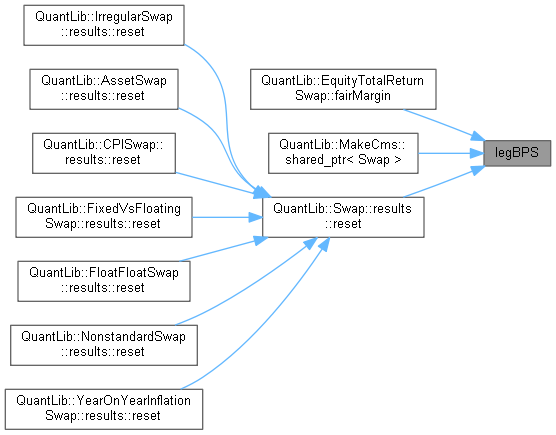
QuantLib: Swap Class Reference
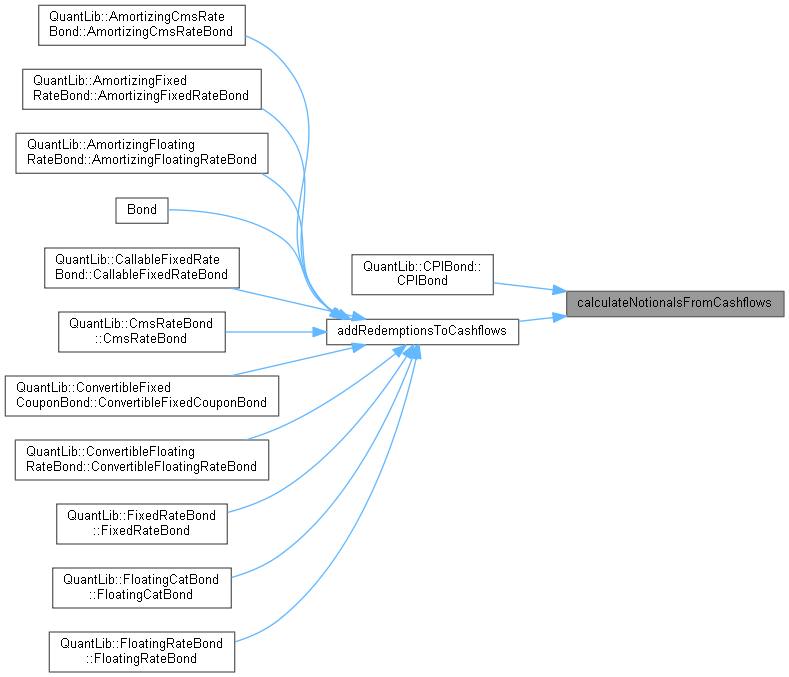
QuantLib: Bond Class Reference
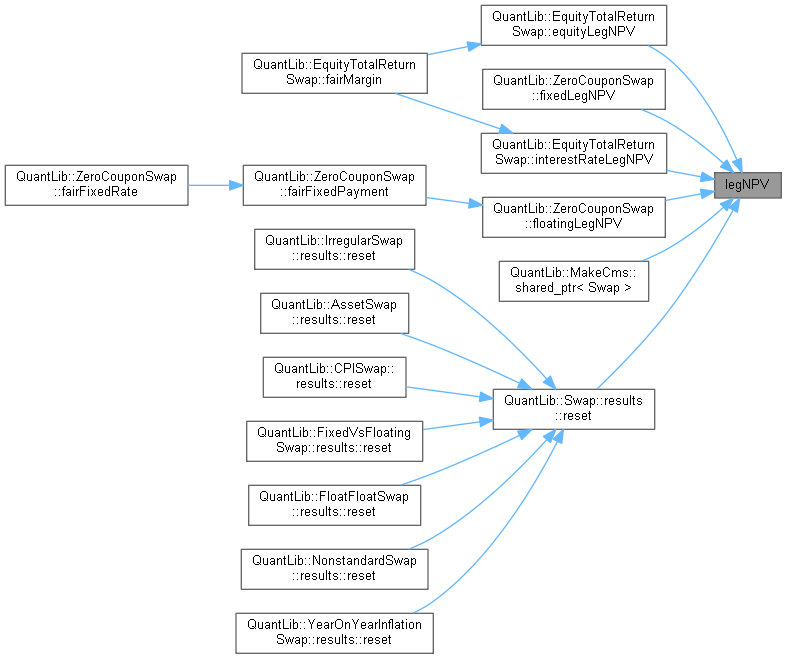
QuantLib: Swap Class Reference

QuantLib: MakeSchedule Class Reference
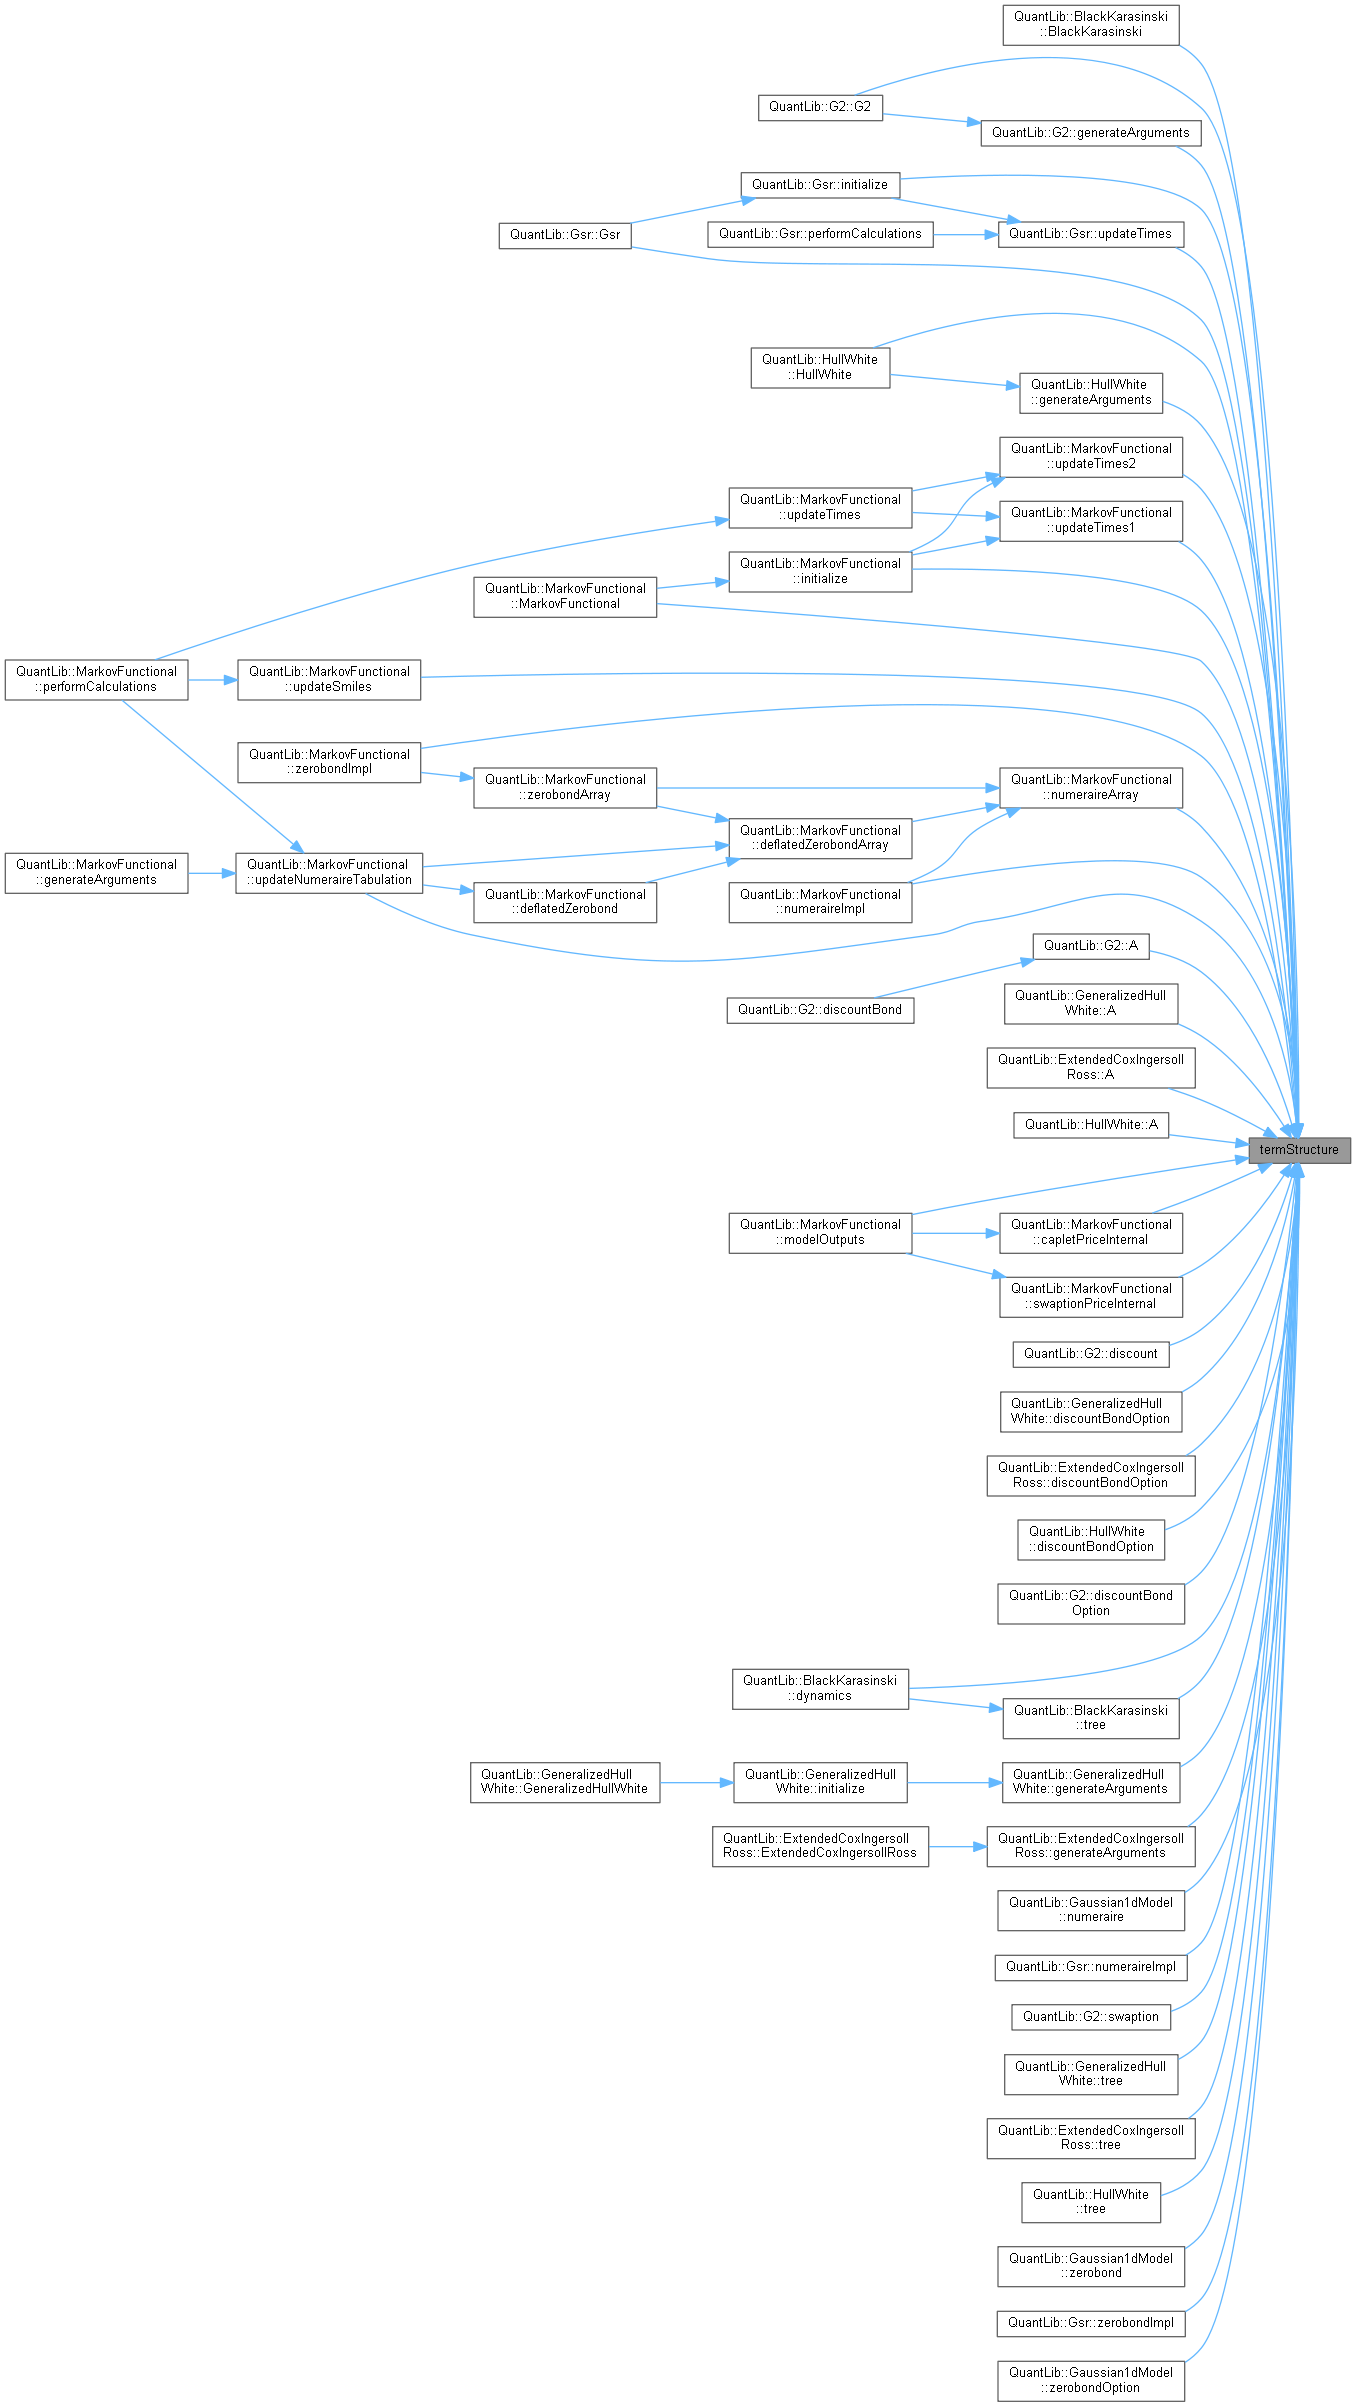
QuantLib: TermStructureConsistentModel Class Reference
Advertisement Space (336x280)
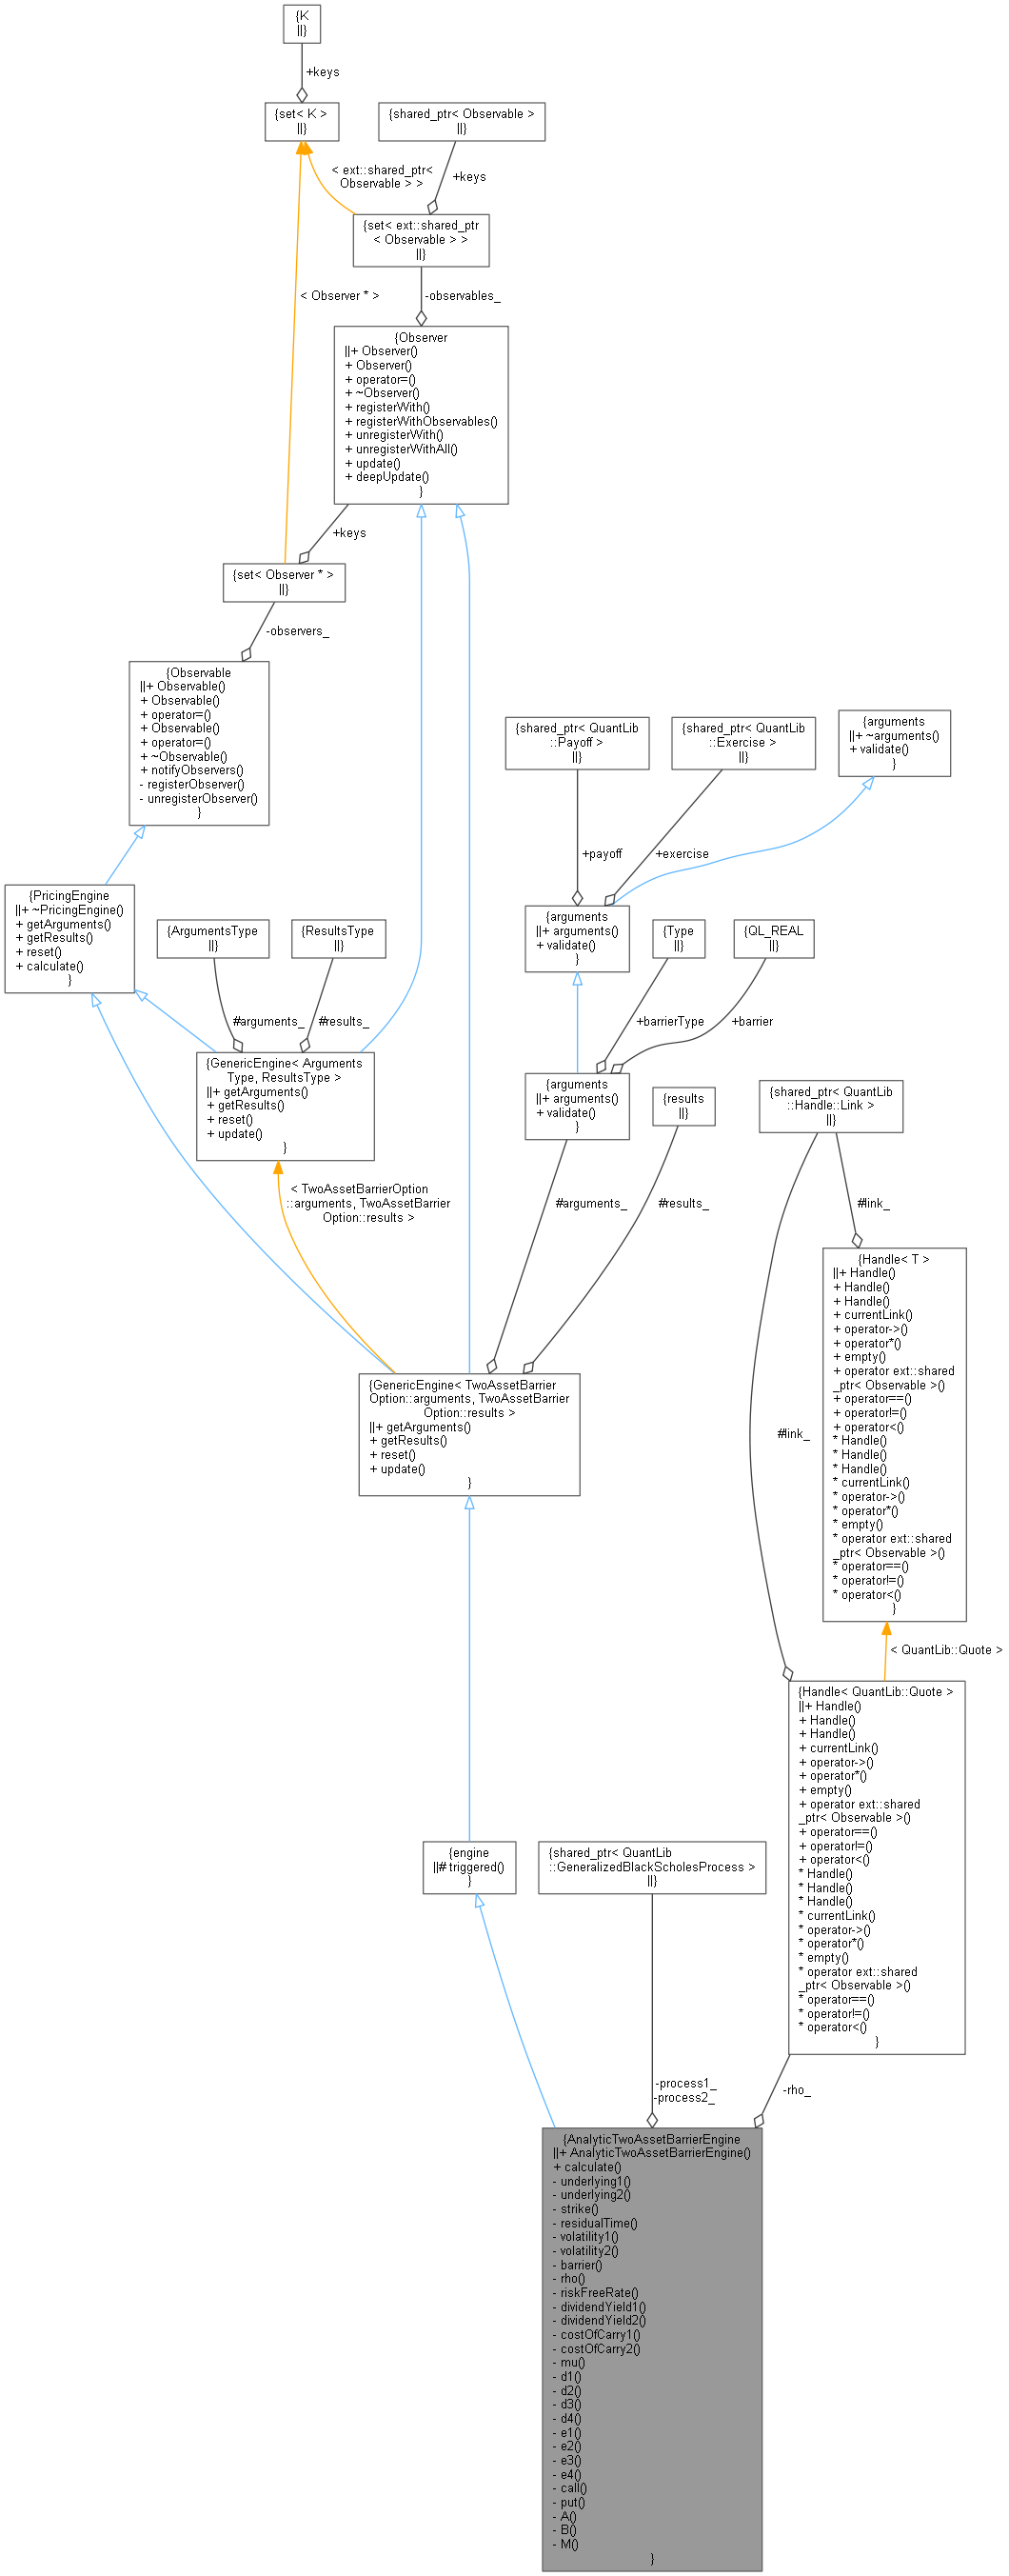
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
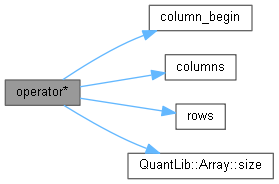
QuantLib: Matrix Class Reference

QuantLib: DiscretizedSwap Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: Option Class Reference

QuantLib: ForwardRateAgreement Class Reference