
Quantlib Varianceoptionarguments Class Reference
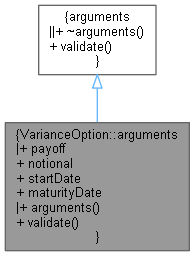
QuantLib: VarianceOption::arguments Class Reference

QuantLib: Option Class Reference
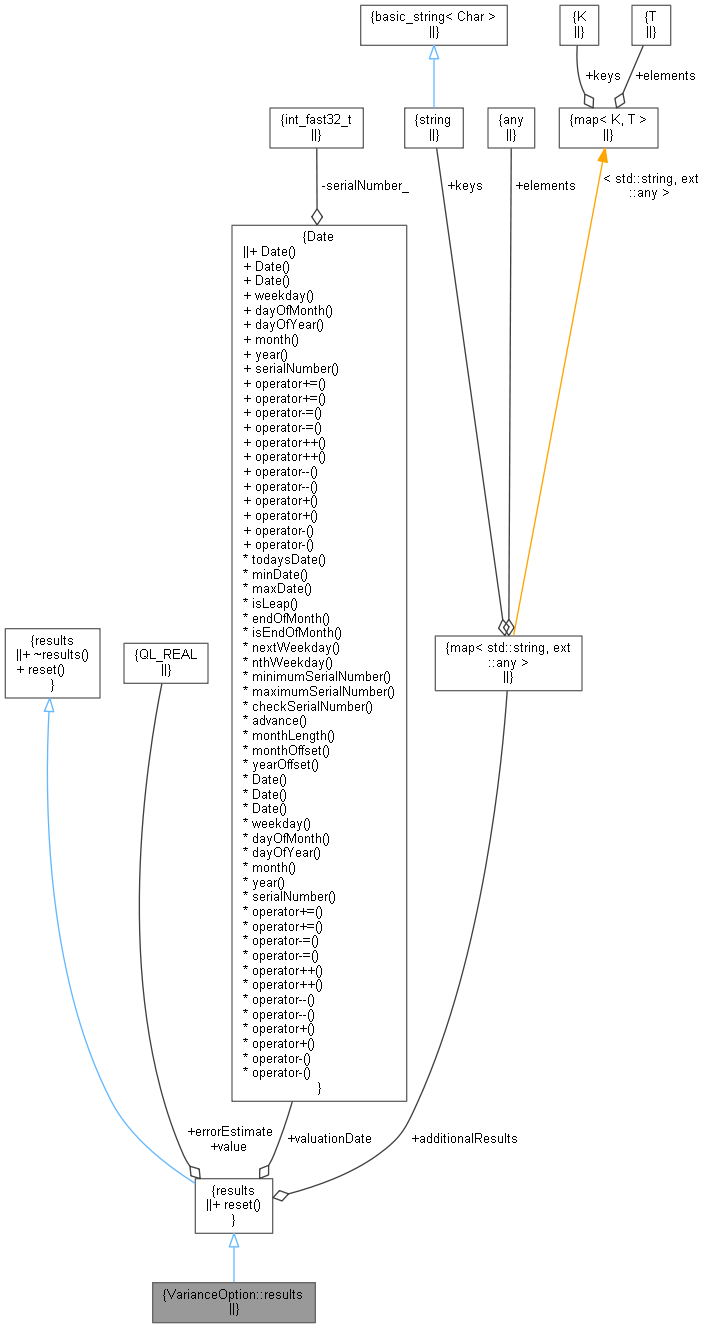
QuantLib: VarianceOption::results Class Reference
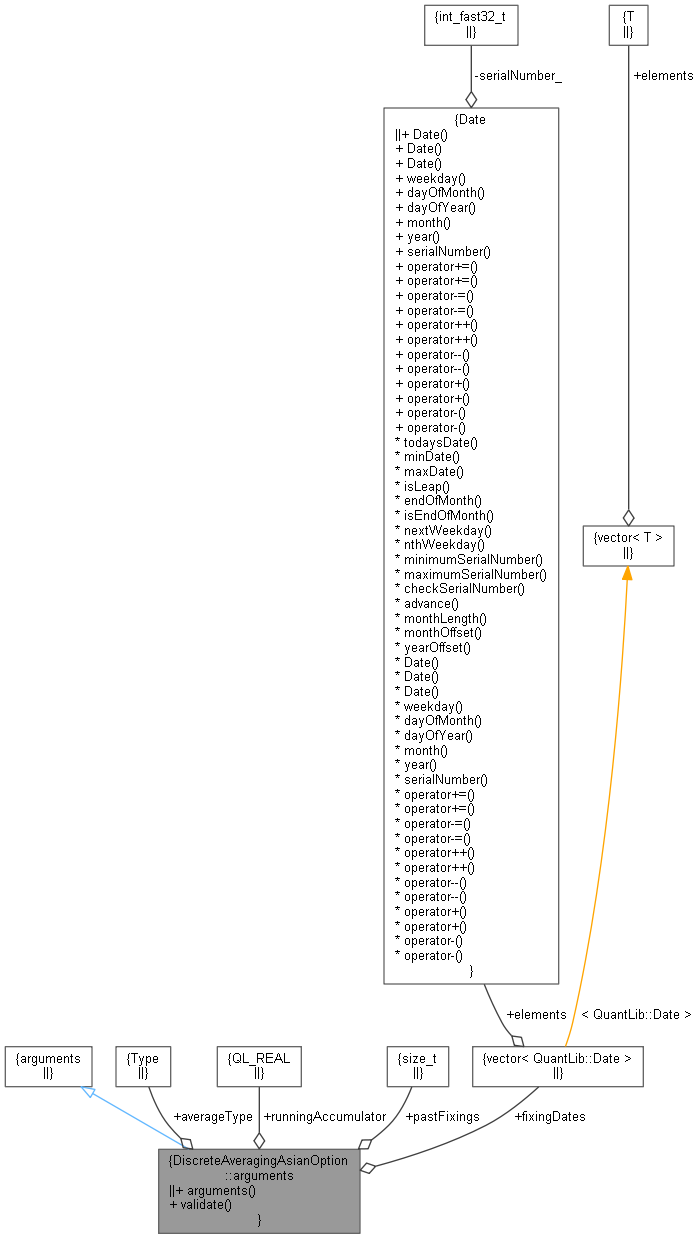
QuantLib: DiscreteAveragingAsianOption::arguments Class Reference
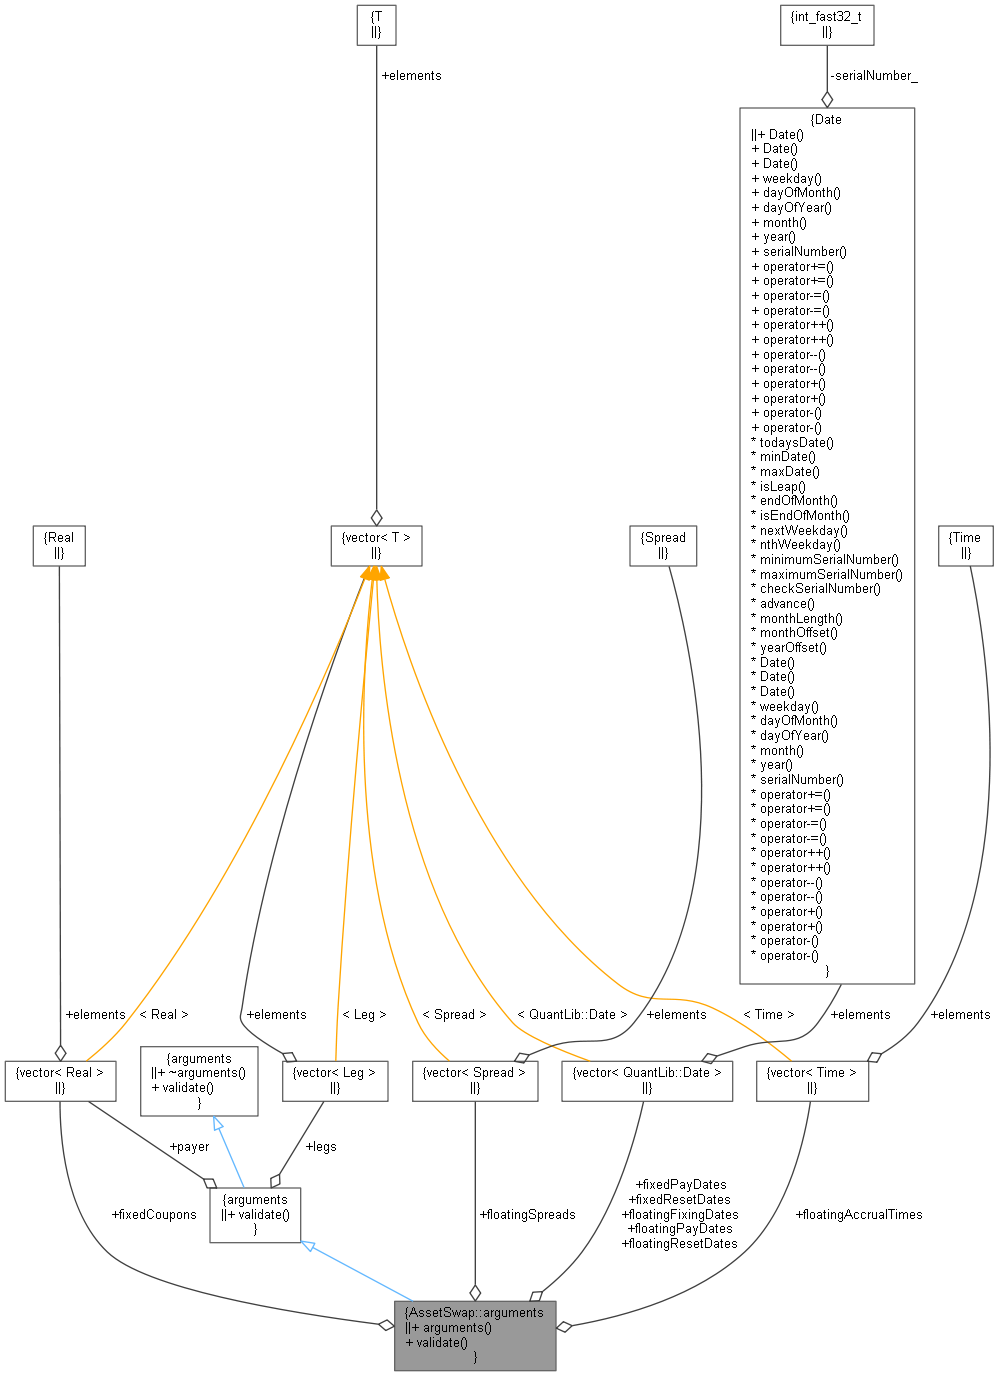
QuantLib: AssetSwap::arguments Class Reference
QuantLib: GenericEngine Class Template Reference
QuantLib: GenericEngine Class Template Reference
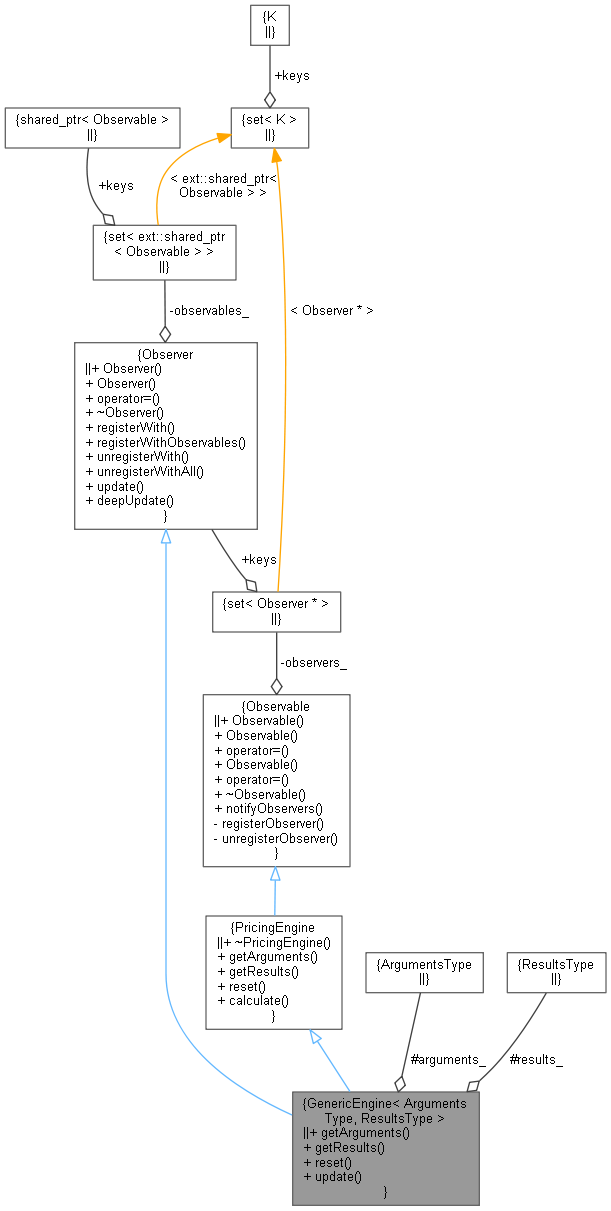
QuantLib: GenericEngine Class Template Reference

QuantLib: MultiAssetOption::engine Class Reference
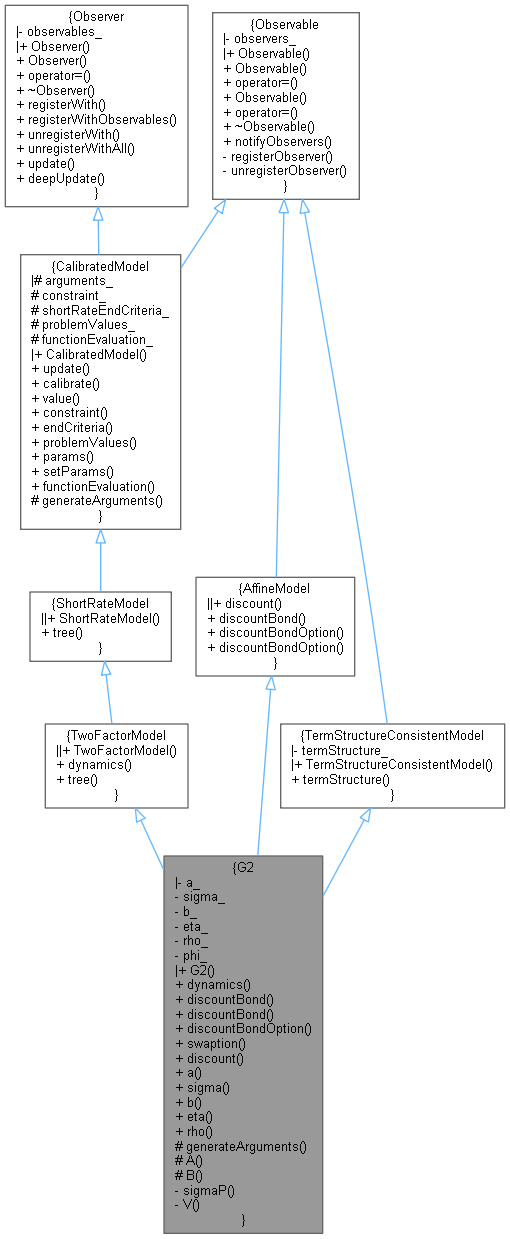
QuantLib: G2 Class Reference
Advertisement Space (300x250)
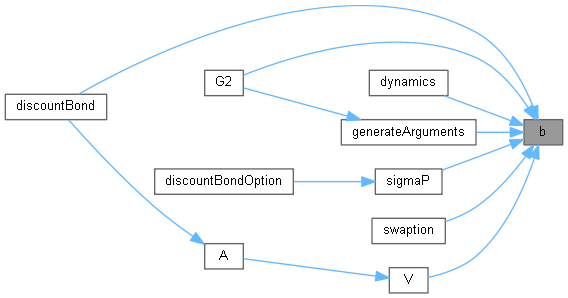
QuantLib: G2 Class Reference
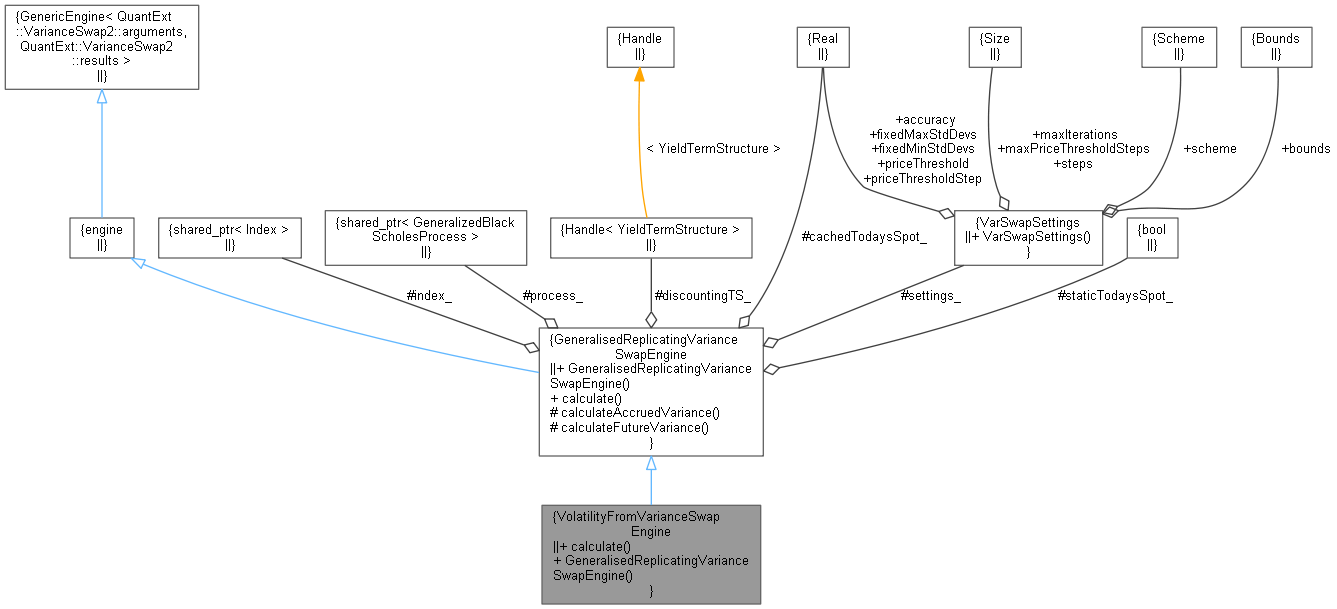
QuantExt: VolatilityFromVarianceSwapEngine Class Reference
QuantLib: Swap Class Reference
QuantLib: TurnbullWakemanAsianEngine Class Reference
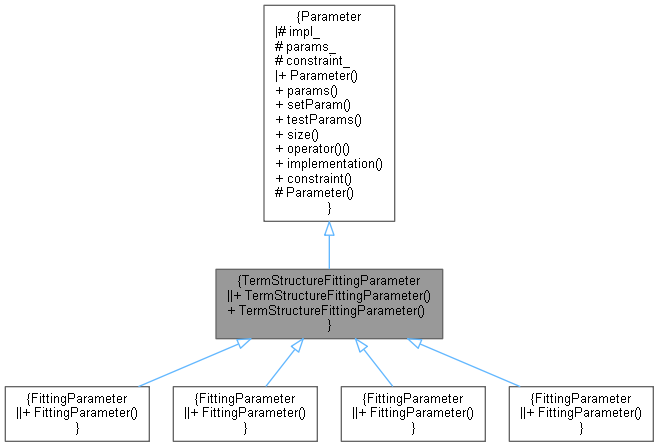
QuantLib: TermStructureFittingParameter Class Reference
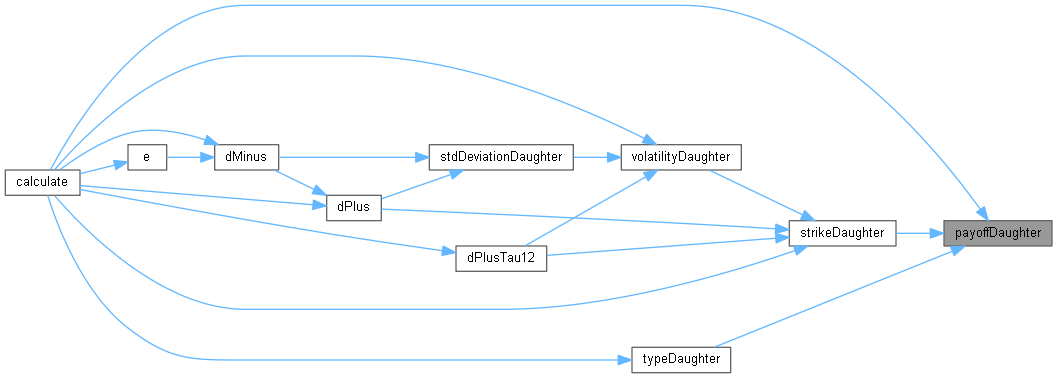
QuantLib: AnalyticCompoundOptionEngine Class Reference
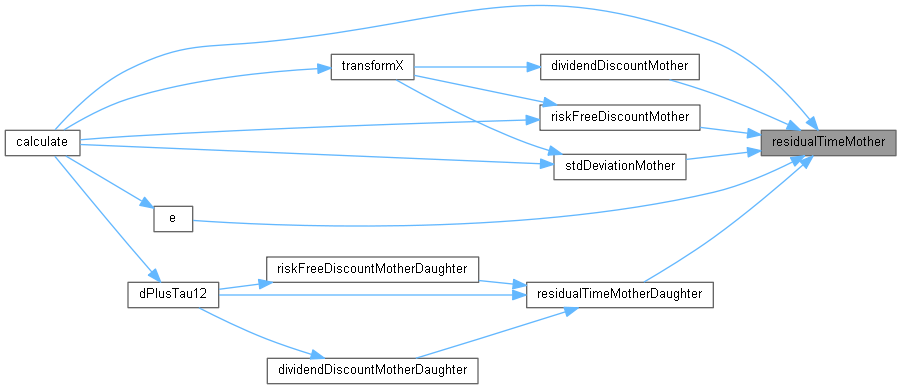
QuantLib: AnalyticCompoundOptionEngine Class Reference

QuantLib: EvolutionDescription Class Reference
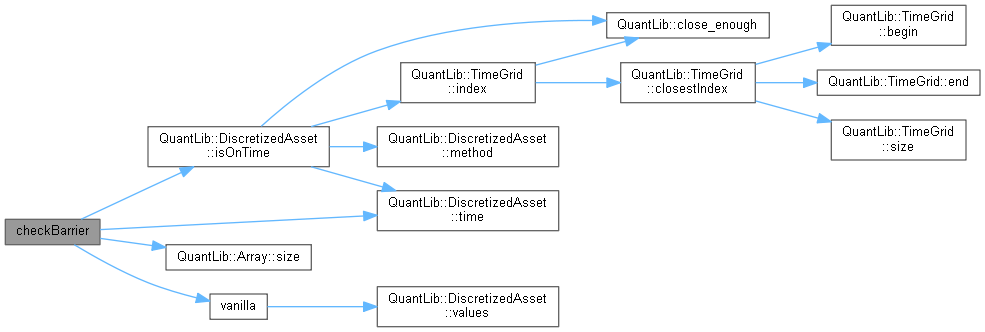
QuantLib: DiscretizedDoubleBarrierOption Class Reference
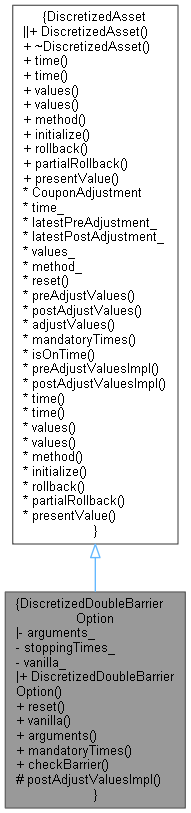
QuantLib: DiscretizedDoubleBarrierOption Class Reference
Advertisement Space (336x280)
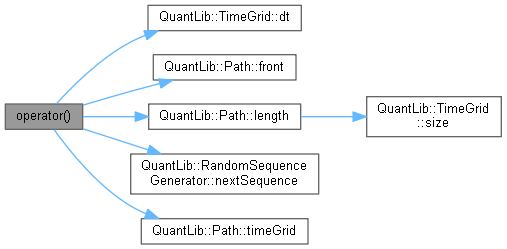
QuantLib: BarrierPathPricer Class Reference

QuantLib: CliquetOption::arguments Class Reference

QuantLib: MakeSchedule Class Reference
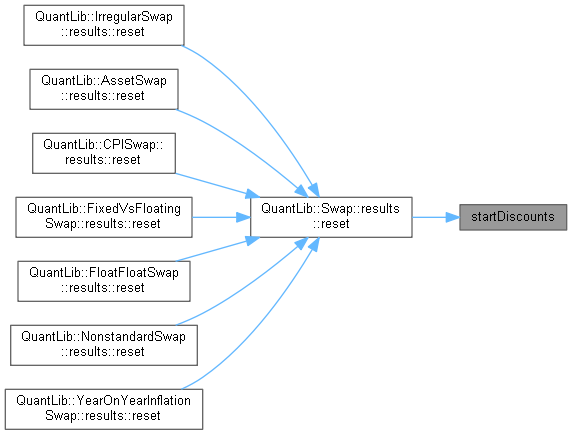
QuantLib: Swap Class Reference
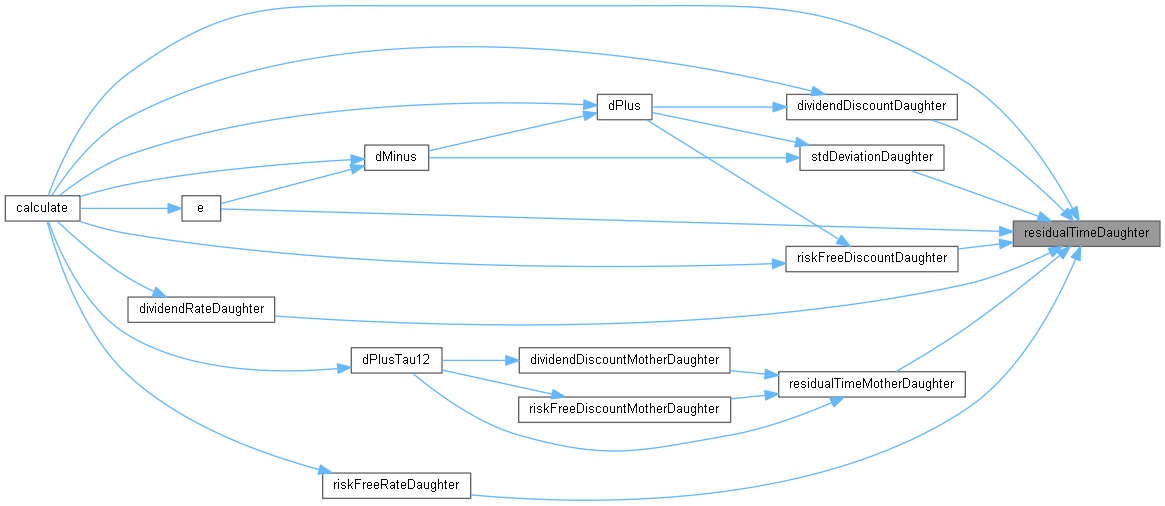
QuantLib: AnalyticCompoundOptionEngine Class Reference

QuantLib: EvolutionDescription Class Reference
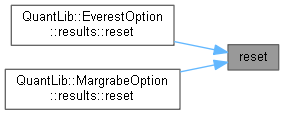
QuantLib: MultiAssetOption::results Class Reference

QuantLib: FwdPeriodAdapter Class Reference

QuantLib: EvolutionDescription Class Reference

QuantLib: MakeSchedule Class Reference
Advertisement Space (336x280)
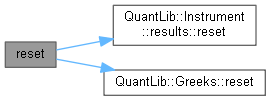
QuantLib: MultiAssetOption::results Class Reference
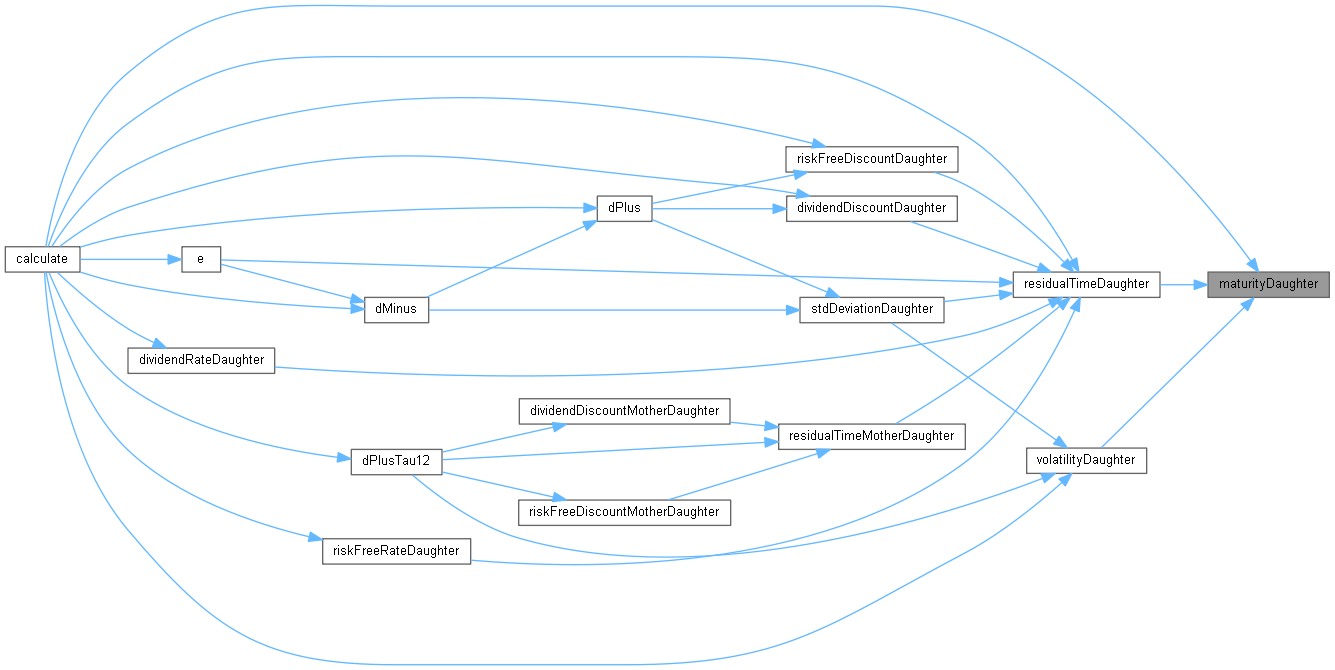
QuantLib: AnalyticCompoundOptionEngine Class Reference
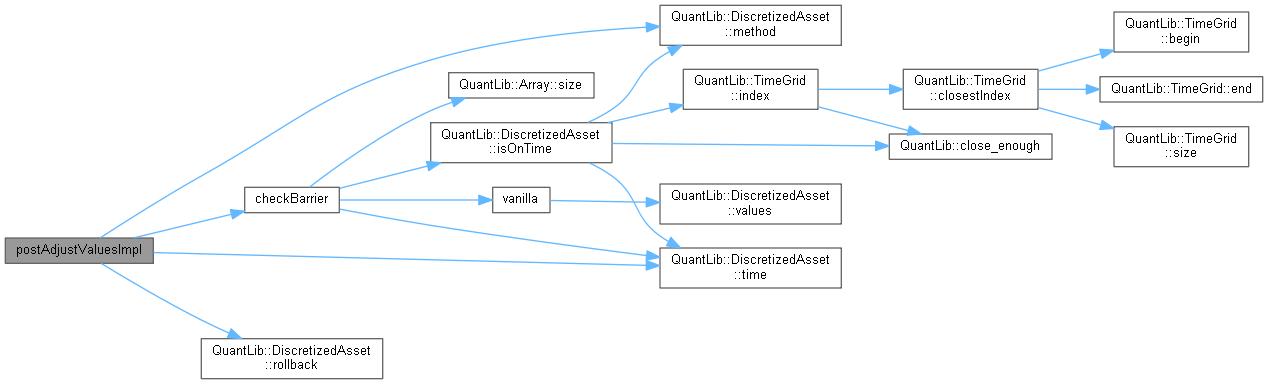
QuantLib: DiscretizedDoubleBarrierOption Class Reference

QuantLib: EuropeanOption Class Reference
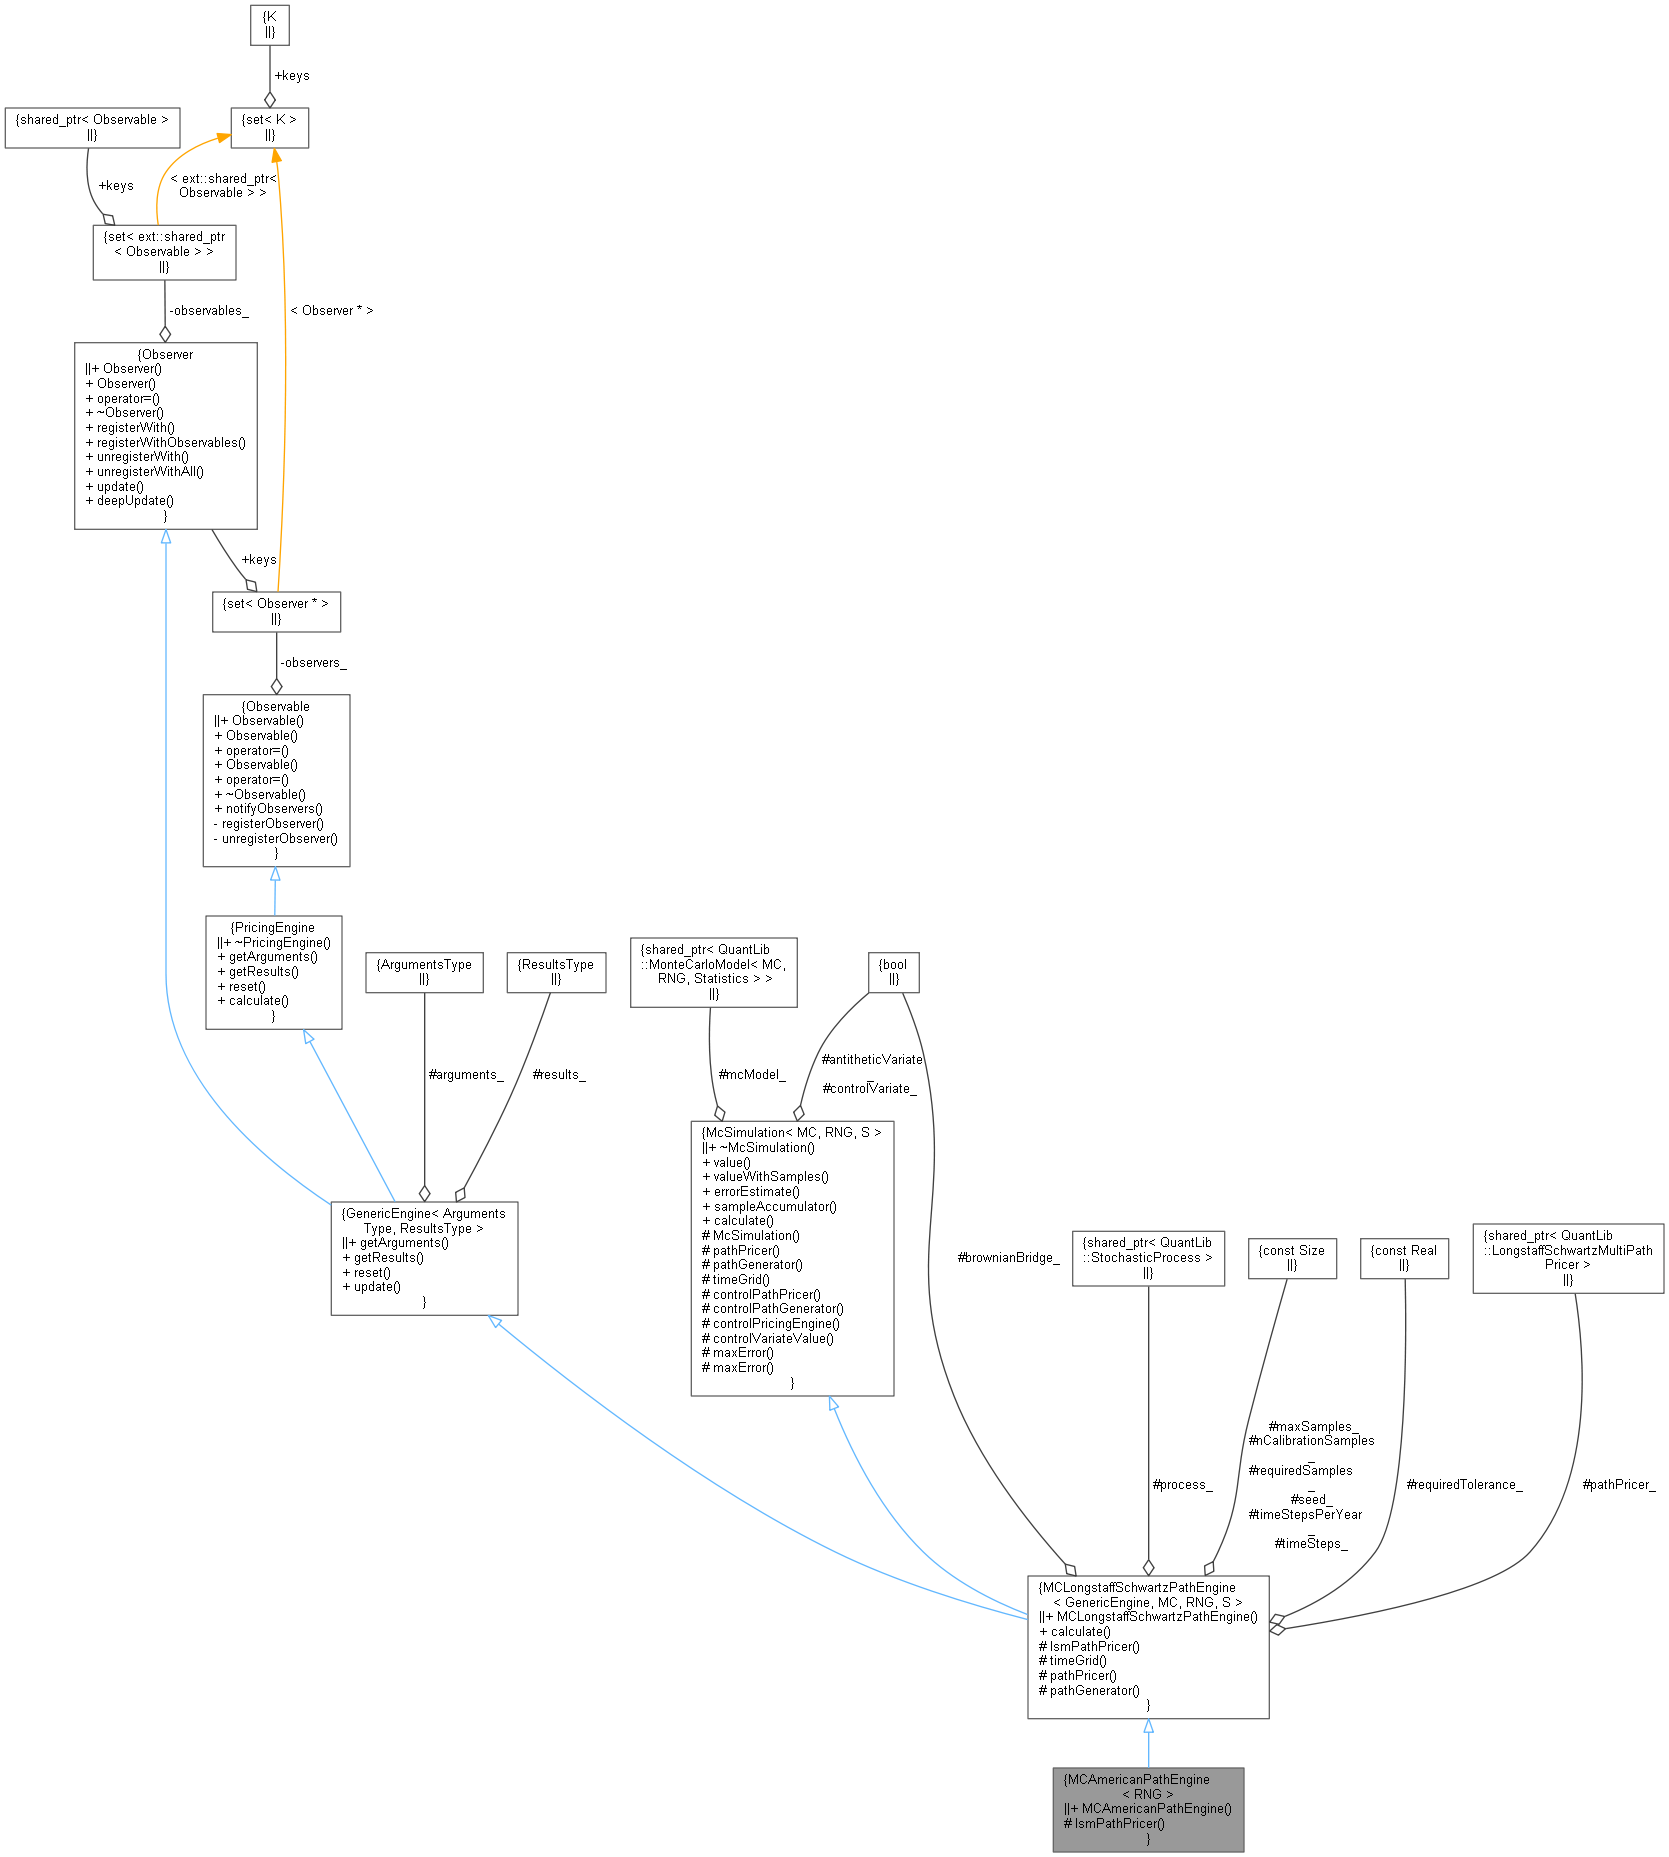
QuantLib: MCAmericanPathEngine Class Template Reference

QuantLib: EvolutionDescription Class Reference