
Quantlib Euribor3656m Class Reference

QuantLib: Euribor365_6M Class Reference

QuantLib: Euribor365_6M Class Reference
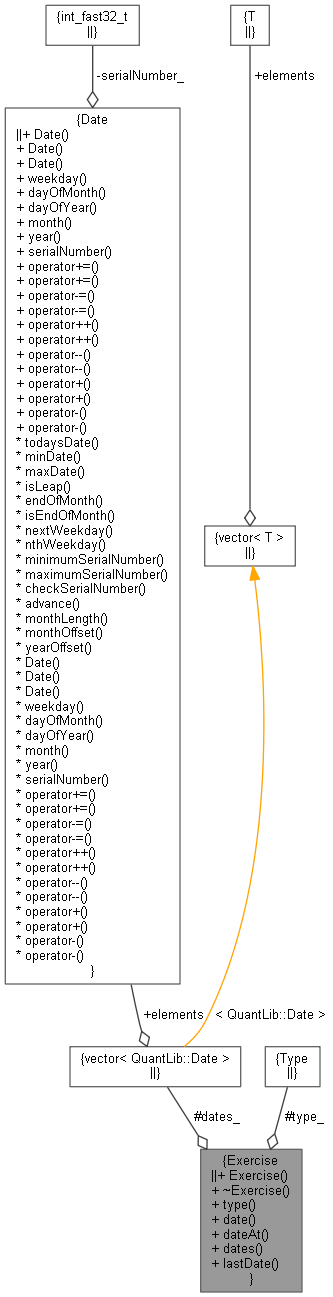
QuantLib: Exercise Class Reference
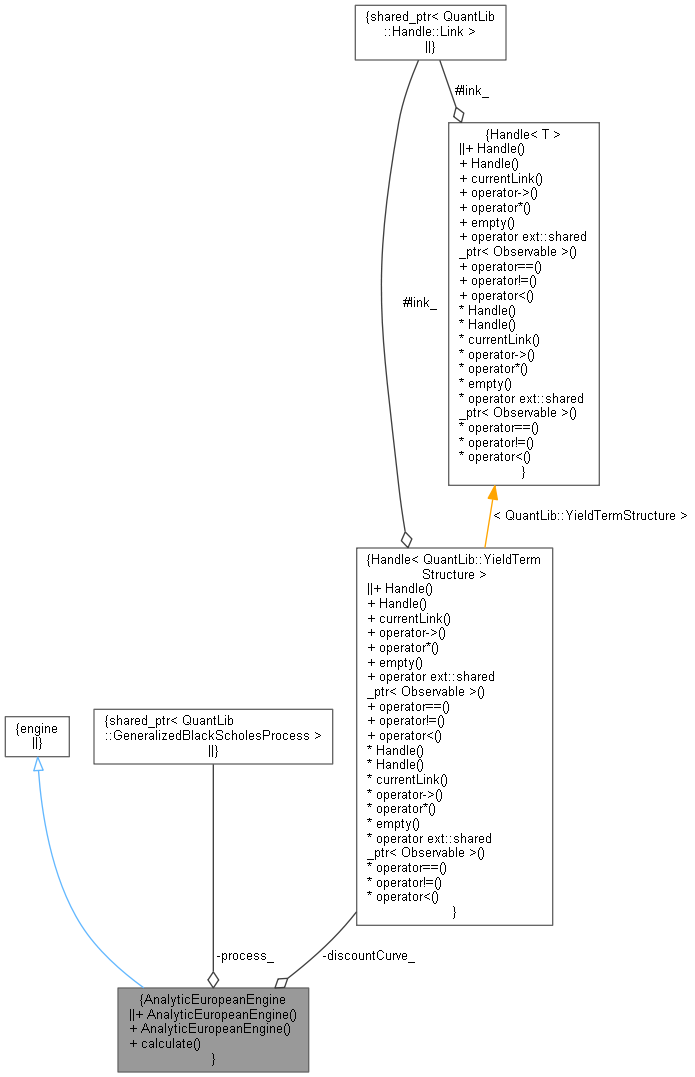
QuantLib: AnalyticEuropeanEngine Class Reference

QuantLib: EuropeanOption Class Reference

QuantLib: Problem Class Reference

QuantLib: Observable Class Reference
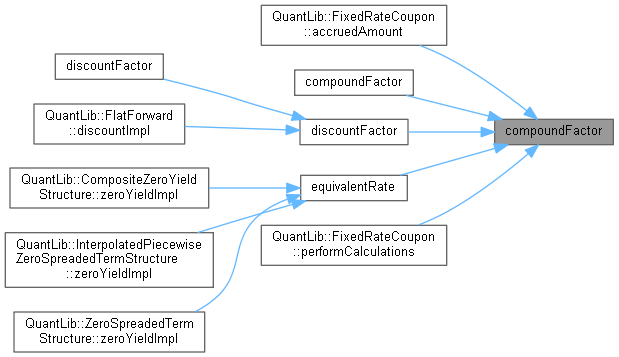
QuantLib: InterestRate Class Reference
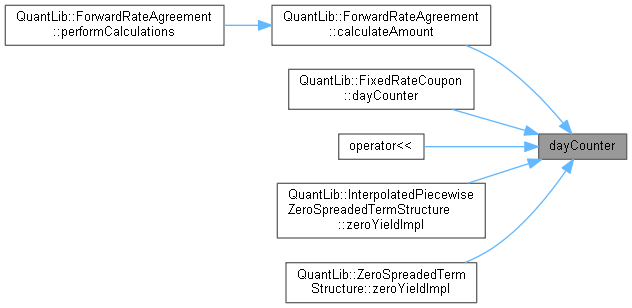
QuantLib: InterestRate Class Reference
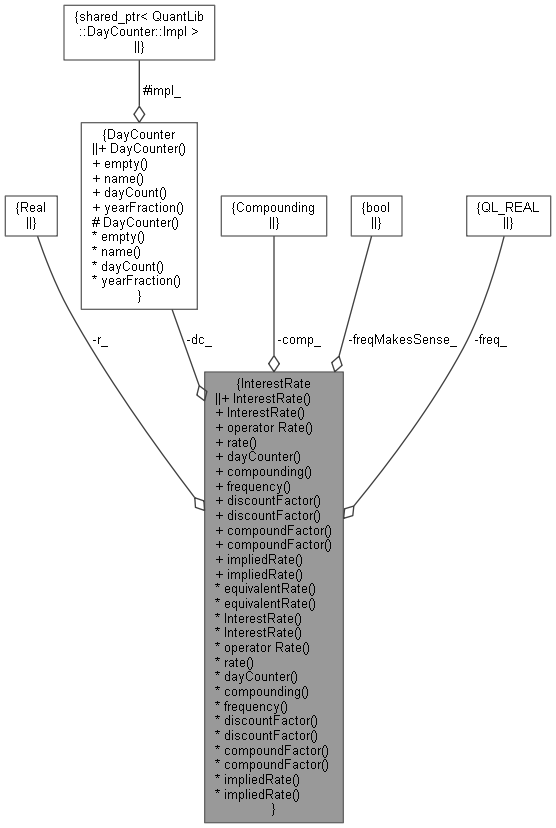
QuantLib: InterestRate Class Reference
Advertisement Space (300x250)
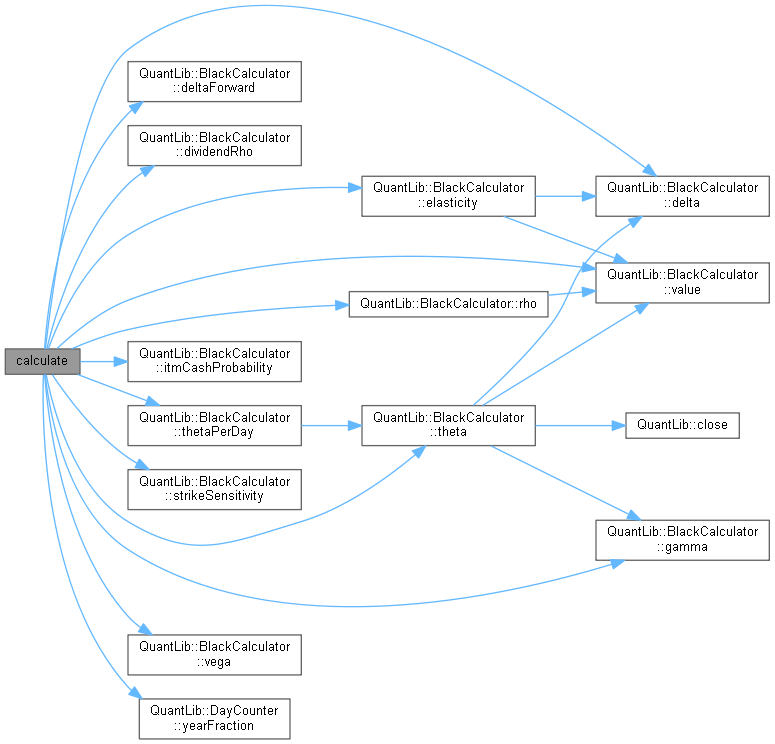
QuantLib: AnalyticEuropeanEngine Class Reference

QuantLib: CTSMMCapletCalibration Class Reference
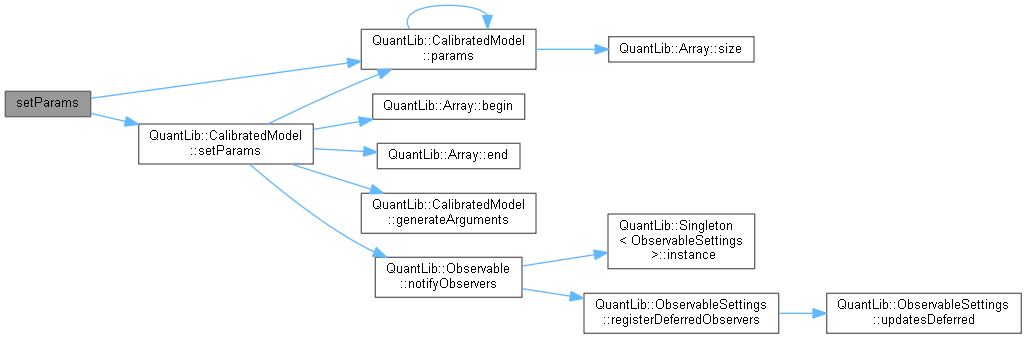
QuantLib: LiborForwardModel Class Reference

QuantLib: Problem Class Reference

QuantLib: Option Class Reference

QuantLib: EuropeanOption Class Reference

QuantLib: Thirty365 Class Reference
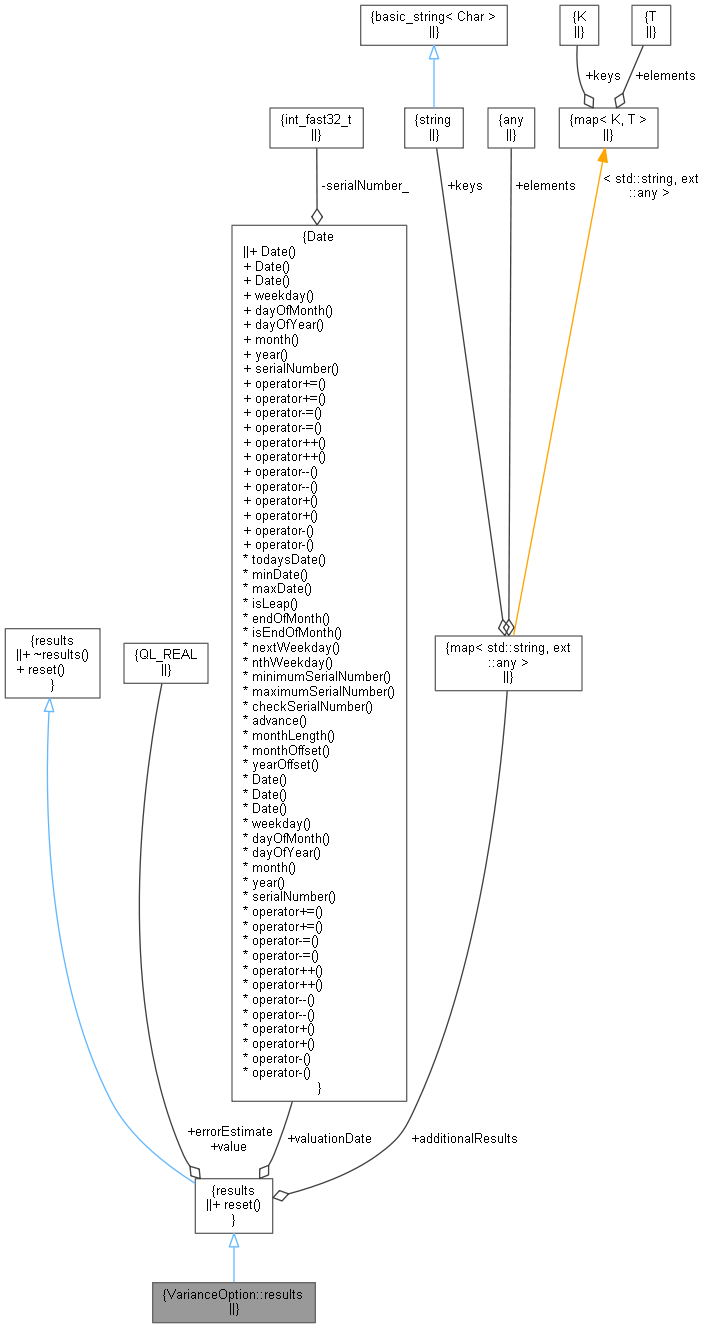
QuantLib: VarianceOption::results Class Reference
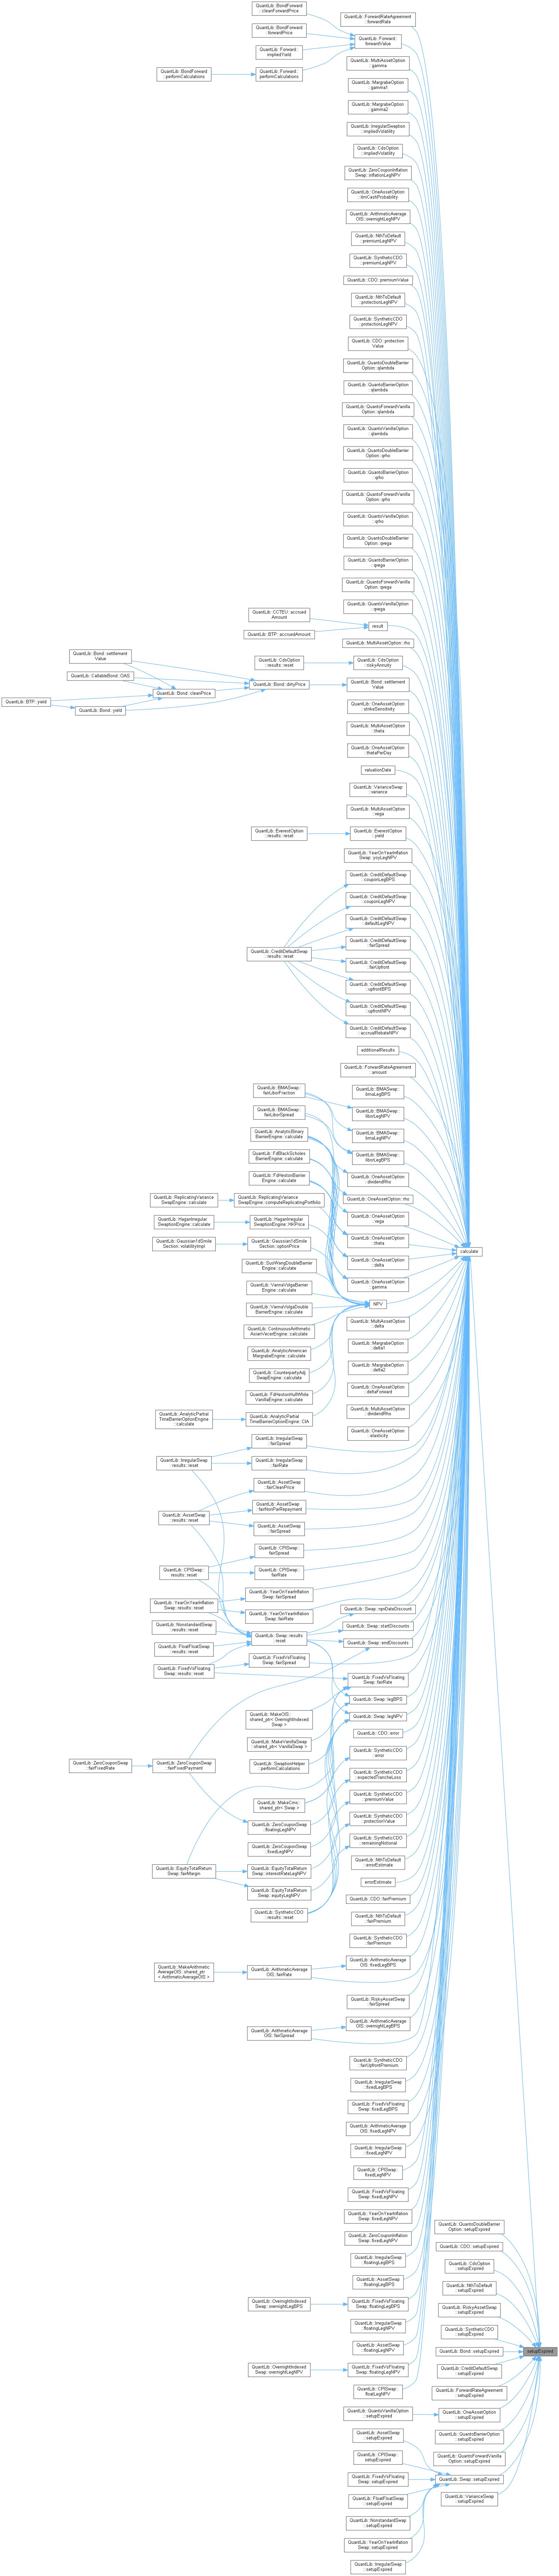
QuantLib: Instrument Class Reference
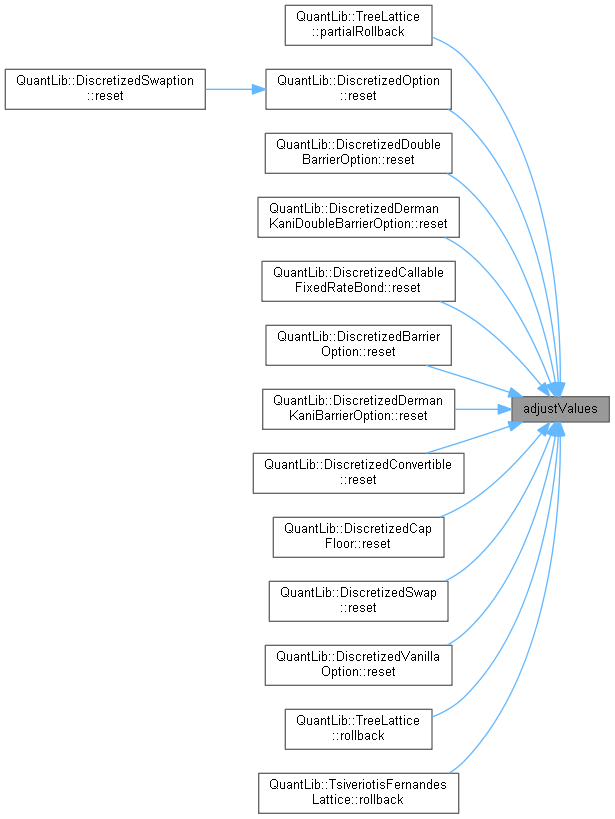
QuantLib: DiscretizedAsset Class Reference
Advertisement Space (336x280)
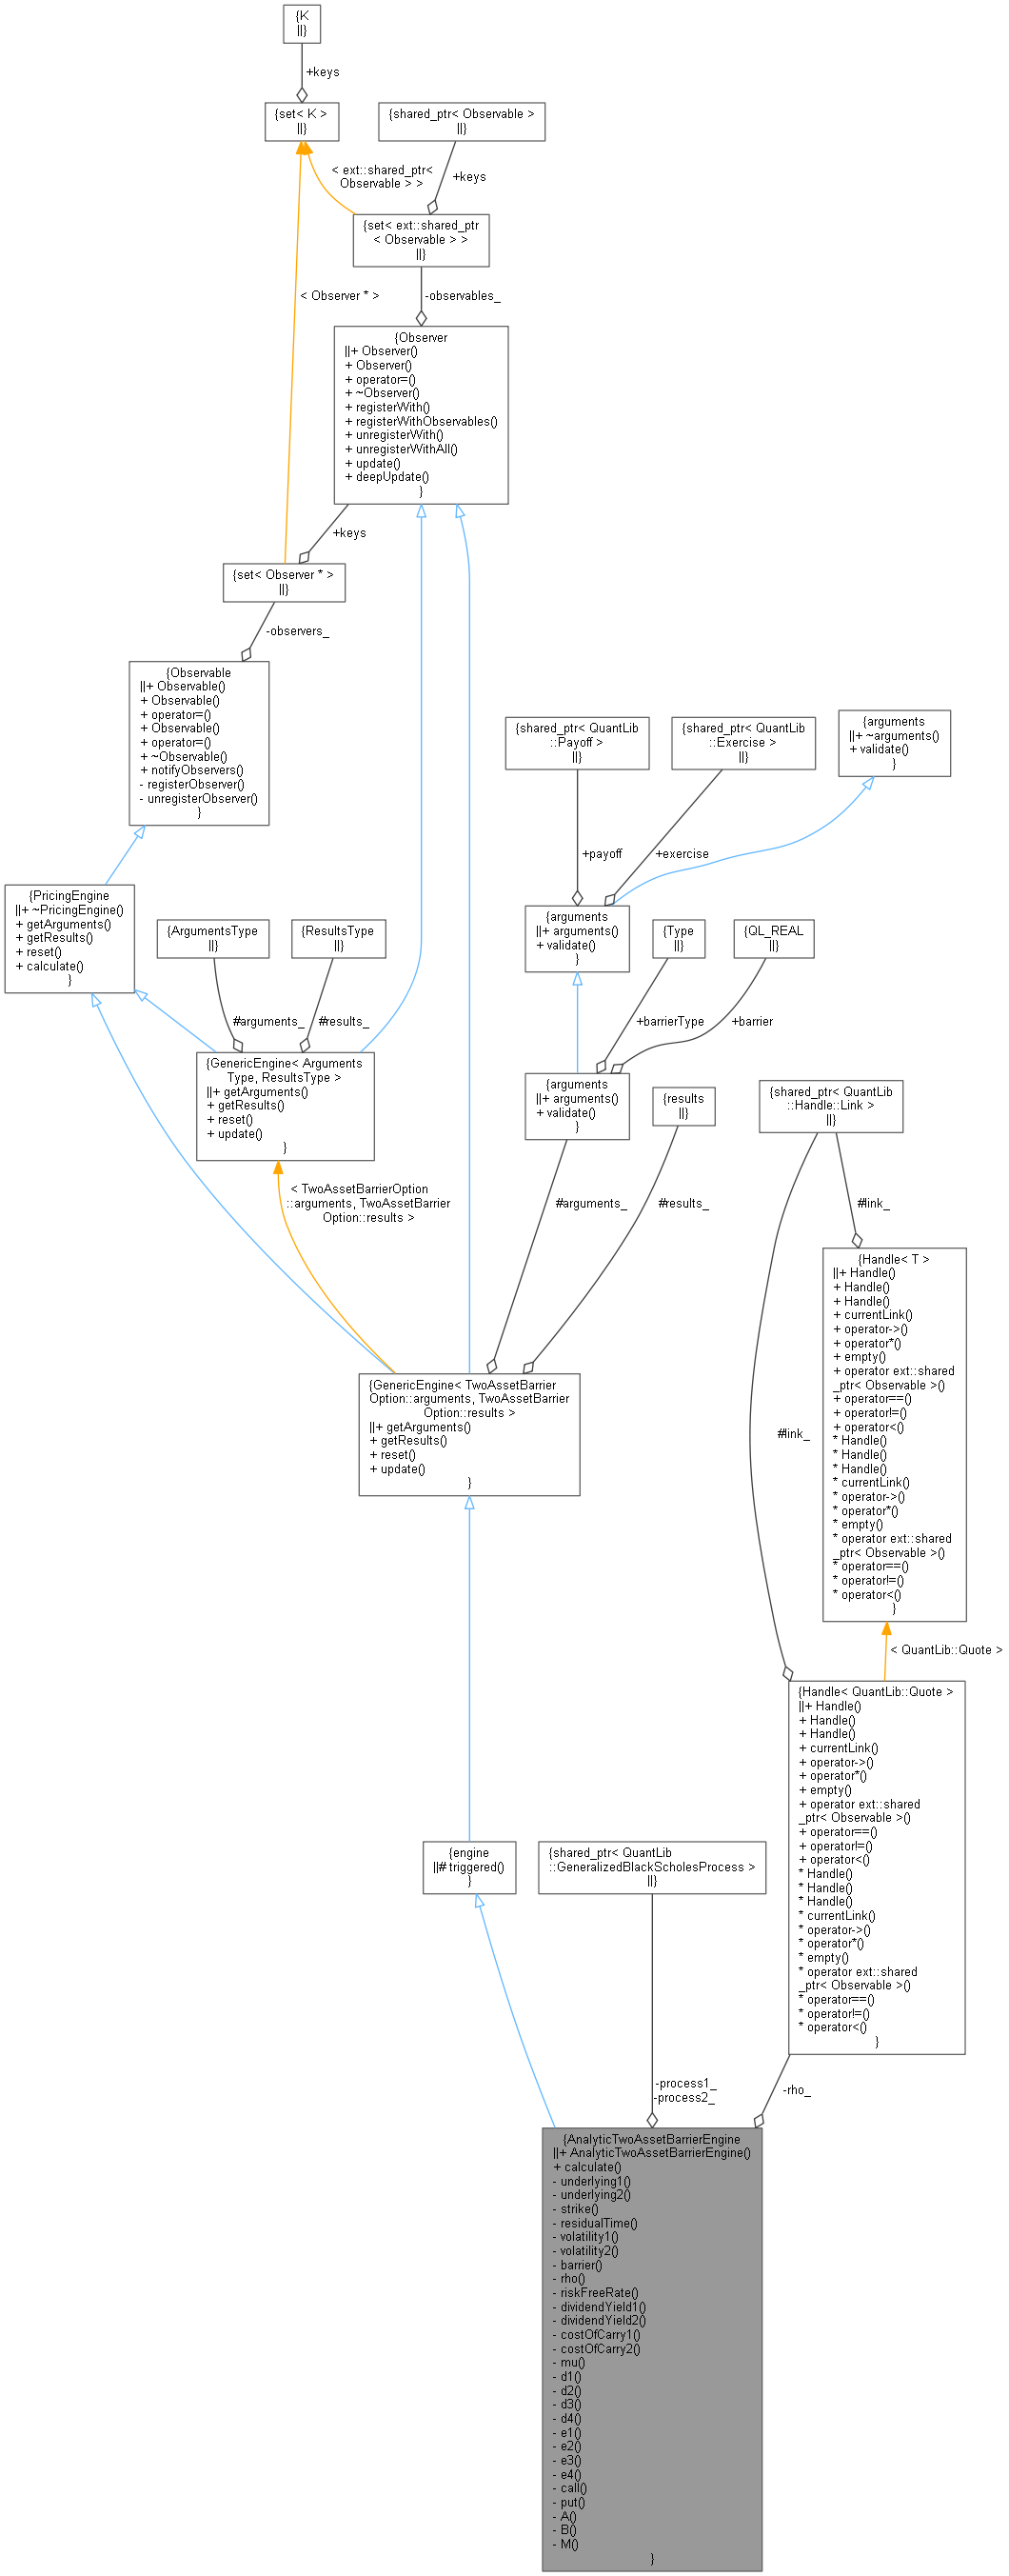
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
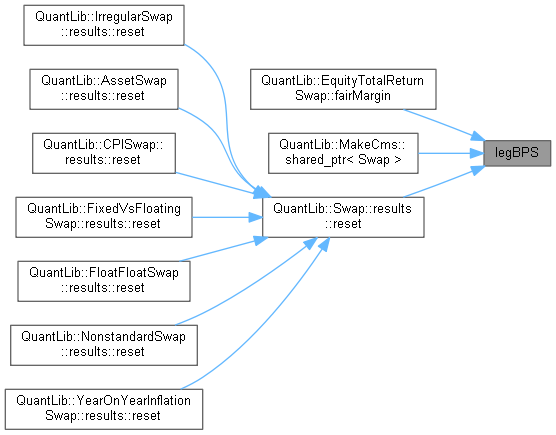
QuantLib: Swap Class Reference

QuantLib: TripleBandLinearOp Class Reference
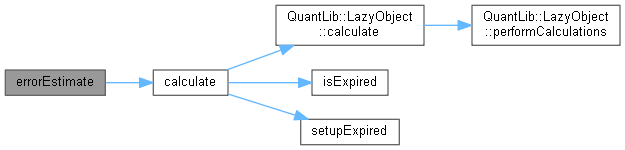
QuantLib: Instrument Class Reference

QuantLib: Problem Class Reference

QuantLib: EvolutionDescription Class Reference
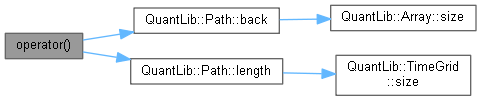
QuantLib: EuropeanPathPricer Class Reference
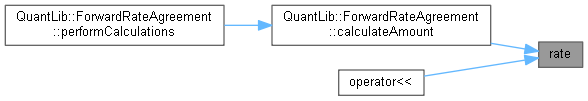
QuantLib: InterestRate Class Reference

QuantLib: MakeSchedule Class Reference
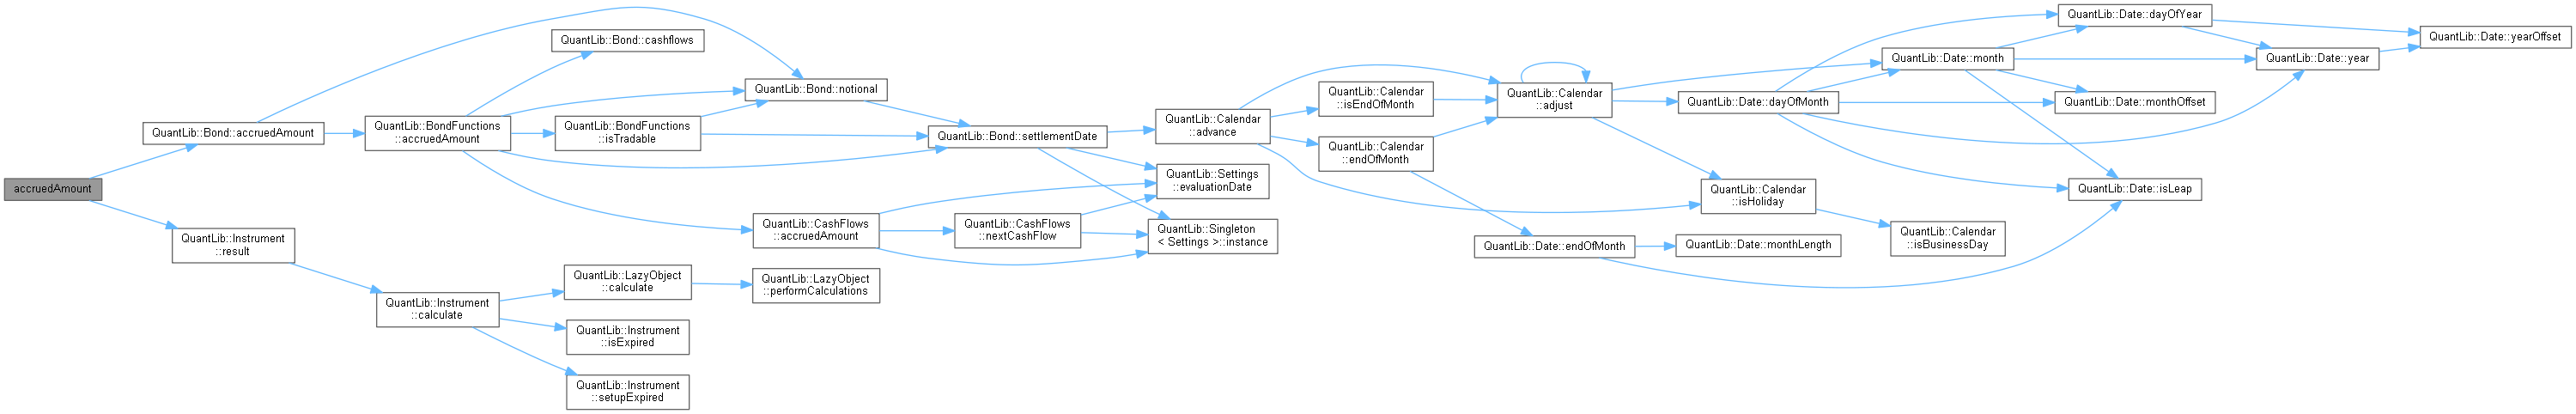
QuantLib: BTP Class Reference
Advertisement Space (336x280)
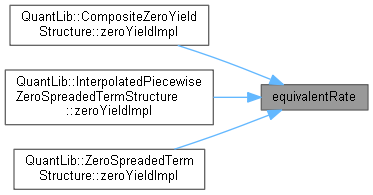
QuantLib: InterestRate Class Reference
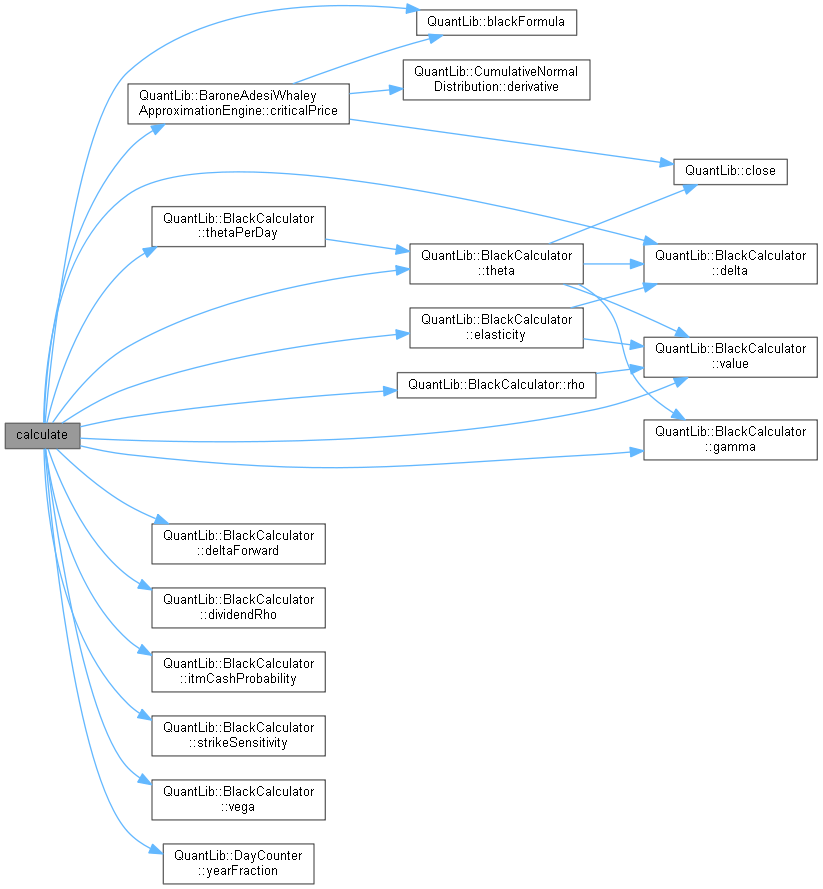
QuantLib: JuQuadraticApproximationEngine Class Reference
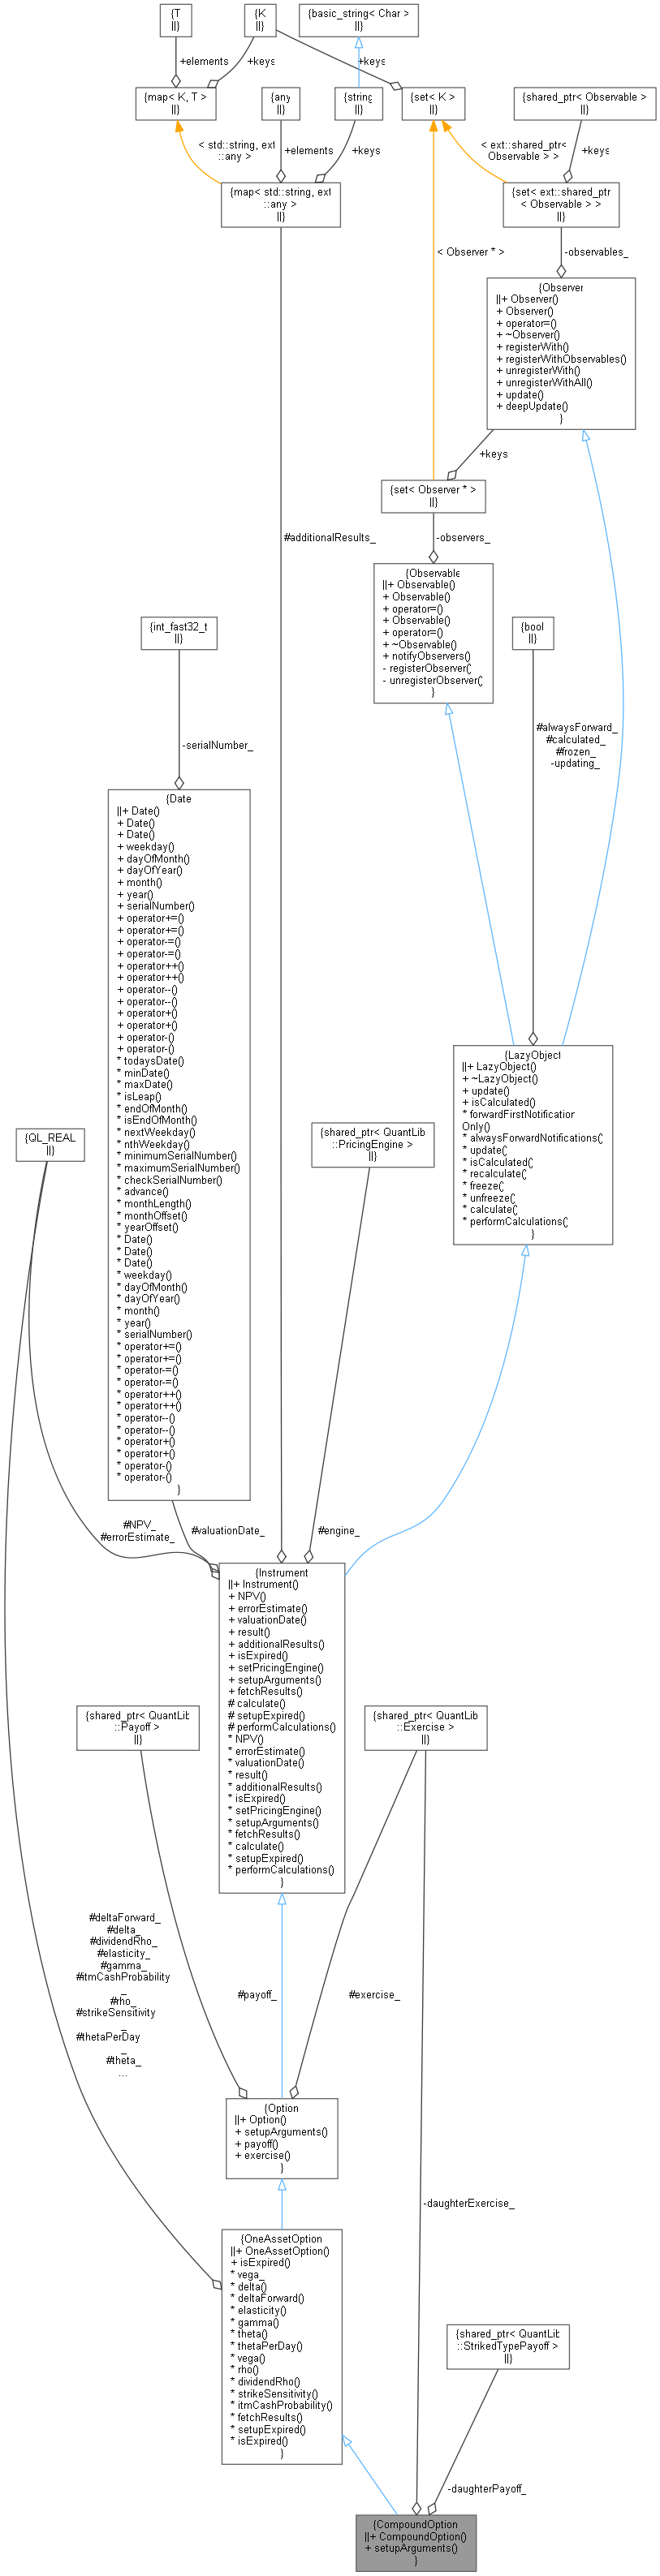
QuantLib: CompoundOption Class Reference
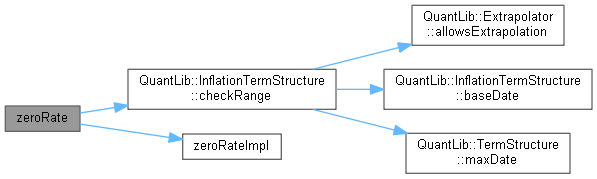
QuantLib: ZeroInflationTermStructure Class Reference
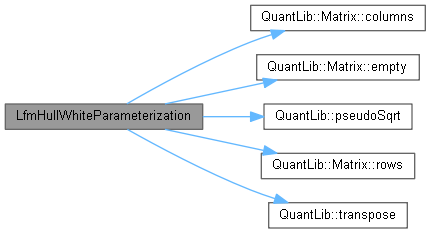
QuantLib: LfmHullWhiteParameterization Class Reference

QuantLib: Option Class Reference