
Quantlib Tian Class Reference

QuantLib: Tian Class Reference

QuantLib: Tian Class Reference

QuantLib: TripleBandLinearOp Class Reference
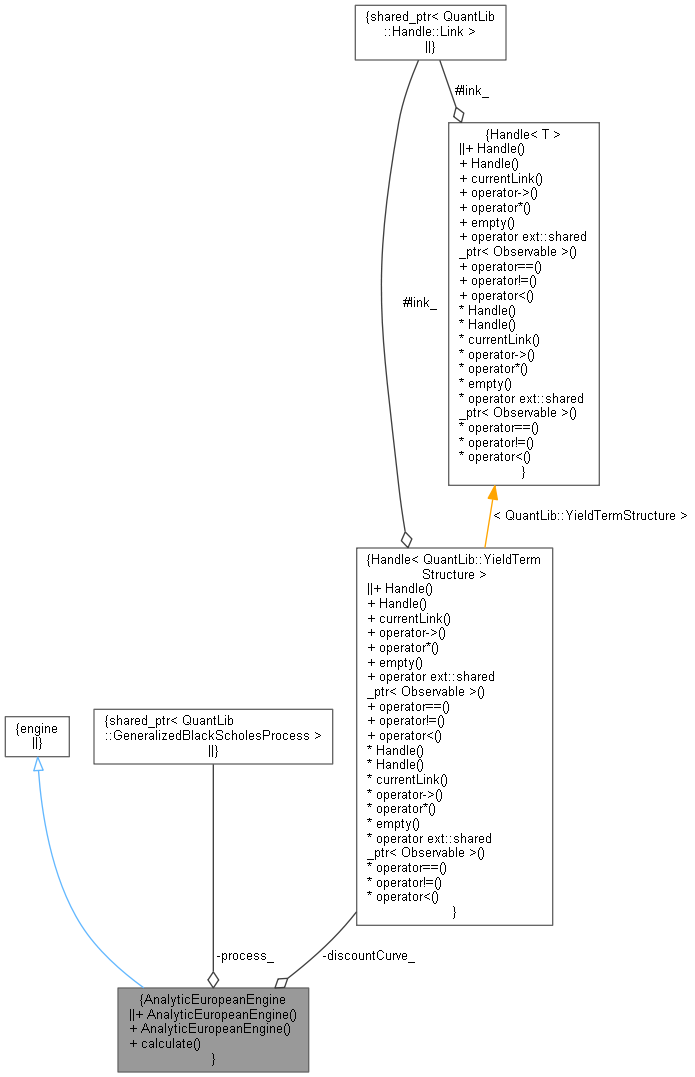
QuantLib: AnalyticEuropeanEngine Class Reference

QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: Option Class Reference
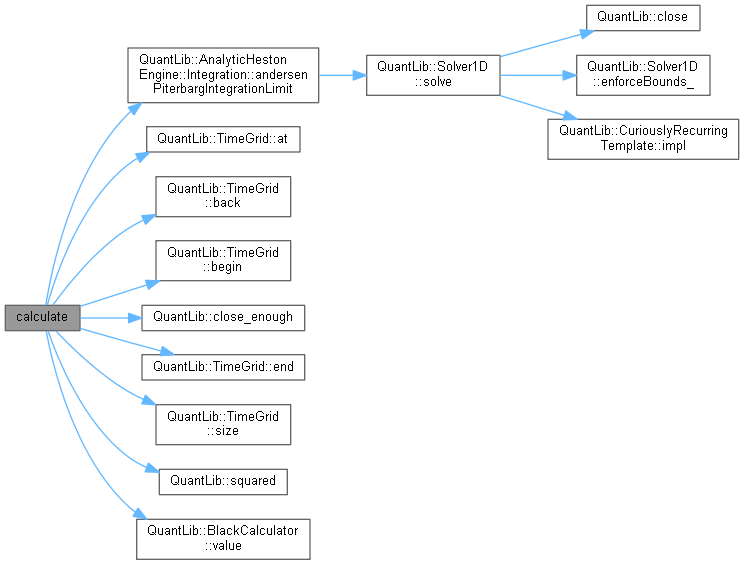
QuantLib: AnalyticPTDHestonEngine Class Reference
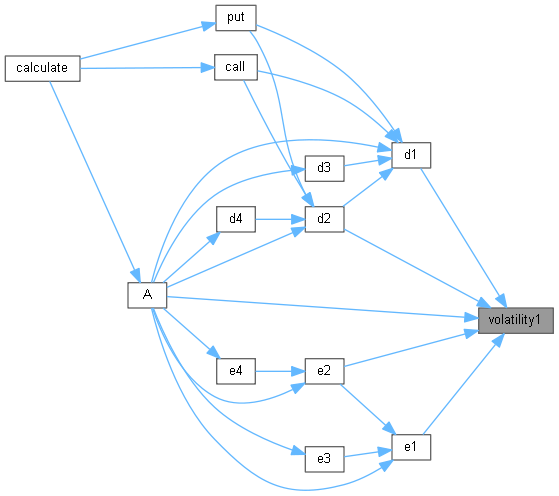
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: Problem Class Reference
Advertisement Space (300x250)

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
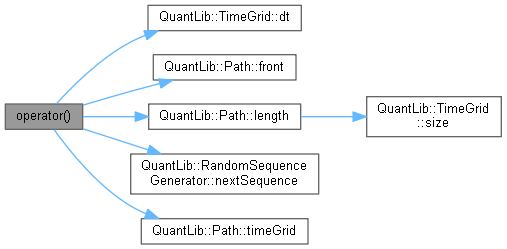
QuantLib: BarrierPathPricer Class Reference
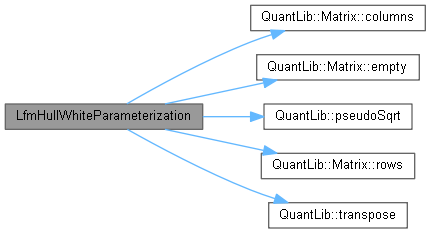
QuantLib: LfmHullWhiteParameterization Class Reference

QuantLib: Observable Class Reference

QuantLib: TripleBandLinearOp Class Reference

QuantLib: Problem Class Reference
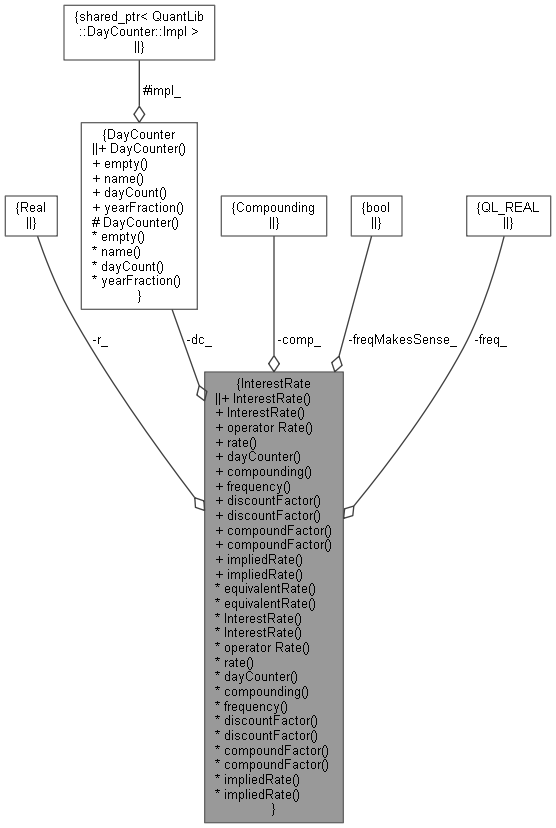
QuantLib: InterestRate Class Reference

QuantLib: EqualJumpsBinomialTree Class Template Reference

QuantLib: MultiPath Class Reference
Advertisement Space (336x280)
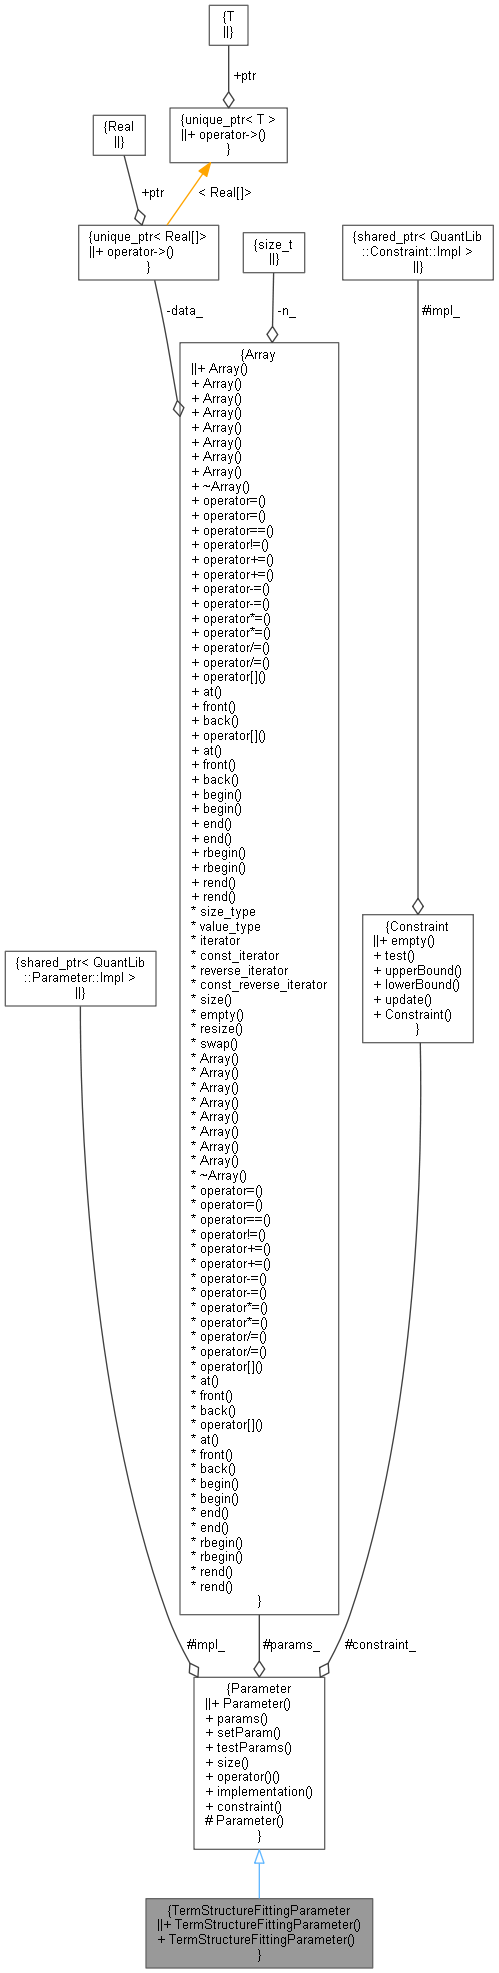
QuantLib: TermStructureFittingParameter Class Reference
QuantLib: Matrix Class Reference
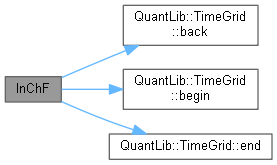
QuantLib: AnalyticPTDHestonEngine Class Reference
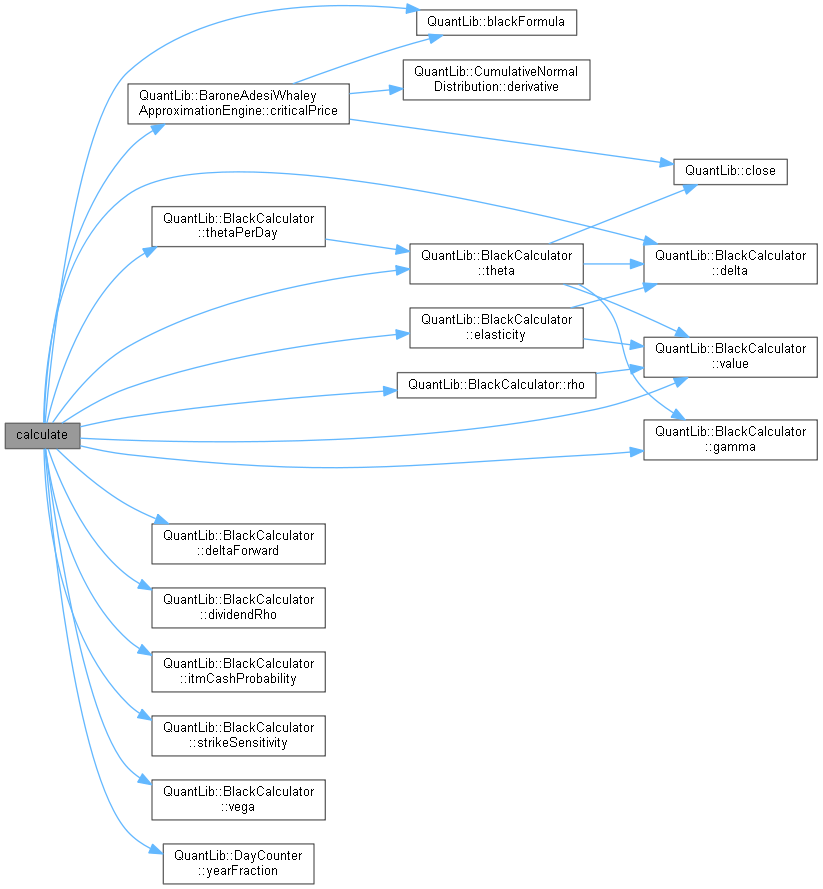
QuantLib: JuQuadraticApproximationEngine Class Reference
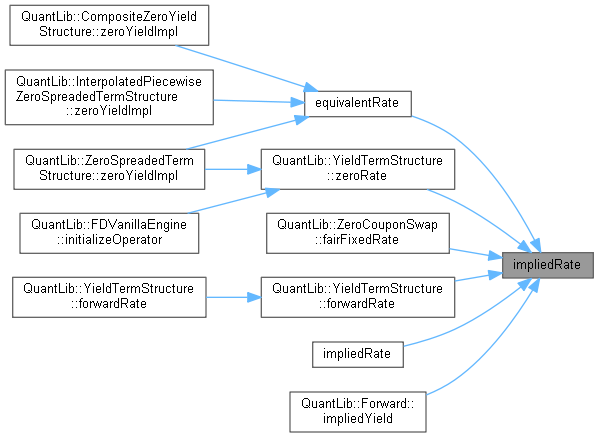
QuantLib: InterestRate Class Reference
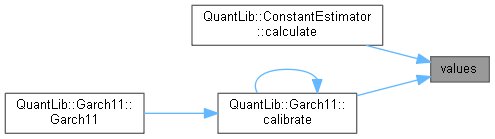
QuantLib: TimeSeries Class Template Reference
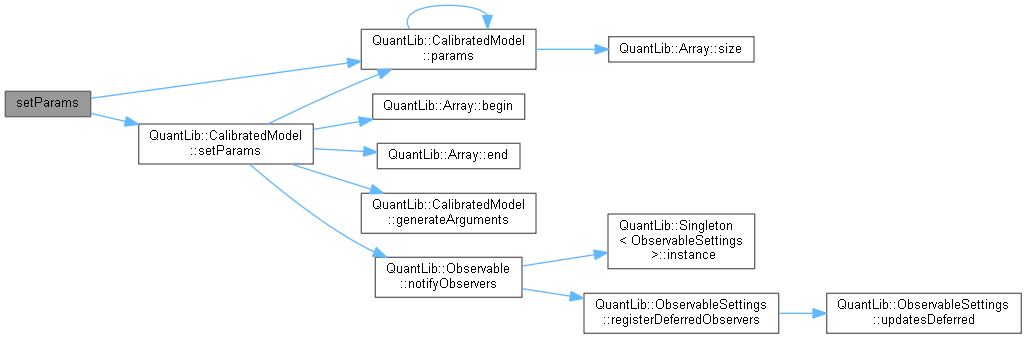
QuantLib: LiborForwardModel Class Reference
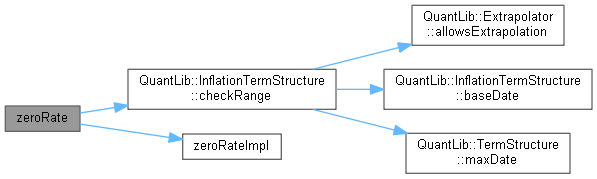
QuantLib: ZeroInflationTermStructure Class Reference
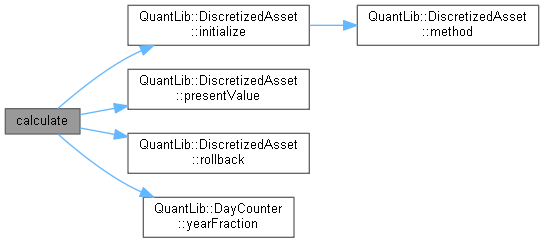
QuantLib: BinomialConvertibleEngine Class Template Reference
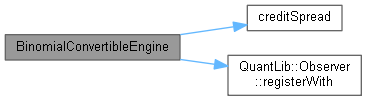
QuantLib: BinomialConvertibleEngine Class Template Reference
Advertisement Space (336x280)
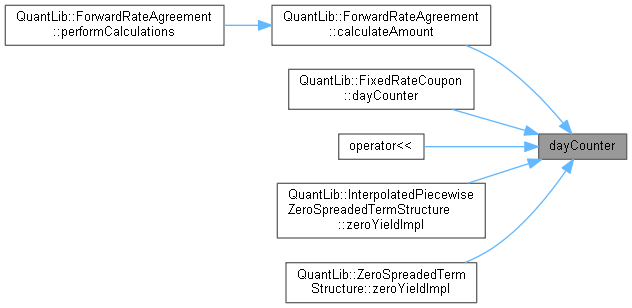
QuantLib: InterestRate Class Reference

QuantLib: EqualJumpsBinomialTree Class Template Reference

QuantExt: OptionInterpolatorBase Class Reference
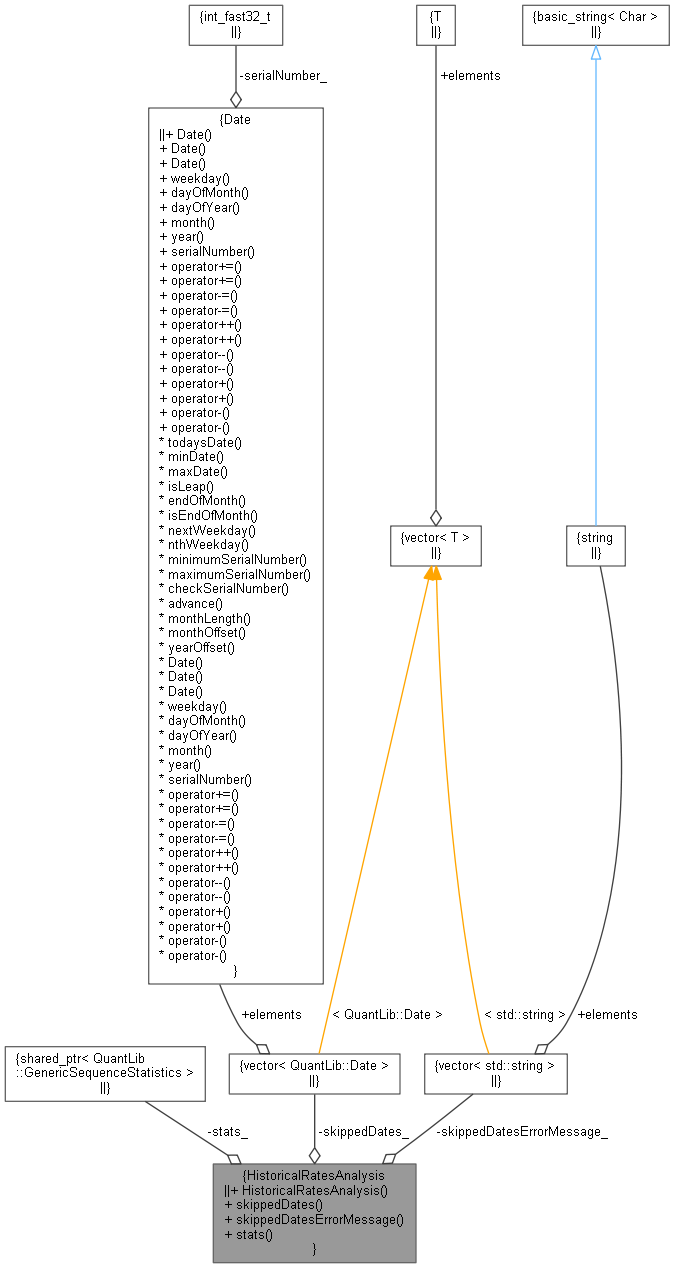
QuantLib: HistoricalRatesAnalysis Class Reference

QuantLib: MakeSchedule Class Reference
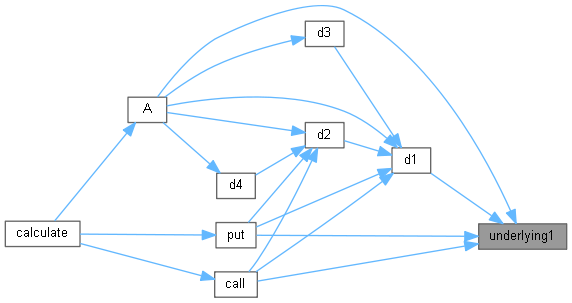
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference