
Quantlib Unitedstates Class Reference
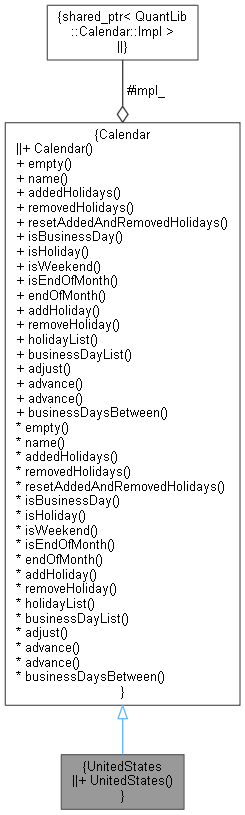
QuantLib: UnitedStates Class Reference
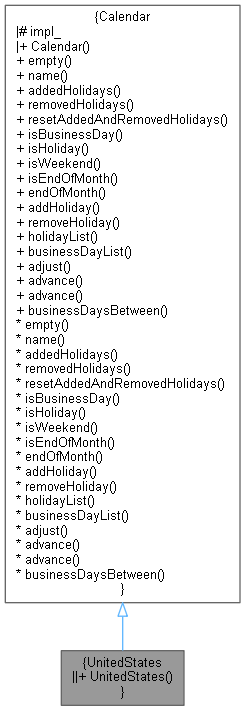
QuantLib: UnitedStates Class Reference

QuantLib: UnitedStates::SofrImpl Class Reference

QuantLib: UnitedStates::SofrImpl Class Reference

QuantLib: Option Class Reference
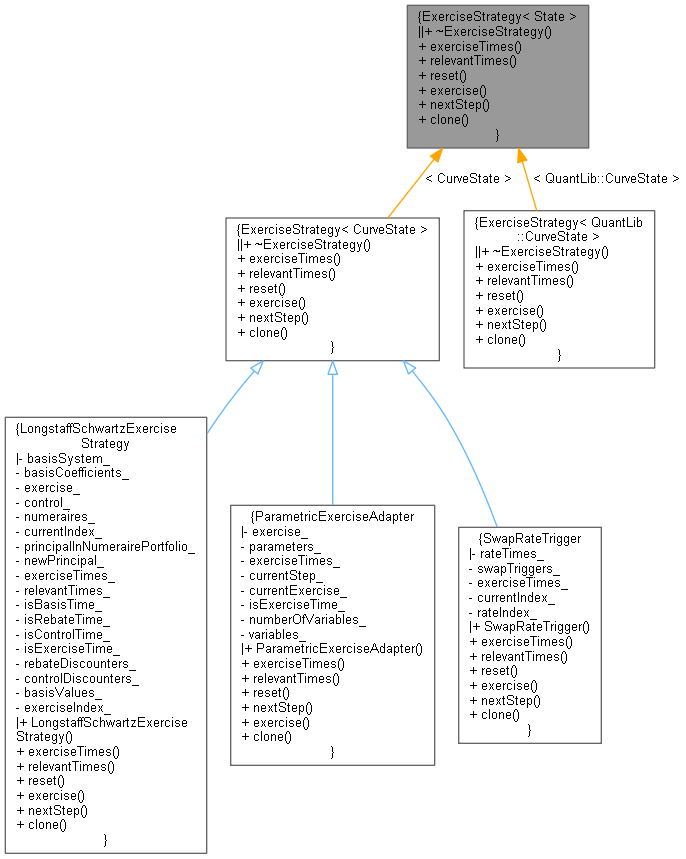
QuantLib: ExerciseStrategy Class Template Reference

QuantLib: UnitedStates::SofrImpl Class Reference

QuantLib: BlackVarianceTermStructure Class Reference
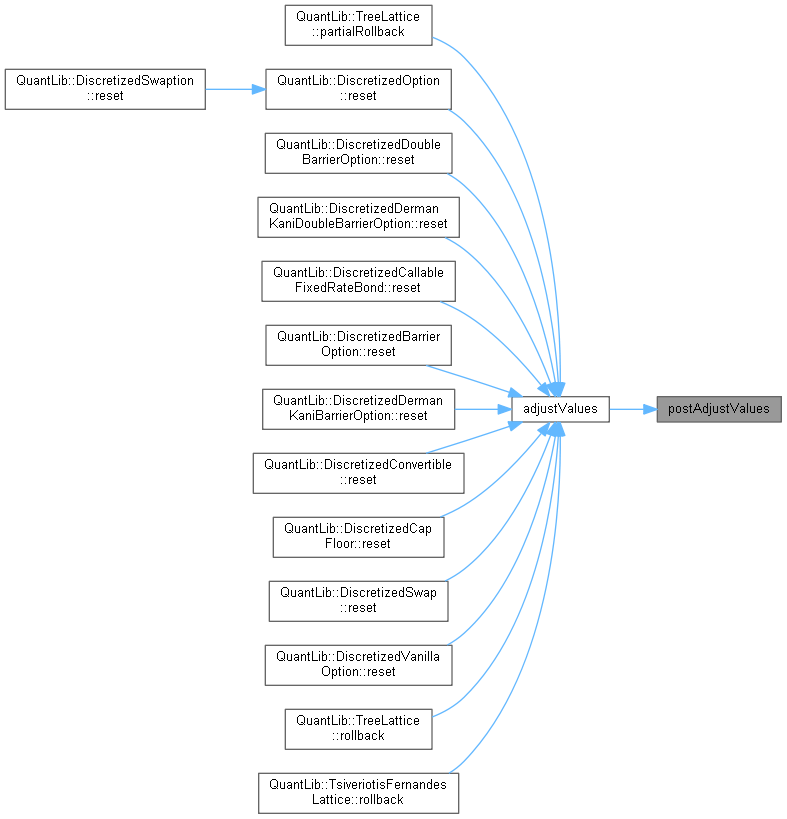
QuantLib: DiscretizedAsset Class Reference

QuantLib: MultiPath Class Reference
Advertisement Space (300x250)

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
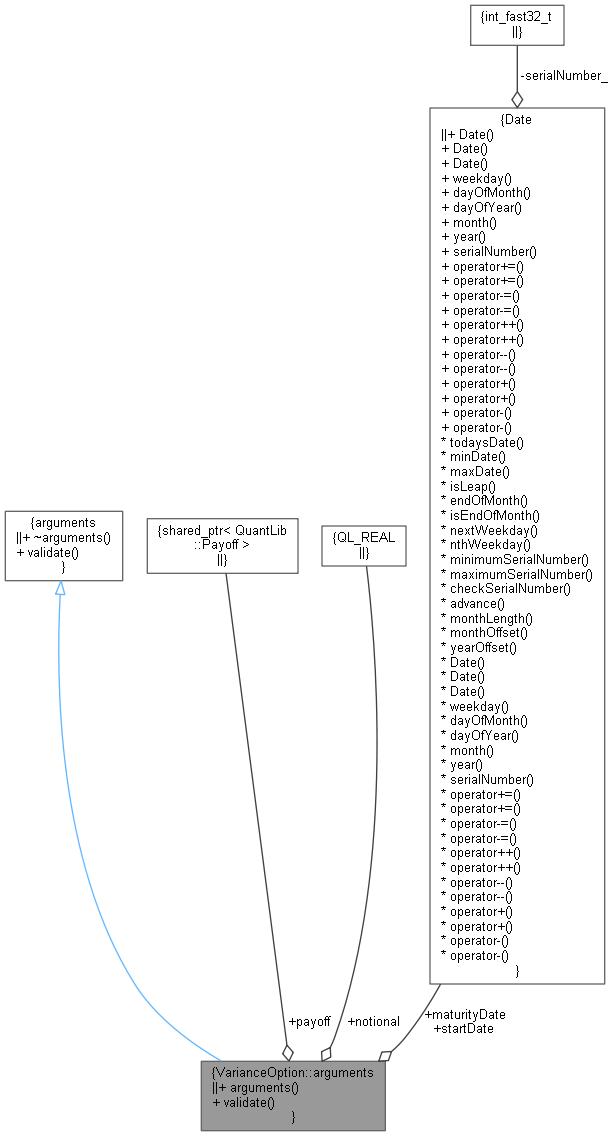
QuantLib: VarianceOption::arguments Class Reference
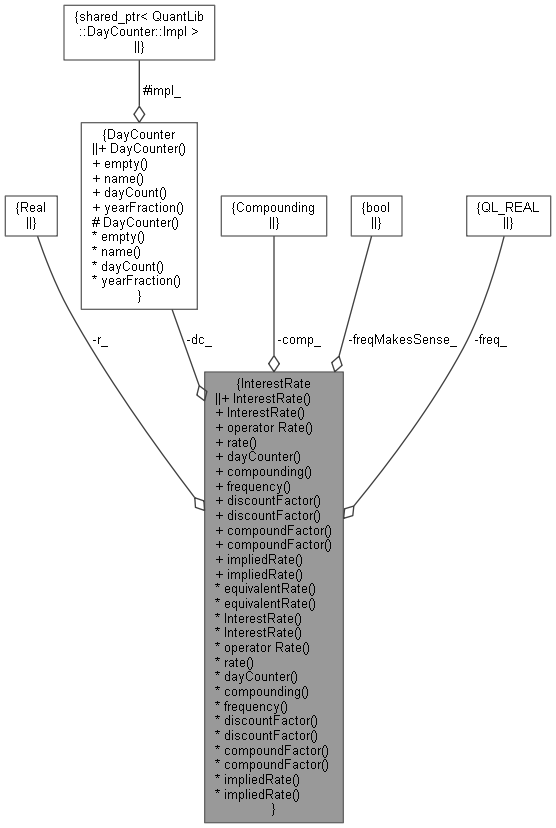
QuantLib: InterestRate Class Reference

QuantLib: Problem Class Reference
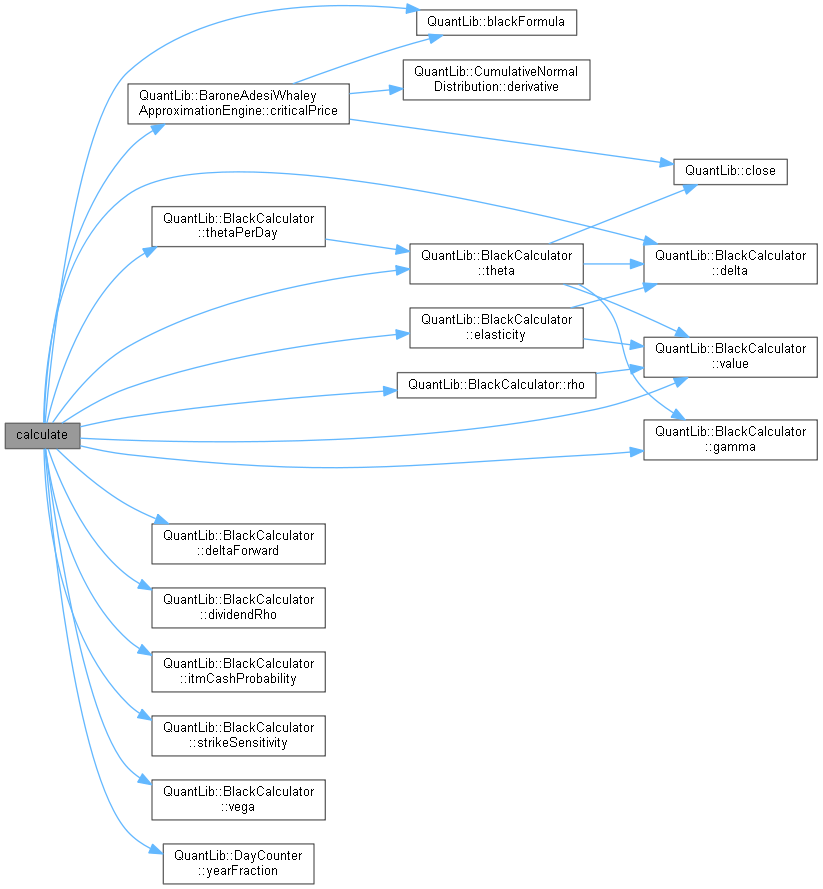
QuantLib: JuQuadraticApproximationEngine Class Reference
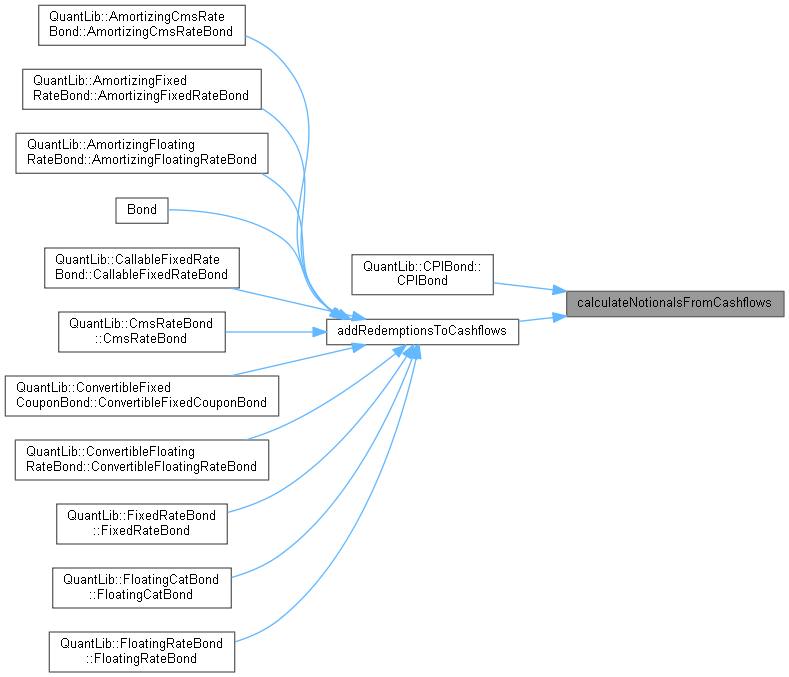
QuantLib: Bond Class Reference
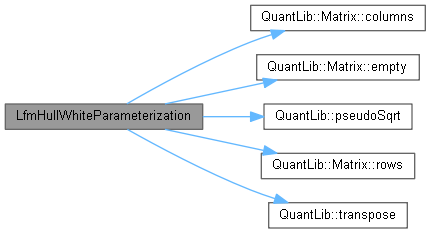
QuantLib: LfmHullWhiteParameterization Class Reference
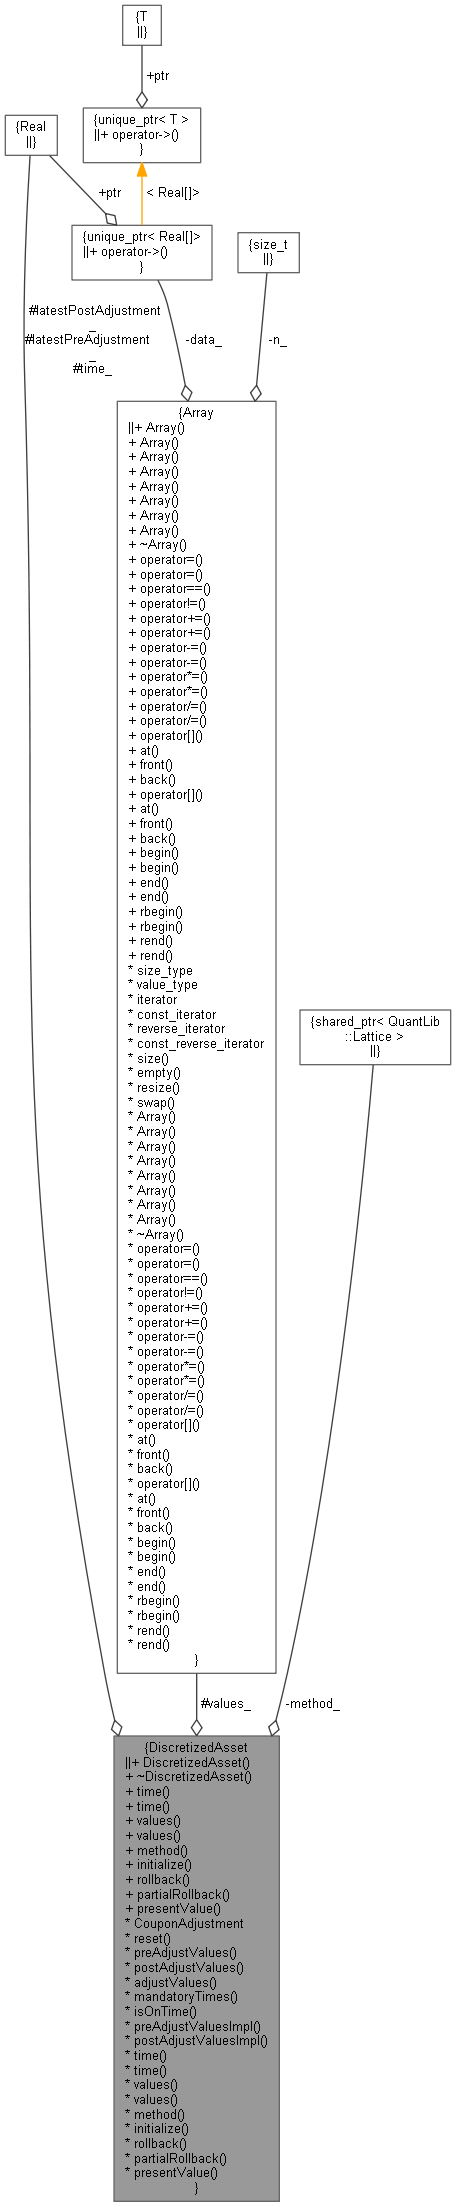
QuantLib: DiscretizedAsset Class Reference

QuantLib: Observable Class Reference
Advertisement Space (336x280)
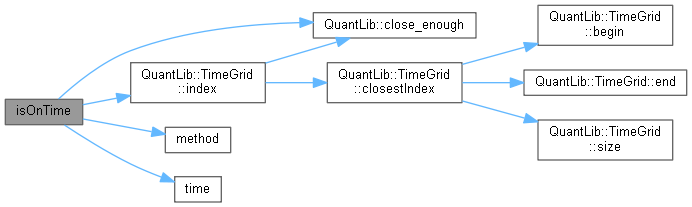
QuantLib: DiscretizedAsset Class Reference

QuantLib: Problem Class Reference

QuantLib: Option Class Reference
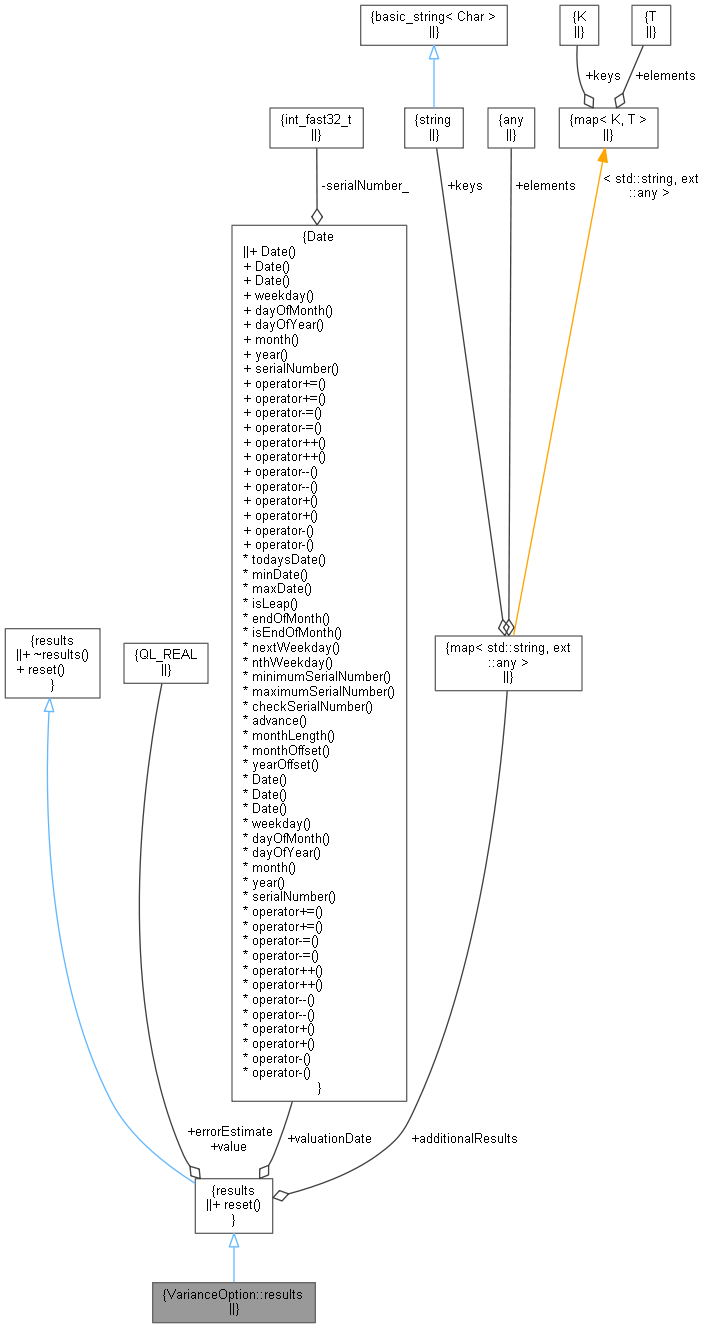
QuantLib: VarianceOption::results Class Reference

QuantLib: MakeSchedule Class Reference

QuantLib: Problem Class Reference
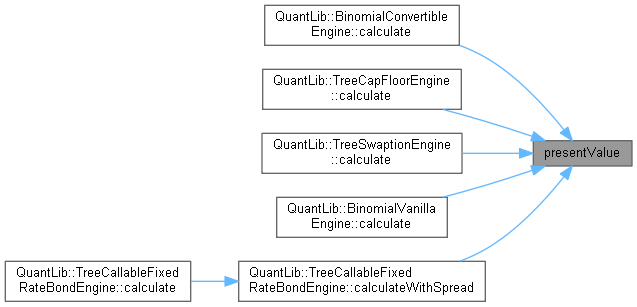
QuantLib: DiscretizedAsset Class Reference
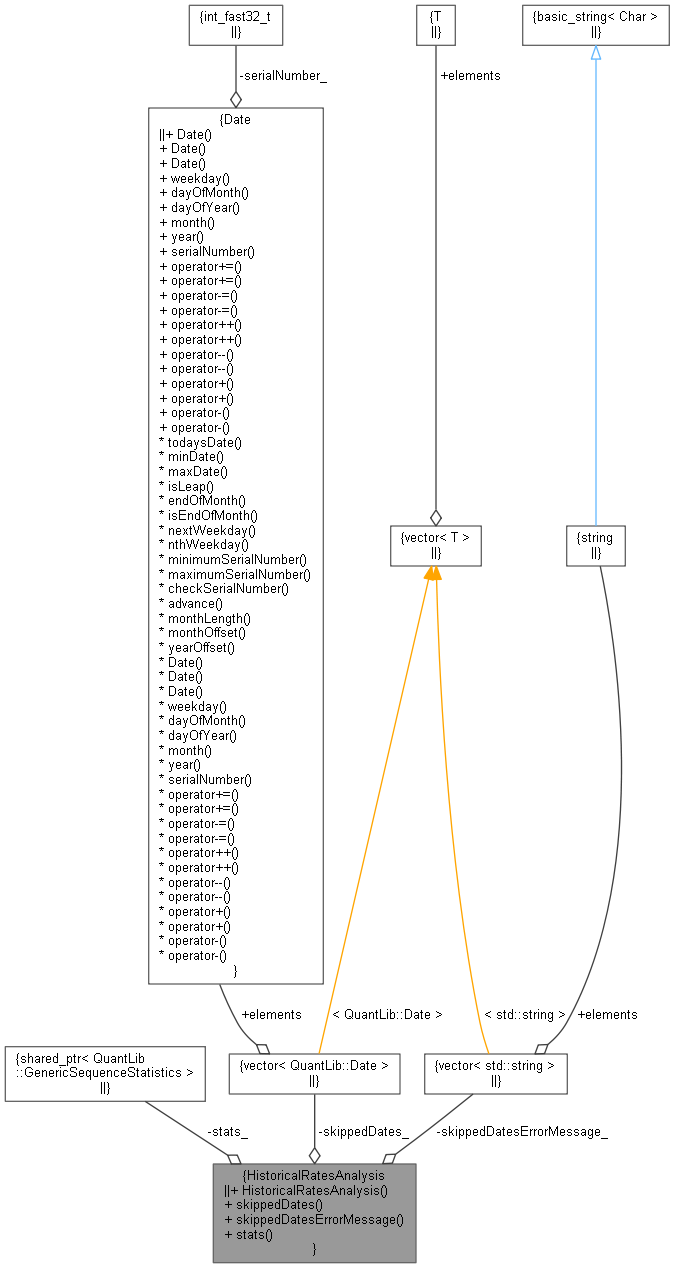
QuantLib: HistoricalRatesAnalysis Class Reference
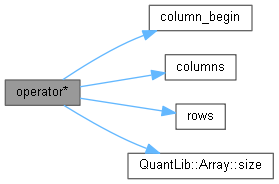
QuantLib: Matrix Class Reference
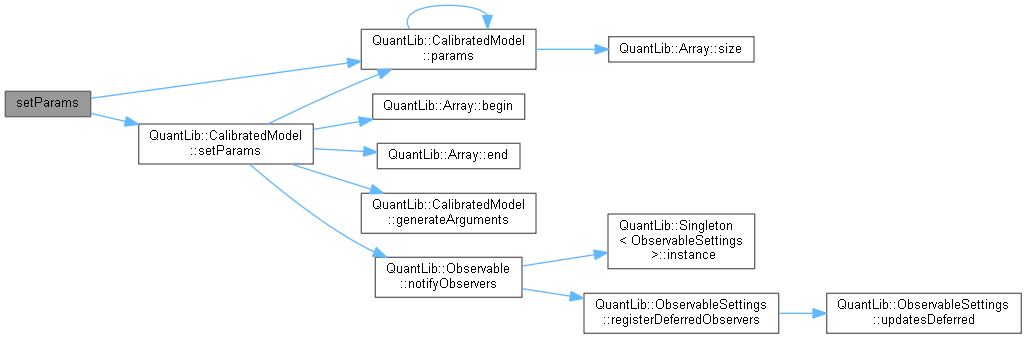
QuantLib: LiborForwardModel Class Reference
Advertisement Space (336x280)
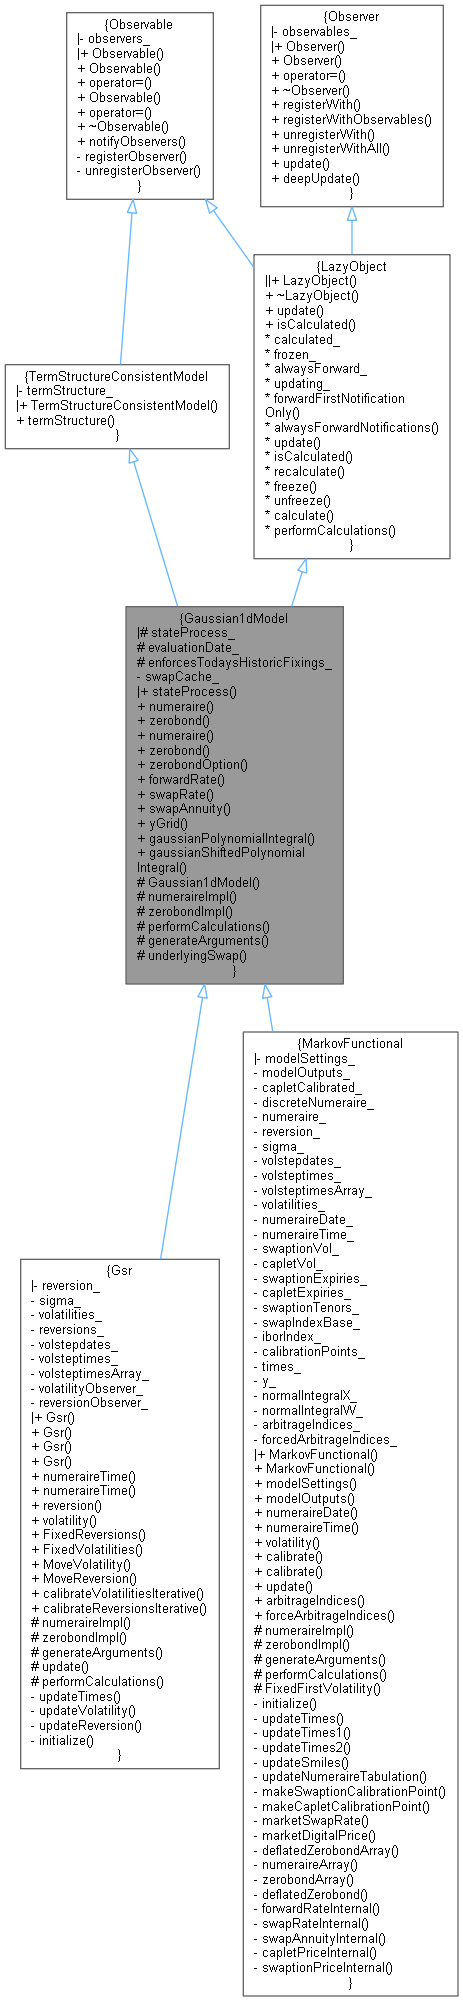
QuantLib: Gaussian1dModel Class Reference

QuantLib: Option Class Reference
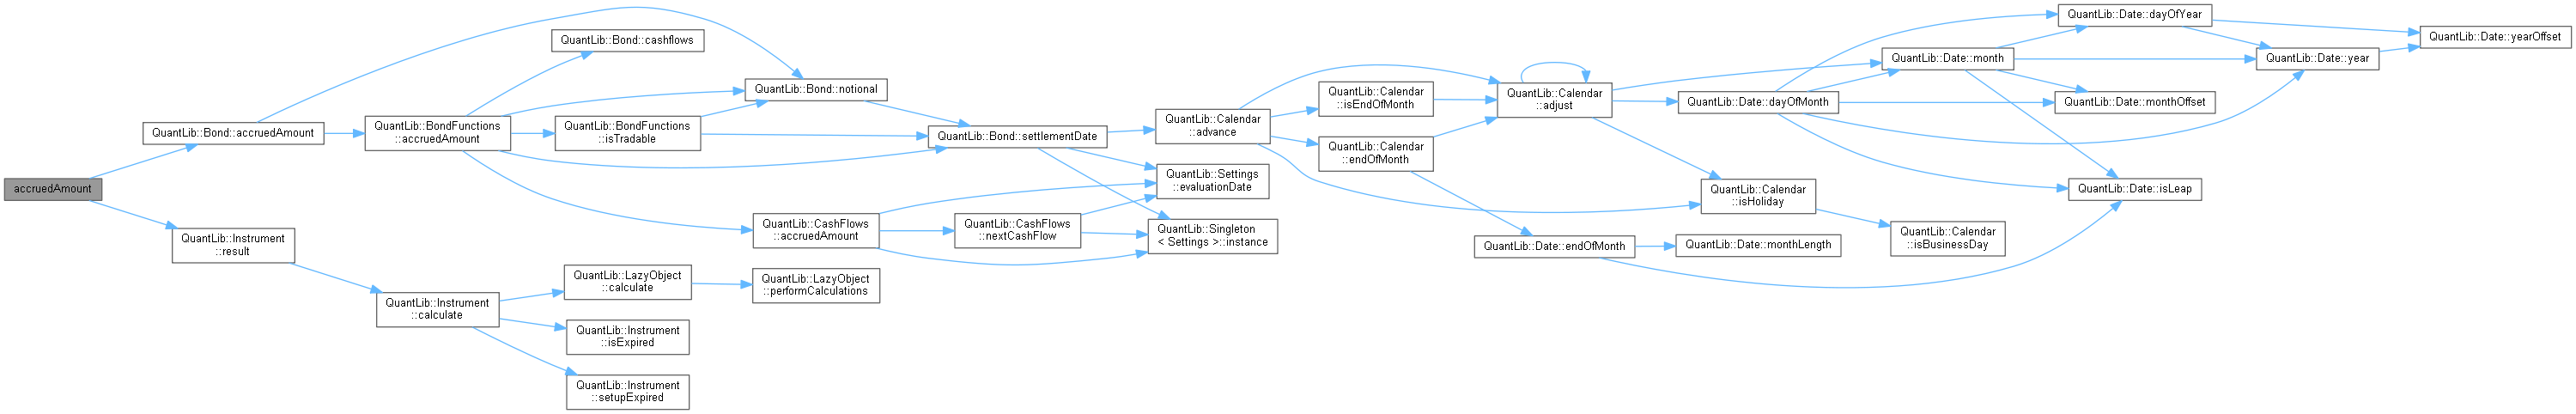
QuantLib: BTP Class Reference

QuantLib: Problem Class Reference
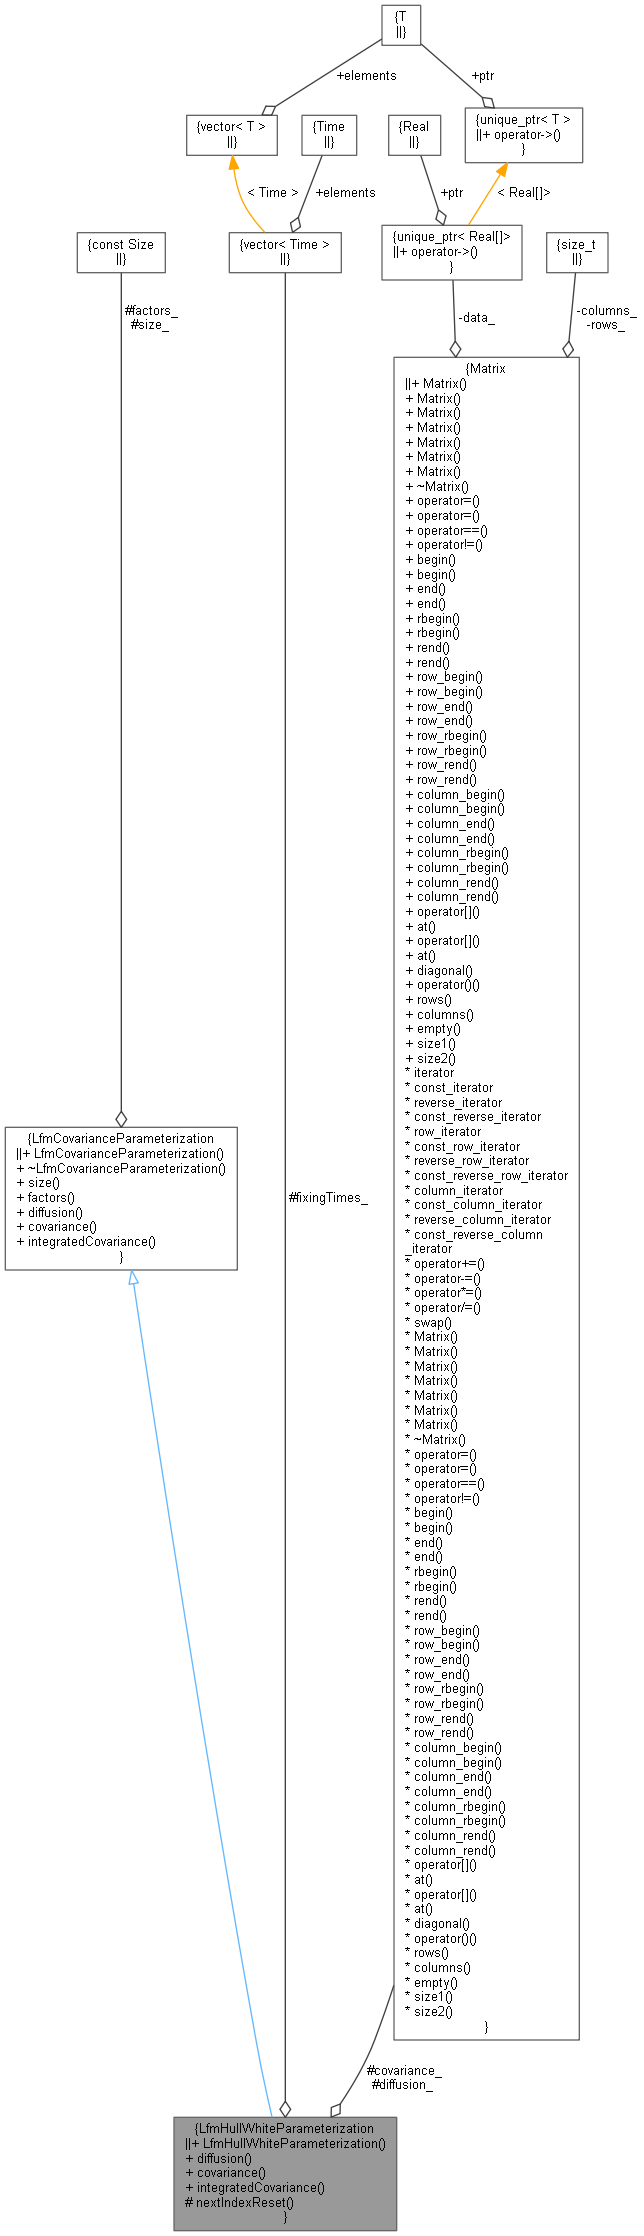
QuantLib: LfmHullWhiteParameterization Class Reference
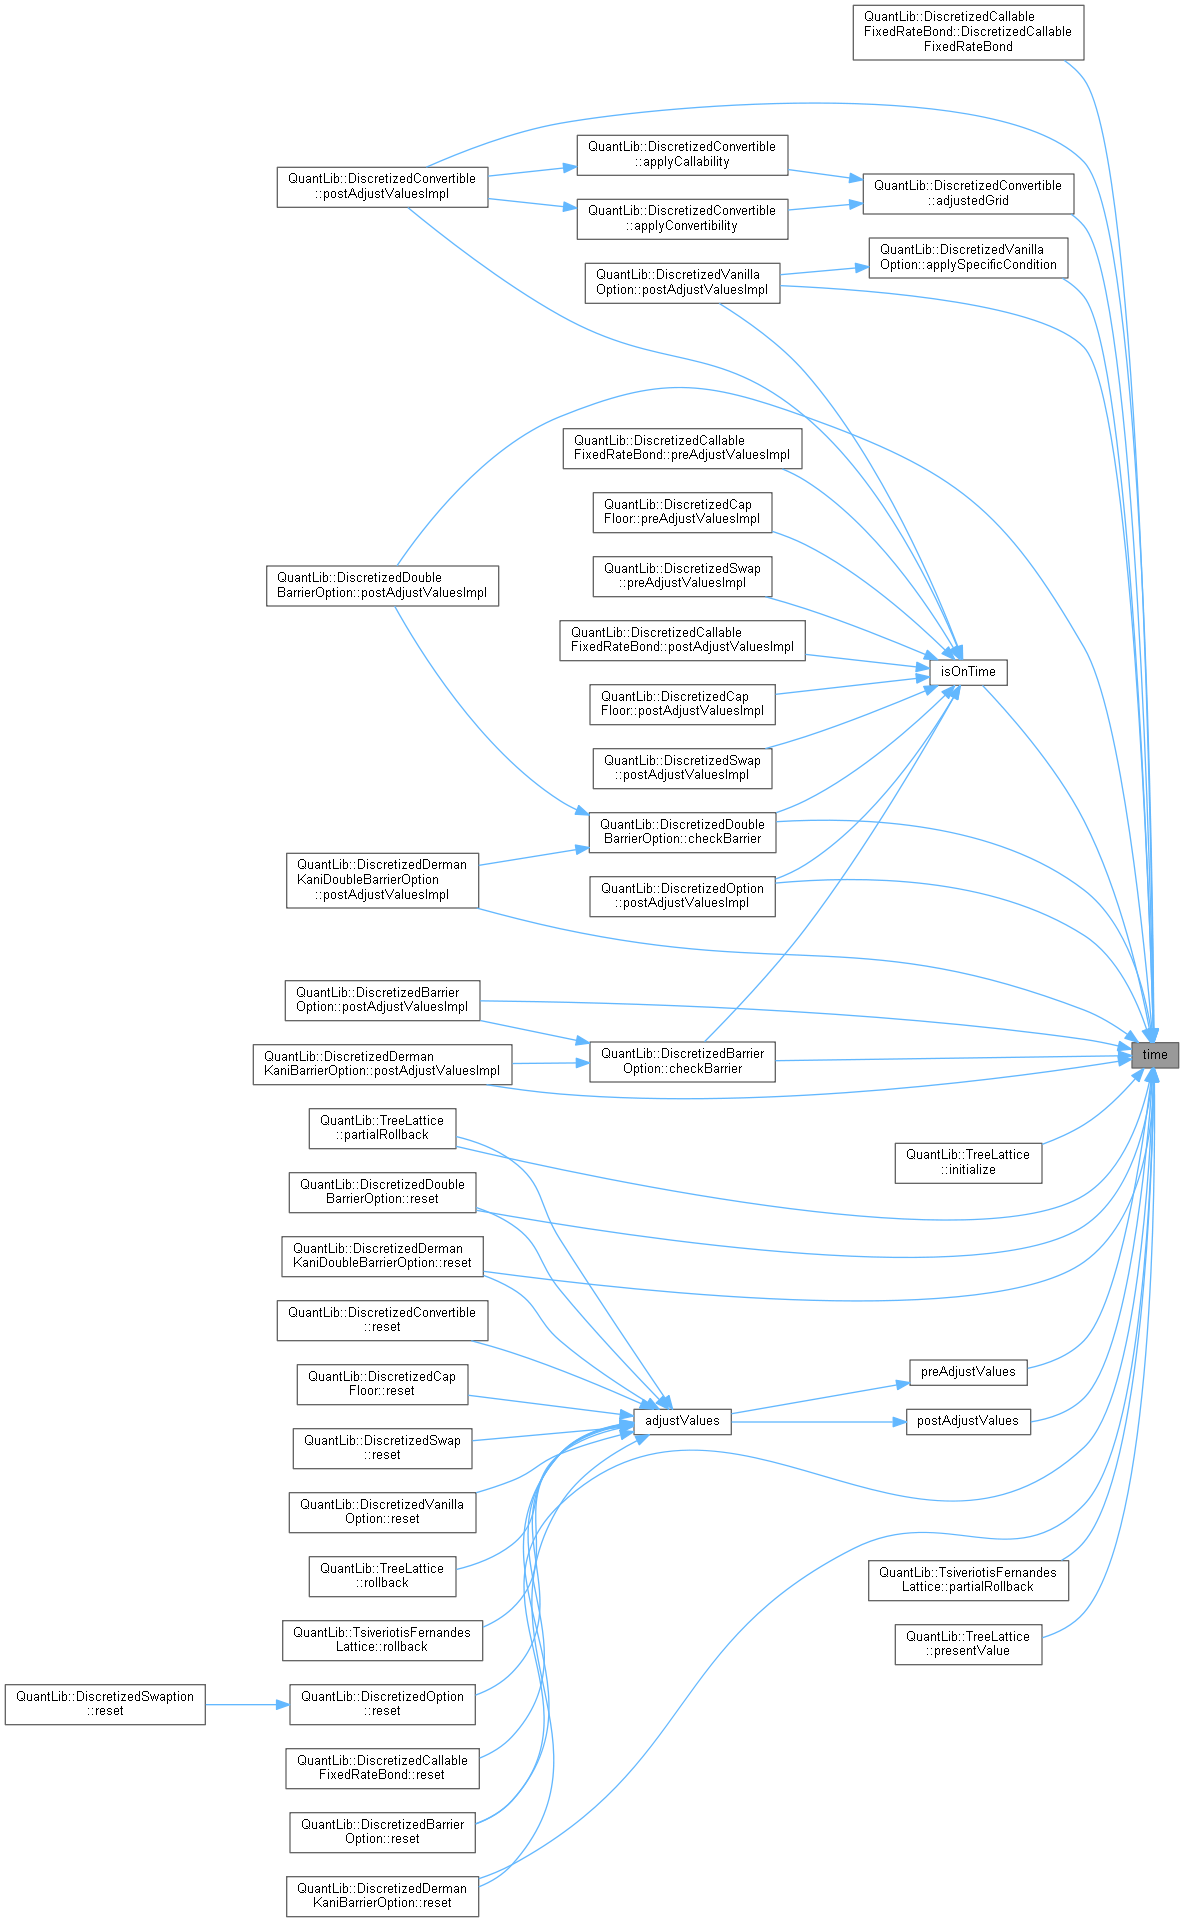
QuantLib: DiscretizedAsset Class Reference