
Quantlib Vanillavppoptionarguments Class Reference
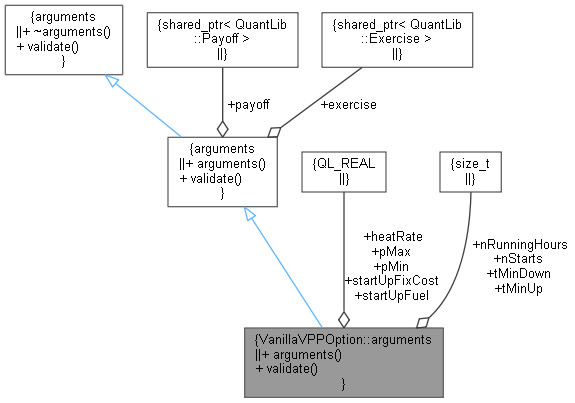
QuantLib: VanillaVPPOption::arguments Class Reference

QuantLib: Option Class Reference

QuantLib: Option Class Reference

QuantLib: Option Class Reference

QuantLib: Option Class Reference
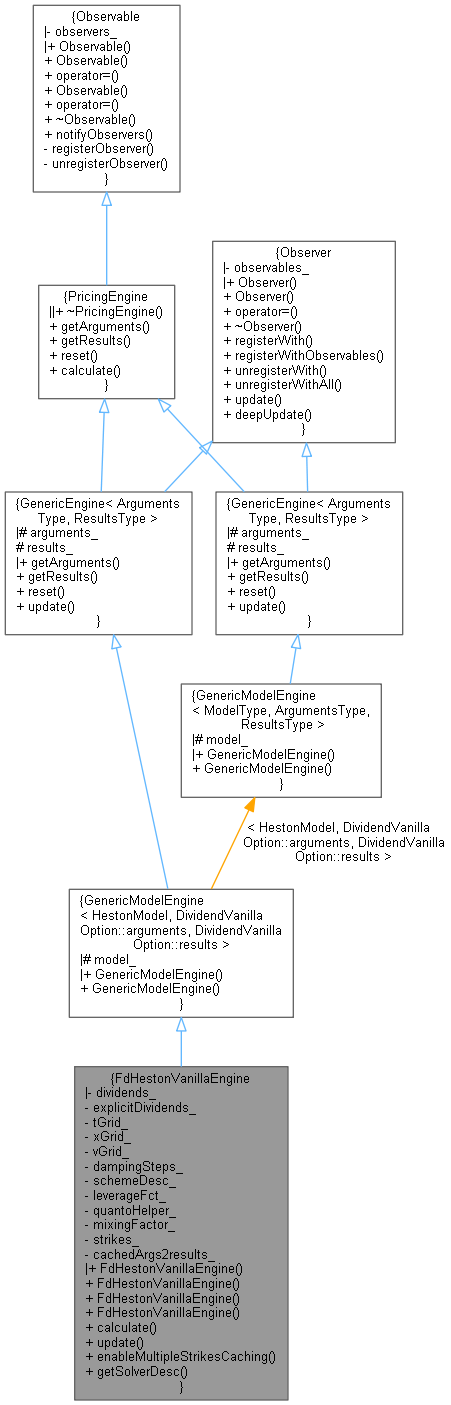
QuantLib: FdHestonVanillaEngine Class Reference
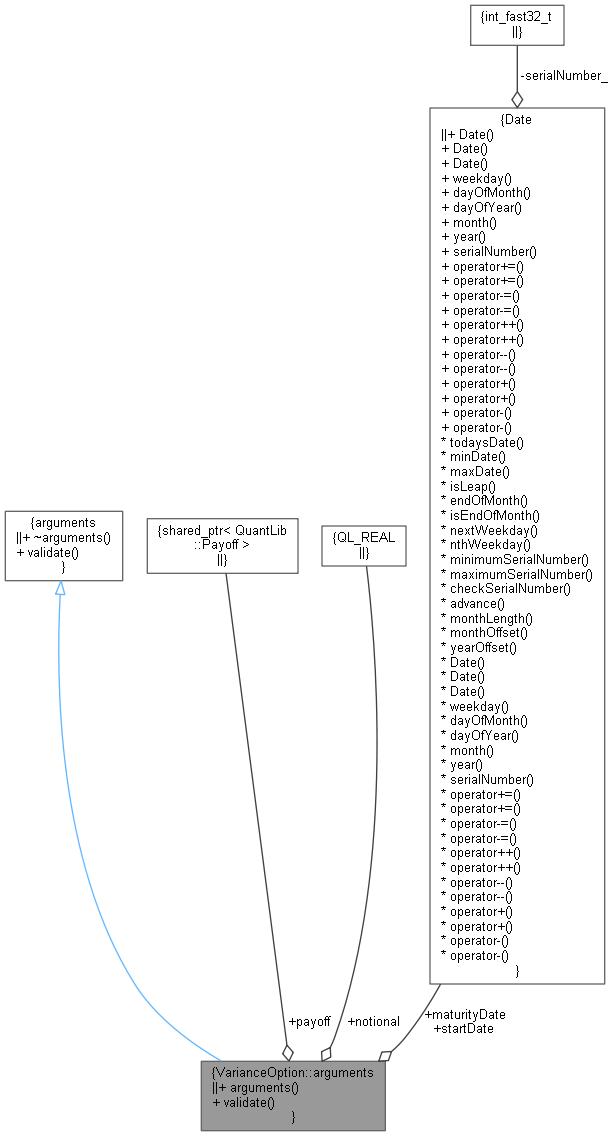
QuantLib: VarianceOption::arguments Class Reference

QuantLib: DiscretizedSwap Class Reference
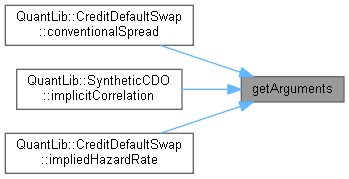
QuantLib: GenericEngine Class Template Reference

QuantLib: Problem Class Reference
Advertisement Space (300x250)

QuantLib: VolatilityTermStructure Class Reference
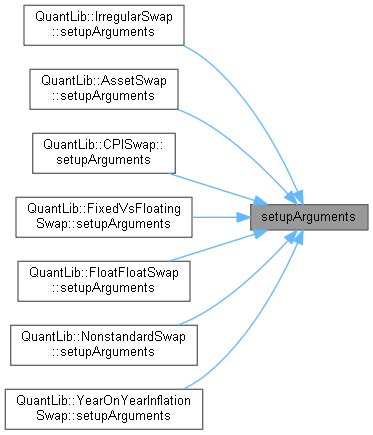
QuantLib: Swap Class Reference
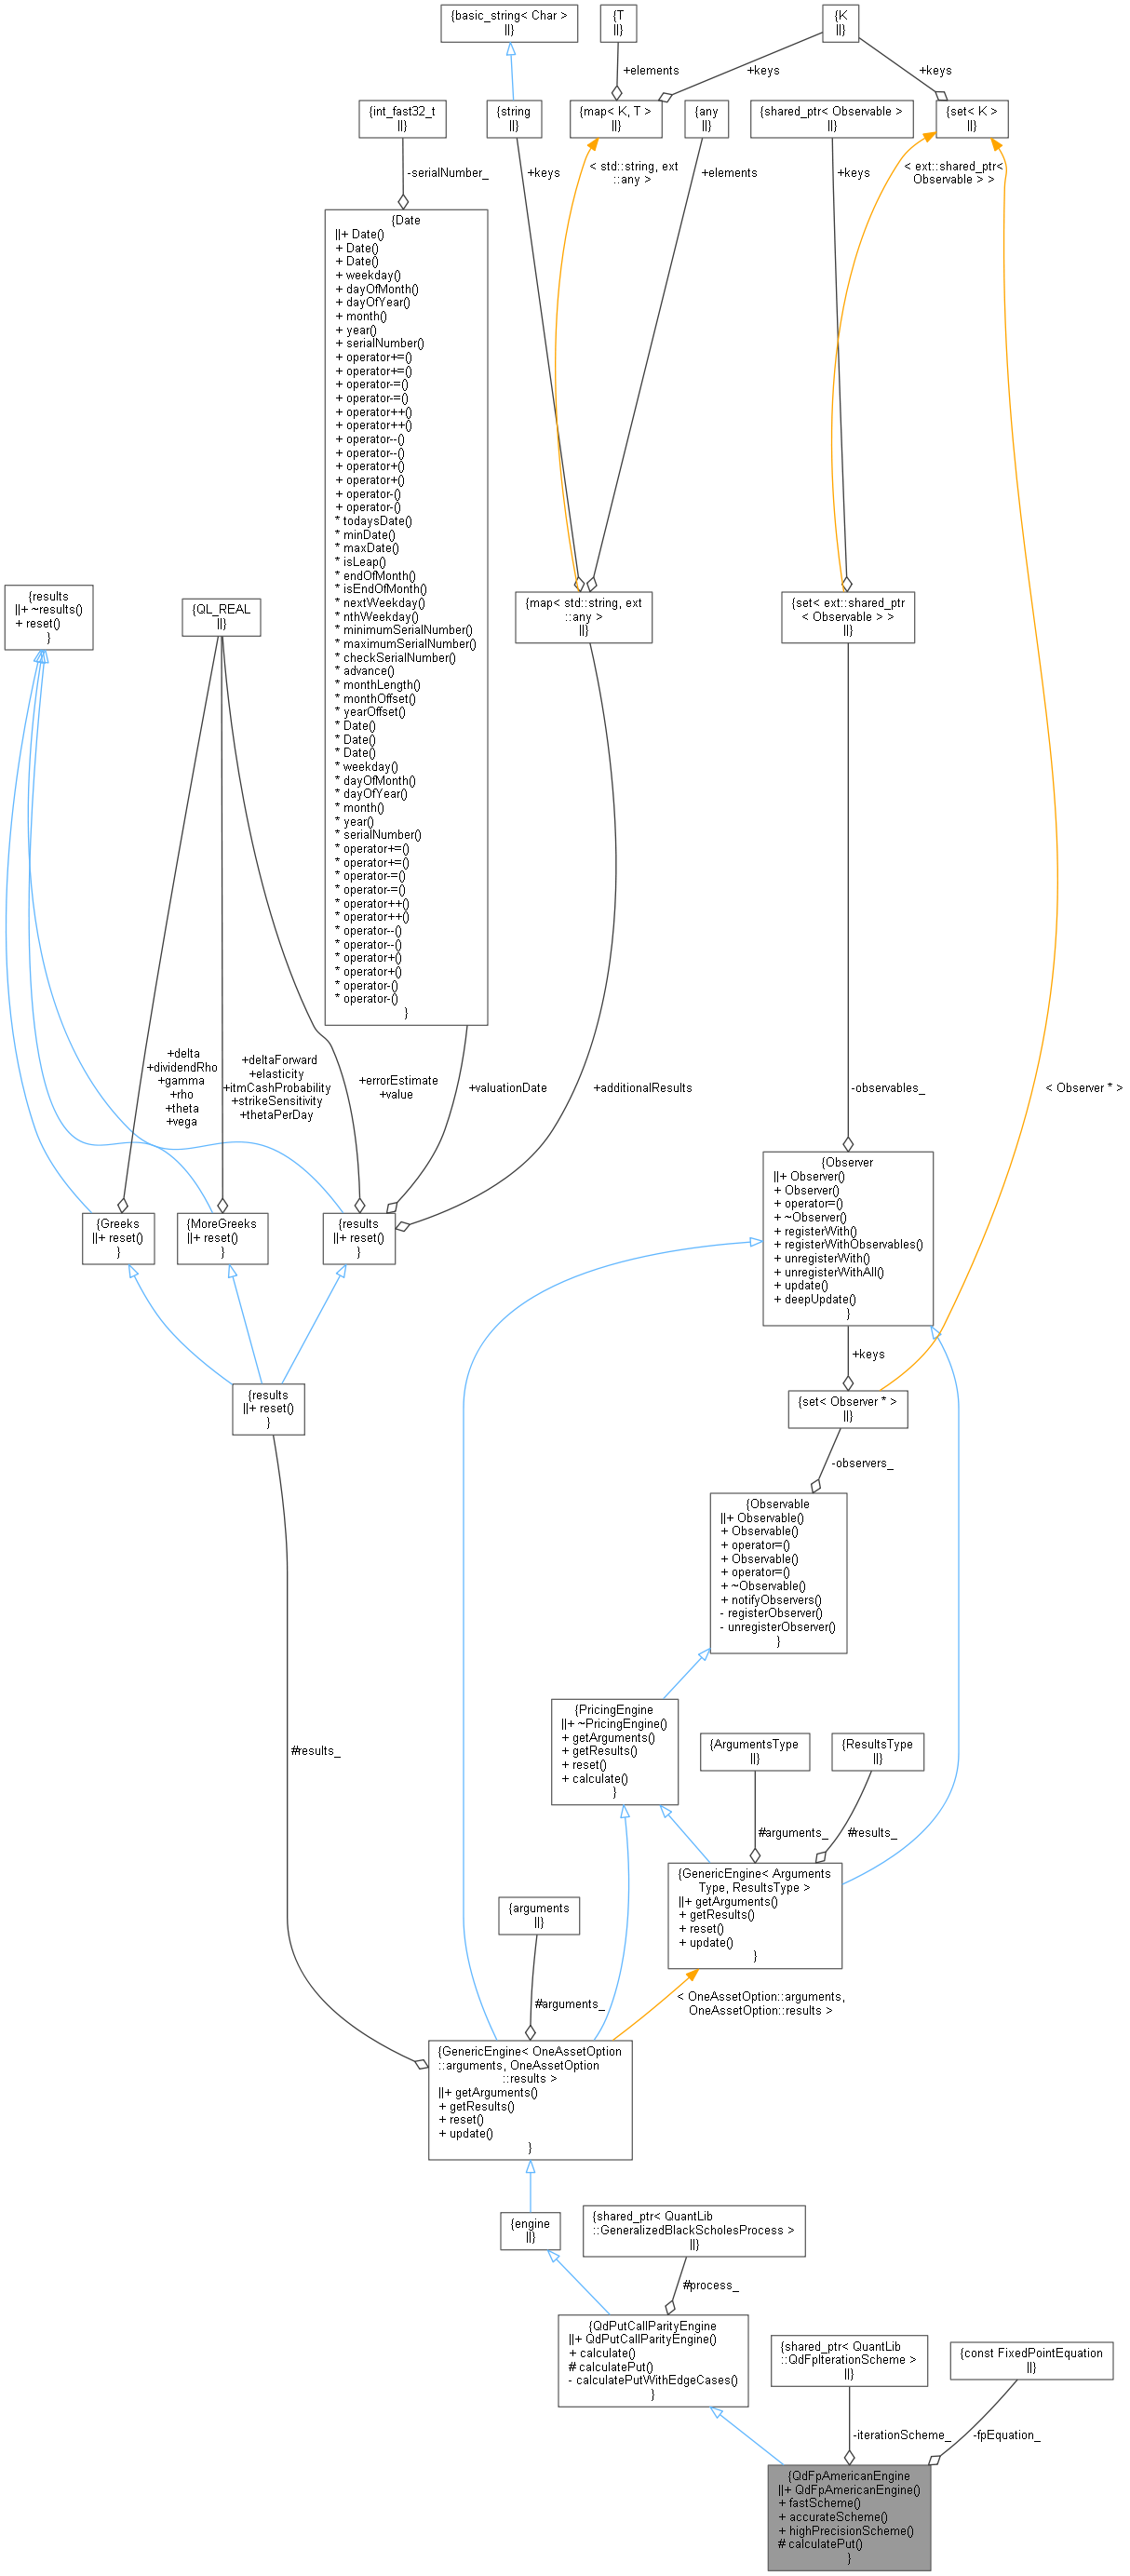
QuantLib: QdFpAmericanEngine Class Reference

QuantLib: Observable Class Reference

QuantLib: Problem Class Reference

QuantLib: MultiPath Class Reference

QuantLib: MCVanillaEngine Class Template Reference
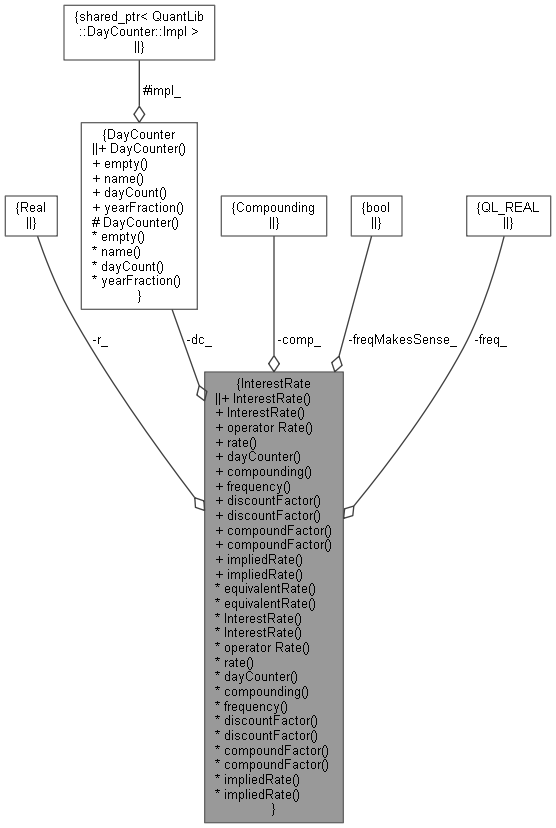
QuantLib: InterestRate Class Reference

QuantLib: BarrierOption Class Reference

QuantLib: Problem Class Reference
Advertisement Space (336x280)

QuantLib: EvolutionDescription Class Reference
QuantLib: DiscretizedAsset Class Reference

QuantExt: OptionInterpolatorBase Class Reference

QuantLib: MultiPath Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
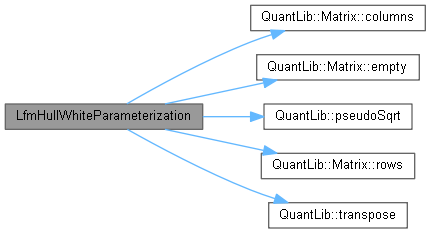
QuantLib: LfmHullWhiteParameterization Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
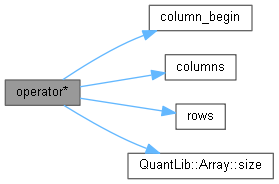
QuantLib: Matrix Class Reference
Advertisement Space (336x280)
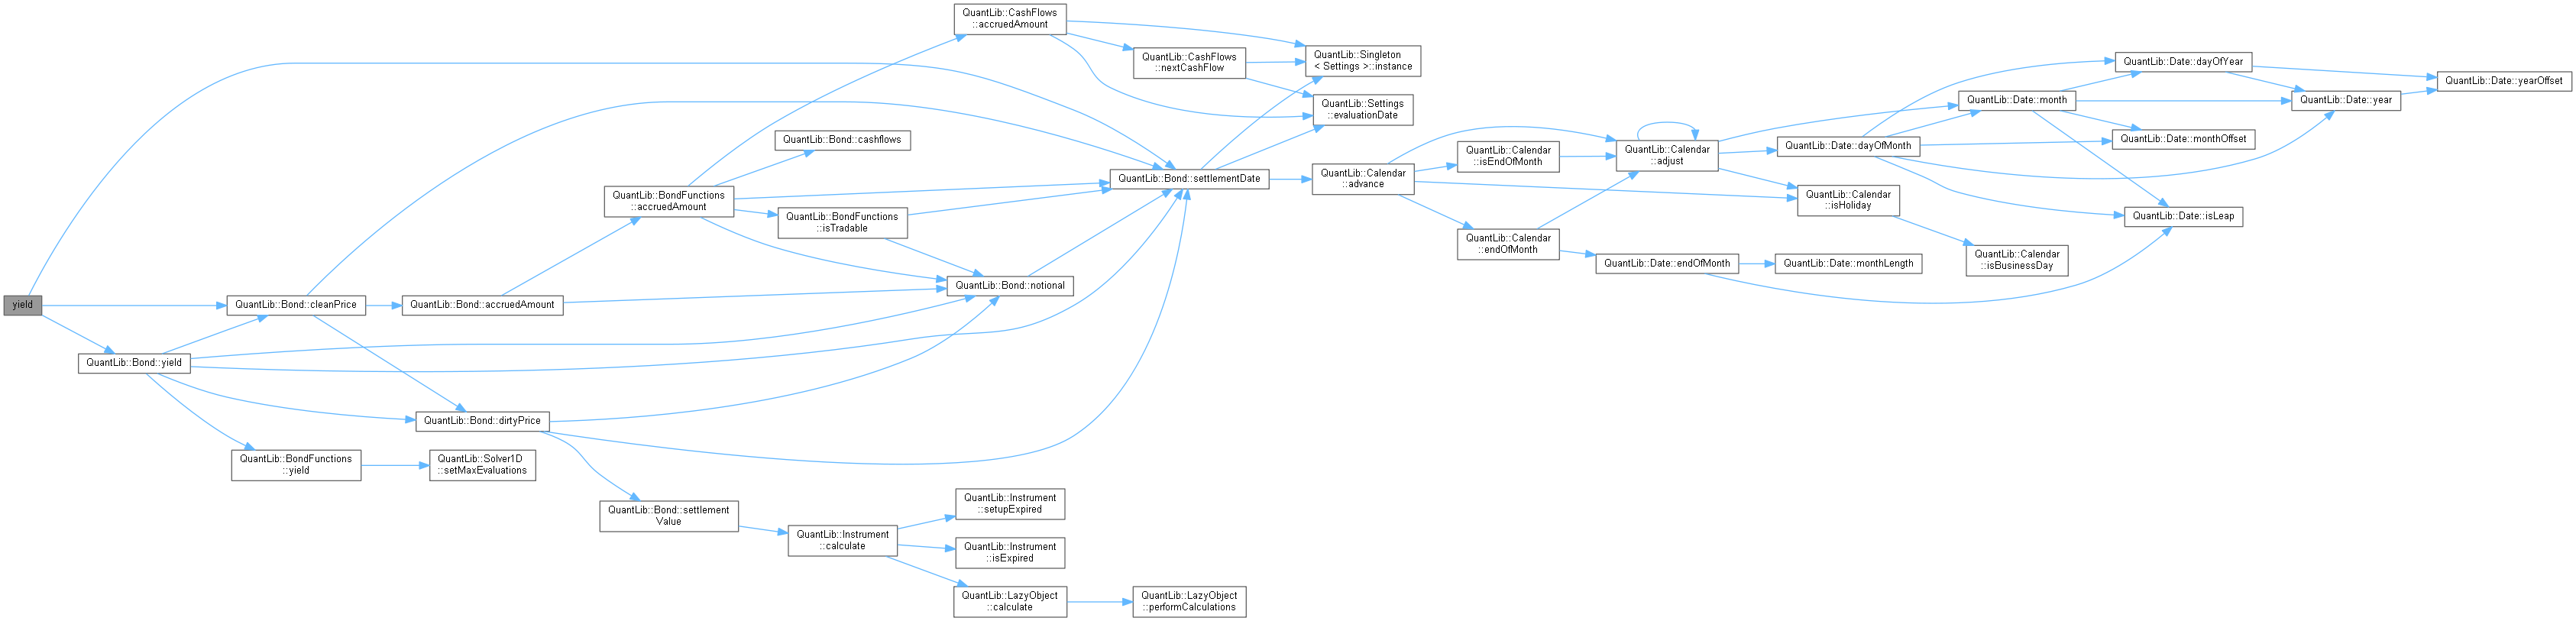
QuantLib: BTP Class Reference

QuantLib: VolatilityTermStructure Class Reference
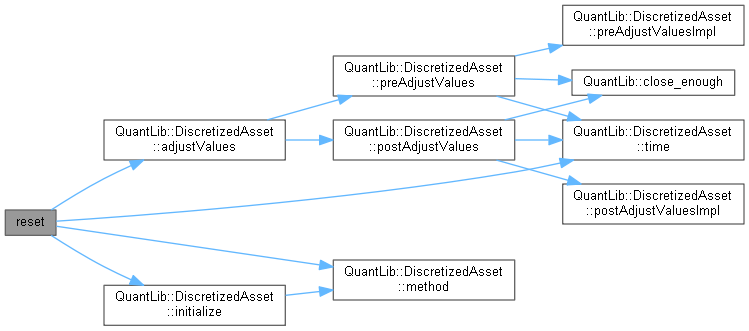
QuantLib: DiscretizedDoubleBarrierOption Class Reference
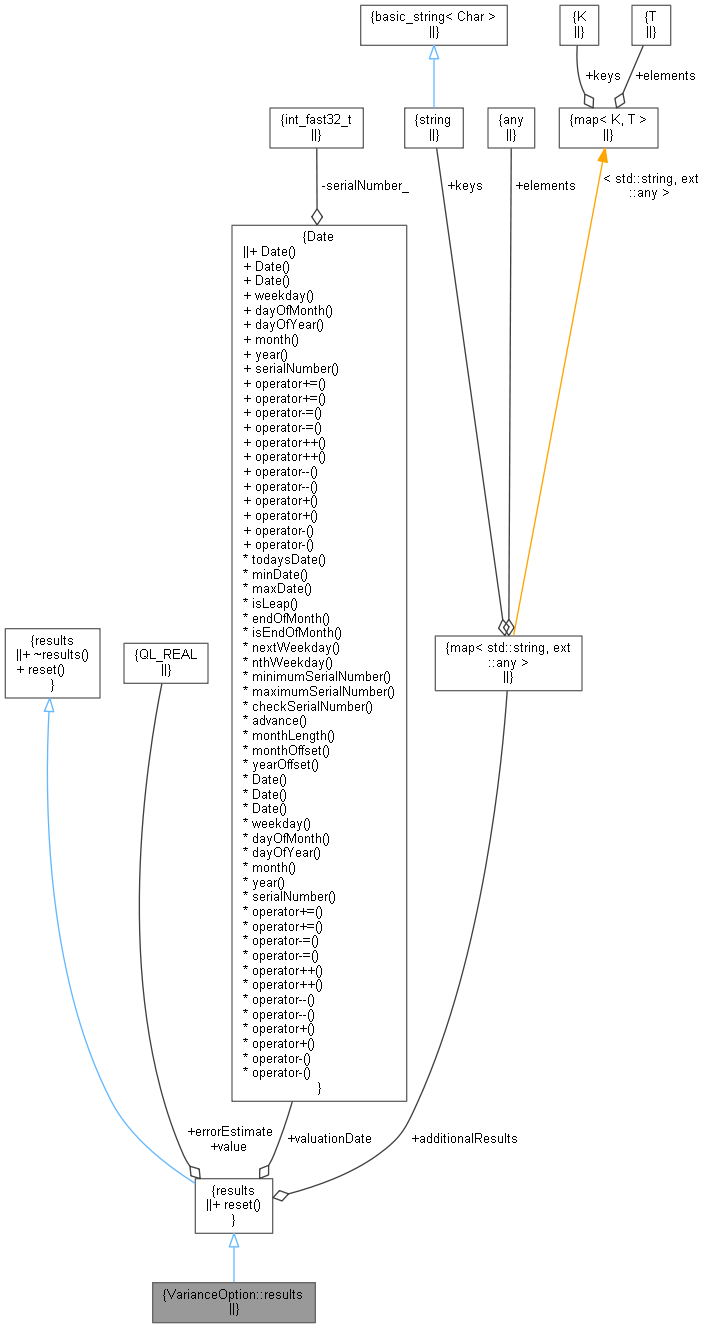
QuantLib: VarianceOption::results Class Reference

QuantLib: AnalyticDoubleBarrierEngine Class Reference

QuantLib: SwaptionVolatilityStructure Class Reference