
Quantlib Varianceoptionresults Class Reference

QuantLib: BlackVarianceTermStructure Class Reference
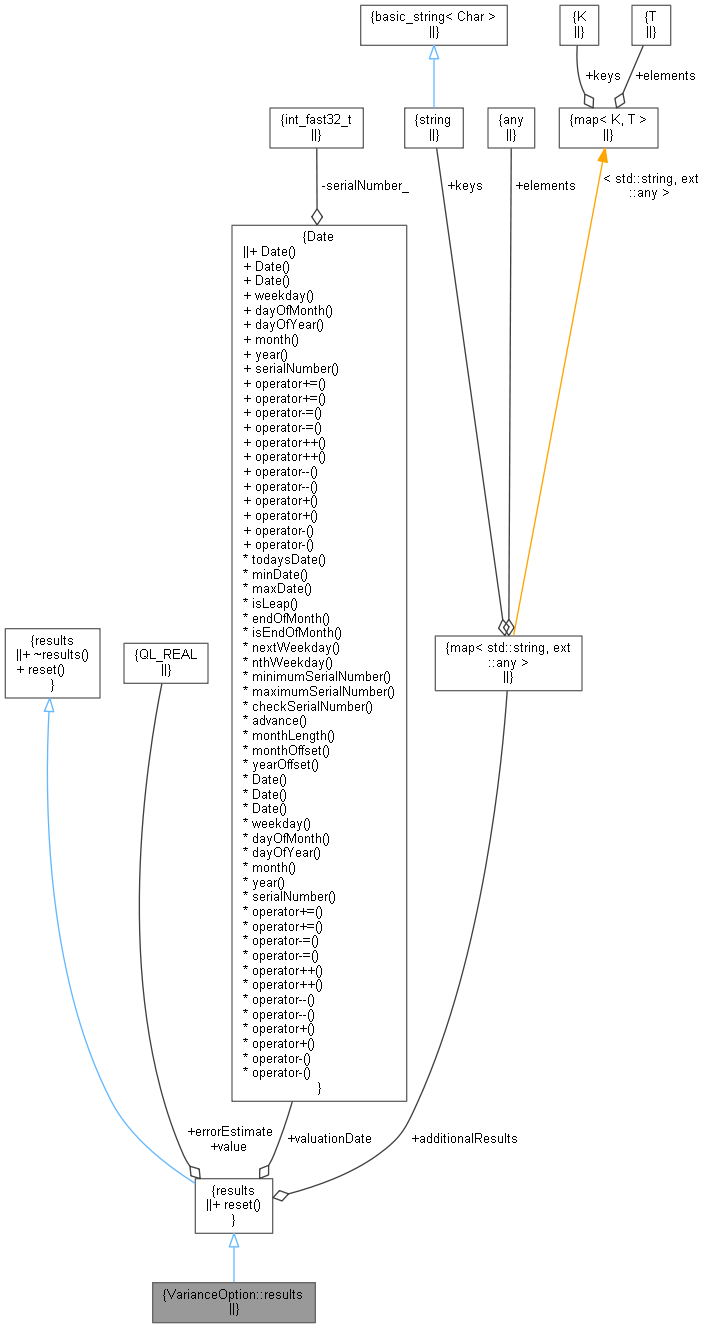
QuantLib: VarianceOption::results Class Reference
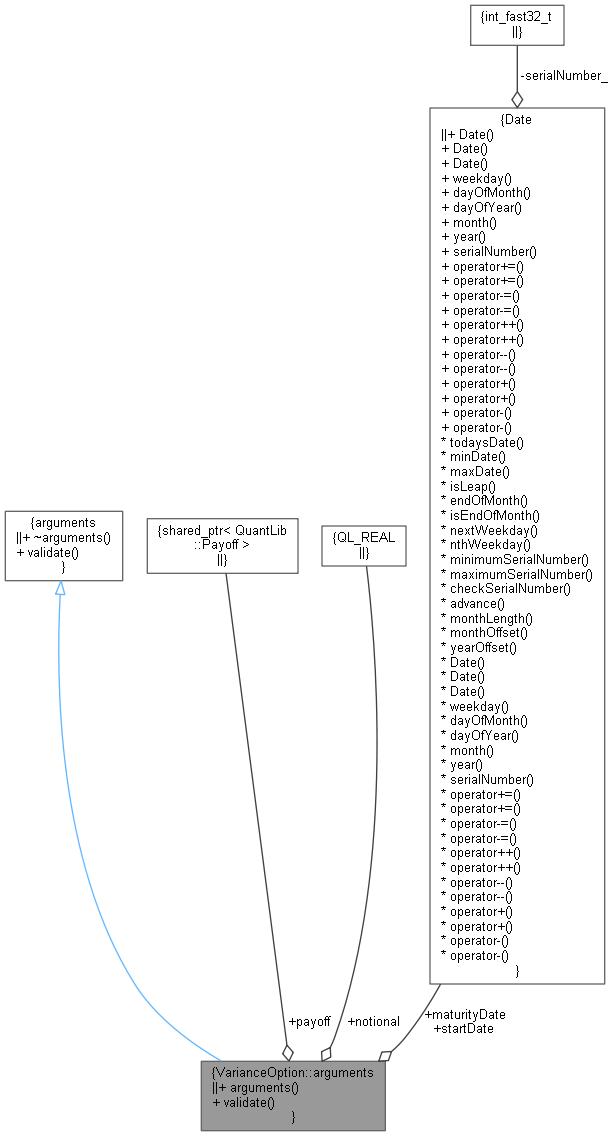
QuantLib: VarianceOption::arguments Class Reference

QuantLib: BlackVarianceTermStructure Class Reference
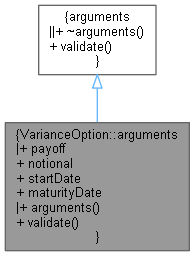
QuantLib: VarianceOption::arguments Class Reference
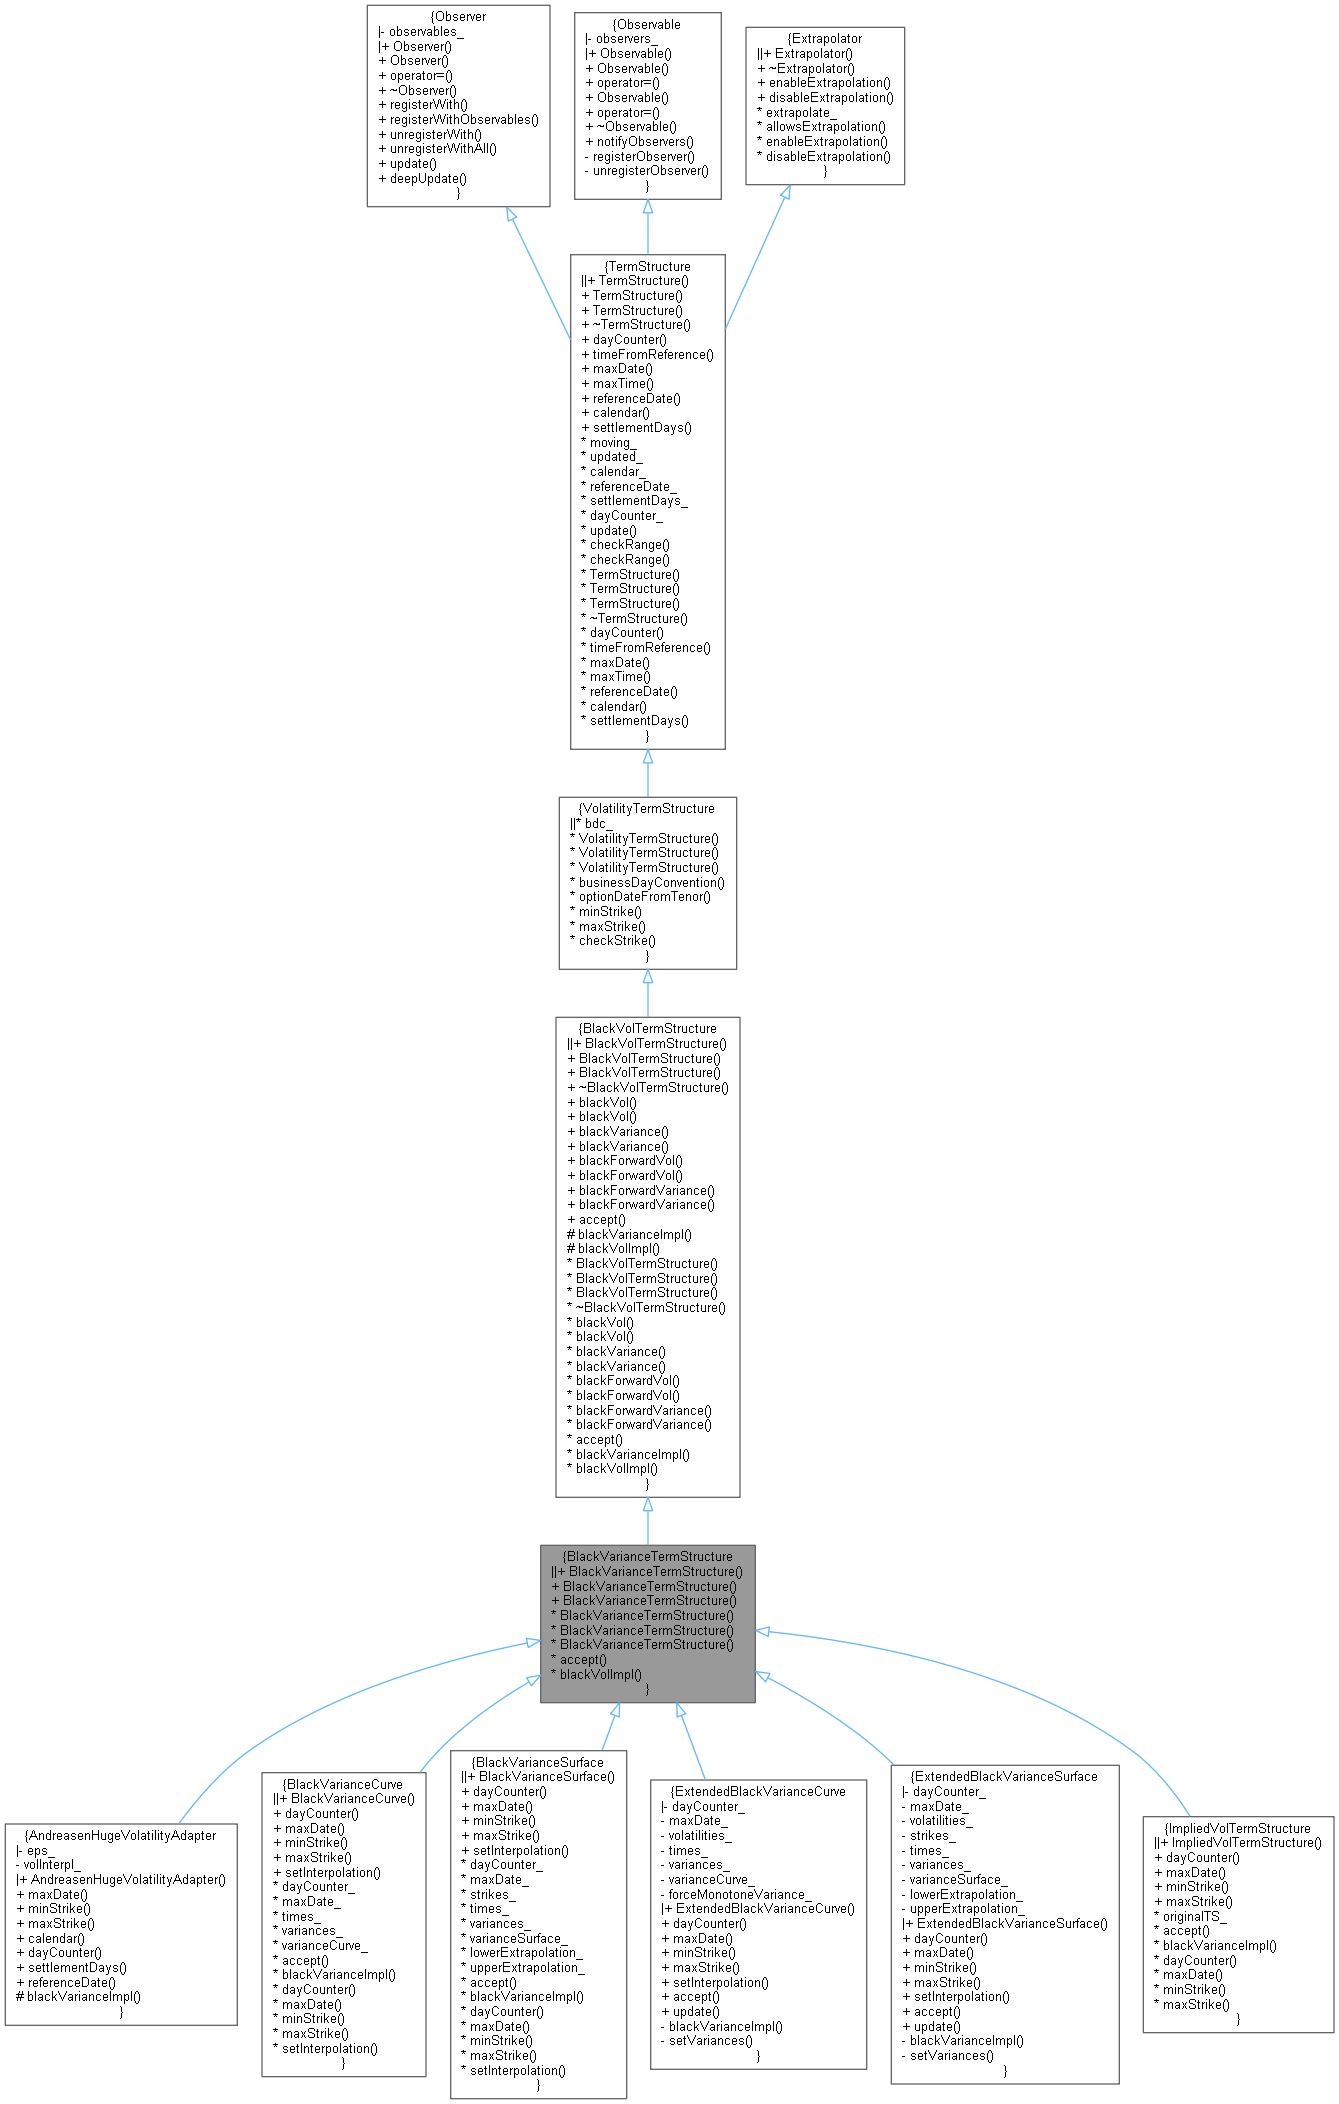
QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: Option Class Reference
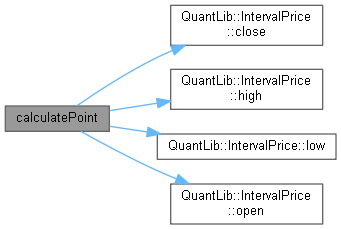
QuantLib: GarmanKlassSigma4 Class Reference

QuantLib: Option Class Reference

QuantLib: VolatilityTermStructure Class Reference
Advertisement Space (300x250)
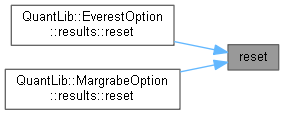
QuantLib: MultiAssetOption::results Class Reference

QuantLib: Option Class Reference

QuantLib: Problem Class Reference

QuantLib: Option Class Reference

QuantExt: BlackVarianceSurfaceSparse Class Reference
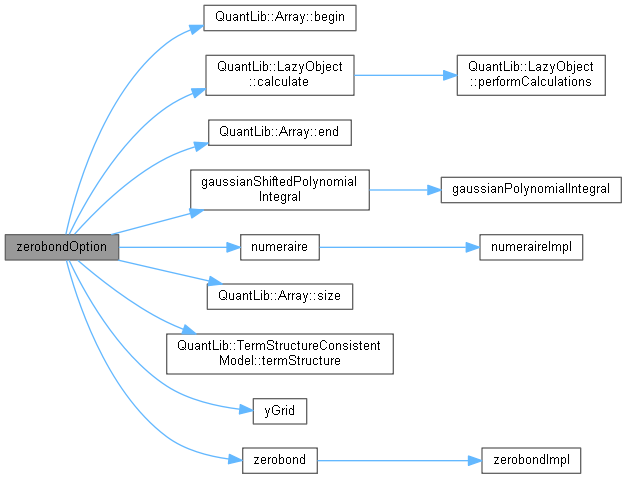
QuantLib: Gaussian1dModel Class Reference

QuantLib: CTSMMCapletCalibration Class Reference
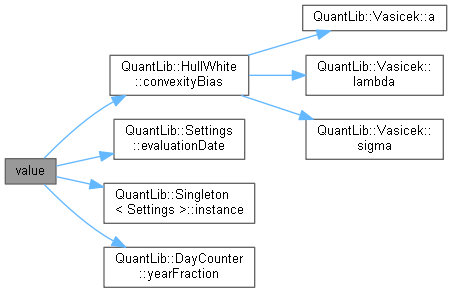
QuantLib: FuturesConvAdjustmentQuote Class Reference

QuantLib: CTSMMCapletCalibration Class Reference
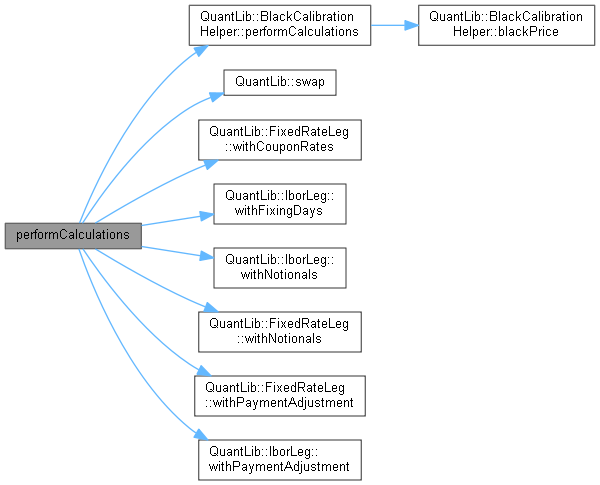
QuantLib: CapHelper Class Reference
Advertisement Space (336x280)

QuantLib: Problem Class Reference

QuantLib: AnalyticDoubleBarrierEngine Class Reference
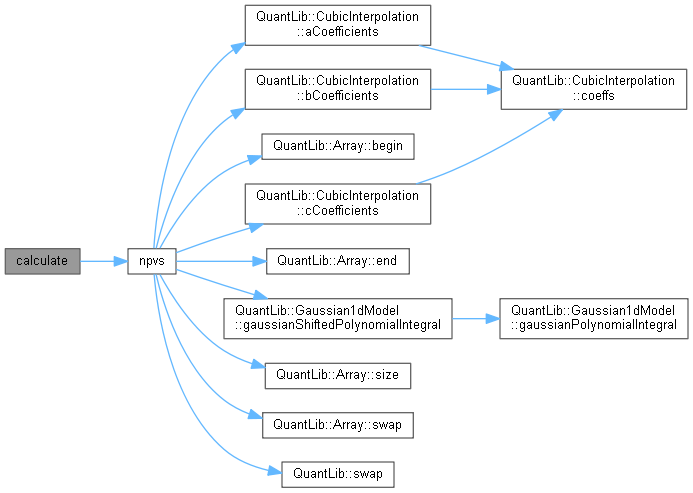
QuantLib: Gaussian1dFloatFloatSwaptionEngine Class Reference

QuantLib: TripleBandLinearOp Class Reference

QuantLib: NormalFwdRatePc Class Reference

QuantLib: Problem Class Reference

QuantLib: VolatilityTermStructure Class Reference
QuantLib: TurnbullWakemanAsianEngine Class Reference

QuantLib: AnalyticDoubleBarrierEngine Class Reference
QuantLib: Matrix Class Reference
Advertisement Space (336x280)
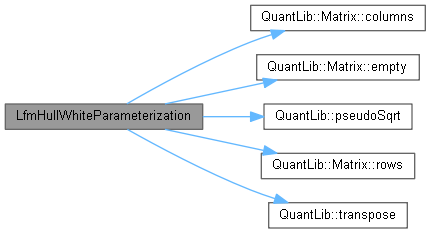
QuantLib: LfmHullWhiteParameterization Class Reference
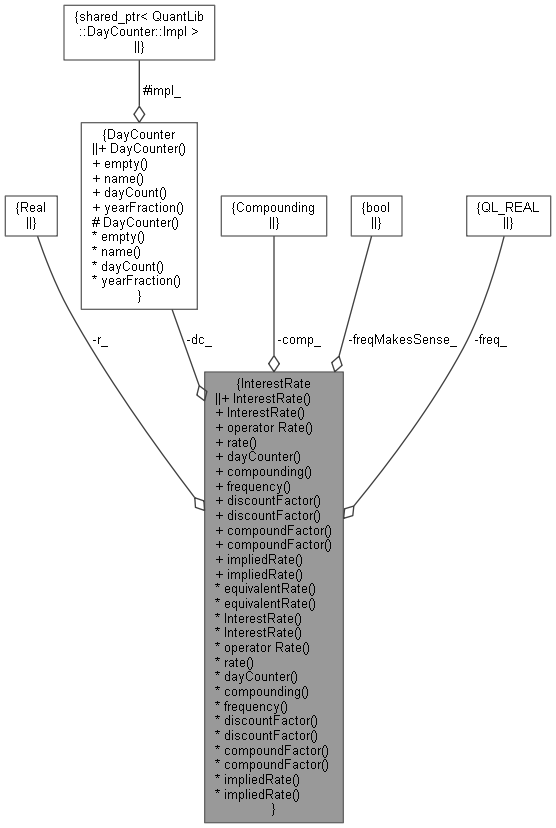
QuantLib: InterestRate Class Reference

QuantLib: Problem Class Reference
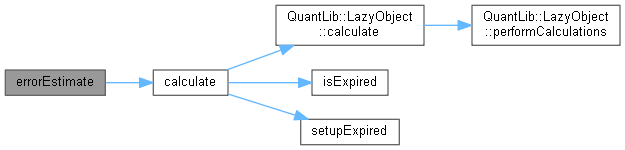
QuantLib: Instrument Class Reference

QuantLib: Problem Class Reference
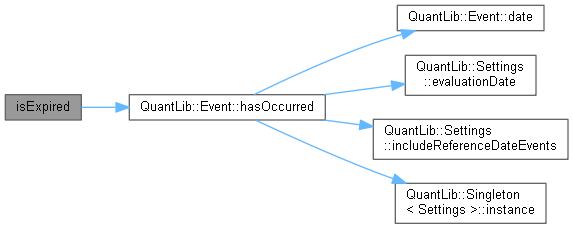
QuantLib: FloatFloatSwaption Class Reference