
Quantlib Volatilityinterpolationspecifierabcd Class Reference
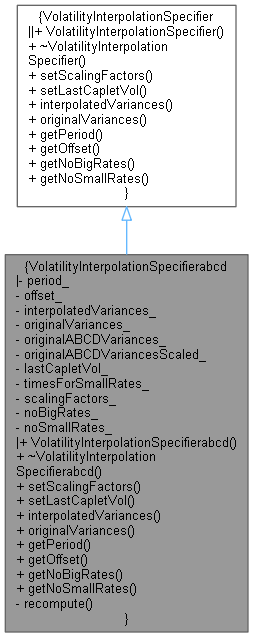
QuantLib: VolatilityInterpolationSpecifierabcd Class Reference
QuantLib: VolatilityInterpolationSpecifierabcd Class Reference
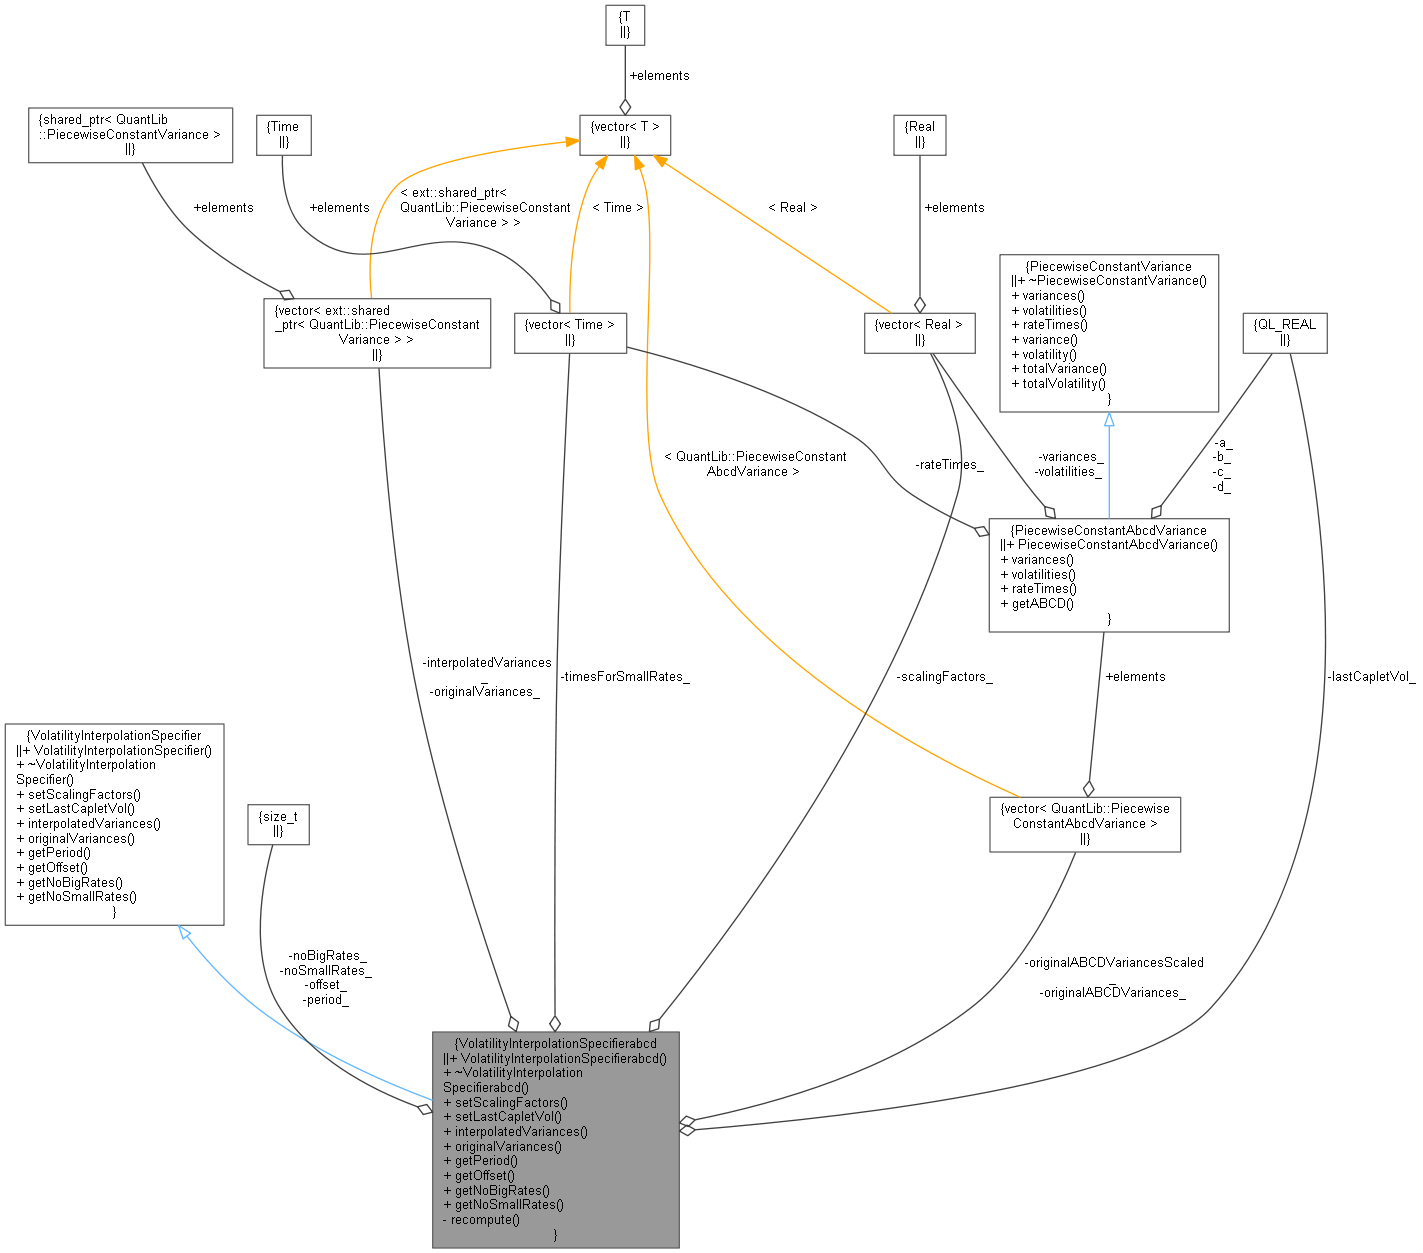
QuantLib: VolatilityInterpolationSpecifierabcd Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: Interpolation Class Reference
QuantLib: AndreasenHugeLocalVolAdapter Class Reference

QuantLib: VolatilityTermStructure Class Reference
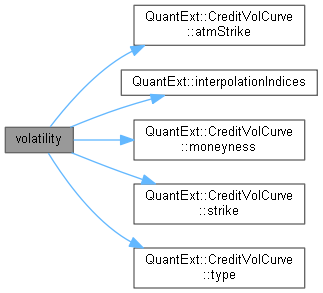
QuantExt: InterpolatingCreditVolCurve Class Reference
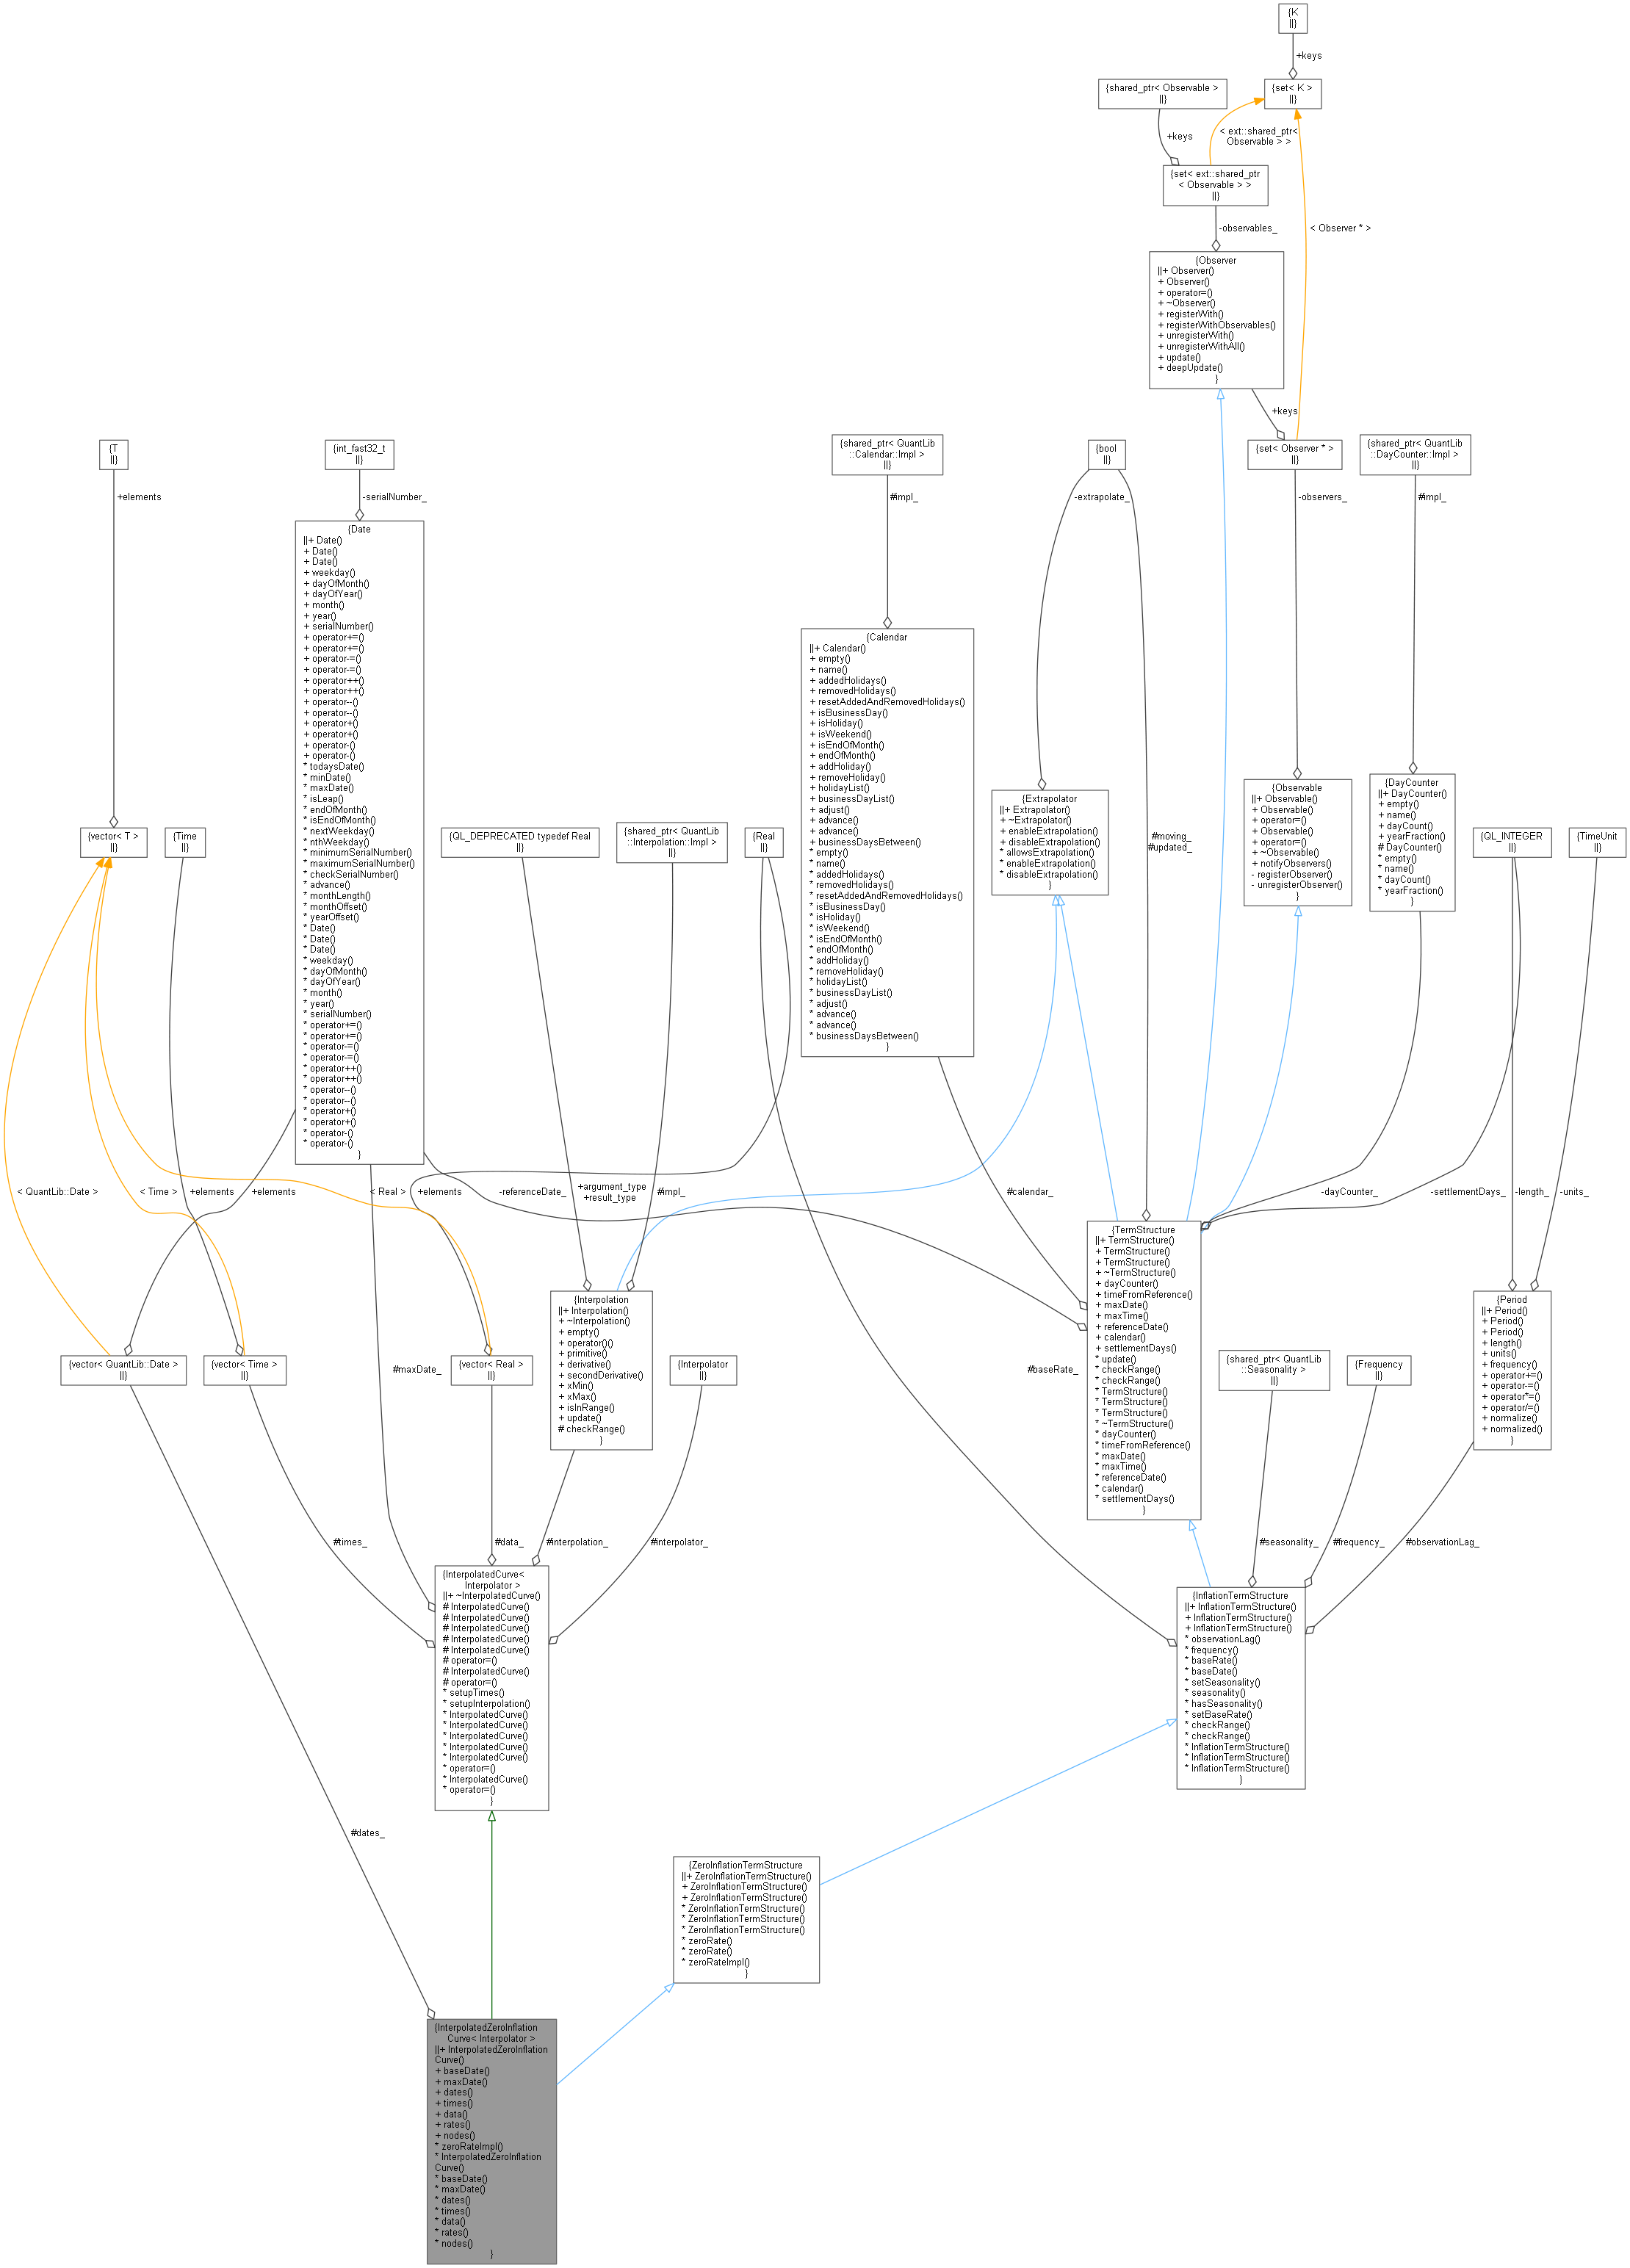
QuantLib: InterpolatedZeroInflationCurve Class Template Reference

QuantLib: InterpolatedCurve Class Template Reference
Advertisement Space (300x250)
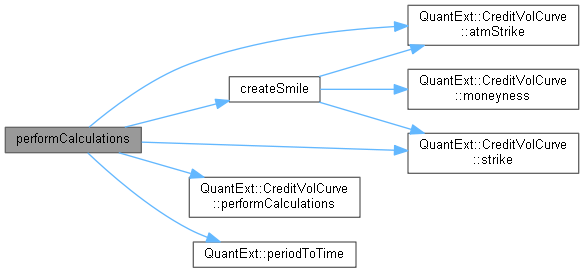
QuantExt: InterpolatingCreditVolCurve Class Reference

QuantLib: Problem Class Reference
QuantLib: Bond::Price Class Reference
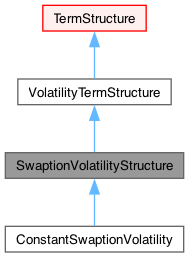
QuantLib: SwaptionVolatilityStructure Class Reference
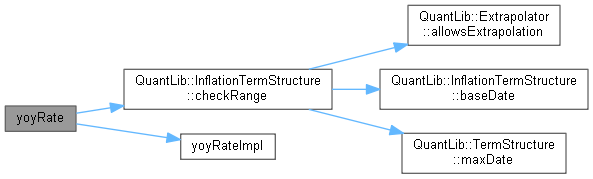
QuantLib: YoYInflationTermStructure Class Reference
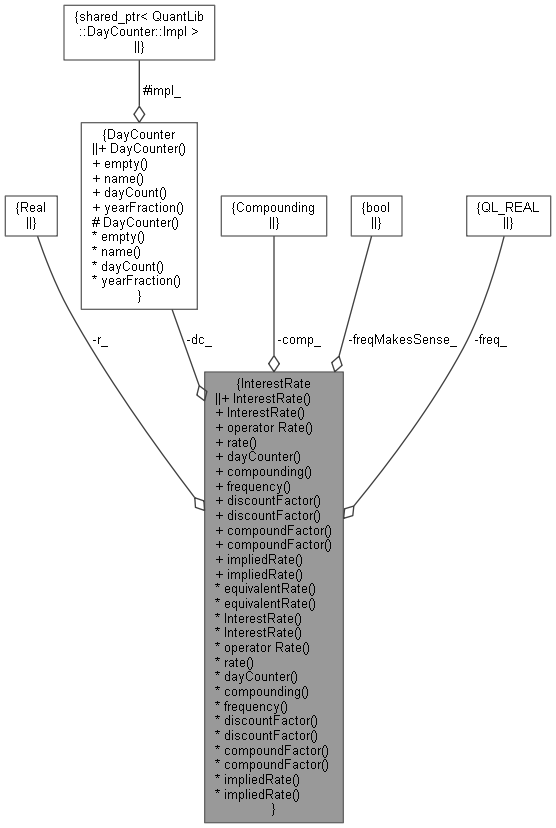
QuantLib: InterestRate Class Reference
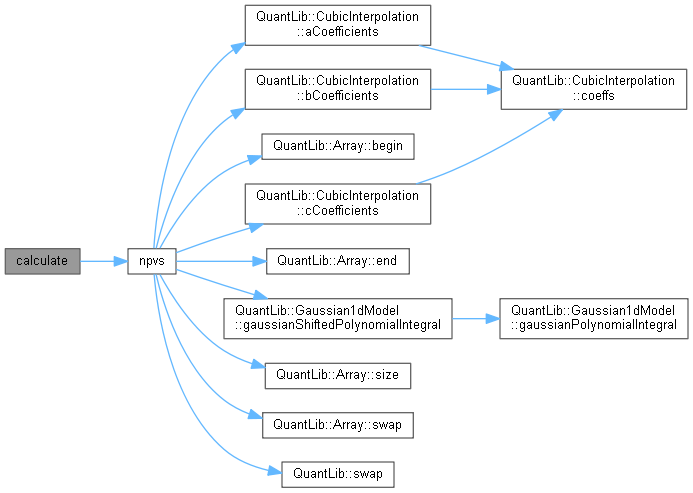
QuantLib: Gaussian1dFloatFloatSwaptionEngine Class Reference
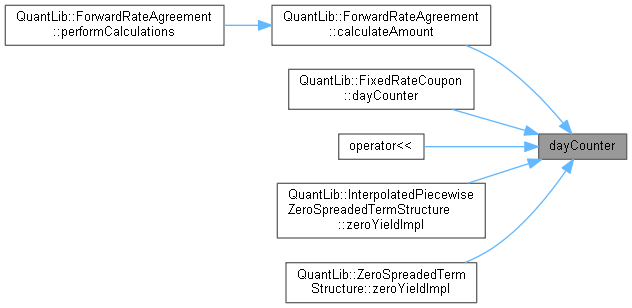
QuantLib: InterestRate Class Reference

QuantExt: OptionInterpolatorBase Class Reference

QuantLib: Problem Class Reference
Advertisement Space (336x280)
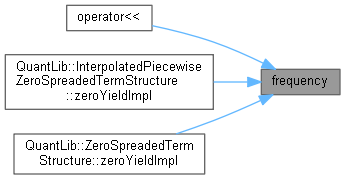
QuantLib: InterestRate Class Reference

QuantLib: VolatilityTermStructure Class Reference
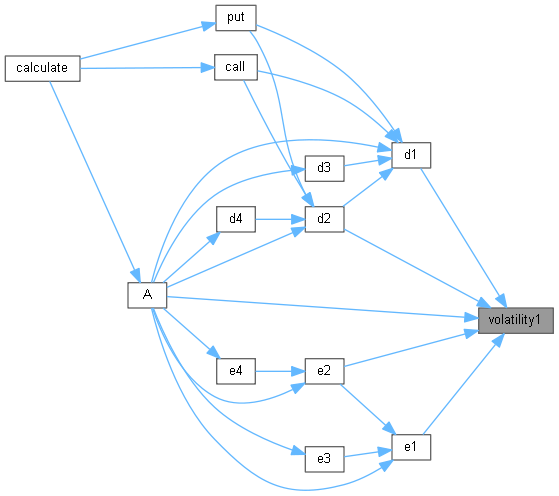
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference

QuantLib: Problem Class Reference

1: Class diagram of the QuantLib that illustrates QLAsianEngine (Monte ...
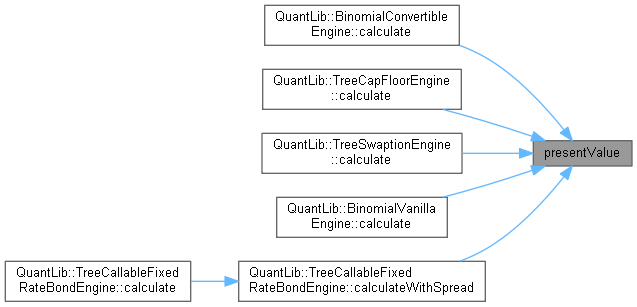
QuantLib: DiscretizedAsset Class Reference

QuantLib: InterpolatedCurve Class Template Reference
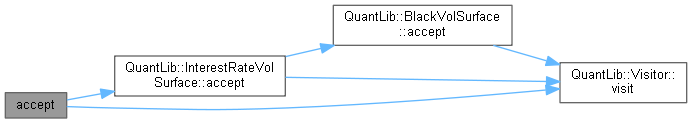
QuantLib: SabrVolSurface Class Reference
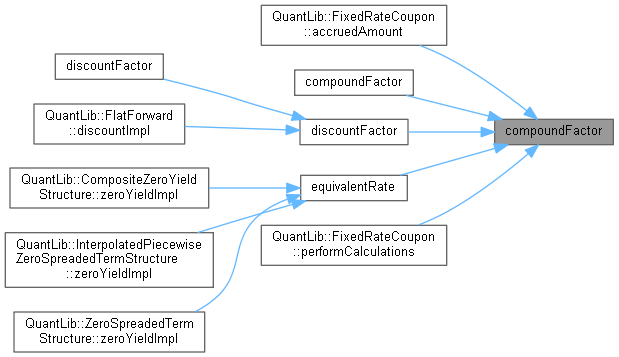
QuantLib: InterestRate Class Reference

QuantLib: Problem Class Reference
Advertisement Space (336x280)

QuantLib: VolatilityTermStructure Class Reference

QuantLib: Problem Class Reference
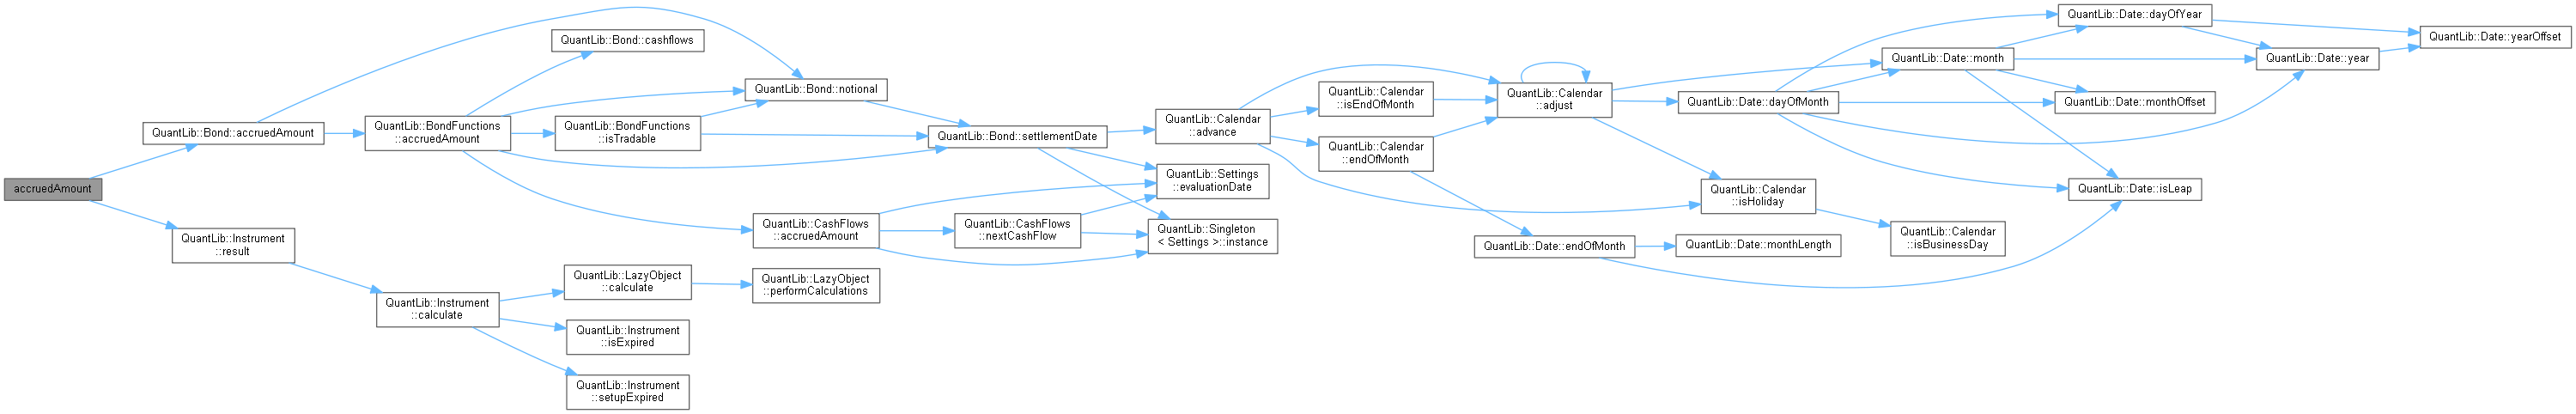
QuantLib: BTP Class Reference
QuantLib: Matrix Class Reference

QuantLib: InterpolatedCurve Class Template Reference
QuantLib: BlackConstantVol Class Reference