
Quantlib Constantoptionletvolatility Class Reference
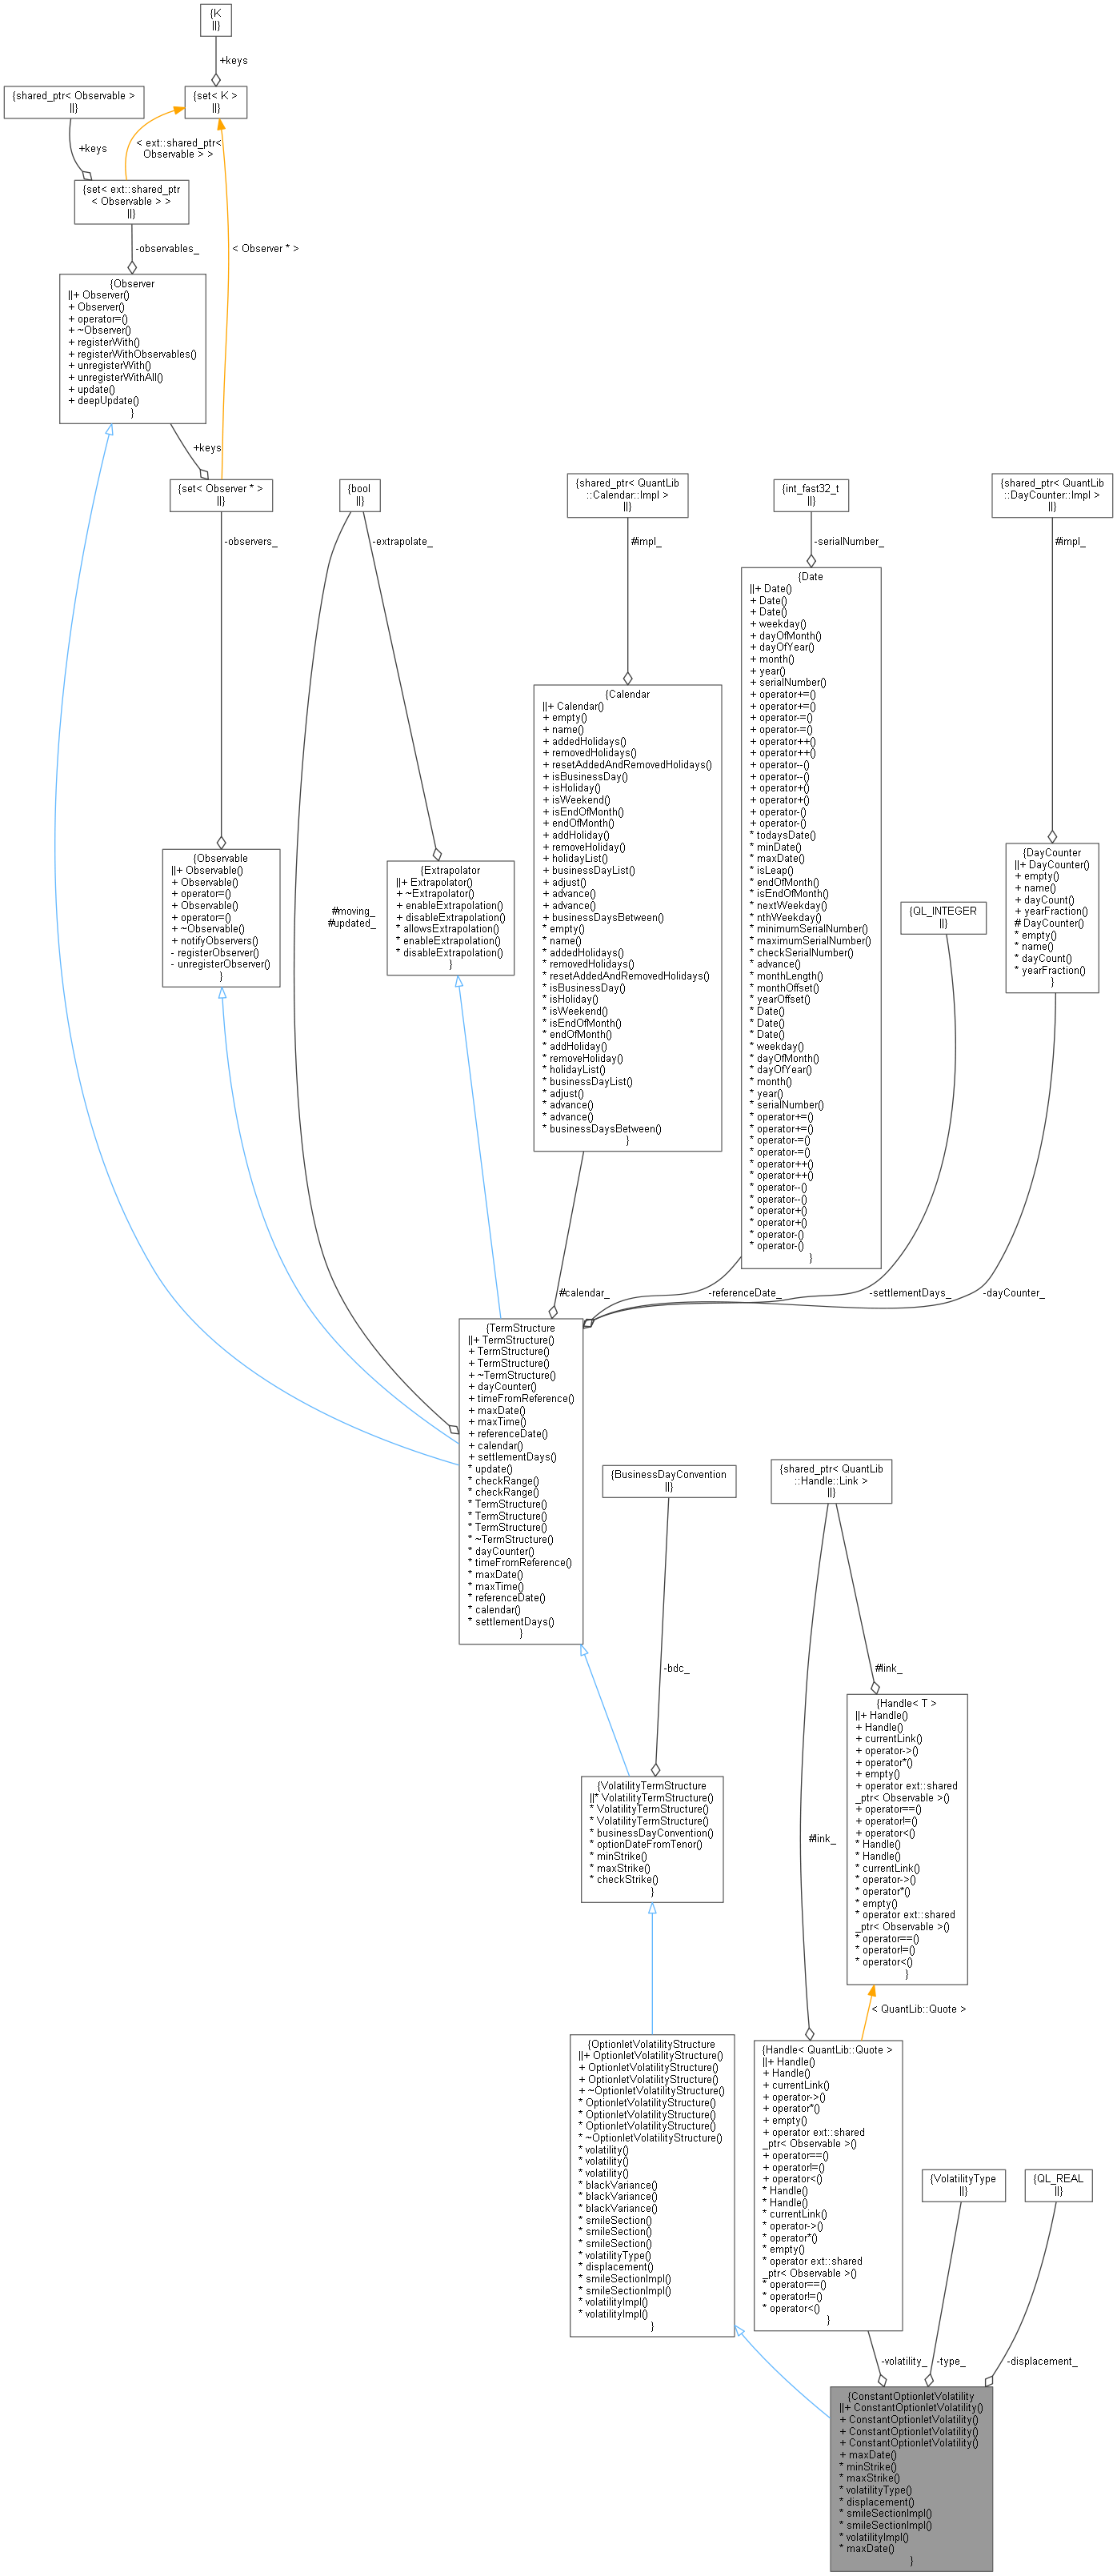
QuantLib: ConstantOptionletVolatility Class Reference
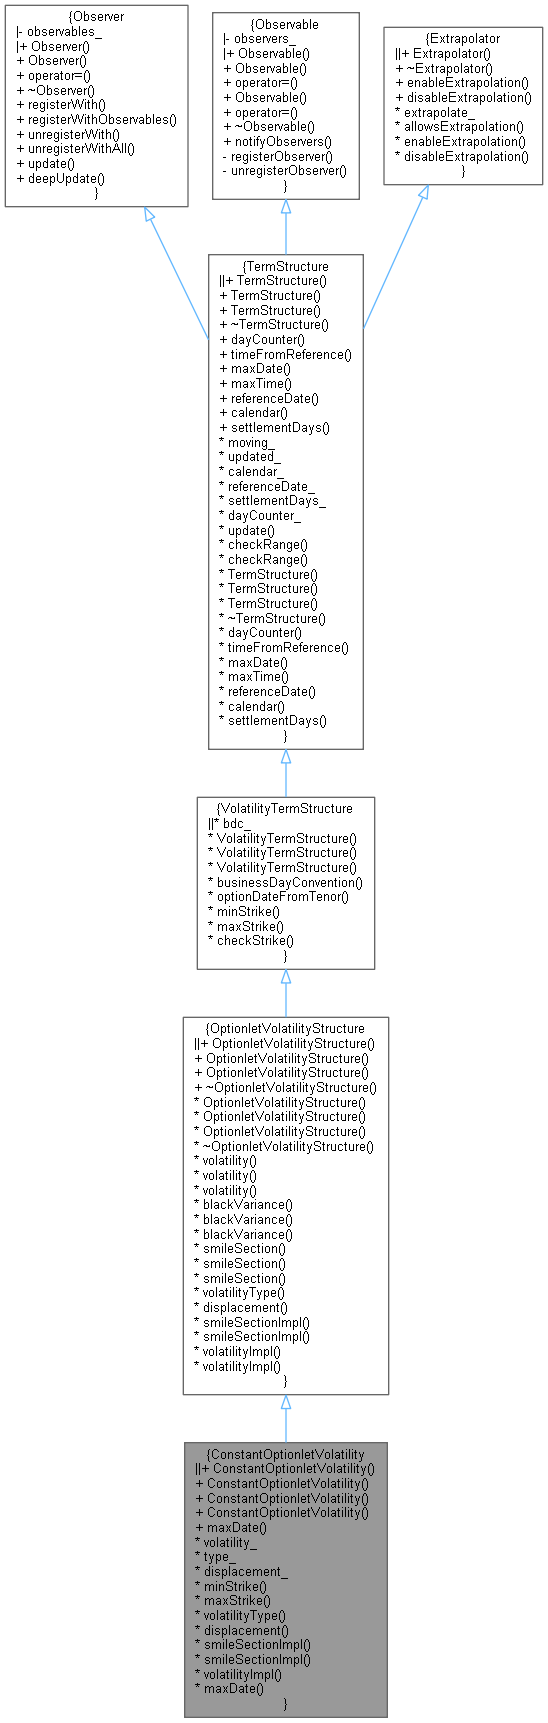
QuantLib: ConstantOptionletVolatility Class Reference
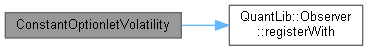
QuantLib: ConstantOptionletVolatility Class Reference
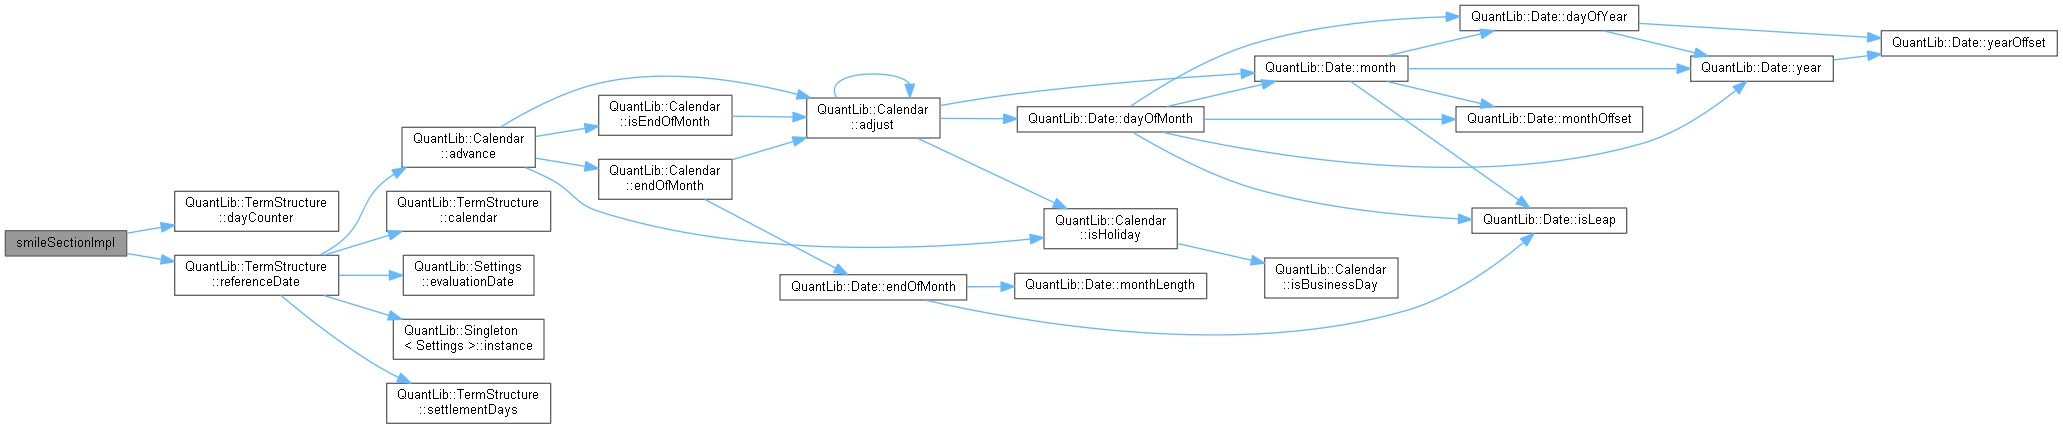
QuantLib: ConstantOptionletVolatility Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: Option Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: Option Class Reference
QuantLib: VolatilityInterpolationSpecifierabcd Class Reference
Advertisement Space (300x250)

QuantLib: Option Class Reference
QuantLib: Bond::Price Class Reference

QuantLib: Problem Class Reference

QuantLib: Tian Class Reference
QuantLib: Gaussian1dFloatFloatSwaptionEngine Class Reference
QuantLib: AnalyticTwoAssetBarrierEngine Class Reference
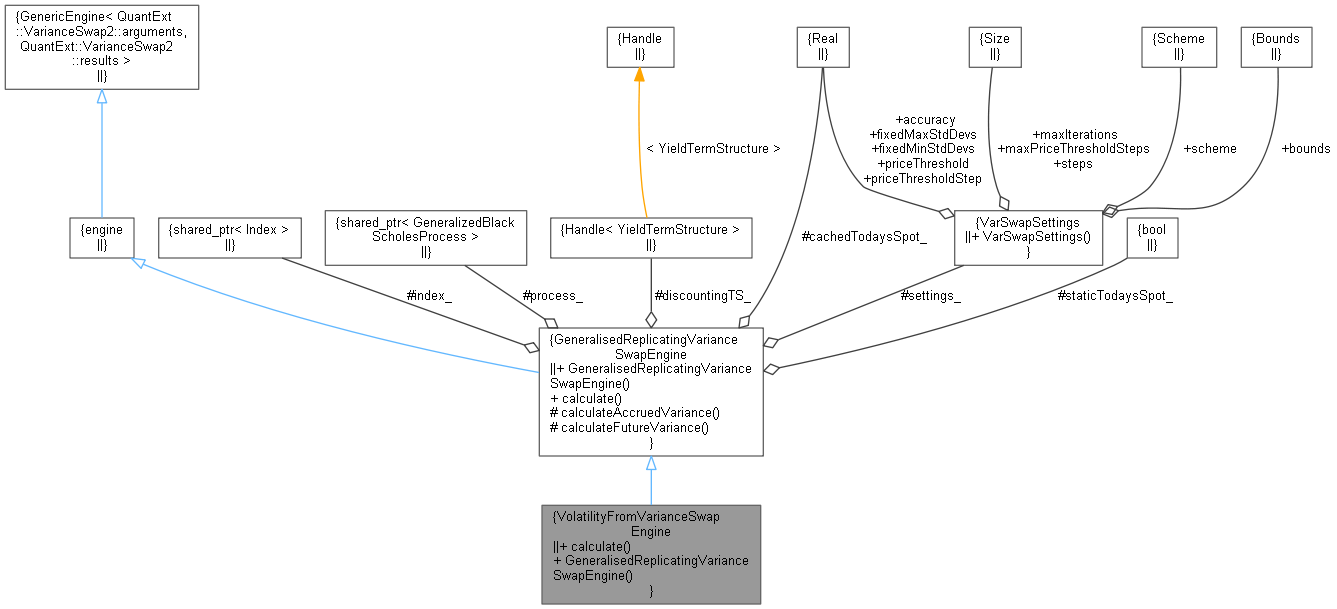
QuantExt: VolatilityFromVarianceSwapEngine Class Reference

QuantLib: MultiPath Class Reference

QuantLib: VolatilityTermStructure Class Reference
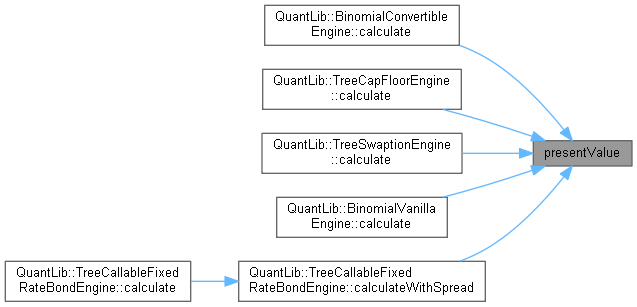
QuantLib: DiscretizedAsset Class Reference
Advertisement Space (336x280)
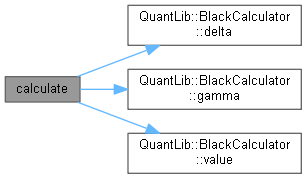
QuantLib: TurnbullWakemanAsianEngine Class Reference

QuantLib: CTSMMCapletCalibration Class Reference

QuantLib: Problem Class Reference

QuantLib: Euribor365_11M Class Reference
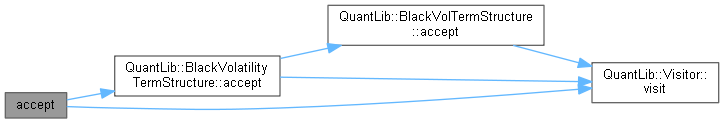
QuantLib: BlackConstantVol Class Reference

QuantExt: OptionInterpolatorBase Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference

QuantLib: Problem Class Reference
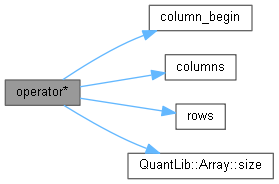
QuantLib: Matrix Class Reference
Advertisement Space (336x280)

QuantLib: EvolutionDescription Class Reference

QuantLib: MakeSchedule Class Reference
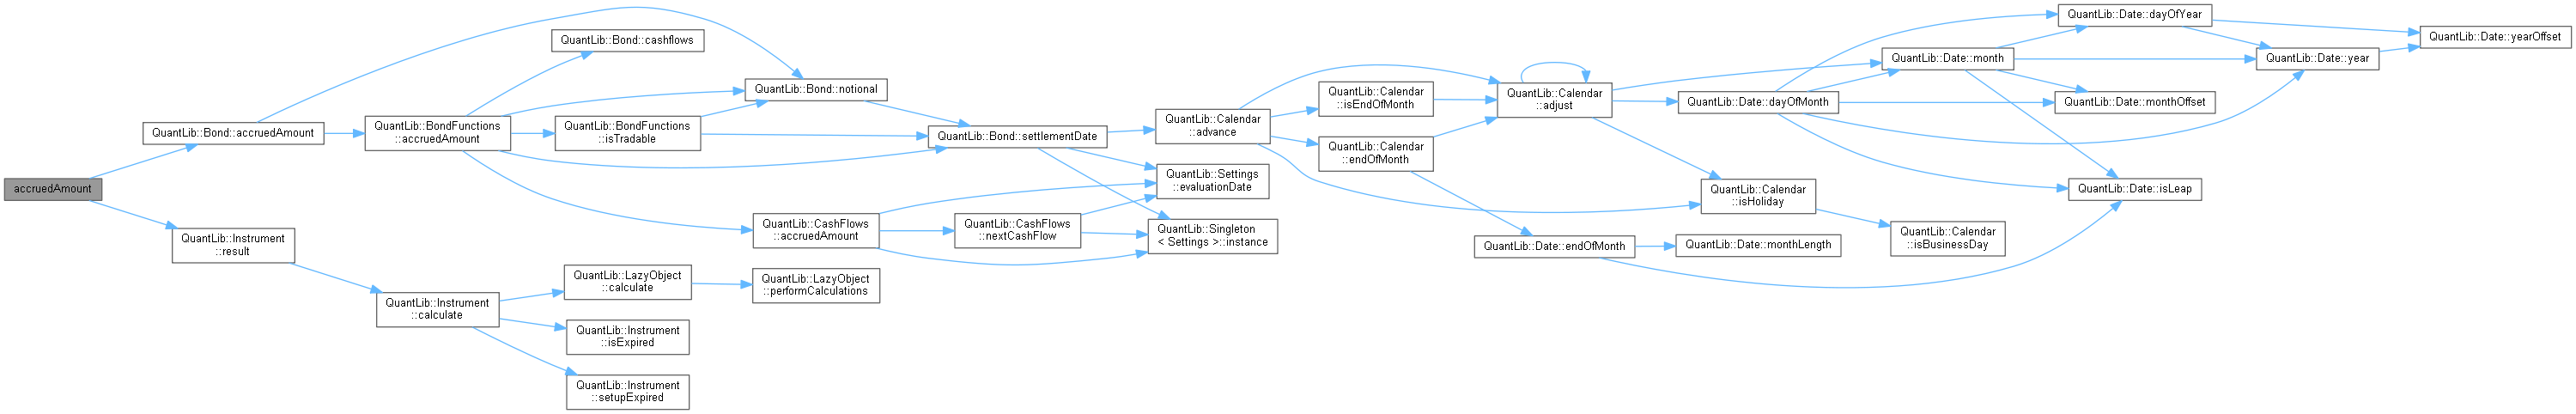
QuantLib: BTP Class Reference

QuantLib: Problem Class Reference

QuantLib: Fdm3DimSolver Class Reference

QuantLib: YYEUHICPXT Class Reference