
Quantlib Termstructureconsistentmodel Class Reference
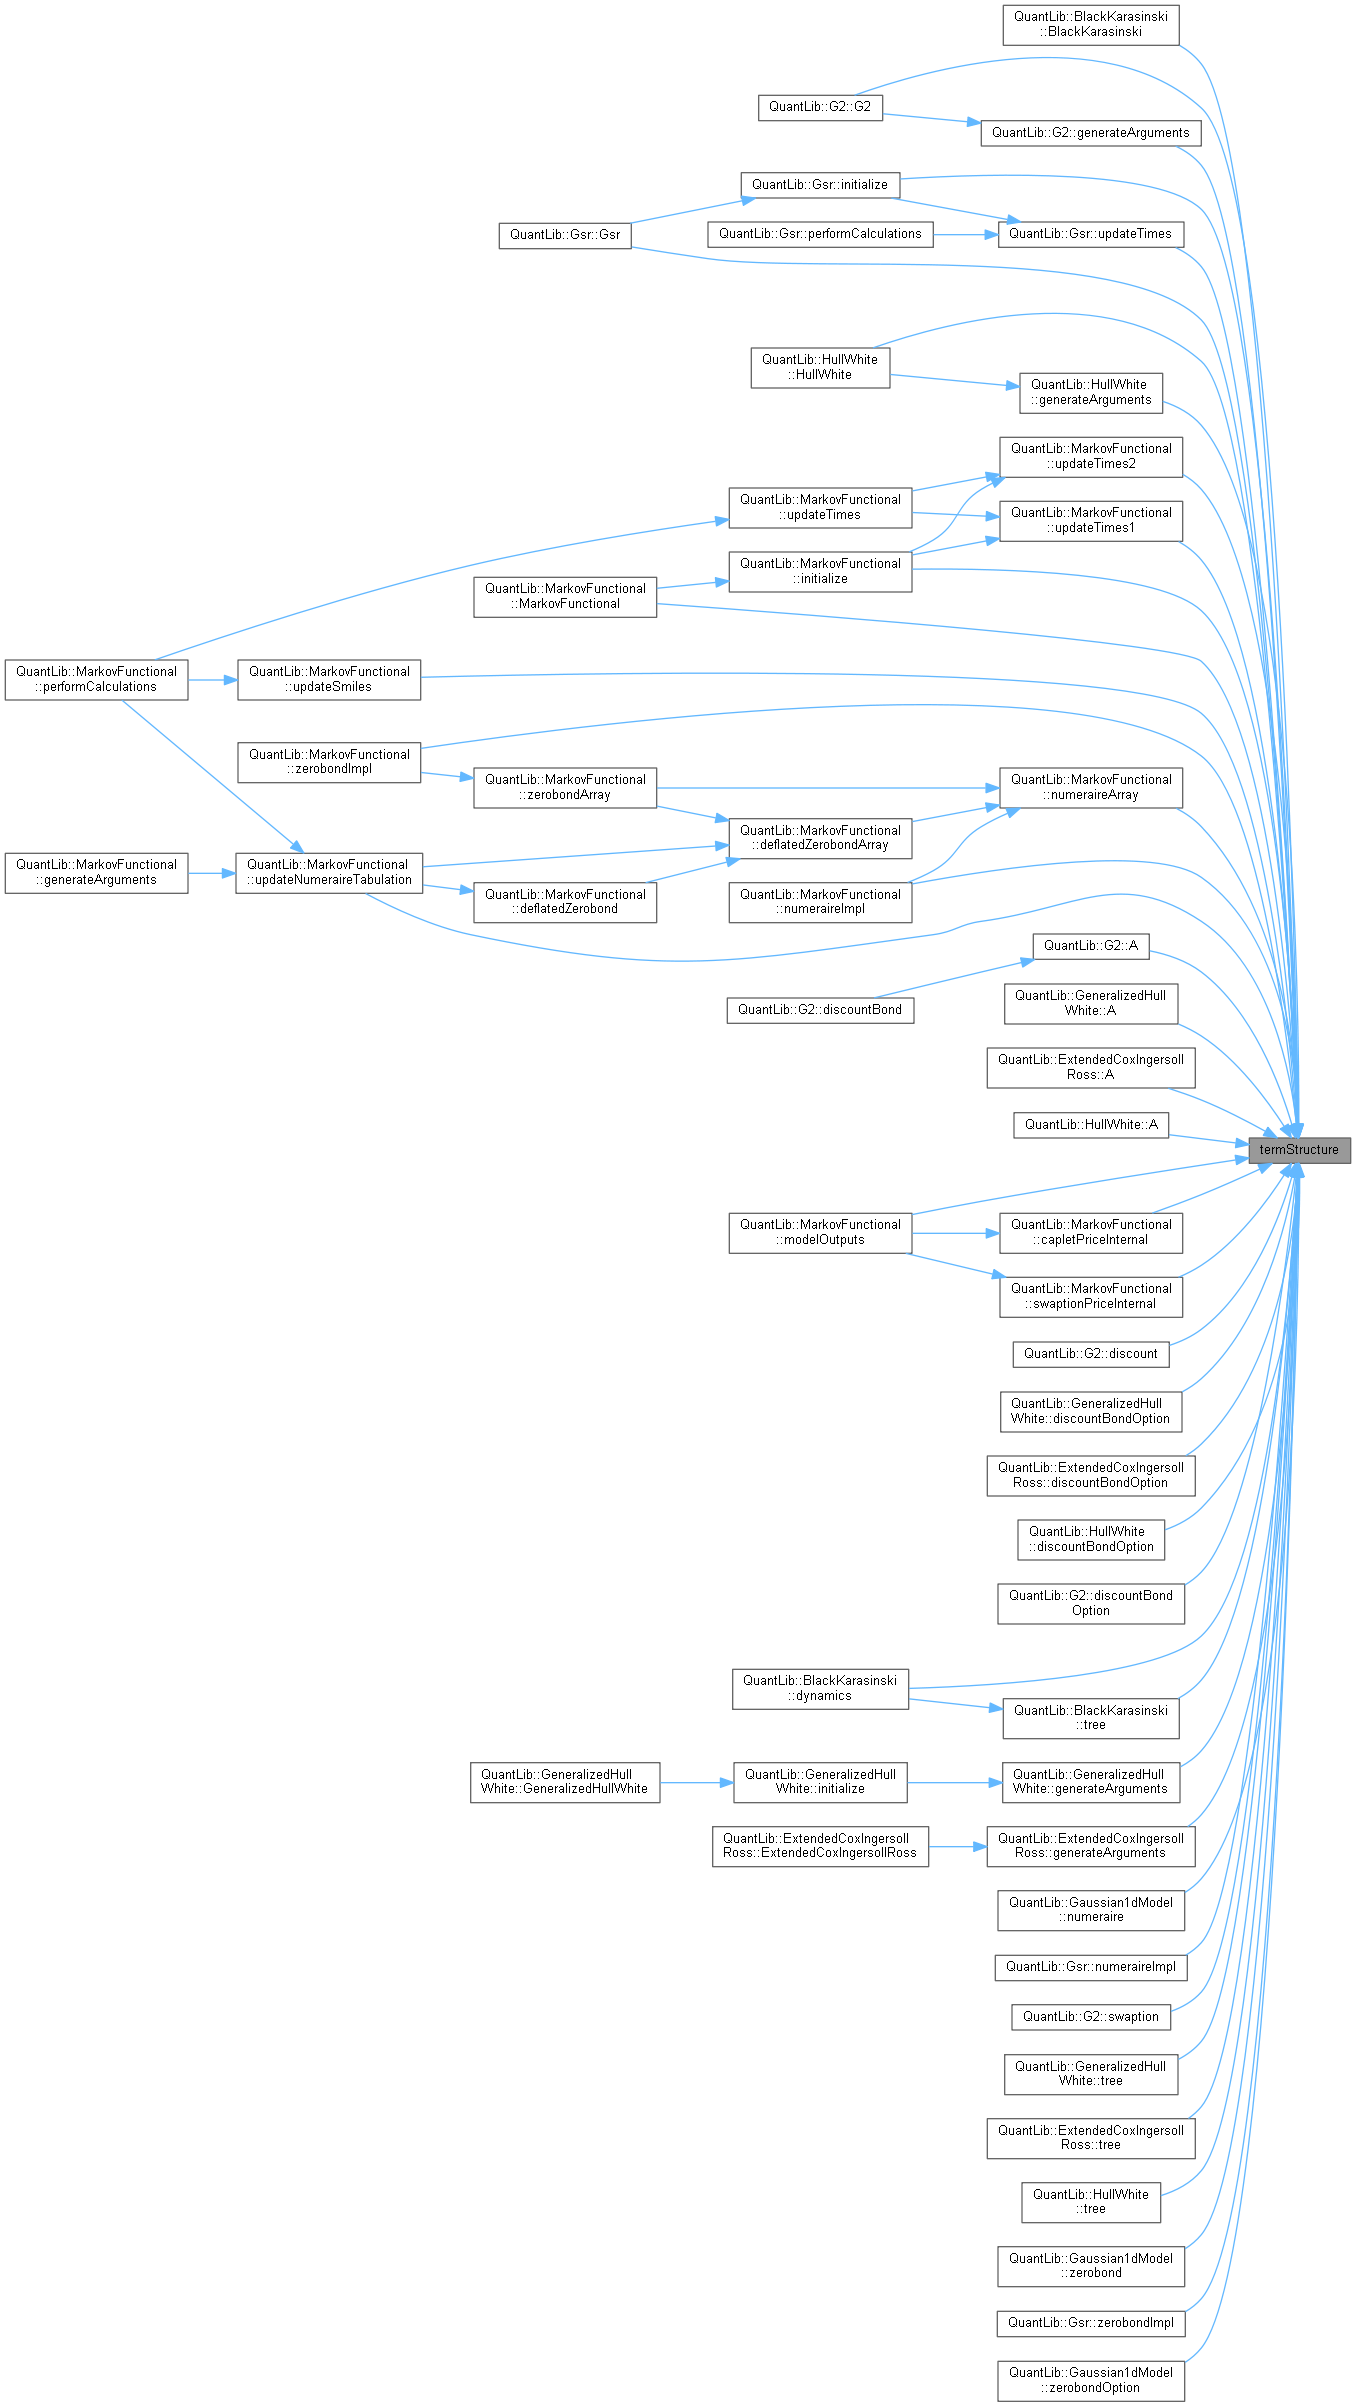
QuantLib: TermStructureConsistentModel Class Reference

QuantLib: VolatilityTermStructure Class Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: CTSMMCapletCalibration Class Reference

QuantLib: BlackVarianceTermStructure Class Reference
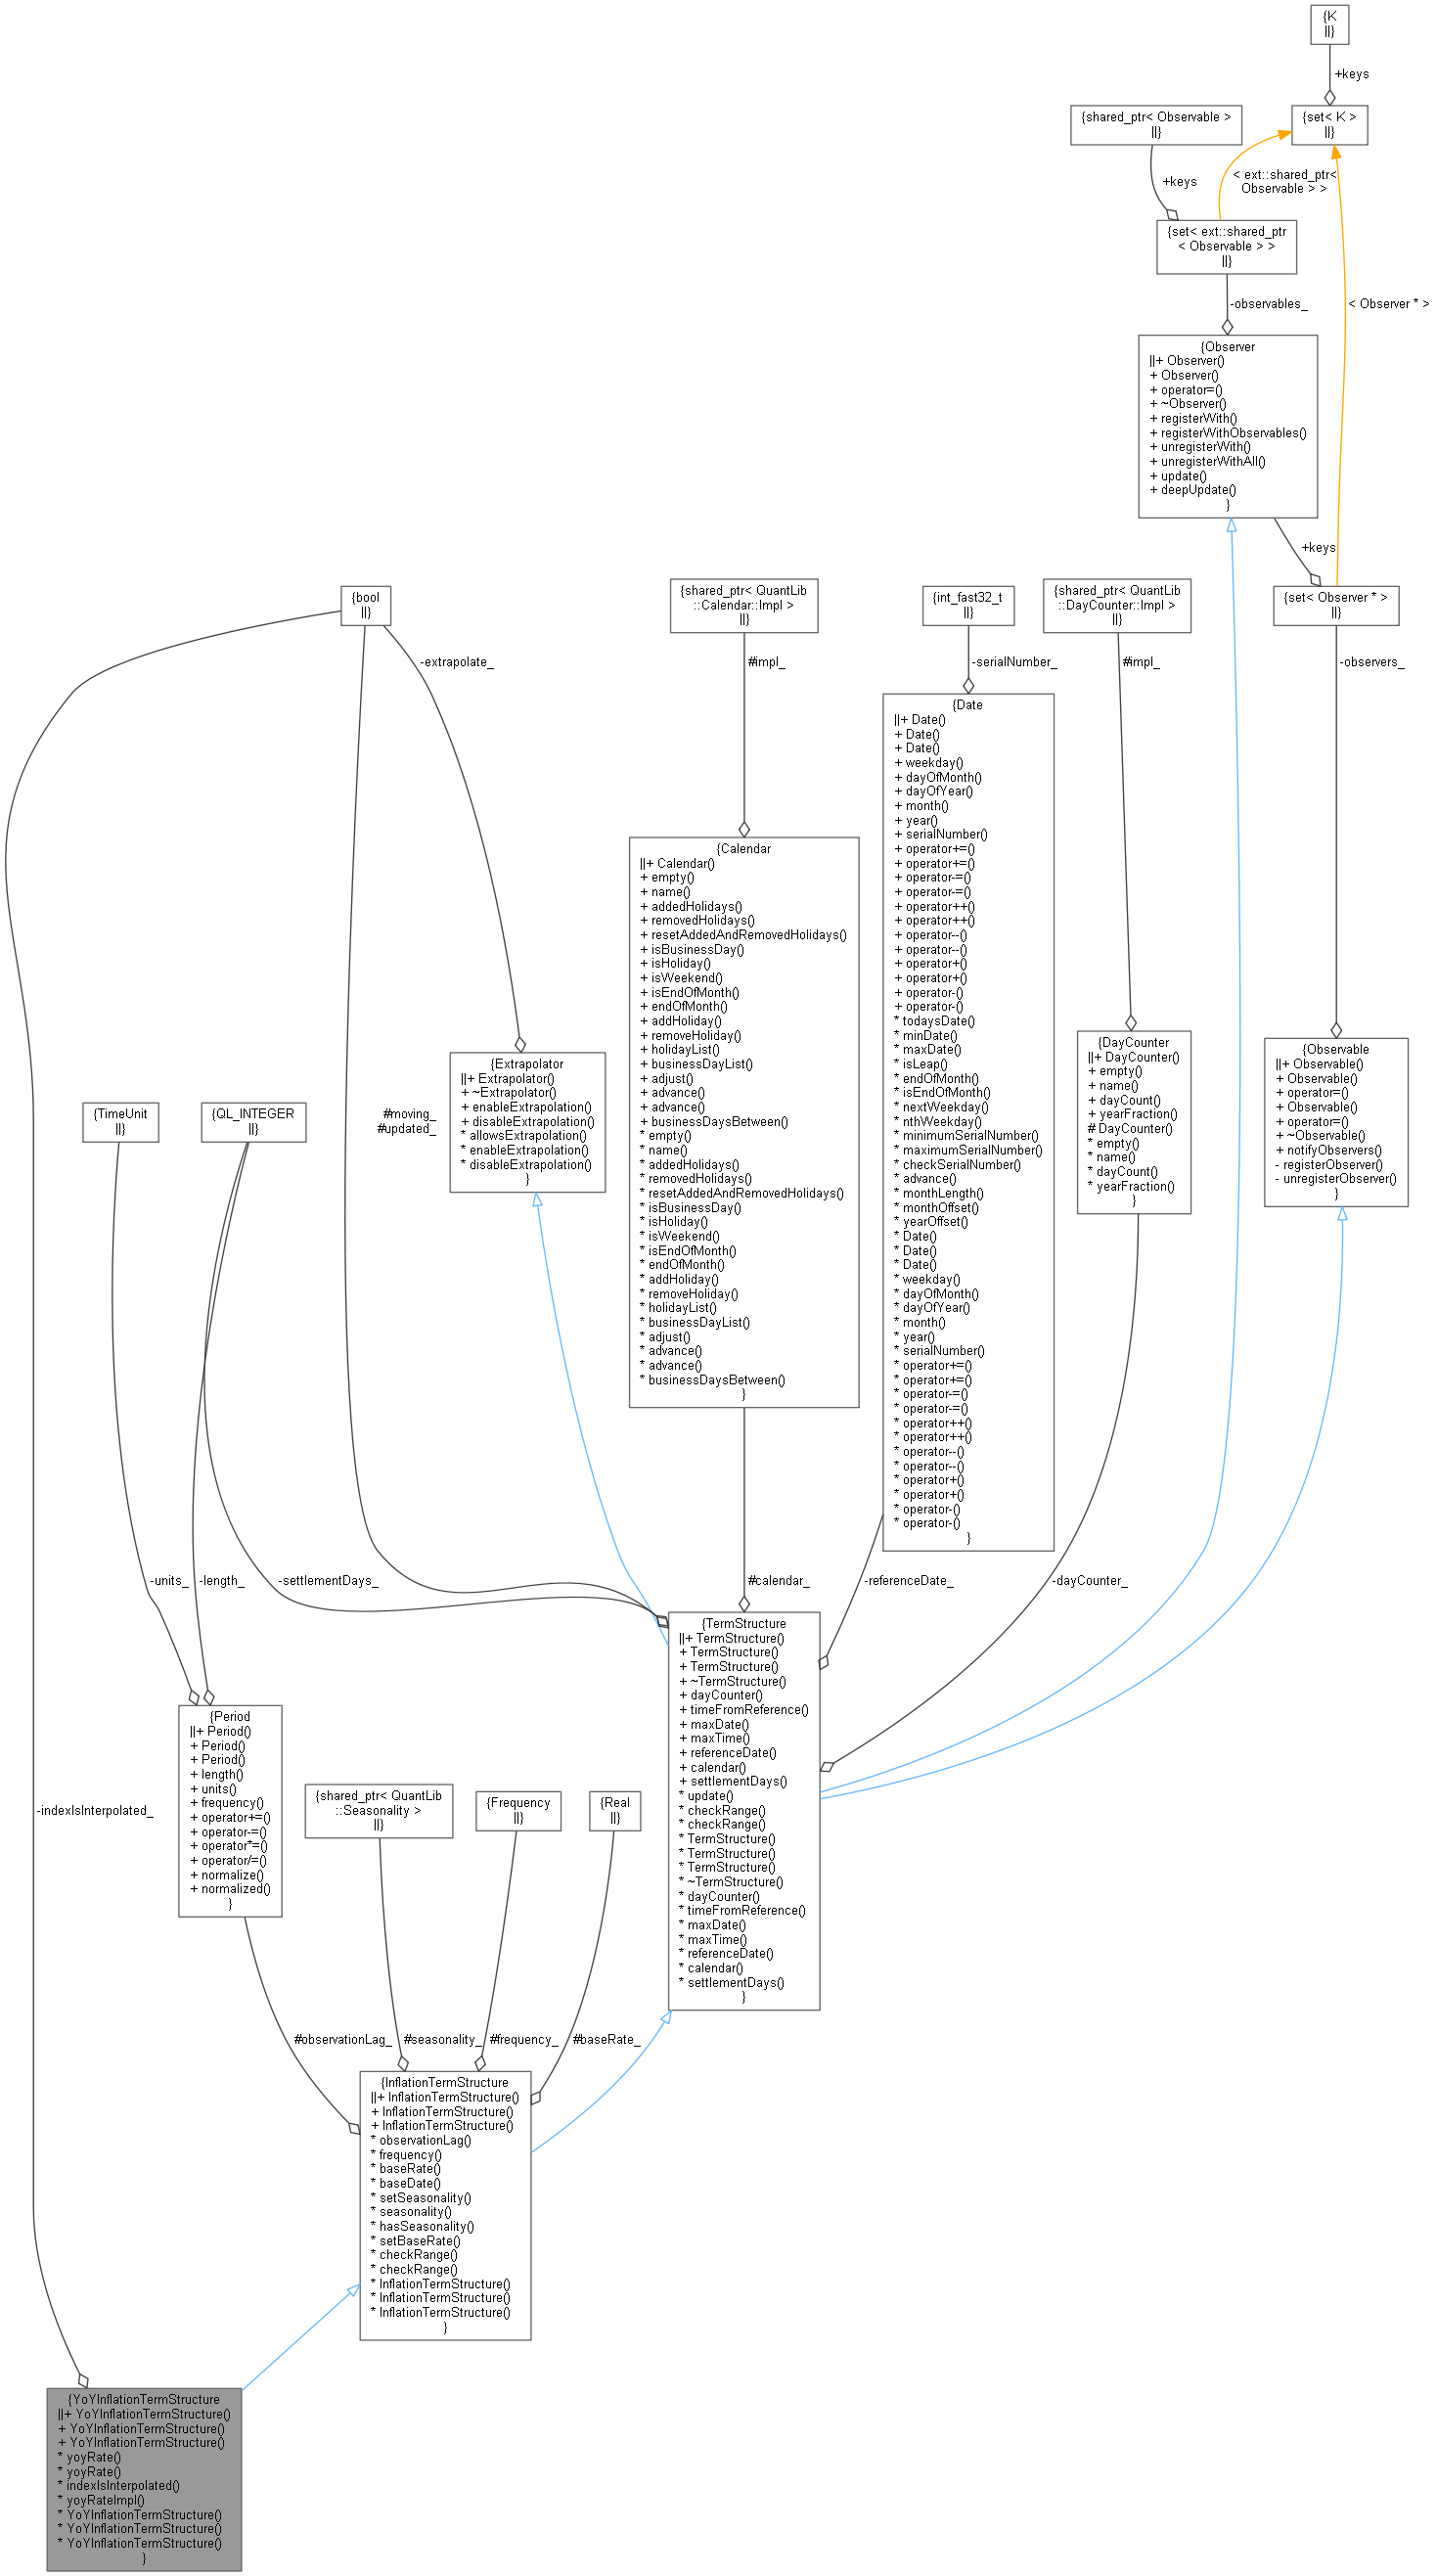
QuantLib: YoYInflationTermStructure Class Reference

QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: BlackVarianceTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: VolatilityTermStructure Class Reference
Advertisement Space (300x250)
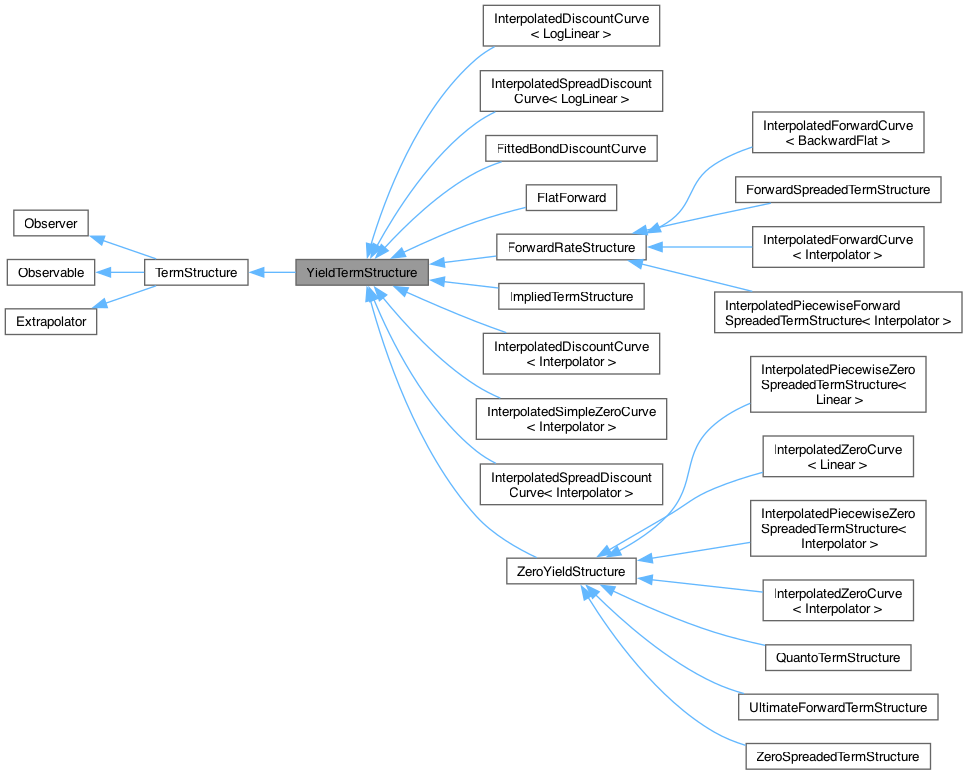
QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: Tian Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantLib: YieldTermStructure Class Reference

QuantExt: CirppImpliedDefaultTermStructure Class Reference

QuantLib: InflationTermStructure Class Reference

QuantLib: InflationTermStructure Class Reference
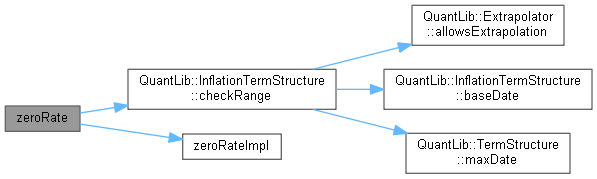
QuantLib: ZeroInflationTermStructure Class Reference
Advertisement Space (336x280)

QuantLib: Option Class Reference

QuantLib: Fdm1dMesher Class Reference
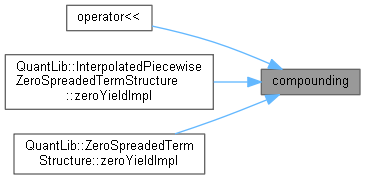
QuantLib: InterestRate Class Reference
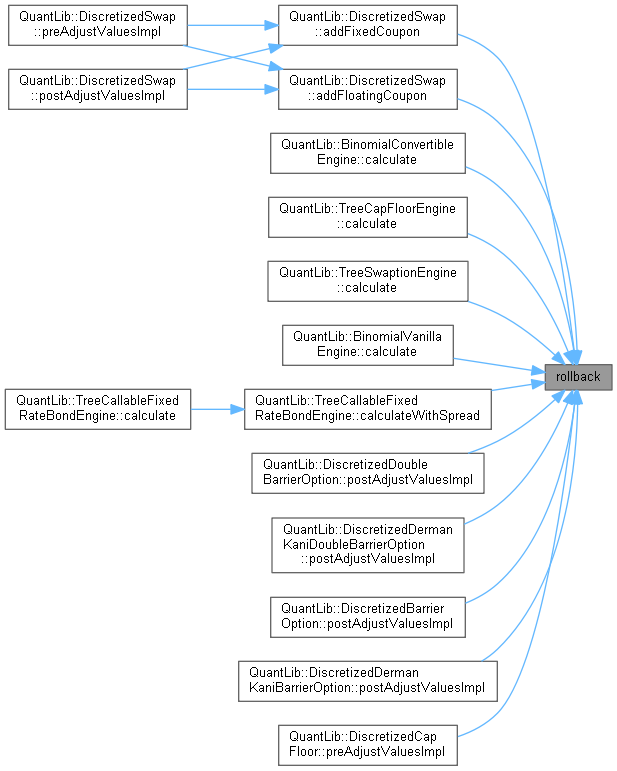
QuantLib: DiscretizedAsset Class Reference
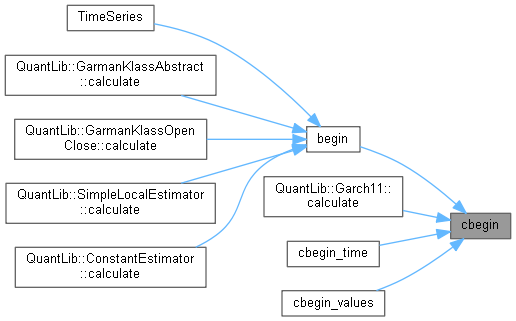
QuantLib: TimeSeries Class Template Reference

QuantLib: Problem Class Reference
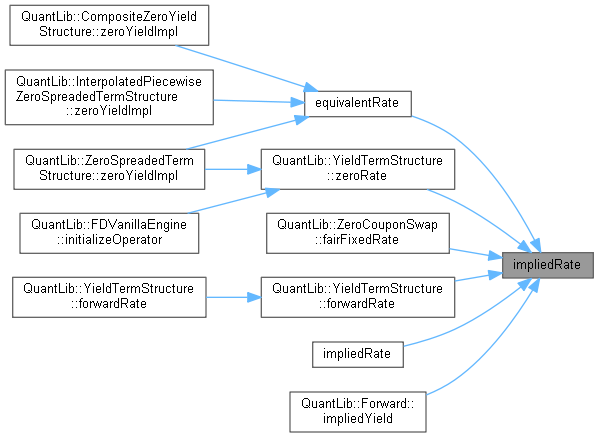
QuantLib: InterestRate Class Reference

QuantLib: Problem Class Reference
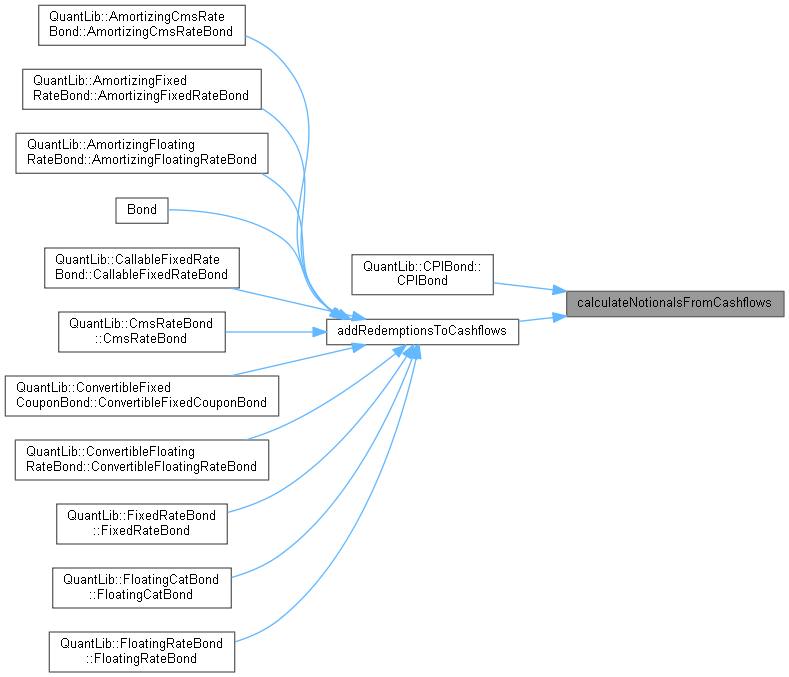
QuantLib: Bond Class Reference
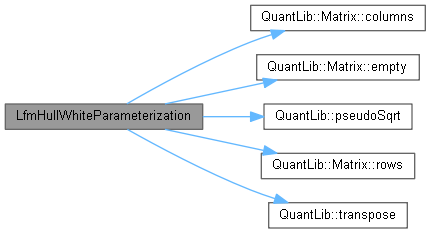
QuantLib: LfmHullWhiteParameterization Class Reference
Advertisement Space (336x280)

QuantLib: Euribor365_11M Class Reference

QuantLib: Problem Class Reference

QuantLib: YYEUHICPXT Class Reference

QuantLib: Problem Class Reference
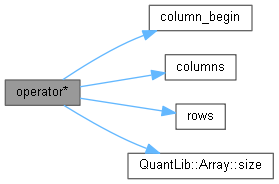
QuantLib: Matrix Class Reference
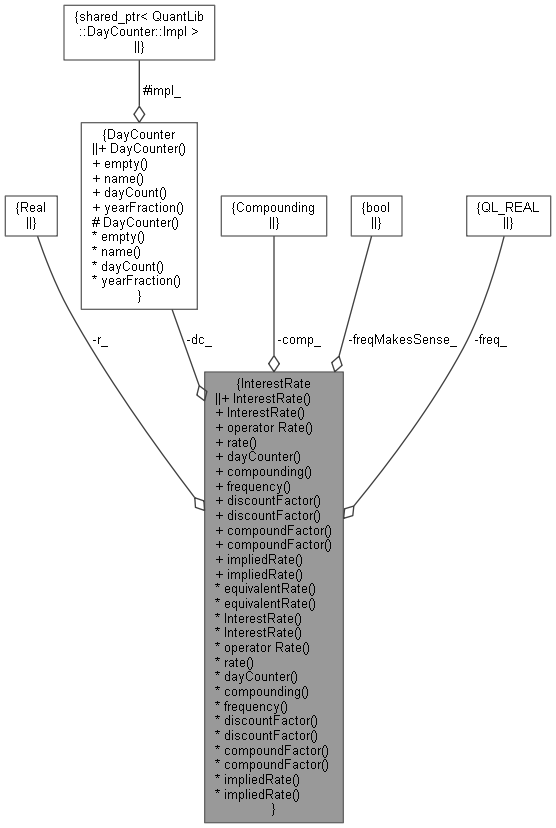
QuantLib: InterestRate Class Reference